陈李、葛晓媛(陈李系东吴证券全球首席经济学家、东吴香港行政总裁,中国首席经济学家论坛理事)
双十一,股市也开启了“打折促销”。近期市场快速调整,创业板指从4372点回落到2700点以下,科创综指来到1300附近。不少前期热门股票大幅回撤,以历史高点为参照,中际旭创、新易盛、东山精密等热门股价格已跌至约四折。
尽管10月23日市场明显反弹,但科技成长板块此前的调整幅度已经不小,也引发了市场对科技股是否会重演周期股大幅波动的担忧。
股票毕竟不是普通商品,价格打折不等于估值便宜。从交易层面看,下跌太快,股价反而可能出现反弹。但这类交易性反弹,并不是我们要讨论的“超跌”。
我们所说“超跌”是基于完整盈利周期基础上的估值便宜。投资者在这个价格上购买股票,可能会输掉一些时间,但不会丧失本金。
为此,我们拿出光伏,锂电的龙头,跟光通信龙头进行比较。光伏和锂电都有完整的周期可以参考。通过选取隆基绿能、宁德时代和中际旭创作为典型案例,比较不同景气阶段下的盈利和估值变化,观察经历大幅调整后,当前股价是否已经出现估值超跌。
看PE、PB的历史分位,不能判断估值
股价大幅调整后,市场通常把PE、PB放到历史的维度里去比较:当前低于历史多少分位,就说股票有多便宜。
例如,仅看原始PE的分布,宁德时代截至今年9月30日,15.85倍的pe低于此前五年20个季度的全部观测值;中际旭创当前32倍估值处于历史40%分位水平。单看历史估值,宁德时代似乎已经比较便宜,中际旭创也不算贵。
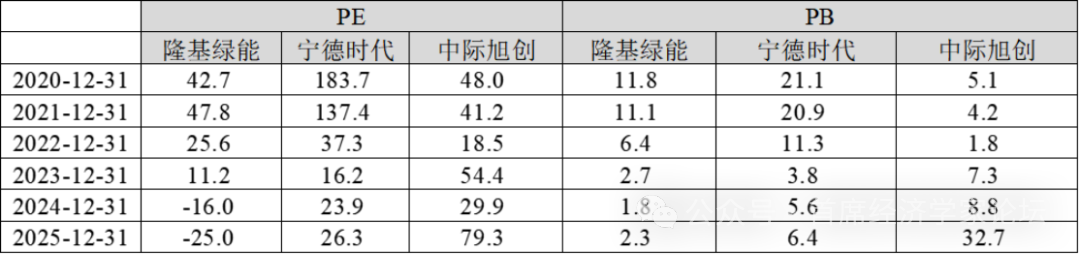
但问题是,这一估值背后所对应的盈利并不相同。对于景气波动较大的公司,历史估值分位未必能反映真实的估值水平。仅是用历史分位,很难判断在周期中,是否真的“超跌”。
行业景气高低点,企业盈利水平差异明显
周期股在景气高点和低谷的盈利差异往往很大。即期估值容易受到利润波动的影响。
把三家公司利润放在一起来进行对比,通过年末EPS和ROE的观察,对周期差异就有更直观的感觉。
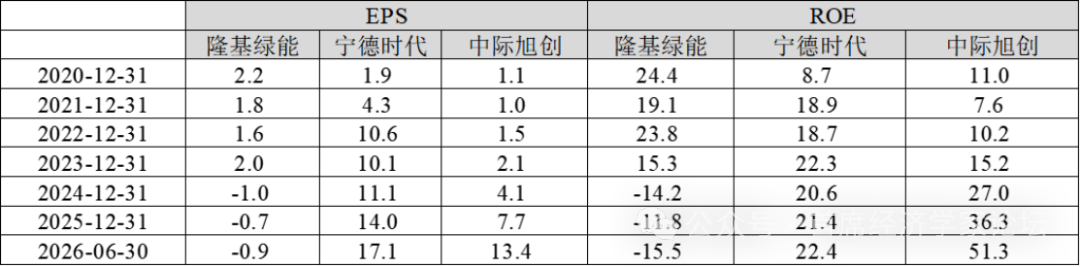
隆基2022年末ROE还有23.8%,2026年二季度却降至-15.5%,EPS也转为负数;中际旭创2021年末ROE只有7.6%,2026年二季度已超过51%,EPS从约1元增至13.4元;宁德时代的EPS则从2021年末约4.3元增加到2026年二季度约17.1元。
景气高点,利润增长会压低PE;景气低谷,利润收缩甚至亏损,又会使PE大幅抬升或失去参考意义。这就是单看即期PE容易踩的“坑”。
因此,仅凭PE、PB的历史分位,难以准确判断股价是否超跌。我们尝试以历史稳态ROE为基准,还原企业在正常盈利水平下的估值,进一步观察当前股价是否具备安全边际。
估值是否合理,需要考虑完整的景气周期
经历大幅调整后,优质公司的股价是否已经跌至具有吸引力的位置,需要从完整的行业景气周期出发,以正常盈利水平为参照。
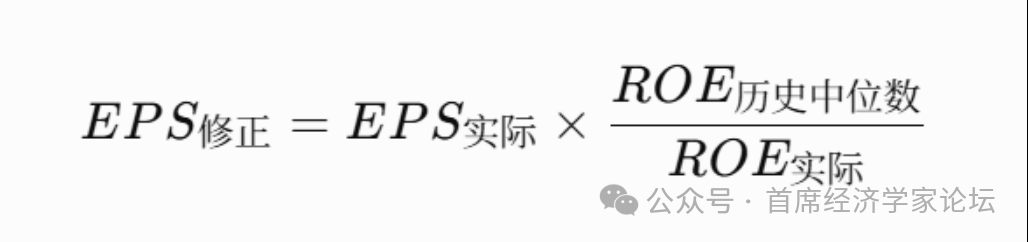
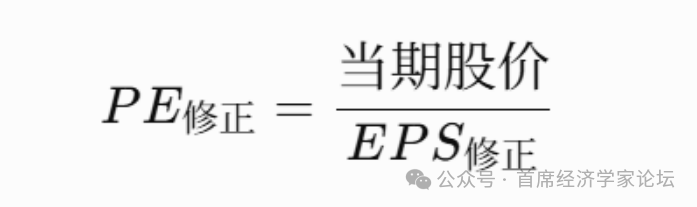
我们采用历史ROE中位数作为稳态盈利水平,据此测算修正后的EPS和PE,观察企业在正常盈利能力下的历史估值区间,进而判断当前股价是否具备估值安全边际。
三家公司,三个答案
我们以三家公司各自的盈利周期起始日为起点,选取此后26个季度的ROE(TTM)中位数作为稳态盈利参考,并据此修正历史EPS和PE。
这样剔除不同景气阶段盈利波动对PE的影响,在相对统一的盈利水平下,观察市场过去给予企业的估值是否合理。
隆基绿能:便宜的前提,是先把利润赚回来
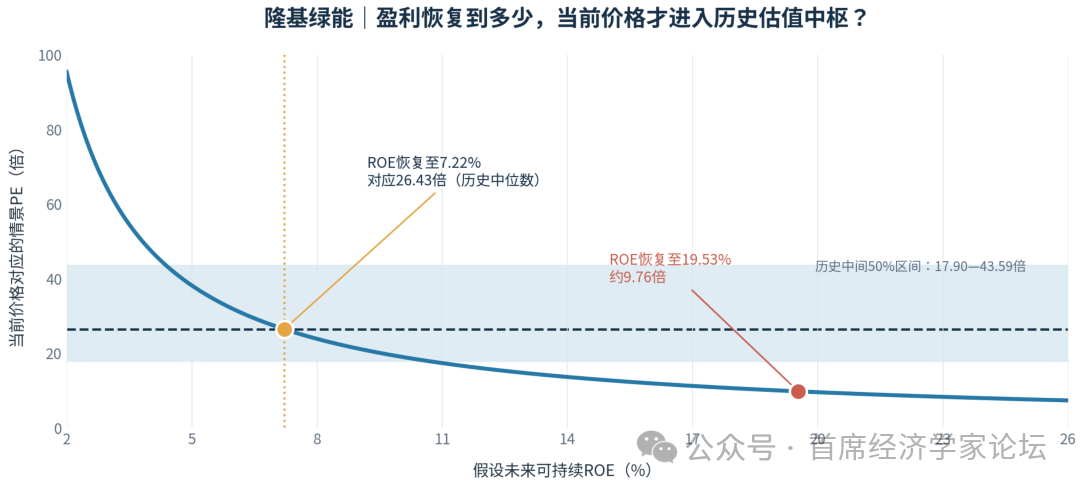
隆基的历史样本为2016Q1—2022Q2。26个季度的ROE中位数为19.53%,对应的标准化PE中位数为26.43倍。
问题是,隆基目前仍在亏损,负PE已经没法正常比较。按2026Q3的11.21元股价倒推:如果未来ROE恢复到约7.22%,对应PE为26.43倍;如果恢复到历史中位数19.53%,对应PE约9.76倍。
对隆基来说,能不能恢复盈利、能恢复到什么水平,比股价跌了多少更重要。
宁德时代:把盈利调回常态后,估值仍偏低
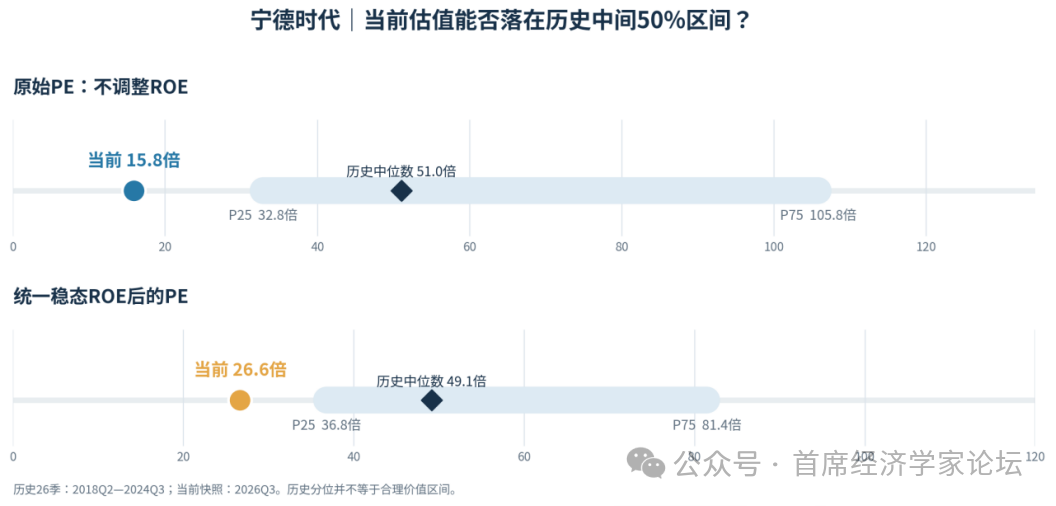
宁德的历史样本为2018Q2—2024Q3。ROE中位数为13.48%,标准化PE中位数为49.12倍,历史25%—75%区间为36.79—81.43倍。
2026Q3,宁德时代PE为15.85倍。把当期ROE折回13.48%后,修正PE约26.64倍,仍低于历史区间下沿,处在历史约3.8%分位。
换句话说,宁德的低PE并不只是当下盈利较高造成的。即使用历史中位数ROE来算,估值相对过去仍然偏低,具备一定的历史估值吸引力。
中际旭创:PE不高,不代表安全垫已经很厚
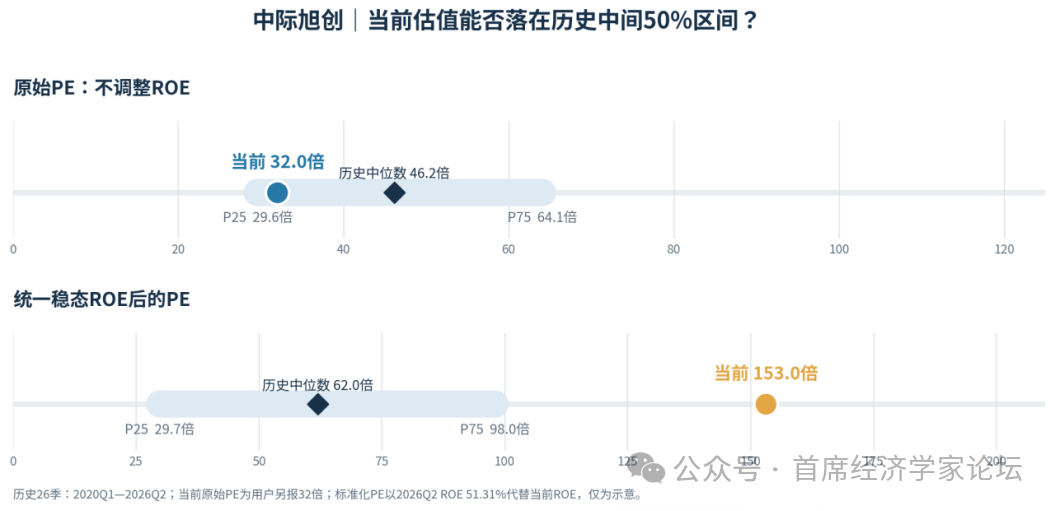
中际的历史样本为2020Q1—2026Q2。ROE中位数为10.73%,标准化PE中位数为61.95倍。
只看当前32倍PE,它处在原始PE历史约34.6%分位,处于较低分位水平。但如果用历史ROE中位数来折算,当前示意标准化PE约153倍,处于历史约84.6%分位,超过历史中间50%区间。
两种口径之所以差这么多,关键在于对高ROE能持续多久的判断。如果未来ROE逐渐回到历史水平,当前价格在这套模型下没有明显的绝对吸引力;但如果AI光模块需求带来的高盈利能维持较长时间,用10.73%的历史ROE做假设又可能过于保守。
跌下来以后,究竟怎样才算便宜?
三家公司给出了不同的答案:宁德时代在盈利还原至历史中枢后,估值仍处于历史较低分位;隆基绿能的估值吸引力取决于盈利修复;中际旭创则需要关注当前高ROE的持续性。
从跨周期估值角度看,判断股价是否超跌,不能仅依据股价回撤幅度或短期交易性反弹,更需要考察企业在稳态盈利水平下的估值位置。
若盈利回归常态后,估值仍明显偏高,说明当前价格对盈利回落的风险反映可能不足;若在相对保守的盈利假设下,估值仍处于历史低位,则可能具备一定的安全边际,但仍需结合基本面判断折价是否合理。
不过需要注意的是,历史中位数不能代替未来盈利预测,行业景气和公司竞争力也可能发生变化。但把价格与可持续的赚钱能力放在一起看,至少能避免把“跌得多”直接当成“够便宜”。
股价打了几折不重要。重要的是,利润回到正常水平以后,价格是否依然合理。