近期,一家来自苏州的国产GPU企业走到了上市关口。
格隆汇获悉,港交所披露易显示,苏州登临科技股份有限公司(简称“登临科技”)于10月25日通过主板上市聆讯,拟以18C章特专科技公司的身份登陆港股,中信证券、中信建投国际、中银国际担任联席保荐人。
登临科技走的是18C章里“未商业化公司”通道。按规则,收入不足2.5亿港元的特专科技公司,上市市值原本须不低于80亿港元,2024年8月起临时下调至60亿港元。
01
专注于GPGPU领域,估值71.9亿元
登临科技2017年11月成立于苏州,初始注册资本仅25万元,由王平、王震宇、王晨辉等人出资设立,李建文同期加入共同创业。
公司管理团队几乎都在“图芯芯片”(一家嵌入式GPU IP授权商)工作过。
董事长兼CEO王晨辉,48岁,上海大学计算机本科,先后在思源笙EDA、科泰世纪做软件,2007年起任图芯高级工程师;
首席创新官王平,46岁,清华电子工程本科、微电子硕士,历任图芯设计验证工程师、架构师、架构经理;
首席战略官李建文,61岁,清华光刻及制程本科、电路设计硕士,做过Cisco工程技术负责人、Cadence研发总监、图芯产品开发副总裁,还在北极光创投做过顾问。此外还有一位已故联合创始人王震宇。
登临科技在2026年1月完成D2+++轮融资,投后估值71.9亿元,市场消息称本次IPO拟募资约3亿至4亿美元。
公司的主要机构股东包括北极光创投、中电科投、东微半导体、高通中国、中国互联网投资基金、元禾璞华、张江燧锋等。
登临科技主营GPGPU(通用图形处理器)的研发、设计与销售,采用fabless模式,晶圆制造和封装测试外包给晶圆代工厂及OSAT厂商。
公司的GPGPU产品随着AI行业的发展不断演变,从早期以计算机视觉为中心的工作负载部署,进阶至支持生成式AI模型,再进展至更近期赋能企业级AI智能体。
目前,公司的GPGPU解决方案已落地六大主要应用领域:智慧城市、企业私有云、教育、工业质检、行业大模型及系统集成。
公司的客户主要为企业及机构用户,尤其是在智慧城市、企业私有云及教育等主要应用场景中。
这些客户包括解决方案提供商、原设备制造商及集成商,他们将公司的产品应用于真实世界环境和业务场景中,如智能监考、工业质检、LLM推理及边缘到云的AI计算等等。
2023年,公司八成GPGPU产品收入来自智慧城市;到2026年前4个月,企业私有云已占83.0%,智慧城市降至12.2%——场景重心的迁移与KS系列的放量互为印证。
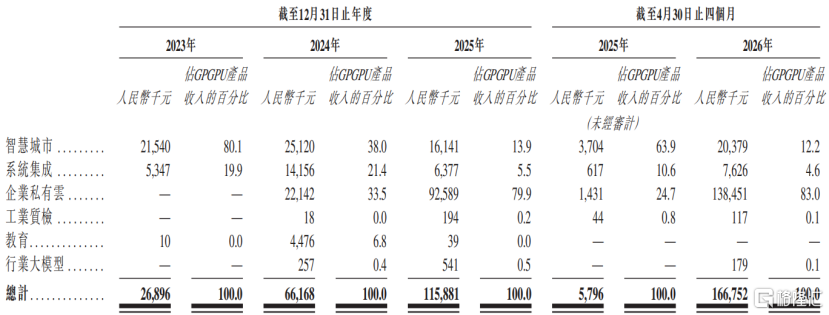
按应用场景划分的销售GPGPU产品的收入,来源:招股书
02
报告期内累计亏损约9.26亿元,研发费用较高
2023年、2024年、2025年、2026年1-4月(报告期),登临科技的营业收入分别为2793万元、8263万元、1.71亿元、2亿元。
报告期内,公司净利润分别为-3.32亿元、-2.97亿元、-2.81亿元、-1647万元,报告期内累计亏损约9.26亿元。
剔除股份支付等非现金项目后,2023年至2025年经调整净亏损为2.78亿元、2.24亿元、2.04亿元,2026年前4个月经调整净利润2058万元,经调整利润首次转正。
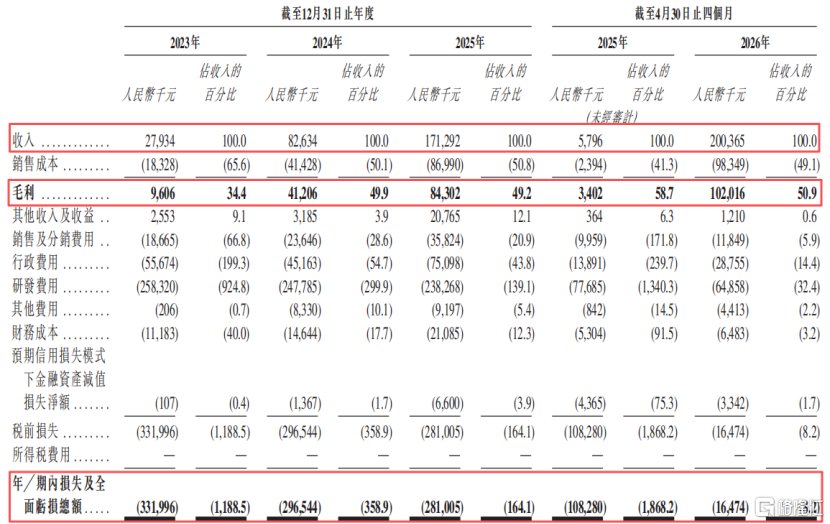
关键财务数据,来源:招股书
GPGPU产品是公司的主要收入来源,2026年1-4月占到了83.2%的比重。
值得注意的是,2025年公司收入里还有5541万元来自技术服务(芯片设计服务与IP授权),占比32.3%,其中IP授权毛利率高达95%;2026年前4个月IP授权贡献3278万元。
招股书称这部分属过渡互补性质,长期仍要看GPGPU硬件放量。
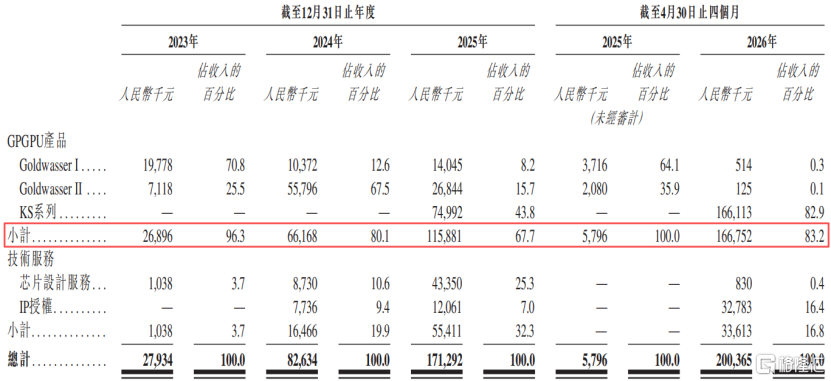
按业务线划分的收入,来源:招股书
公司客户的集中度不低,报告期各期,前五大客户收入占比分别为98.4%、85.1%、83.0%和90.4%,最大单一客户占比37.9%、25.7%、29.4%、38.0%。公司一般给客户30天账期,主要客户最长90天或分期付款。
毛利率方面,报告期内分别为34.4%、49.9%、49.2%和50.9%。
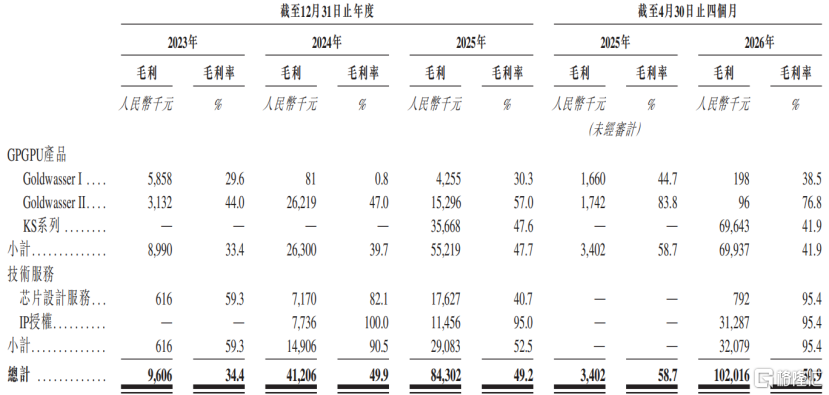
按业务线划分的毛利及毛利率明细,来源:招股书
公司业绩放量的引擎是KS系列,这是2025年推出的云端推理新品,当年卖出6400片、收入7500万元;2026年前4个月卖出10246片、收入1.66亿元,占GPGPU产品收入的82.9%,平均售价从11.7万元/片升至16.2万元/片。
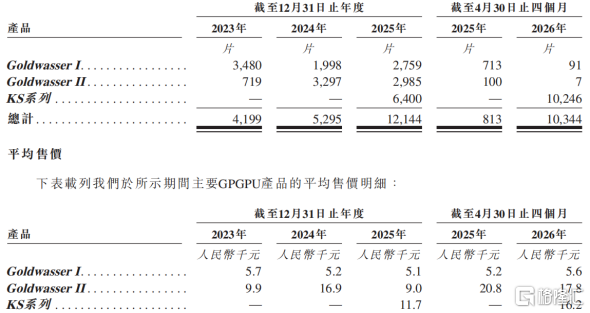
主要产品销量及平均售价,来源:招股书
较高的研发费用是导致公司业绩亏损的重要原因。报告期各期,公司研发开支分别为2.58亿元、2.48亿元、2.38亿元、6485.8万元。公司目前有172名研发人员,占员工总数近70%,核心研发人员留聘率100%。
值得注意的是,公司账上现金面临一定的压力。截至2026年4月末,公司持有现金及现金等价物4.49亿元,但流动负债达6.09亿元。
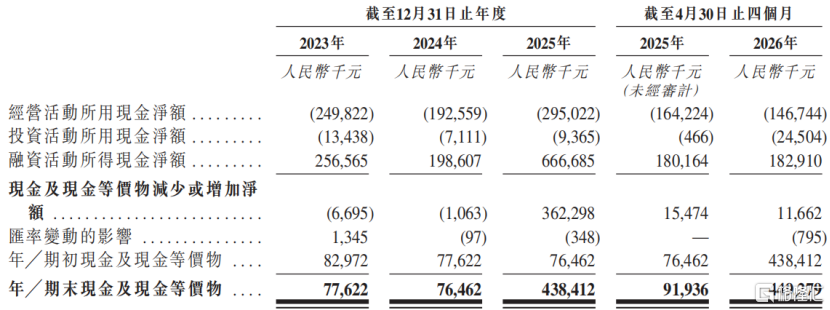
现金流量表概要,来源:招股书
03
市场增速较快,面临英伟达、AMD的竞争
GPGPU全称通用图形处理器,本质是把GPU的并行算力从“画图”挪到“算数”上,保留大量流处理器和可编程性,再针对AI的矩阵运算做系统优化,因此在全球和中国都是大模型训练与推理的主流选择。
按弗若斯特沙利文的口径,2025年中国AI计算芯片市场约2088亿元,其中GPGPU约1236亿元、占59.2%;非GPU芯片(ASIC、FPGA、可重构及光计算等)约852亿元、占40.8%;按出货量算,全年约400万颗,两类各占一半。
三条技术路线的差别就在“通用”与“专用”:
GPGPU可编程、生态成熟,算力高于FPGA与ASIC,相同用途下单位成本最低,代价是能耗最高;
ASIC把算法固化进硬件,能效优势明显、规模量产后成本最低,但功能不可更改、初期开发投入大;
FPGA靠半定制取胜,灵活但算力落后,开发环境还与主流GPU生态不兼容。
国内头部厂商里,既有走ASIC/NPU路线的玩家,也有登临这样押注通用的,赌的是模型仍在快速迭代、算法尚未定型的阶段,“什么都能跑”比“某一项跑得最快”更值钱。
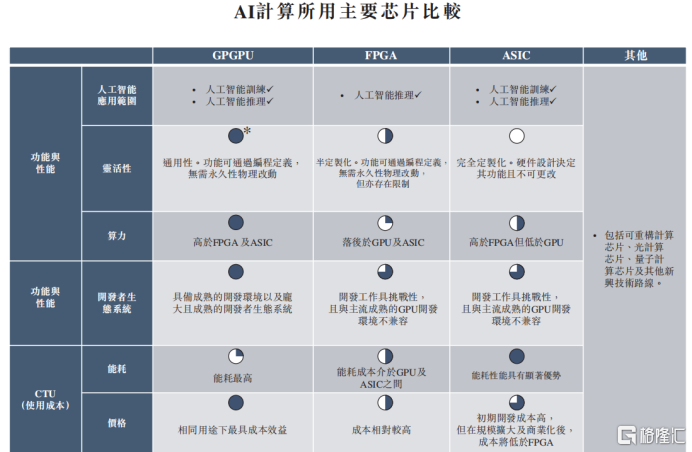
AI计算所用芯片比较,来源:招股书
从产业链看,上游是EDA与IP授权、先进制程晶圆代工、HBM及先进封装,中游是以fabless模式运营的芯片设计公司,下游则是公有云与智算中心、企业私有云、智慧城市、工业质检、教育科研等场景。
全球GPU市场2025年约1.69万亿元,预计2030年达6.17万亿元,2026年至2030年复合增速62.7%;中国市场则从2021年的640亿元增至2025年的1853亿元,预计2030年达7066亿元,2026年至2030年复合增速34.7%,仍处在渗透率爬坡的早期。
落到GPGPU,中国市场规模由2021年的235亿元增至2025年的1236亿元,预计2030年达6027亿元。内部结构上分两块:
2025年,企业AI用GPGPU为118亿元(只占9.5%),公有云AI为1118亿元(占90.5%),但后者的增速正在放缓;
主要是因为英伟达和AMD的公有云高端产品受出口限制、长期供应不足,国产厂商又因先进制程产能与认证周期填不上缺口,2026年至2030年公有云AI的复合增速降至40.5%、2030年达4942亿元;
反倒是企业AI的复合增速从2021年至2025年的58.1%进一步升至61.3%,2030年达1085亿元、占比升至18.0%。
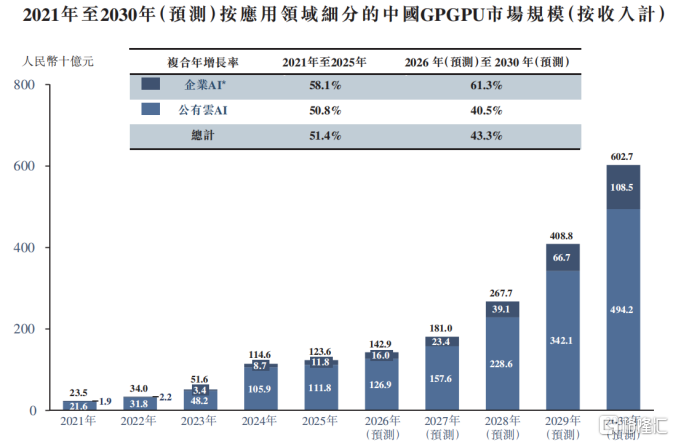
中国GPGPU市场规模(按企业AI与公有云AI划分),来源:招股书
从竞争格局来看,目前国内市场仍是国际巨头主导高端,国产厂商差异化突围。
2025年中国1236亿元的GPGPU市场里,英伟达收入1012亿元(份额81.9%),AMD收入120亿元(份额9.7%),两家合计91.6%;
国产厂商中排名最前的三家收入分别为31亿元、16亿元和15亿元,份额2.5%、1.3%和1.2%;其余所有厂商合计42亿元、3.4%,登临科技位列前十,份额不足1.0%。
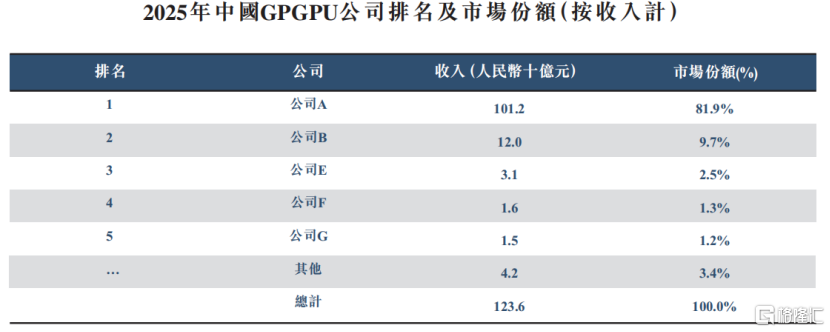
2025年中国GPGPU市场排名及份额,来源:招股书
值得一提的是,英伟达在中国整体AI计算芯片市场的份额已从2025年的48.5%降至2026年上半年的37.7%。
登临的主场在企业AI这个细分。2025年该市场118亿元,英伟达98亿元、83.1%,AMD 14亿元、12.3%,登临科技1.16亿元、1.0%排第三。
也就是说,在这个场景里它确实稳坐第三,但“第三名”对应的绝对额只有1亿出头,与第二名之间还隔着一个数量级。