智通财经APP获悉,华尔街策略师正在警告:AI云计算服务商股价的下跌,会溢出到科技交易的其他角落,并有可能把美国股市一路拖回6月的低点。
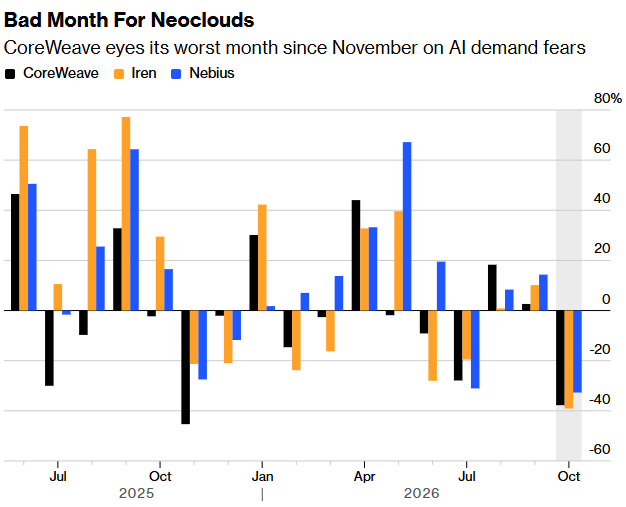
处在风暴中心的是CoreWeave(CRWV.US)。本月其债券跌至困境水平之后,这家公司自10月6日——主要美股指数创下历史新高的那一天——以来股价已下挫41%。同期其他“新云”(neocloud,即向构建和运行AI模型的公司出租算力的企业)同样录得两位数跌幅:Iren Ltd.(IREN.US)跌40%,Nebius Group NV(NBIS.US)跌36%。
先响的是债券,不是股票
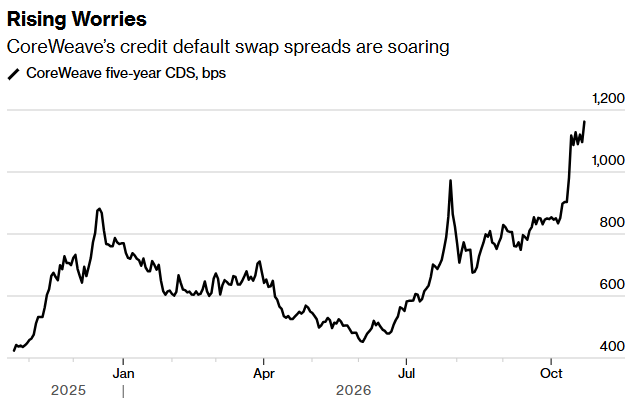
真正先出问题的是债。10月14日,CoreWeave一笔2032年到期、票面利率9.625%的债券,二级市场收益率一度触及15%;风险投资家Chamath Palihapitiya把这张收益率图发到社交平台,马斯克只回了一个词:“Yikes”(吓人)。同期,CoreWeave五年期信用违约互换(CDS)利差突破1000个基点——作为对照,软银集团约424个基点,甲骨文约288个基点;五年期CDS隐含的违约概率升至约六成。
数字背后是这门生意的形状:CoreWeave大量采购GPU、建设数据中心,再按小时把算力租给AI公司,扩张几乎完全靠举债。其总债务从一年前的约150亿美元升至6月末的约520亿美元;二季度利息支出6.40亿美元,上年同期为2.67亿美元;当季营收翻倍以上至25.8亿美元,但仍净亏损6.26亿美元。有分析师算得很直白:如果公司以9%的成本借钱,而这些投资能拿到的最好回报率只有5%,那么每扩张一步都在毁灭企业价值。
华尔街给它起了个名字——AI交易的“矿井里的金丝雀”。原因不在体量,而在它是AI资本开支链条上少数有高频公开信用报价的样本:债券为现金流定价,股票为叙事定价,所以警报总是先从债市发出。
被拧紧的不只是二级市场这个阀门。10月中旬,韩国AI算力供应商Elice在首尔上市首日暴跌32%;澳大利亚的Firmus Grid放弃了公开上市计划;英国的Nscale则在自己的IPO目标估值上遭遇阻力。CoreWeave首席执行官Mike Intrator在一份内部备忘录中也承认,“围绕竞争对手IPO与债务融资的疲软和延迟”正在渗透进CoreWeave的叙事,同时称市场的表现“不理性”。
从“微观”到“宏观”
投资者的担忧不止于已经借了多少,还包括财报季之后还要再借多少。上周,部分AI支出大户科技公司的信用风险指标被推至新高。
10月22日那个难熬的周四,纳斯达克100指数跌近3%,标普500指数录得7月末以来最差单日表现,费城半导体指数单日重挫6.72%。在此之前,费半已经连跌8个交易日,为2008年金融危机以来最长连跌。
“它现在正从一个微观事件,转变为一个宏观事件。”Reynolds Strategy LLC首席市场策略师Brian Reynolds在谈到新云股的抛售时说,“换句话说,它不只是冲击新云,而是冲击整个信用市场,然后是股票市场。”
Reynolds预计还会有进一步抛售,可能把标普500打回6月初的低点——这意味着较该指数上周五收盘再跌4.7%。按标普500指数10月23日收于7,623.68点、6月10日低点7,265.99点计算,这一跌幅约为4.7%,与他的测算吻合。他还指出,标普500已在周四跌破50日移动均线,可能一路跌回6月低点,而那正是他愿意出手的位置。“近期几周我要保持防御,”Reynolds说,“我真的很想在7,200点那个低位买入。”
融资成本如何传导到芯片?
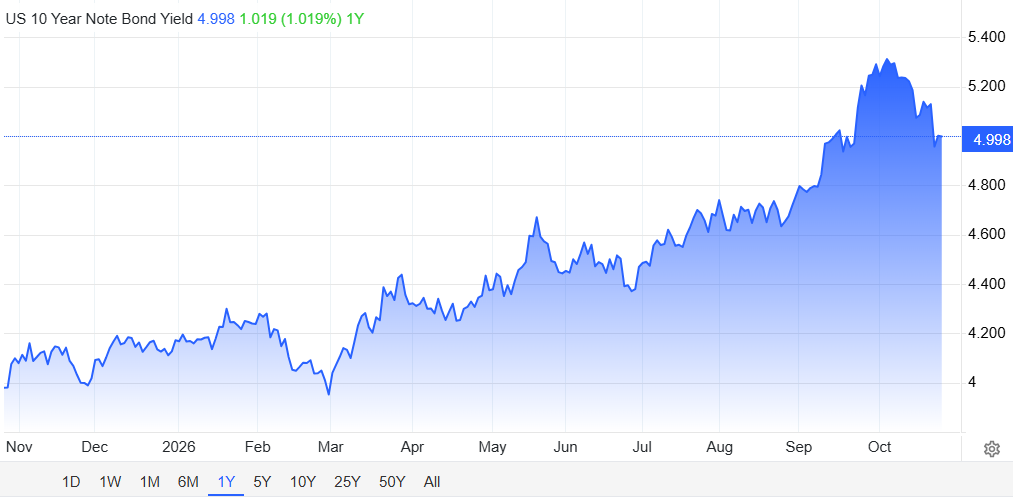
新云公司高度依赖发债来支撑支出。而随着美债收益率上行、通胀依旧顽固,融资成本正在抬升。
富国银行投资研究所全球固定收益策略联席主管Luis Alvarado说得更为直白:今年前九个月经历的那一轮宽松融资浪潮正在开始消退,“现在每一笔新增资金,尤其是边际新增资金,都会受到更加严格的审视”,投资者会仔细评估发行人究竟愿意提供多少额外的收益补偿。
CoreWeave也在找更便宜的钱——据报道,公司正争取让更多以芯片为抵押的债务获得投资级评级,以便动用保险机构的资金池;联合创始人Brannin McBee称保险端的资金“是无限的”,并强调他不把这类债务看作“可怕的债”。
富国银行首席股票策略师Ohsung Kwon指出,如果新云为安抚投资者而削减未来的资本开支计划,那将成为半导体板块的重大逆风——后者的收入直接来自为芯片支付巨款的数据中心开发商。
“如果它们开始看到融资端的风险,且市场对它们资本开支的抵触远甚于今天,如果它们明年削减资本开支,那对半导体就是一个风险。”Kwon在采访中说。
这种担忧已经压在费城半导体指数上:该指数10月以来已下跌15%。
不止科技:一次“现实检验”
不止科技股。多位华尔街策略师警告,新云的崩塌正在给更广泛的市场提供一次“现实检验”——而此时投资者本就对AI泡沫感到焦虑。
“如果AI泡沫要破裂,它很可能以一次信用事件开场:新云和高风险AI债务违约,引发一连串的估值缩水、支出削减与收缩(估值倍数与增长双双收缩)。”Sevens Report创始人Tom Essaye在上周一份报告中写道。他补充说,自己仍在持续关注信用市场的压力信号。
巴克莱由Venu Krishna领衔的策略师团队则指出,新云股目前对信用压力呈现“不对称”反应——“利差走阔引发超比例的下跌,而利差收窄带来的缓解却很有限,这凸显了市场对新云商业模式耐久性的怀疑。”他们在上周的报告中写道。
不过Krishna也表示,尽管他在股市中寻找“传染迹象”,但目前还没有看到问题扩散到科技与成长股之外的证据。投资者一直从高位科技股轮动至防御性板块,这更像是对AI交易的不确定,而非一切资产同时被抛售的无差别杀跌。
但权重最大的板块一旦被卖,指数就会被拖下去。同样是周四,标普500跌超1%,而当天上涨家数其实多于下跌家数。
“尾巴摇狗”还是“狼来了”?
市场对这一警报的定性仍存在分歧。一种看法认为,CoreWeave体量有限、杠杆偏高,属于产业链上的次要环节,如今反过来扰动万亿美元级别的AI交易,是典型的“尾巴摇狗”——一个真实的局部信用事件被过度外推成了整个AI交易的反转。另一种看法则强调,压力已经从债券市场蔓延到股票市场,英伟达、Meta等巨头同样被卷入抛售。
财报季的表现耐人寻味:Meta营收超预期,却因巨额资本开支与现金流压力遭遇大跌;超微电脑披露强劲的初步收入数据,仍未打消疑虑;特斯拉下调资本开支计划,又引发AI投入不足的担忧。西部数据交出完美财报也无法获得投资者青睐。简单来说,投入太多要跌,投入不及预期也要跌——曾经被资金追逐的AI叙事,突然迎来了挑剔的阅卷人。
Gartner则给出更长期的预警:超过3.5万亿美元的AI基础设施投资面临减值风险,到2030年超过80%的新云服务商或难以独立运营。
本周还有几道关口:美联储10月27日至28日议息会议(市场预期按兵不动),以及微软、谷歌、亚马逊的财报,都将为科技支出与盈利能力提供新的证据。Reynolds的选择是先在场边等几周——等那个7,200点。