智通财经APP获悉,乘联分会崔东树发文称,9月,我国动力和其它电池合计产量为237GWh,同比增长57%;1-9月,我国动力和其它电池合计产量为1833GWh,同比增长63%。今年电池增速从60%以上逐步下降,由于动力电池需求低迷,加之出口退税调整,电池需求逐步降速。
2026年9月锂电池装车87GWh,同比增15%。2026年1-9月锂电池装车576GWh,同比增17%。2025年动力电池的产量中装车的比例下降到44%,2026年9月动力电池的产量中装车的比例为37%,其中三元电池装车率35%,磷酸铁锂装车率37%。2026年9月锂电池车国内市场的装车126万台、同比下降12%,其中纯电动乘用车81万台、同比降6%;插混乘用车35万台、同比下降29%;纯电动货车8.2万台增22%,这样的产量数据分化严重。
2026年3季度的电池能量密度160以上的车型占比9%,相对于2025年同期的7%出现了明显的回升,这主要还是三元的高端需求有所回升。而125以下的能量密度的产品2026年下降到了0%的比例。
电池企业的竞争格局形成宁德时代(03750)和比亚迪(01211)两者相对较强的特征。宁德时代的2026年7-9月占比上升到45.1%,比亚迪的国内电池需求占比从2020年的15%上升到2023年的26.9%,其它电池企业的占比也出现了明显分化的态势。宁德和比亚迪头两家企业从2022年的72%的比例,到2026年仍保持63%的比例,其它企业有超36%左右的空间。今年中创新航(03931)、欣旺达(300207.SZ)、正力新能(03677)等表现较强。
1、动力电池的总体生产特征分析
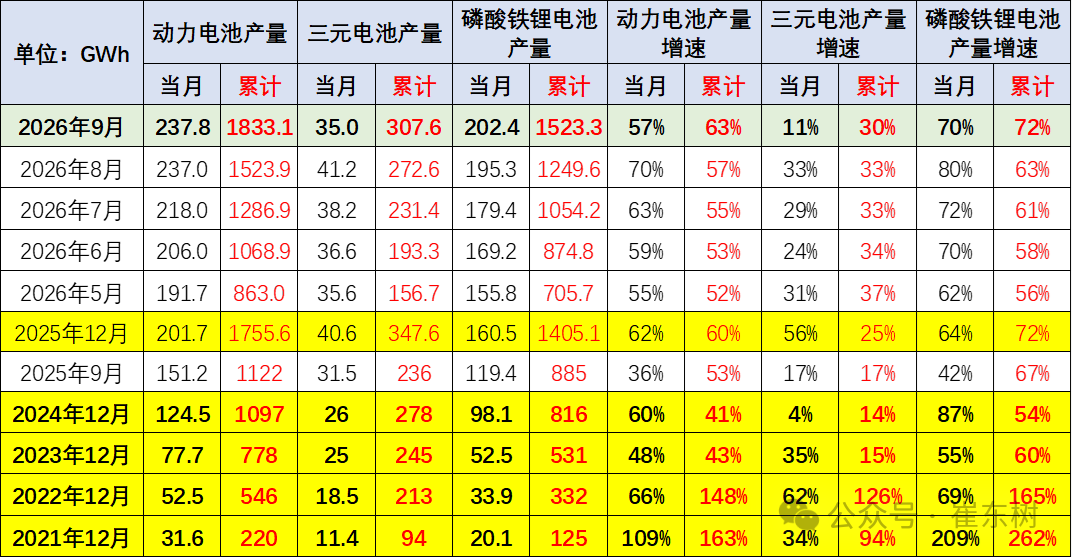
9月,我国动力和其它电池合计产量为237GWh,同比增长57%;1-9月,我国动力和其它电池合计产量为1833GWh,同比增长63%。今年电池增速从60%以上逐步下降,由于动力电池需求低迷,加之出口退税调整,电池需求逐步降速。
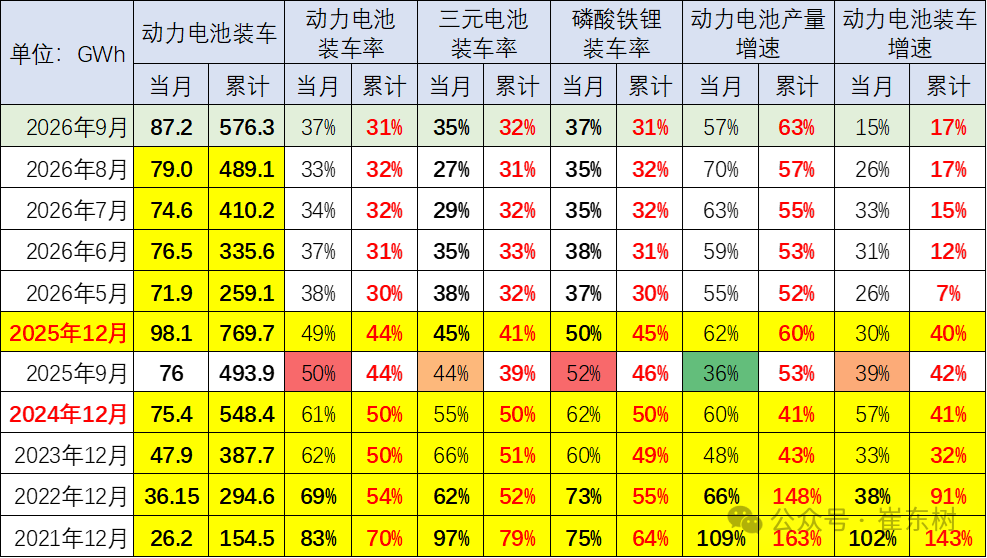
目前动力电池的产量中装车的比例在不断地降低,2021年动力电池装车的生产电池装车率达到70%;2022年是54%;2023年是50%;2024年动力电池的产量中装车的比例保持到50%;2025年动力电池的产量中装车的比例下降到44%,2026年9月动力电池的产量中装车的比例为37%,其中三元电池装车率35%,磷酸铁锂装车率37%。
今年动力电池装车景气度波动,随着货车补贴的启动,储能的需求下降,近期的装车占比逐步提升。
随着储能等产业的发展,尤其是俄乌危机带来的世界能源危机,储能等产业的电池需求增长很快,导致装车的电池占比下降较明显,但年初的市场回落带来占比的下降。动力电池和储能电池都是生产过剩和库存相对表现压力较大的。2021年和2022年动力电池的增速低于整车增速,2023年和2024年的动力电池装车偏低,电池产量持平于装车增速。2026年电池生产较多,装车起步较低,2026年年初装车率降到近期低位,9月恢复较好。
2、内销车型合格证电池装车的三元占比偏低
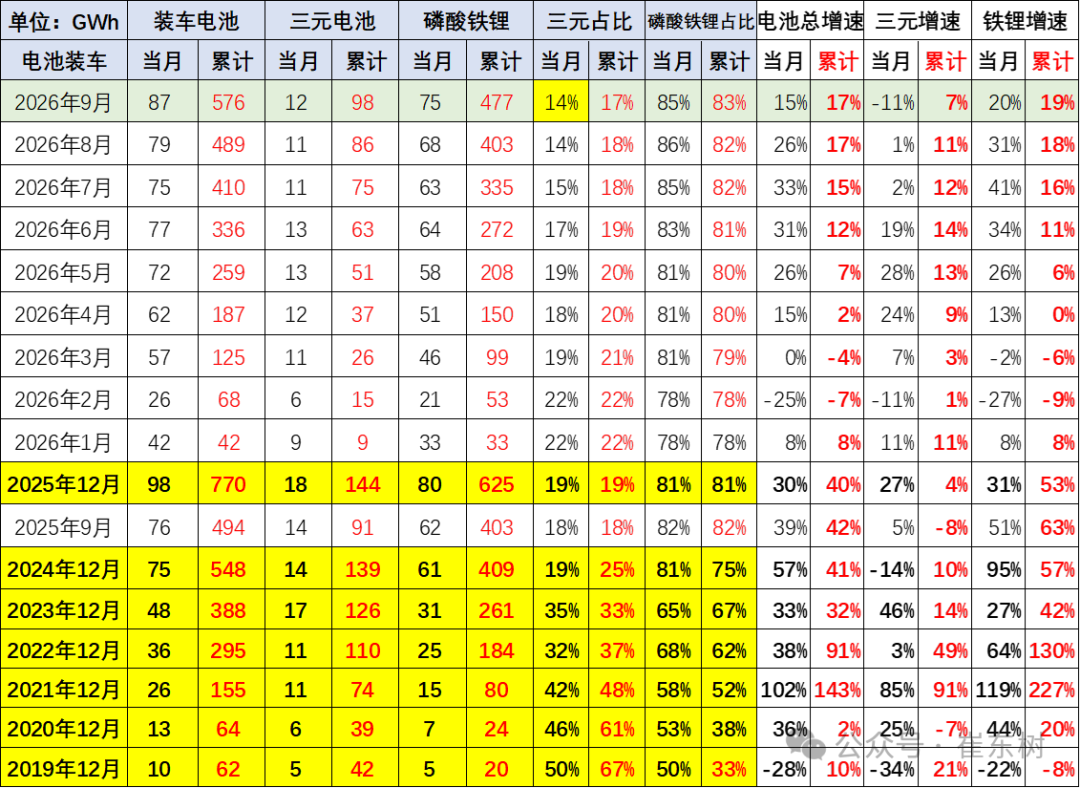
动力电池装车的需求增长是超强增速的。2019年需求增长10%;2020年内销车型动力电池装车64GWh,需求增长2%;2021年动力电池装车155GWh,需求增长143%;2022年装车295GWh,需求增长91%;2023年装车388GWh,需求增长32%;2024年锂电池装车548GWh,同比增长41%;2025年锂电池装车770Wh,同比增长40%;2026年9月锂电池装车87GWh,同比增15%,2026年1-9月锂电池装车576GWh,同比增17%。
3、汽车电池需求增长放缓
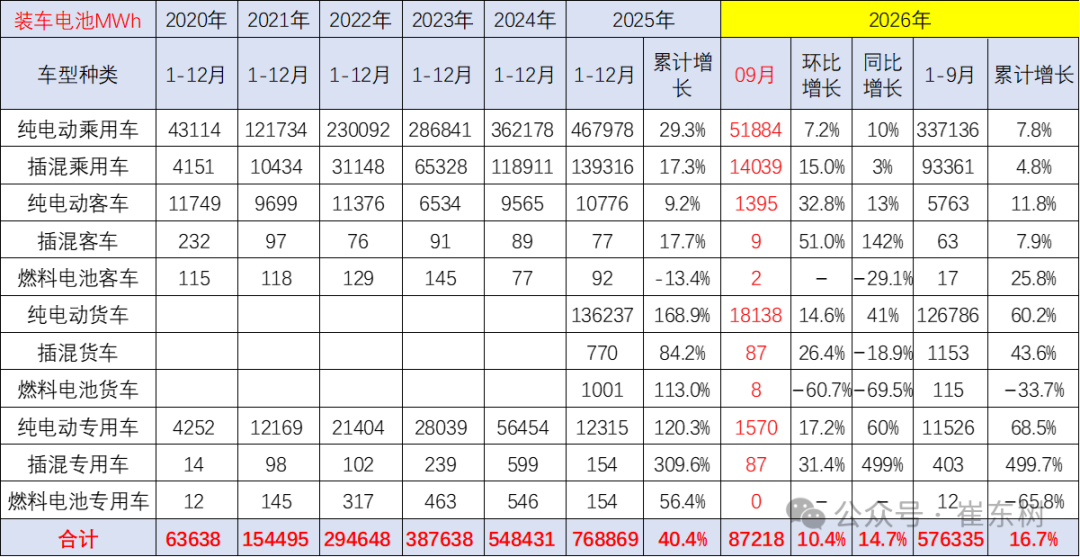
乘用车电池需求增长持续较强,2025年纯电动乘用车的电池需求增长29%,而插混乘用车的电池需求增长17%,持续较强增长。纯电动货车的电池需求也是大幅增长,达到169%。
2026年1-9月的电池装车增长增17%,其中商用车增长较强,尤其是9月的纯电动货车猛涨41%,而纯电动乘用车电池用量仅增长10%。
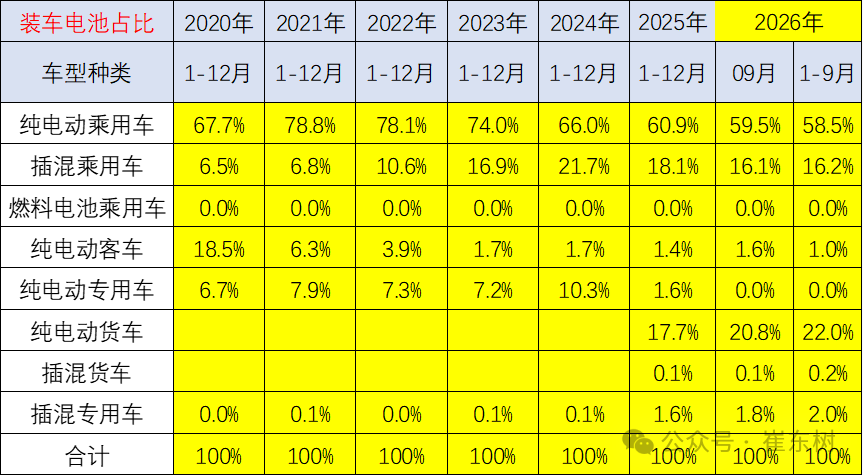
从电池装车占比看,近几年动力电池的需求结构在快速变化之中。2020年还是纯电动乘用车第一,纯电动客车第二,纯电动专用车第三的格局,而插电混动乘用车只是第四位的状态。而到了2026年,纯电动乘用车仍然保持第一位,而插电混动乘用车下降到第三位,纯电动货车上升到第二位,插混专用车维持第四位的水平,纯电动客车下降到第五位。
近几年,纯电动客车市场剧烈的下降,而纯电动专用车保持用电池量上升较快。目前来看,纯电动乘用车和插混乘用车的电池用量大幅下降,而重卡的电池用量大增,新能源补贴带来的重卡高补贴优势导致电池差异化的走势。
4、汽车合格证产量
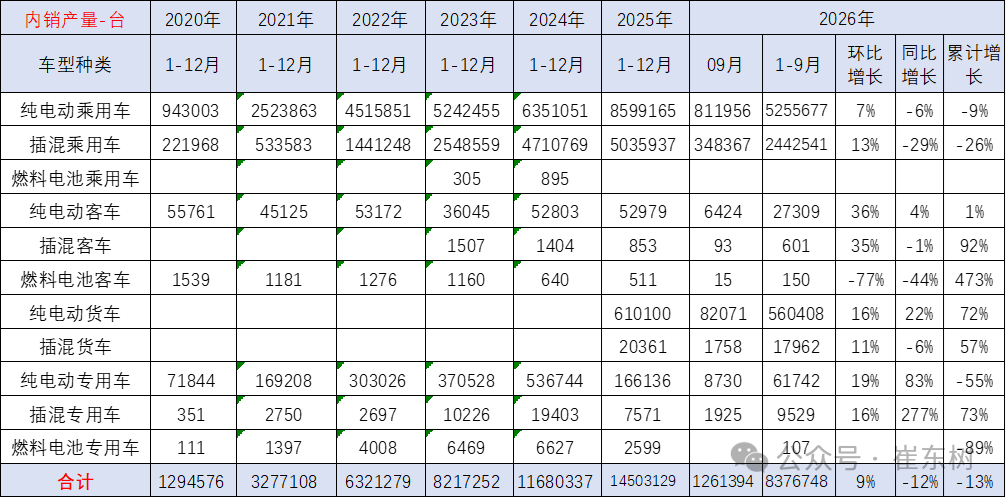
根据合格证电池量测算, 2025年新能源车国内合格证1450万台、同比增24%较强,其中纯电动乘用车860万台、同比增35%;插混乘用车503万台、同比增7%;纯电动专用车和货车78万台,这样的产量数据表现很强。
2026年9月锂电池车国内市场的装车126万台、同比下降12%,其中纯电动乘用车81万台、同比降6%;插混乘用车35万台、同比下降29%;纯电动货车8.2万台增22%,这样的产量数据分化严重。
5、配套电池企业远未充分竞争
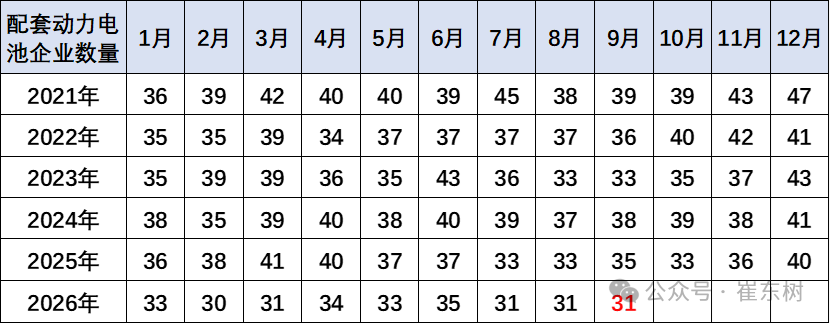
过去几年,电池市场的竞争格局并没有发生明显的变化。2026年9月配套电池企业是达到31家的年内低位。由于动力电池市场的价格有所差异,而规模增长特征相对明显,加之储能等新产业需求发展,因此电池企业获得了较强的生产和装车数量增长的特征。
6、各类车型配套电池带电量分化
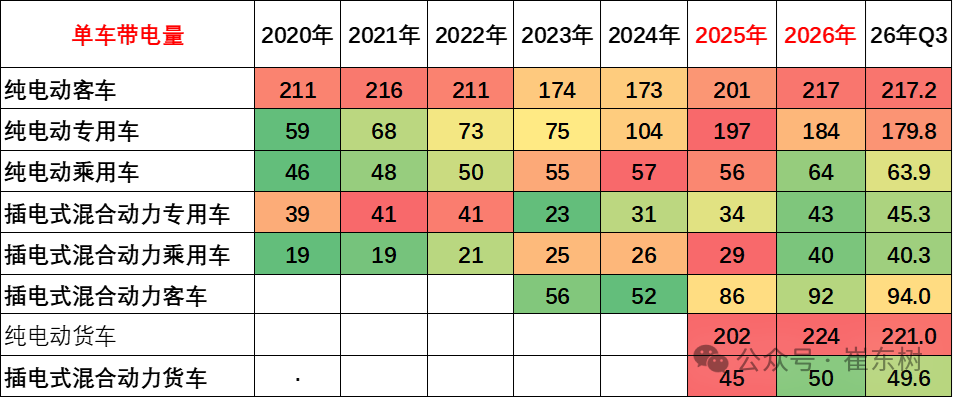
随着电池价格下跌,电动车续航里程不断增长。目前电动汽车市场高端化的需求十分强烈,而是类似于“老头乐”升级为小微型汽车、政策压力较大,导致高端化明显。2024年下半年,随着以旧换新等政策推动,小车市场回暖,微型电动车火爆,带动装机电池下降。随着电动车的成本优势体现,纯电动专用车的结构向重卡发展,带动带电量暴增。
就供应链问题来看,未来整车企业将日益强大,对电池企业、对上游产业链的控制能力会进一步加强,同时对下游的品牌营销能力的掌控也在进一步加强。在新能源的体系下,“整车为王”的特征将进一步持续体现。
7、高能量密度的电池需要回升
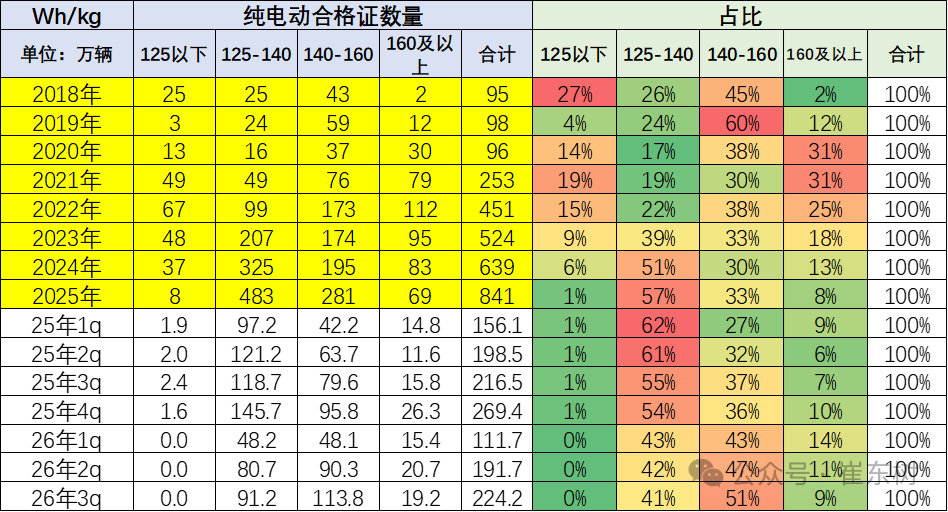
纯电动车目前主力电池能量密度区间在125到160之间。尤其2026年3季度表现比较突出的是140到160的电池占比达到51%,同比上升14个百分点。
2026年3季度的电池能量密度160以上的车型占比9%,相对于2025年同期的7%出现了明显的回升,这主要还是三元的高端需求有所回升。而125以下的能量密度的产品2026年下降到了0%的比例。
8、电池企业格局
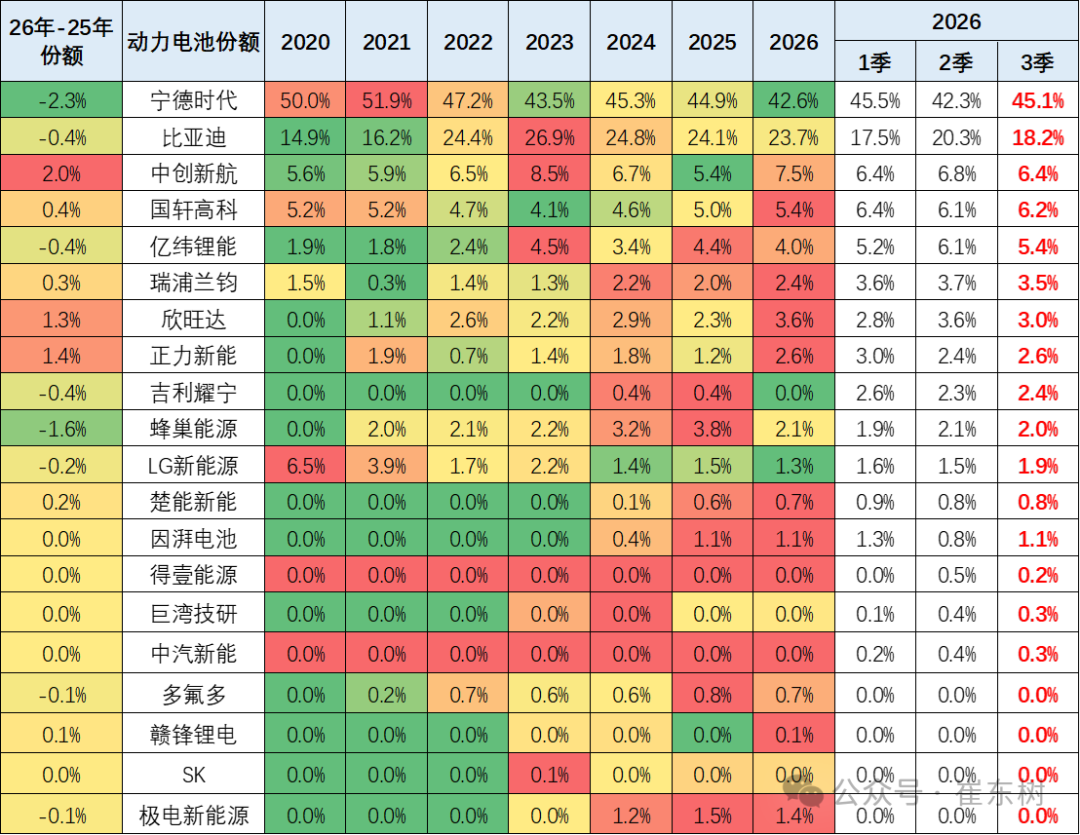
电池企业的竞争格局形成宁德时代和比亚迪两者相对较强的特征。宁德时代的2026年7-9月占比上升到45.1%,比亚迪的国内电池需求占比从2020年的15%上升到2023年的26.9%,其它电池企业的占比也出现了明显分化的态势。电池企业形成了头部企业聚集效应放缓的特征,宁德和比亚迪头两家企业从2022年的72%的比例,到2026年仍保持63%的比例,其它企业有超36%左右的空间。今年中创新航、欣旺达、正力新能等表现较强。
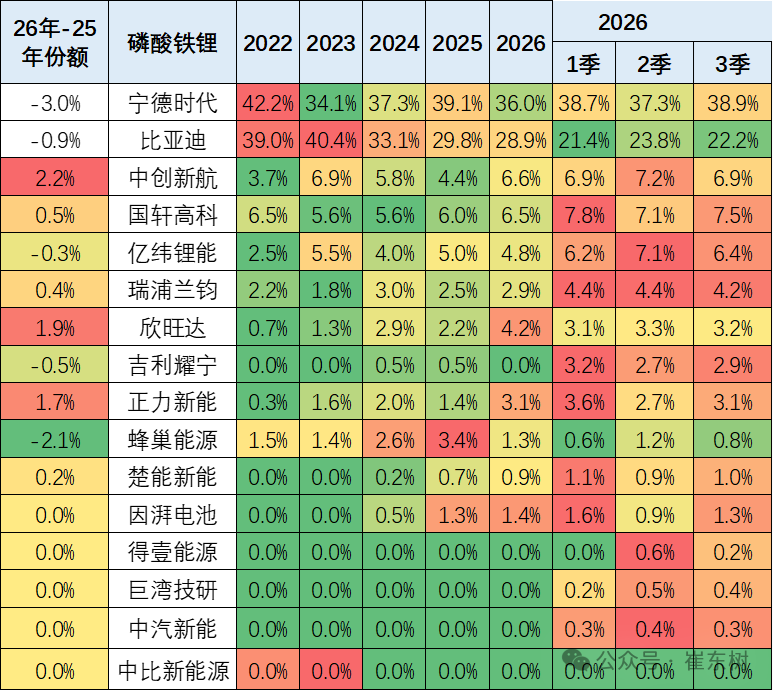
磷酸铁锂电池的产品差异优势明显。比亚迪仍然相对优秀,但今年年初处于国内调整期,出口表现很强,但没有统计到。亿纬锂能和国轩高科表现较强。欣旺达、瑞浦兰钧、吉利耀宁提升明显。
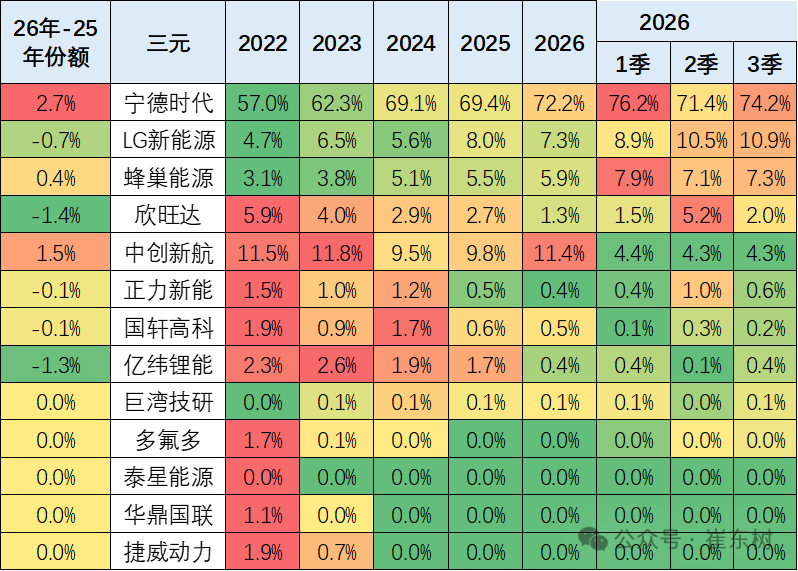
由于比亚迪全面转型磷酸铁锂电池,因此宁德时代、蜂巢、欣旺达、LG等前四家的三元电池优势更加明显,近期长城汽车的蜂巢能源表现较好。LG新能源因为特斯拉内销比例下降而统计表现偏低。