当地时间27日晚10时,以色列第26届议会选举投票正式结束。随后多家以色列媒体公布的出口民调数据表明,内塔尼亚胡领导的执政阵营与反对党阵营选情极其胶着。多数民调显示,虽然利库德集团仍为议会最大党,但是与排名第二的反对党正直党差距不大,且两大阵营均未能取得议会过半数席位。
美联储将于北京时间10月29日凌晨公布利率决议,市场普遍预期基准利率将维持不变。此前9月已加息0.25个百分点。摩根大通资产管理首席投资官、全球固定收益主管鲍勃·米歇尔周二表示,虽然美联储本周不会加息,但很可能会在12月释放鹰派信号。杰富瑞经济学家Mohit Kumar则预计,美联储周三和欧洲央行周四都不会加息。Kumar表示:“我们仍预计美联储和欧洲央行将在12月各加息一次。
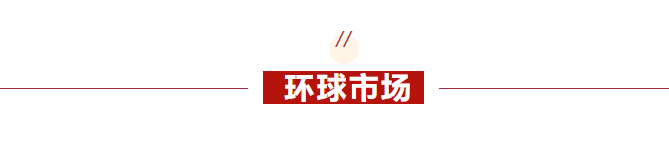
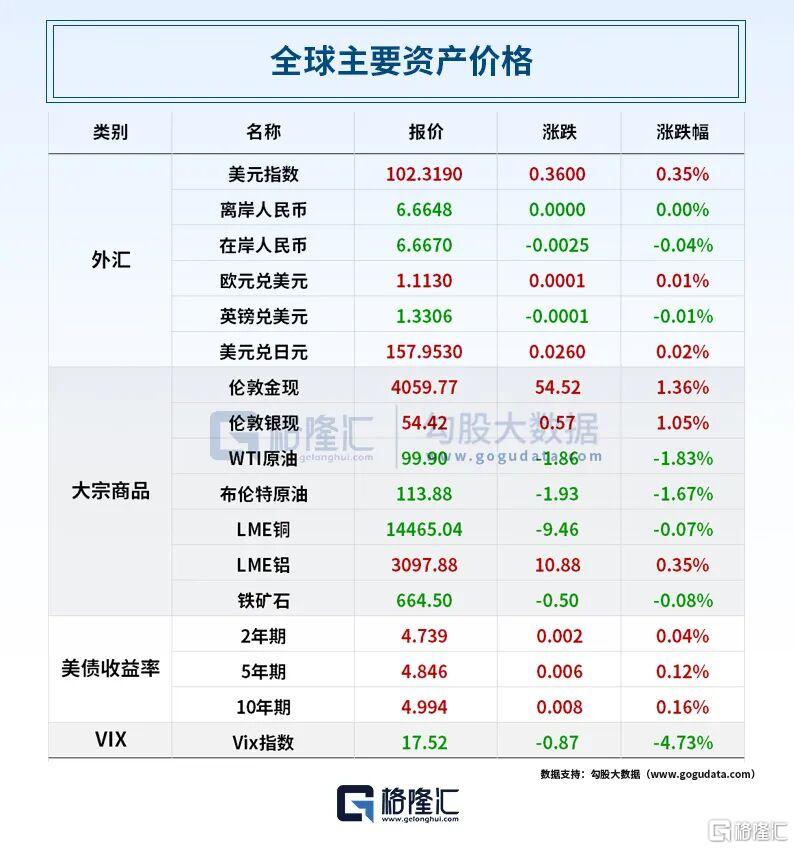
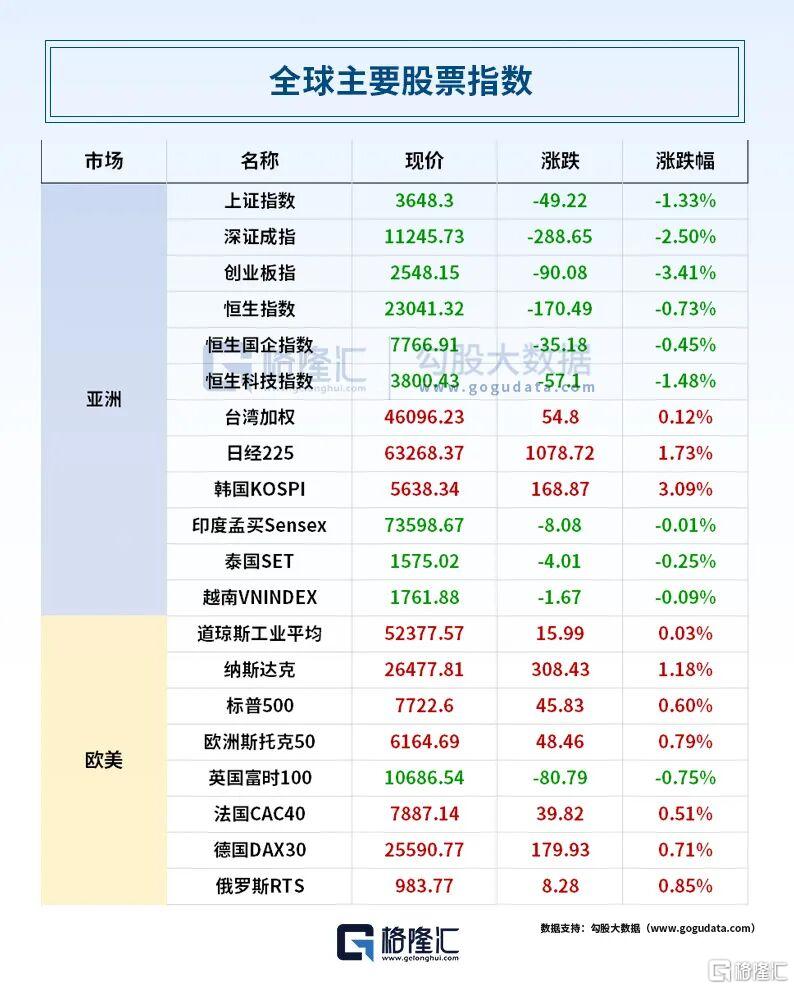
美股方面,纳指涨1.18%,标普500指数涨0.6%,道指涨0.03%。
存储、光通信板块继续走强,西部数据涨近7%,闪迪、希捷科技涨超3%,Lumentum涨超5%,Coherent涨超6%,Cerebras涨超10%,甲骨文、英特尔涨超3%。
“科技七巨头”多数上涨,特斯拉涨超4%,亚马逊、谷歌涨超1%,苹果、英伟达涨近1%,Meta跌超1%,微软小幅下跌。热门中概股中,小鹏集团、京东涨超1%,拼多多、蔚来小幅上涨;网易跌超3%,阿里巴巴、理想汽车微跌。
日韩股市方面,日经225指数涨1.73%,报63268.37点;韩国综合指数涨3.09%,报5638.34点。
大宗资产方面,油价继续回落:布伦特原油期货跌1.67%,报113.88美元/桶;WTI原油期货跌1.83%,报99.90美元/桶。贵金属走高:纽约尾盘,现货黄金涨1.09%,报4060.55美元/盎司。现货白银涨0.84%,报54.4211美元/盎司。
1. SK海力士第三季度营业利润为83.33万亿韩元,高于预期
SK海力士第三季度营业利润为83.33万亿韩元,市场预期为77.5万亿韩元;第三季度净利润为39.53万亿韩元,市场预期为59.66万亿韩元;第三季度销售额为104.62万亿韩元,市场预期为98.96万亿韩元。SK海力士预计内存供应短缺的情况将持续到2030年,与14家主要客户签署了长期合同。
2. 甲骨文宣布与英伟达扩大合作,引入谷歌TPU
英伟达与甲骨文宣布,计划将甲骨文云基础设施(OCI)的超级集群扩展至基于NVIDIA Vera Rubin NVL72系统的多吉瓦规模,以满足AI训练、推理和智能体应用不断增长的需求。NVIDIA Vera Rubin NVL72系统和NVIDIA Vera CPU现已在OCI上全面可用。
同时,甲骨文与谷歌宣布,谷歌的张量处理单元(TPU) 将首次在谷歌以外的超大规模云平台——OCI上提供。OCI将负责提供电力、冷却和数据中心网络,以大规模部署谷歌TPU。
3. 英伟达拟出资30亿美元认购Meta新股,深化AI助手Muse合作
英伟达周二宣布,将进一步深化与Meta在人工智能助手Muse及相关AI模型领域的合作。与此同时,此外,英伟达还计划向Meta投资30亿美元,认购其新发行的股票。英伟达表示,此次合作深化反映出市场对实用型AI智能体的需求不断增长。Meta计划进一步部署英伟达基础设施,包括Vera Rubin平台和Vera CPU,以支持下一代AI智能体。
4. Meta250亿美元股票发行获约5倍超额认购
知情人士透露,Meta扩大后的250亿美元股票发行获得了约为可供认购股份数量5倍的认购需求。该公司正计划筹集980亿美元资金,用于人工智能领域的支出。知情人士表示,此次普通股发行中,超过一半的股份分配给了长期持股投资者和现有股东。其中,认购规模排名前15位的投资者合计获得了约70%的发行股份。
5. 希捷科技Q1营收达42.3亿美元,同比增长约61%
希捷科技公布2027财年第一季度财报,公司营收达42.3亿美元,同比增长约61%,超出分析师平均预期的41.1亿美元;调整后每股收益为7.68美元,同样超越预期的7.39美元。公司同时上调季度股息约3%至每股0.76美元。预计第二财季营收48亿美元,上下浮动1亿美元;预计第二财季调整后每股收益9.20美元,上下浮动0.20美元。
6. 苹果回应iPhone Duo内屏开裂
苹果首款折叠屏手机iPhone Duo开售后,有媒体报道多名用户反映iPhone Duo存在内屏开裂问题。上述报道引发各界广泛关注。27日,苹果方面回应:目前,我们已经留意到有极少数iPhone Duo的内屏出现了一些问题。如果用户遇到iPhone Duo的显示屏问题,请联系AppleCare处理换机事宜。
周二,苹果公司推出新款24英寸iMac和配备14英寸屏幕的入门级MacBook Pro,这是该公司全面更新电脑产品线的两项重要升级。两款产品如今均搭载M6芯片,该芯片9月首次用于Mac mini。
7. 多家A股公司披露三季报
中科曙光:前三季度净利润17.25亿元,同比增长78.51%
均胜电子:前三季度净利润9.58亿元,新获订单超600亿元
五粮液:前三季度归母净利润97.11亿元,同比增长49.98%
金山办公:前三季度净利润26.37亿元,同比增长123.77%
包钢股份:前三季度净利润4.52亿元,同比增长94.22%
沪电股份:前三季度净利润56.22亿元,同比增长106.87%
金安国纪:前三季度净利润19.24亿元 同比增长1012.67%
铜冠铜箔:前三季度净利润3.39亿元,同比增长439.75%
铜陵有色:第三季度净利润20.54亿元,同比增长516.76%
海正药业:前三季度净利润11.46亿元,同比增长148.56%
东方盛虹:前三季度净利润46.43亿元,同比增长3573.11%
君正股份:前三季度净利润26.16亿元,同比增长922.95%
27日,东材科技、方正科技分别发布2026年三季报。与半年报相比,“牛散”章建平新进成为东材科技第三大股东,持股数量为2974.73万股,占公司总股本比例2.94%;章建平之妻方文艳新进成为方正科技第七大股东,持股数量为4069.94万股,占公司总股本比例0.92%。
9. 多位知名基金经理最新调仓
随着基金三季报的陆续披露,知名基金经理的调仓动态浮出水面。睿远基金的傅鹏博、富国基金的朱少醒均在三季度增持中际旭创,傅鹏博还新进通信测试仪器及光电子器件测试设备公司联讯仪器和光智科技,同时重点布局锗、铟两大稀有金属及其产业链。兴证全球基金的谢治宇在可投港股的两只基金中均买入基因合成龙头金斯瑞生物科技,该公司在三季度涨幅超266%。
10. 台积电据传拟将先进封装价格最高上调20%
报道称,台积电等晶圆代工及封测(OSAT)从业者正酝酿新一轮提价,准备将CoWoS封装的报价上调10%至20%,该封装技术广泛应用于高端AI处理器。芯片设备交期也随之拉长,从此前的3至6个月延长至6至8个月。一方面,芯片厂商争抢交付排期,另一方面,设备供应商难以快速扩产。据业内人士透露,台积电下游客户已无暇砍价,“只要能承诺交期便下单”。
11. 宁德时代:全固态电池2027年有望实现小批量生产
宁德时代10月27日在投资者互动平台表示,公司在全固态电池上持续坚定投入,技术处于行业领先水平,2027年有望实现小批量生产。另外,近年来公司根据市场需求加快产能建设进度,随着今年产能的陆续投产,产能紧张程度有所缓解。但市场需求也在持续增长,整体而言,接下来产能利用率仍将处于较高水平,保持较健康的状态。
12. 报道称欧盟计划减少从中国进口相关产品,外交部回应
外交部发言人郭嘉昆主持例行记者会。彭博社记者提问,我们从知情人士那里获悉,欧盟计划采取贸易措施,减少从中国进口化工产品、家具和机械等产品,该措施可能在明年一季度推出,请问中方有何评论?郭嘉昆表示,我们希望欧方尊重市场经济和公平竞争原则,避免滥用贸易救济工具,以实际行动推动中欧关系健康稳定发展。
1.国家统计局:1—9月份全国规模以上工业企业利润增长15.5%
国家统计局数据显示,1—9月份,全国规模以上工业企业实现利润总额60337.4亿元,同比增长15.5%。9月份,全国规模以上工业企业利润增长14.4%。从行业看,1—9月份,算力与数据中心建设带动光纤制造、光缆制造行业利润分别增长5.7倍和1.1倍。
2. 国家能源局:1—9月全国电力市场交易电量同比增长18.9%
国家能源局发布的数据显示,2026年9月,全国各电力交易机构完成交易电量6737亿千瓦时,同比增长17.5%。2026年1—9月,全国各电力交易机构累计完成交易电量58536亿千瓦时,同比增长18.9%。
3. 美国9月耐用品订单环比增长1.8%,高于预期
美国9月耐用品订单环比增长1.8%,预期为增长1.7%,前值由下降0.1%修正为增长0.1%。分析指出,美国9月核心制造业资本品新订单增加,相关产品出货量大幅攀升,表明第三季度企业设备支出仍保持强劲增长势头。在AI领域大举投资的推动下,企业设备支出已连续两个季度实现两位数增长,为制造业和整体经济提供了重要支撑。
4. 中国作为首批签约国签署《联合国可转让货物单证公约》
当地时间10月26日,《联合国可转让货物单证公约》签约仪式举行,包括中国、加纳在内的26个国家成为《公约》的首批签约国。《公约》通过在国际规则层面创设适用于所有跨境运输方式的“可转让货物单证”,打破数百年来只有海运提单才能代表货权的制度壁垒。
5. 德意志银行:美股年底上涨行情有望启动
德意志银行全球宏观研究主管Jim Reid 27日表示,根据1928年以来标普500指数的历史季节性表现,美股可能正处于年内最后一轮下跌的低点,随后有望迎来年底上涨行情。历史数据显示,普通年份美股通常在9月初见顶、9月底触底反弹,随后于10月下旬再次回落,并从此逐步上涨至年底。随着11月3日中期选举临近,选举周期与年底季节性上涨因素可能形成共振,但伊朗局势、AI及法国政治风险仍可能扰乱市场,历史规律也不意味着股市必然上涨。
1.《上海市加快发展新一代智能制造行动方案》印发
10月27日,上海市经济信息化委印发《上海市加快发展新一代智能制造行动方案》。《行动方案》提到,支持将AI技术与装备深度融合,推动智能制造装备升级为装备智能体;研制推广物理AI装备,研制具备自主感知和决策能力的机器人、工业母机、检测装备等智能制造装备;支持人形机器人、协作机器人、高精度重载机器人等机器人创新突破等。
2. 广电总局新规:有线电视不得播放开机广告
国家广电总局日前正式发布《有线广播电视运营服务管理规定》,将自11月27日起施行。《规定》强调,任何组织或者个人不得擅自对有线广播电视节目内容进行更改,不得擅自截传、干扰、解扰传输信号和业务呈现。有线广播电视运营服务提供者应当简化遥控操作,实现遥控器一键切换直播信源。
3. 崔东树:1-9月汽车行业利润率3.3%
10月27日,中国汽车流通协会乘联分会负责人崔东树发文称,2026年1~9月汽车生产2337万台,同比降4%,收入80435亿元增2.6%,成本71627亿元增3.8%,利润2675亿元降23%,销售利润率3.3%;其中9月的汽车生产306万台,销售收入10374亿元增0.6%,成本9257亿元增2.5%,利润142亿元降68%,销售利润率1.4%,处于近4年的低位。
昨日,A股方面,A股方面,沪指跌1.33%报3648.30点,深证成指跌2.5%,创业板指跌3.41%。软件开发、军工装备、半导体、存储芯片等板块下跌,电机、银行、零售、港口航运等板块上涨。
港股方面,恒生指数跌0.73%报23041点,国企指数跌0.45%,恒生科技指数跌1.48%。化妆品、应用软件、煤炭股、存储概念、保险股等板块上涨,新能源车企、生物技术、物理AI、商业航天、内房股等板块下跌。
主力动向,南向资金净卖出港股12.38亿港元。其中:净买入小米集团5.45亿、智谱4.26亿、中国移动4.15亿;净卖出长飞光纤光缆5.18亿、建滔积层板3.05亿、中芯国际1.92亿。
两市融资余额:截至10月26日,上交所融资余额报12346.97亿元;深交所融资余额报11545.62亿元;两市合计23892.59亿元,较前一交易日减少55.63亿元。