文| 极客电影 葱葱
10月20日,Netflix交出2026年三季度财报,营收129亿美元,同比增长12%,是近三年增速最慢的一次。Netflix联席CEO泰德·萨兰多斯(Ted Sarandos)在财报会上称: ㅤ
我们本可以做的更好,现在我们看到了一个机会,可以将我们的产品线提升到一个新的水平。
话可以随便说,但股价很诚实。财报发布以来,Netflix的股价一路走低。
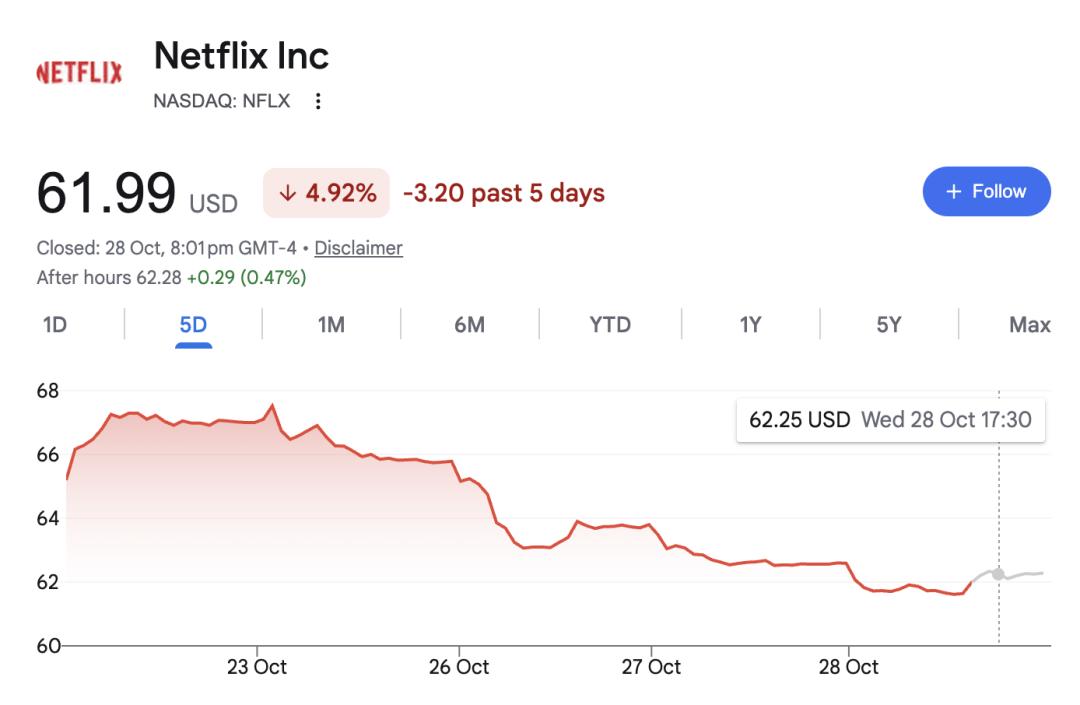
近五天,Netflix股价累计下跌4.92%
20年前,Netflix用流媒体服务颠覆了好莱坞。但现在,它正面临来自四面八方的夹击。 ㅤ
10月初,派拉蒙天空之舞(Paramount Skydance)以1100亿美元完成了对华纳兄弟(Warner Bros Discovery)的收购,合并后公司更名为天空之舞影业(Skydance)。不到半月后,CNBC报道称马斯克向Skydance注资10亿美金,为这家好莱坞大厂添上了浓浓的科技属性。
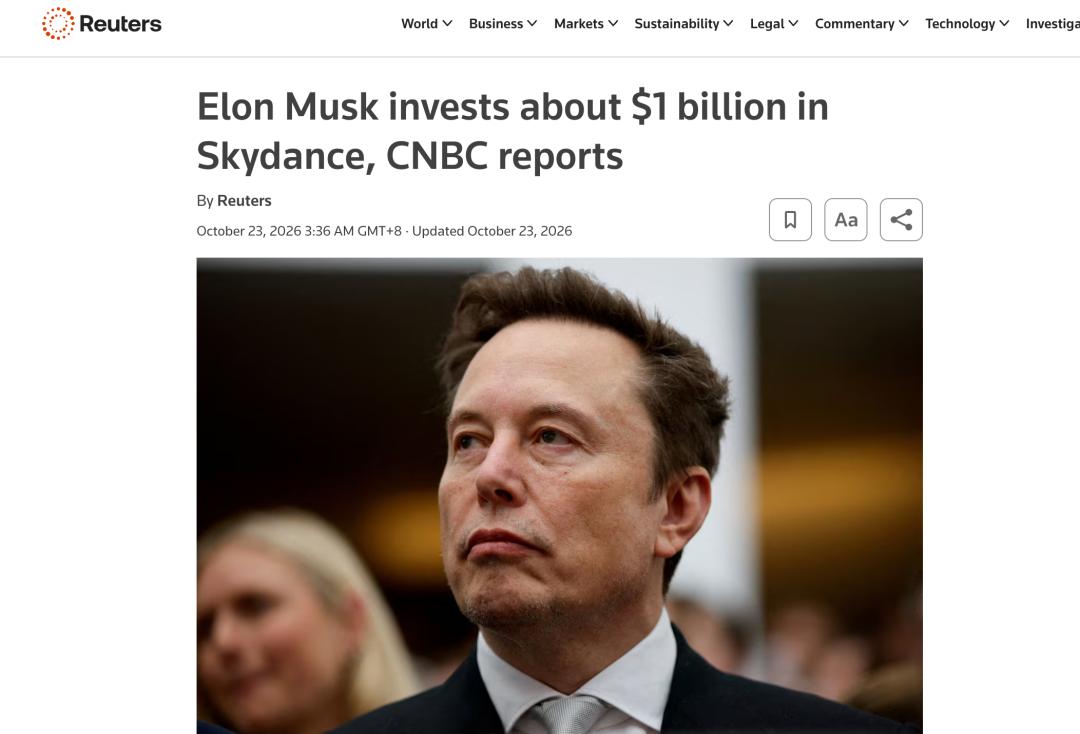
CNBC报道,马斯克向Skydance注资10亿美金
另一边,YouTube和TikTok等平台正吸引越来越多观众,蚕食用户的有限时间,短剧平台的层出不穷,更是给新一代内容平台的竞争添了一把火。 ㅤ
前有好莱坞巨头抱团取暖对抗流媒体平台,后有YouTube和TikTok竖屏视频和短剧挤占用户时间,抢走新一代年轻人心智,夹缝中的Netflix何去何从?
01 “六大”变“四强”,好莱坞电影巨头抱团,Netflix碰上更强对手
2026年,派拉蒙叫板Netflix,把原本的827亿美元抬高到1100亿美元,虎口夺食,抢下华纳兄弟,新公司重命名为天空之舞。华纳兄弟拥有的流媒体服务HBO,也被视为Netflix最强劲的对手之一。 ㅤ
这笔收购完成后,派拉蒙和华纳都被鼎鼎大名的甲骨文创始人拉里·埃里森之子戴维·埃里森收入囊中。埃里森对华纳觊觎已久,2025年9月曾三次出价要吞并华纳。 ㅤ
而在2025年8月,历时一年半拉锯战后,戴维·埃里森的天空之舞传媒以80亿美元先完成了对派拉蒙的收购。近年来,派拉蒙几乎每年都在亏钱。
美国纽约时代广场,派拉蒙全球办公室外的广告牌展示Skydance、华纳兄弟和派拉蒙标志
2025财年,迪士尼营收944.25亿美元,净利润124.04亿美元;其中流媒体业务营收246.14亿美元,营业利润13.27亿。 ㅤ
相比之下,派拉蒙2025年全年营收约290.3亿美元,净亏损约31.3亿美元,流媒体还处于亏损泥淖。 ㅤ
收购派拉蒙后,天空之舞传媒用了一年多时间,以1100亿美元高价压过Netflix,完成对华纳的收购。华纳旗下不仅拥有电影和电视工作室,还拥有流媒体服务平台HBO,是当下Netflix、Disney+最有力的竞争者。 ㅤ
两家大型公司合并后,预期实现60亿美元的成本节省。戴维·埃里森还任命了美泰(Mattel)的前董事长兼CEO伊农·克雷兹(Ynon Kreiz)担当联席CEO,负责日常运营和整合工作。克雷兹是《芭比》电影背后的关键商业推动者之一,曾在美泰推动过大规模成本削减。
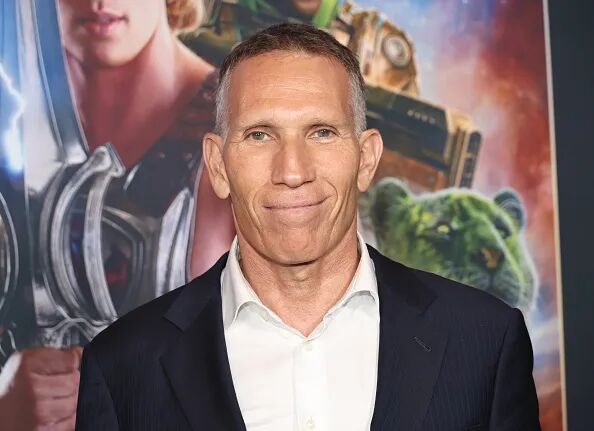
伊农·克雷兹ㅤ ㅤ
10月26日,路透社获取的一份备忘录显示,天空之舞影业向部分员工提供一次性自愿买断方案,其执行效率可见一斑。ㅤ
完成华纳的收购后,戴维·埃里森在X平台发文写道: ㅤ
派拉蒙与华纳兄弟塑造了一个多世纪的流行文化。将两家企业整合,我们并非改写历史,而是为这两家标志性制片厂配备更强大的发展引擎。 ㅤ
天空之舞的这一操作,和当年的迪士尼几乎如出一辙。 ㅤ
2019年,迪士尼713亿美元吞下福克斯,完成流媒体平台的重要布局。并购结束后,迪士尼拿到了原本属于福克斯的Hulu股份,成为Hulu的最大股东。迪士尼,这家好莱坞巨头终于在流媒体时代与Netflix有了抗衡之力。 ㅤ
更绝妙的是,收购达成不到一个月内,马斯克向天空之舞注资10亿美元。 ㅤ
马斯克与甲骨文创始人拉里·埃里森关系密切,马斯克此举也算是投桃报李了。2022年,拉里·埃里森在马斯克将X(前身为Twitter)私有化的交易中投资了10亿美元。 ㅤ
伴随这两笔收购,好莱坞“六大”该抱团的抱团,成了“新四强”。除了派拉蒙和华纳兄弟组成的天空之舞,迪士尼外,还有环球影业和索尼。其中,天空之舞拥有HBO,迪士尼拥有Disney+、Hulu,天空之舞Paramount+、HBO Max等。 ㅤ
JustWatch报告显示,Hulu的流媒体市场份额攀升至13%,Disney+占17%,HBO Max 占11%,Paramount Plus拥有3%,Netflix仍然是流媒体老大,拿走了19%的市场份额,但环比下降一个百分点。 ㅤ
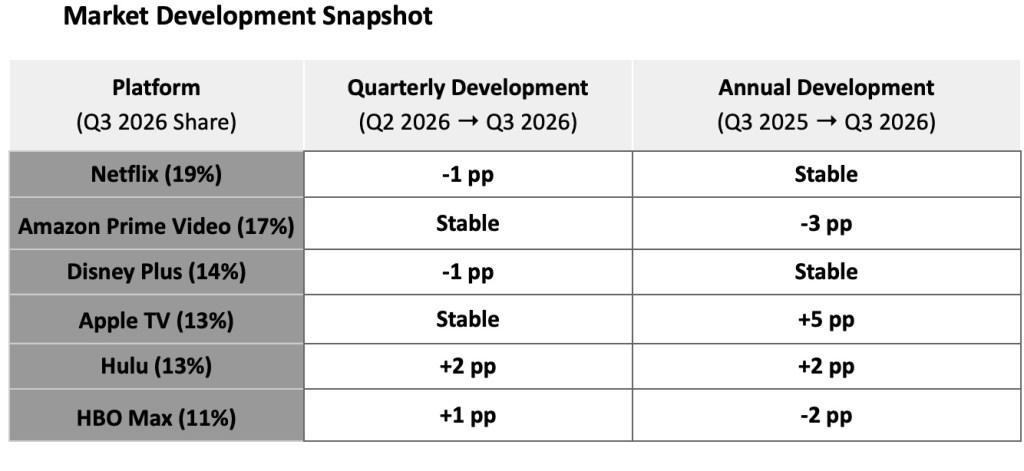
2026年第三季度SVOD市场份额,根据用户在网站、电视和移动应用上的互动情况计算得出
ㅤ戴维·埃里森在一份致员工的备忘录中概述了他的愿景,言语间直指流媒体巨头Netflix,他表示: ㅤ
此次合并是“打造以创意和技术为驱动力的下一代媒体娱乐公司”的契机。他还补充说,目标不仅仅是扩大规模,而是“挑战业内最大的竞争对手”。 ㅤ
如果说过去传统巨头布局流媒体,不能跟Netflix这样的互联网原生流媒体平台比拼,那么现在,好莱坞的派拉蒙和华纳这两大好莱坞传统制片大厂不仅抱团了,还傍上了互联网巨头,Netflix没有担忧恐怕才是假的。要不然,Netflix当初也不会抢着收购华纳。
戴维·埃里森在接受CNBC采访时说:ㅤ
我们正在组建一支真正的产品和技术团队。我们坚信人工智能是艺术家的工具,而不是反过来。 ㅤ
传统好莱坞电影巨头IP资源、流媒体布局,叠加科技巨头的效率,Skydance毫无疑问将成为Netflix最大的劲敌之一。 ㅤ
02 YouTube抢占客厅,AI短剧狂飙,Netflix涉足短视频内容ㅤ
Netflix面临的隐忧还远不止于此。好莱坞巨头们抱团成拳之外,YouTube正在成为Netflix最有力的竞争者之一。 ㅤ
Digital i的数据显示,2025年,YouTube单用户每日使用时长从87.2分钟增加到99.1分钟,Netflix则从100.5分钟下降到93.4分钟。 ㅤ
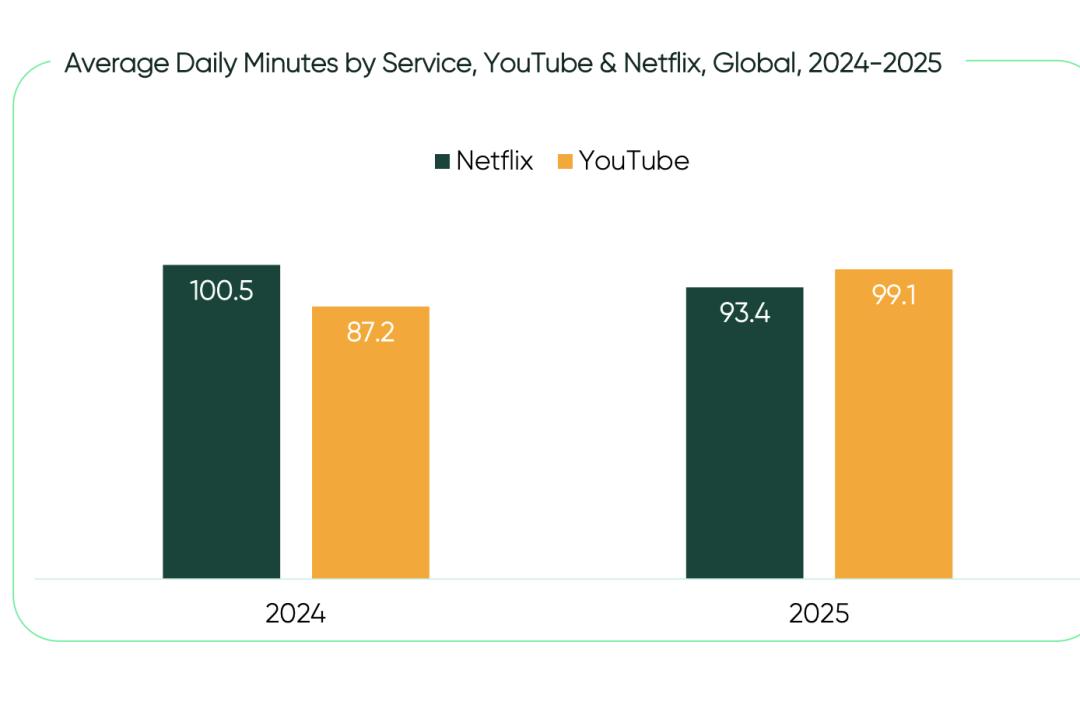
YouTube正在成为用户花费时间最多的平台
ㅤ尼尔森的报告显示,2026年8月,YouTube在电视总收视时长占比达到创纪录的15.8%,是收视份额最高的平台。作为对比,Netflix的市场份额为7.7%。
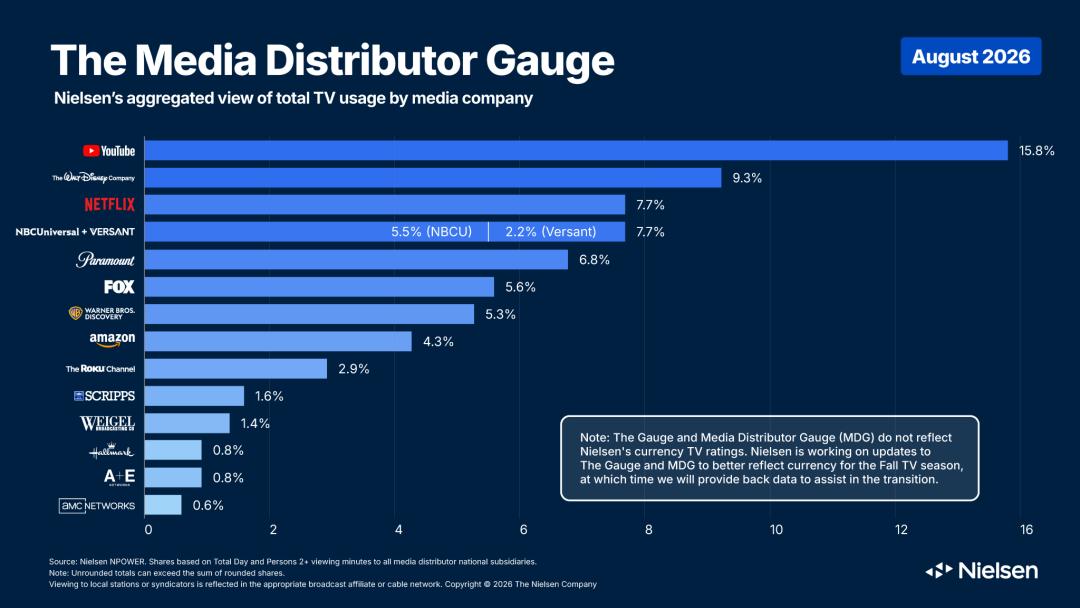
YouTube 8月占美国电视观看15.8%
2026年4月,Netflix在美国电视的市场份额首次跌破8%,此后5月微微反弹回8.0%,6月到8月,又连续三个月跌破8%。YouTube的市场份额却一路从1月的12.5%涨到15.8%,已经连续七个月稳定在13%以上。 ㅤ
在Netflix的前方,还有迪士尼、华纳,他们分别拿走了9.2%和8.9%的市场份额。YouTube持续增长,Netflix却在持续下探。更重要的是,这种趋势在未来很有可能持续下去。 ㅤ
2026年三季度,YouTube广告收入增速放缓至9.2%,但电视大屏成为YouTube的重要收入来源,客厅电视观看贡献了YouTube总广告收入的三分之一以上。 ㅤ
同时,YouTube的订阅收入增速已经超过广告收入增速,平台每天上传的视频数量超过2000万个。 ㅤ
美国加州大学洛杉矶分校最新发布的《青少年与屏幕》报告显示,在被问及哪些媒体能够讲述故事时,72.9%的受访者选择YouTube。近五分之四的人认为短视频可以讲述故事,其次才是电视节目、电影和电子游戏。此外,64.2%的受访者,认为TikTok能讲故事。
报告指出,年轻观众在越来越多的平台上欣赏和观看各种长度的故事,从手机上的30秒TikTok短视频到电影院的完整电影。 ㅤ
用户有限的总时间,正在被不同的平台分流。除了YouTube和TikTok,一大批短剧平台涌现出来,也在从Netflix这些传统流媒体平台中争抢份额。 ㅤ
Omdia判断称,微剧在移动端用户参与度方面已超越流媒体。2025年四季度,一位用户每天花在ReelShort的时间为35.7分钟,在Netflix的花费时间则为24.8分钟。 ㅤ
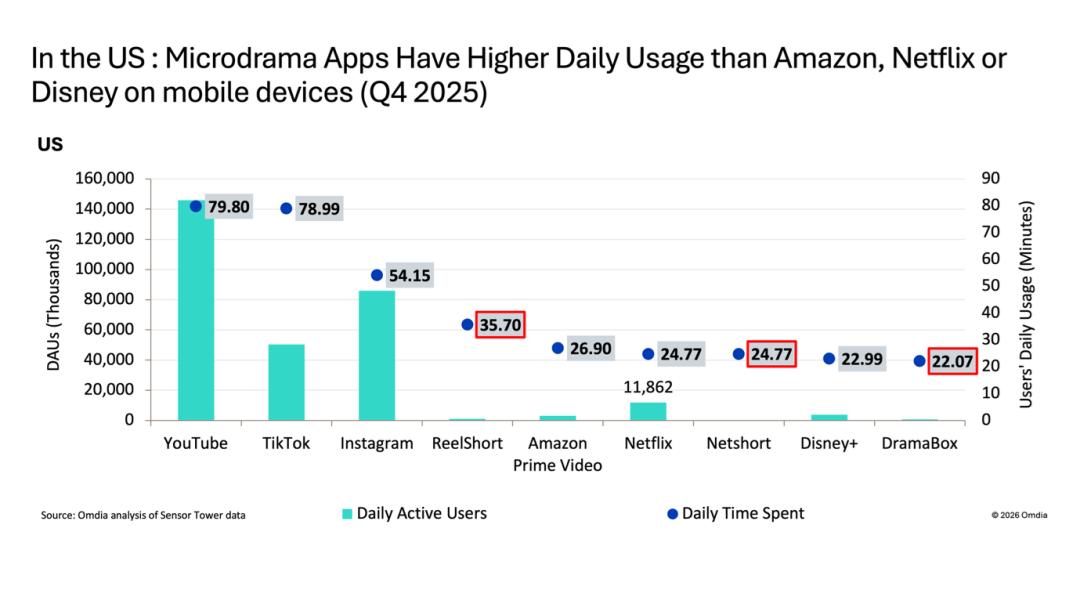
微型剧在每日观看时长方面优于流媒体
ㅤSensor Tower的数据显示,2026年一季度,全球短剧应用下载量延续快速增长态势,突破8.5亿次,同比增长140%。增长主要集中在东南亚、拉丁美洲和印度,三大市场合计贡献四分之三以上下载量。 ㅤ
二季度,多数短剧应用下载量有所回落,但字节的PineDrama首进Top 20短剧应用下载量榜单,展现出字节在短视频内容领域的杀伤力。 ㅤ
PineDrama发布于2025年12月,但直到今年3月才开始大规模推广。至2026年9月,PineDrama下载量已经突破1亿,日活跃用户稳定在700万+。ㅤ
上线9个月,PineDrama注册用户过亿
ㅤNetflix也意识到了短剧和竖屏视频的潜在威胁,探索相关方向的可能性。2025年10月,Netflix首席技术官伊丽莎白·斯通表示: ㅤ
Netflix正在探索竖屏视频,以此作为尝试新型内容的一种方式,但并不想与TikTok或其他短视频应用直接竞争。 ㅤ
2026年4月,Netflix宣布推出Clips,这是一个全新的竖屏视频推送功能,能根据用户喜好推送精选的剧集、电影和特别节目的短片。 ㅤ
10月26日,Netflix宣布,2027年将推出主题“短片”分类,以及更多围绕类型、情绪或兴趣打造的细分内容。 ㅤ
对于在短视频内容方向的布局,泰德·萨兰多斯在三季度财报会议上回应称,Netflix约95%的支出都集中在核心业务上,短视频、第三方或用户生成内容等都处于早期探索阶段,严格控制这些领域的投入。 ㅤ
03 裁员、换帅,Netflix如何重新定义自己的内容竞争力
ㅤ大屏幕端,传统好莱坞抱团取暖,科技资本则可能进一步改变精品内容的分发方式,俨然要形成对Netflix的围剿之势。 ㅤ
移动端,YouTube、TikTok和一系列短剧平台虎视眈眈,争夺用户的有限时间。 ㅤ
双面夹击下的Netflix,必须向观众和投资者回答的一个问题是: ㅤ
当越来越多的平台争夺用户时间,它应该如何重新证明自己的内容价值? ㅤ
10月初,Netflix联席CEO泰德·萨兰多斯在一次活动上表示:ㅤ
总的来说,我们的增长速度没有达到我的预期。 ㅤ
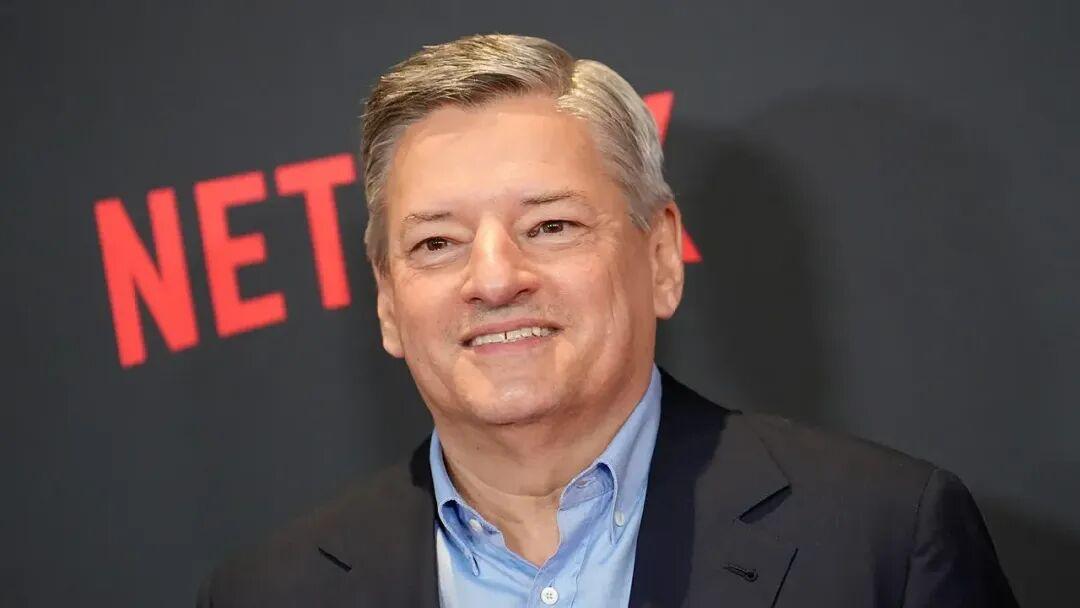
Netflix联合首席执行官泰德·萨兰多斯
ㅤ在三季度股东信中,Netflix更是罕见表示: ㅤ
我们知道投资者对我们的观看时长增长有些担忧。 ㅤ
此前一周,Netflix刚刚宣布计划裁员约6%,近1000个职位,是近年来规模最大的一次。Netflix在备忘录中表示: ㅤ
公司业务强劲,但Netflix需要在人员和资源的优先分配上保持谨慎,投资于未来的增长和能够提升服务质量的高影响力领域。 ㅤ
与此同时,Netflix的管理层经历了一系列震荡。Netflix电影部门主管丹·林(Dan Lin)、首席内容官贝拉·巴贾里亚(Bela Bajaria)双双离职。贝拉·巴贾里亚在Netflix 任职近10年,帮助Netflix大规模扩展了非剧本节目,推出直播活动和体育赛事。ㅤ
不仅如此,为了对抗YouTube,Netflix一直在投资视频播客和短视频等内容。今年8月,Netflix推出The Culture Edit专区,视频时长几分钟到20分钟不等,覆盖美食、时尚、旅行、名人访谈、家居等领域。 ㅤ
10月16日,Netflix宣布彼得·赖斯(Peter Rice)将加入公司担任首席内容官,接替贝拉·巴贾里亚的职位。Netflix表示: ㅤ
彼得是娱乐行业最具影响力的运营者之一。他商业头脑敏锐,人脉关系极其广泛,在电视和电影领域拥有深厚的经验。ㅤ
彼得·赖斯此前在迪士尼任职多年,并在福克斯体系担任过重要管理职务,拥有丰富的影视制作、发行及人才管理经验,参与主导过《辛普森一家》《美国偶像》《摩登家庭》等节目,发行过《贫民窟的百万富翁》《朱诺》《阳光小美女》和《杯酒人生》等影片。
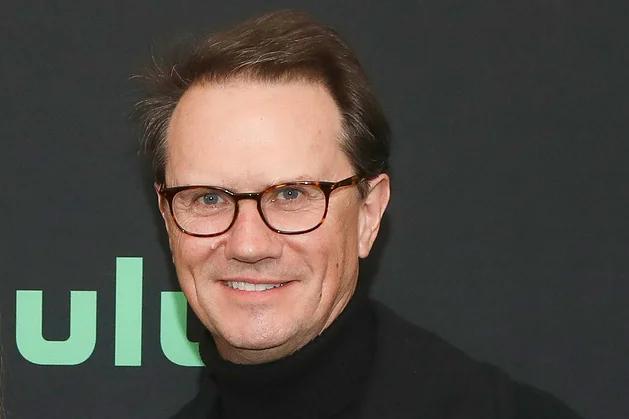
Netflix新任首席内容官彼得·赖斯
ㅤ尽管对内容管理层进行了一系列调整,但Netflix始终表示,业务增长和飞轮运转正常,不需要从根本上改变战略,但需要改善美国市场的内容表现,带动其部分作品成为全球性爆款。 ㅤ
首席内容官的更换,并没有改变Netflix以原创内容作为平台的核心,但Netflix在股东信中花了一个章节介绍第三方内容的引入,其中包括与迪士尼达成新的内容授权协议。 ㅤ
10月26日,彼得·赖斯正式走马上任。至发稿,Netflix新任首席内容官尚未发布新的策略。这位新官上任后会给Netflix带来哪三把火,能否改善Netflix当前流年不利的局面,我们不妨拭目以待。