本文来自微信公众号:格隆,作者:哥吉拉,题图来自:视觉中国
这个月,股民心情大概率不好受。
各类股指一路下挫,沪指失守3600点,创业板指、科创50单月跌幅均超过2成。
如果时间拉长一点,情况更差,创业板指较6月高点回撤45%,科创50较7月高位回撤49%。
重灾区,集中在上半年最火的赛道。
尤其是算力硬件方向的CPO、PCB,集体崩塌,大量核心龙头被腰斩,甚至有的最大跌幅超过70%,几乎回到了2025年AI叙事行情起涨点甚至更低的位置。
与之对照,食品饮料涨5.31%、银行涨4.84%、石油石化涨3.34%,红利与防御资产逆势创出新高。
这种“成长崩塌、价值吸金”的极端分化,本身就是市场情绪进入极端区域的典型信号。
既然已经跌到极端位置,那是否意味着阶段性底部已经不远了呢?
一
要回答这个问题,需要结合几个核心指标,交叉验证。
首先,看估值。
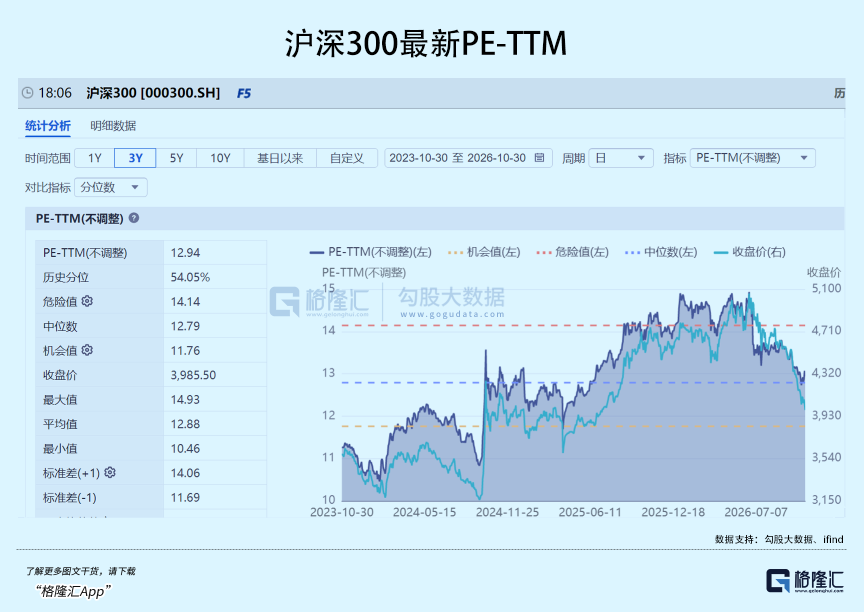
截至10月30日收盘,沪深300市盈率TTM约12.94倍,处于近十年约55.5%分位,市净率约1.34倍,处于近十年约26.89%分位。
沪深300当前估值,约为标普500(24.71倍)的一半,也明显低于日经225的19倍。
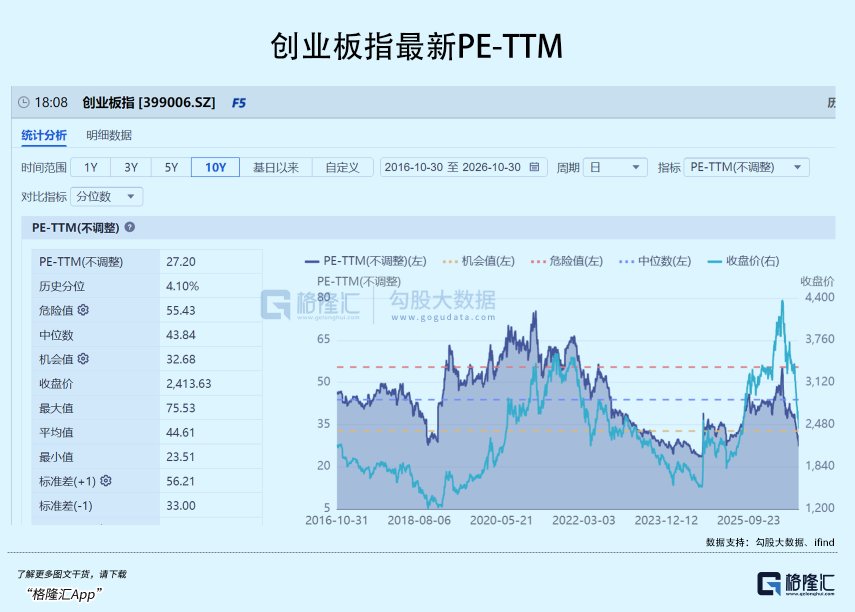
创业板指市盈率TTM约27.2倍,仅处近十年4.1%分位。
动态PE看,2026年、2027年预测PE分别降至23倍和16倍,成长板块估值溢价已得到明显消化。
其次,看情绪与波动率指标。
目前,上证指数与创业板指波动率均已升至阶段性高位,进入极端波动区间。
从期权隐含波动率来看,创业板指、中证1000、科创50的恐慌情绪已接近历史90%分位数。
交易拥挤度方面,成交额排名前5%个股的成交占比截至10月23日约40.9%,较6月末回落近10个百分点,此前一致预期带来的拥挤风险已大幅降低;
而综合情绪指标则降到了17%,站上20日均线个股占比仅剩下23%,也显示市场情绪走向冰点。
第三,是成交额和资金面。
回看这轮调整的量能,A股日均成交额从6月峰值的3万亿元以上降至10月以来的约1.6万亿元,萎缩近半。
10月27日,两市成交额萎缩至1.47万亿元,是连续第19个交易日不足2万亿元。
不过,值得注意的一点,是10月28日放量反弹至1.64万亿元,10月30日收官战两市成交1.67万亿元。
尤其是今天(10月30日),呈现的是放量下跌,指数跌幅大,下跌个股也很多,从技术指标上看,不排除有见底的可能性。
杠杆资金方面,两融余额从高点回落近20%、融资余额连降13日缩水超1600亿元,平均担保比例降至250%附近,接近2025年4月关税冲击时水平,显示杠杆资金被动去化可能到尾声。
10月最后一周,股票ETF继续大幅净申购且以机构ETF为主,北上资金重新净买入A股,主动偏股基金仓位小幅回升,而两融资金继续净卖出570亿元、处于2024年9月下旬以来低位。
杠杆资金被动去化、配置型资金主动承接的分裂,历史上反复对应恐慌性抛售尾段而非下跌中继。
还有政策与基本面。
最近,监管层的稳市场喊话明显增多了。
10月27日金融街论坛年会上,监管层明确强调“全力维护资本市场安全稳定”,央行同步设立债市非银大额赎回互换便利,意在阻断资管产品赎回引发的负反馈循环。
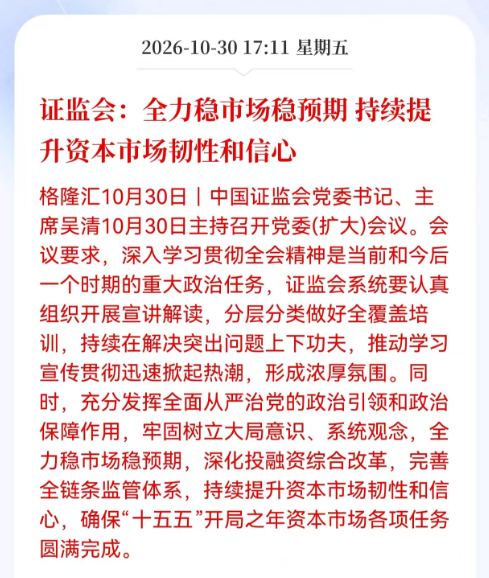
10月30日,证监会召开党委会议,强调全力稳市场稳预期,深化投融资综合改革,完善全链条监管,持续提升资本市场韧性和信心,确保“十五五”开局之年各项任务圆满完成。
宏观基本面上,三季度GDP同比增长4.5%、较二季度回升0.2个百分点,9月固定资产投资结束连续半年降幅扩大势头,社零增速回升,1至9月规上工业企业利润增长15.5%。
企业基本面上,近期多家重要科技公司公布Q3财报,例如CPO、PCB、新能源等等,即使业绩增速高,但股价多数出现下跌,甚至单日跌幅超过10%。
这意味着,即便原先的估值过高,但市场正用下跌,强行挤压估值水分。
综合比较,交叉验证,当前A股一定程度上具备了估值底、情绪底、政策底、资金面底等混合特征。
二
个人感觉,最近的A股走势,与2024年初的阶段,逻辑上非常类似。
2024年1月之前的那一波深度调整,导火索是新能源赛道景气度彻底拐头,叠加前期估值严重透支,创业板指从2023年高点回撤超40%,多数赛道龙头股价腰斩。
现在的情况也差不多。
科创50、创业板指从年内高点回撤已接近30%,AI算力、半导体、先进制造等主流赛道龙头普遍回撤超40%,个股下跌烈度与2024年1月的赛道出清几乎如出一辙。
这或许就是A股成长股反复上演的周期:一致预期推高估值→景气拐点显现→资金集中止盈踩踏→估值业绩双杀。
剧本没变,只是赛道名字从新能源换成了AI科技。
资金层面,2024年1月,北向资金持续净流出、抛售核心资产,公募净值回撤引发赎回,机构被动减仓重仓股,叠加融资盘平仓、量化策略跟风、雪球产品集中敲入。多重抛压共振下,成长股一度失去承接力,下跌斜率持续放大。
现在也是这种情况,资金阶段性连续净流出,机构重仓的成长龙头首当其冲,只能被动减仓流动性最好的赛道权重,低位平仓盘不断涌出;叠加量化交易的趋同性,卖压在下跌中集中释放,加剧指数下行。
两轮行情都是典型的存量博弈。没有增量资金托底,任何集中抛售都会被成倍放大。
另一个视角,是极致的结构分化。
2024年1月,成长赛道持续调整的同时,煤炭、公用事业、银行等高股息板块逆势抗跌甚至创出阶段新高。资金从高估值成长赛道撤出,流入低估值、高确定性的红利资产,风格分化走到极致。
现在呢?银行、能源、公用事业等高股息防御板块成为存量资金的避风港:四大行市值首次突破10万亿,中石油7月以来累计大涨超64%,创出18年来新高。
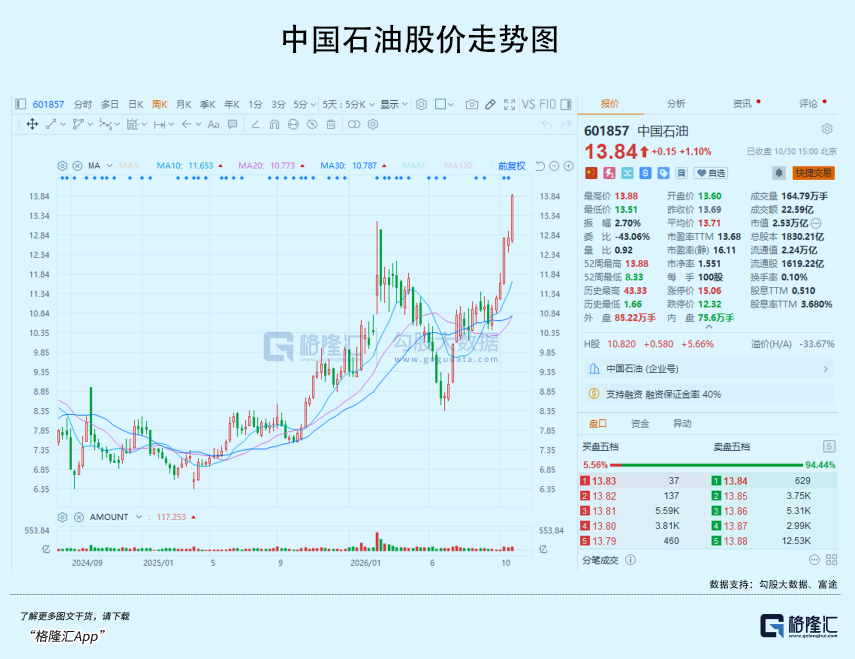
从历史规律看,这种极致风格分化往往是阶段性见底的信号之一。
当存量资金都挤向防御端,成长赛道的抛压充分释放,也就意味着调整进入后半段。
此外,2024年1月市场最终见底反转,核心在于政策底的确认。
当时见底前,监管密集喊话稳预期、汇金持续增持ETF托底流动性、交易端收紧做空机制、货币宽松预期升温,多维度政策合力最终扭转了单边下跌的恐慌预期。
稳市政策的发力节奏方面,同样也有所类似。
最近,监管开始表态,要持续优化市场生态,从严规范减持、收紧融券规则、引导中长期资金入市;资金层面,上市公司回购与大股东增持案例增多,产业资本进场信号逐步显现。
当然,政策底到市场底的传导需要时间,情绪修复不会一蹴而就。
底部永远是最煎熬的阶段,但也是长期布局性价比最高的窗口。
三
当然,政策底不等于市场底。
政策喊话能托住下限,但目前还是有一些偏空因素还在,筑底大概率不是一条直线,而是反复磨。
比如国内这边,宏观经济面不少行业还需时间复苏或提振,这是关乎企业端能否赚到更多利润来支撑市值增长的底层关键。
市场层面,短期内科技股的高位筹码可能还没出清完。
目前两融资金还在大幅净流出,前面机构重仓的通信、电子持仓虽然降了些,但双创板块同时面临三季报增速回落和拥挤度消化,等于“业绩和筹码”两头受压,这种出清往往需要时间,不是喊一句话就结束。
更重要的影响因素,来自海外。
比如美联储12月可能还要加息,美债利率压着估值。
中东局势持续激化下,国际油价已经飙升到百元以上的高位,高油价会让通胀更黏、美联储更难宽松,也会直接压制全球风险偏好,形成“油价—通胀—利率—估值”的负向链条。
市场对12月加息的定价还很高,10年期美债收益率又在5%上方;只要长端利率不趋势性回落,全球成长股、尤其是A股创业板和科创板的高估值品种,估值就一直被压着。
还有AI“能不能赚钱”的质疑还在发酵。
尤其这两天,美股科技巨头进入业绩披露期,但谷歌、英特尔、亚马逊等巨头披露的部分业绩指标或指引不及预期,引发大跌,让市场开始怀疑AI投入能不能兑现成盈利。
这种背景下,A股短期内是很难走出独立行情的。
毕竟A股算力链和海外AI巨头绑得很紧,不少核心龙头的订单都主要依赖海外巨头,金主这边的情绪肯定也会传导过来,造成短期扰动。
此外,还有一个需要提防的因素是,中美科技摩擦容易靠“小作文”突然砸盘。这段时间相关风险事前已经几次引发A股科技赛事股价回撤,这是筑底期不能忽视的尾部扰动。
所以总的来说,当前市场政策底给的是下行空间的边界,但这些国内外的偏空变量决定的是筑底要磨多久、路有多曲折。
尤其科技成长赛道,海外利率和AI叙事这两条线,短期最难靠国内政策对冲。
但可以肯定的是,当前的A股市场格局,确实已经走到了相对比较低的区域,或许离阶段性底部大概率不远了。
对长期资金来说,这个位置的性价比在提升,对短线情绪来说,可能仍要接受磨底不会一蹴而就。
这个时刻,确实很考验人的心性和格局。
(特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为任何实际操作建议,交易风险自担。)
本文来自微信公众号:格隆,作者:哥吉拉
本内容来源于网络,观点仅代表作者本人,不代表虎嗅立场。如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
End
想涨知识 关注虎嗅视频号!