盘前市场动向
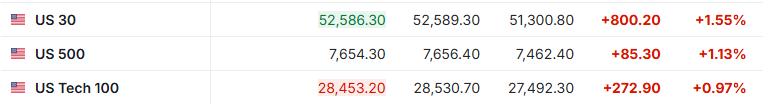
1. 11月4日(周三)美股盘前,美股三大股指期货齐涨。截至发稿,道指期货涨1.55%,标普500指数期货涨1.13%,纳指期货涨0.97%。
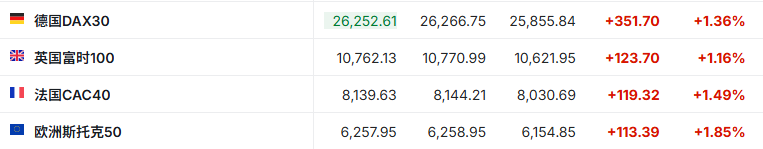
2. 截至发稿,德国DAX指数涨1.36%,英国富时100指数涨1.16%,法国CAC40指数涨1.49%,欧洲斯托克50指数涨1.85%。
3. 截至发稿,WTI原油跌0.78%,报95.34美元/桶;布伦特原油跌1.18%,报102.38美元/桶。

市场消息
中期选举民主党重掌国会,"蓝色浪潮"提振风险偏好,美股期货深V反转转涨。据报道,民主党在美国中期选举中力压共和党,预计夺回参众两院控制权,多家媒体称局面为"蓝色浪潮"甚至"蓝色海啸"。受选情明朗化与"分裂国会"终结预期影响,美股三大股指期货盘中深V反转、由跌转涨;分析认为,国会权力格局改写或削弱特朗普政府施政空间,选后不确定性下降利于离场资金回流风险资产,但加税与监管收紧预期亦令部分板块承压。
美国财政部21:30将发布季度再融资公告。美国财政部本次季度再融资公告的关键看点在于中长期国债发行规模及未来指引。市场普遍预计短期内票息债拍卖规模维持不变,但投资者关注财政部是否释放2027年削减20年期、30年期国债发行的信号。若长期债券供给减少,或有助于缓解长端收益率上行压力;若继续依赖短债融资,则可能推高短端收益率,并加大美债期限结构波动。相关影响还取决于财政融资需求及投资者承接能力。
现货黄金重返4000美元上方、白银涨超4%,避险回补与美元波动共振。周三,伦敦金现涨2.62%,伦敦银现涨4.22%,现货黄金一举收复前一交易日失守的4000美元关口。上一交易日金价因美伊谈判乐观预期与避险降温而下挫,今日在选举不确定性、美元波动及中东地缘余波共同作用下强势回补;白银弹性更大,单日涨超4%。市场聚焦即将公布的美国就业与服务业数据,以判断后续实际利率与贵金属方向。
特朗普:民主党人会提交疯狂的法案,我会否决它们。据报道,美国总统特朗普已经开始向民主党发出警告,方式是一顶鲜红色的帽子,上面只有一个词:“否决”(VETO)。随着民主党寻求重新掌控国会,特朗普释放信号称,他打算动用总统最有力的权力之一——否决自己反对的立法议案。特朗普在接受福克斯新闻采访时表示:“他们会提交一些荒唐至极的议案,而我会否决它们。”他预计,反复行使否决权最终可能迫使民主党回到谈判桌前。不过,特朗普表示,双方的接触可能已经开始。他透露,自选举结束以来,已有几名民主党人主动与他联系。
民主党胜选预期下资金押注清洁能源股反弹 期权交易量猛增。随着预测市场押注民主党将在周二举行的美国中期选举中取得重大胜利,交易员正将资金投向一批通常被投资者归类为左翼执政环境下的受益股票,其中就包括清洁能源类股。根据Cboe LiveVol的数据,景顺太阳能ETF(TAN)的期权交易量周二飙升至平时水平的40倍。该基金过去一个月通常每天的期权交易合约数量不足500份,但截至周二午盘,成交量已超过2万份,其中99%为看涨期权。
美伊局势边际缓和但霍尔木兹风险未消:特朗普称暂无打击计划,伊朗称4艘油轮触雷。当地时间11月3日,特朗普表示美国目前没有立即对伊朗发动军事打击的计划,但必要时已做好准备;伊朗革命卫队则称4艘"违规"油轮在穿越霍尔木兹海峡南部禁航区时触发水雷起火。美伊外交渠道仍在接触,卡塔尔调解方称双方正审议最新提案。受此影响,国际油价小幅波动。
10月DRAM价格再创新高 机构:四季度涨价态势延续。今年10月,全球DRAM合约均价再度刷新历史新高,同时NAND闪存均价延续上月的最高价位。机构预计,今年第四季度,DRAM价格有望环比上涨,而NAND闪存方面,MLC闪存和SLC闪存价格走势将出现分化。
个股消息
AMD(AMD.US)Q3营收创纪录增45%、数据中心近翻倍,盘前涨超6%。AMD在11月3日盘后公布2026财年Q3业绩:营收133.8亿美元同比增45%、创单季新高,高于预期的130.9亿美元;调整后EPS 2.09美元高于预期的1.95美元。细分看,数据中心营收85.5亿美元同比增97%、占总营收64%(上年47%),营业利润率34%;客户端与游戏营收37亿美元同比降8%(游戏降40%),嵌入式增29%。公司预计Q4营收约170亿美元(±3%)高于预期163亿,毛利率指引约55%。CEO苏姿丰称2027年服务器收入将翻倍、明年80%销售额来自数据中心芯片,盘后股价一度涨超9%、截至发稿涨逾6%。
超微电脑(SMCI.US)Q1营收近三倍至199亿美元大超预期,盘前涨超9%。超微电脑11月3日盘后公布2027财年Q1业绩:营收199亿美元同比约增3倍、远超预期的164亿美元;调整后EPS 1.81美元远高于预期的1.23美元。受益AI服务器需求爆发,公司上调Q2营收指引至195亿—215亿美元(高于预期171亿),并将2027财年全年营收预期从650亿—720亿美元上调至720亿—820亿美元。不过GAAP与非GAAP毛利率均仅约12.8%,盈利能力仍是后续关注重点;公司此前因财务报告与会计问题受关注,上月任命前西部数据高管Mark Long出任CFO,盘前股价涨超9%。
高通(QCOM.US)今晚盘后发财报,智能手机疲软与苹果(AAPL.US)流失压制预期。高通11月4日美股盘后公布2026财年Q4业绩,华尔街预期营收约101.4亿美元(同比降约10%)、EPS约2.16美元(同比降约28%,上年同期3.00美元)。压力来自智能手机需求疲弱、苹果自研modem加速替代导致相关收入流失,以及晶圆/内存/封装成本上升挤压毛利率;公司近期还宣布全球裁员。同日早间发榜的还有Arm(ARM.US)、AppLovin(APP.US)与Coherent(COHR.US),AI与终端需求的分化将集中接受检验,市场聚焦管理层对Q1及财年2027的指引。
特斯拉(TSLA.US)盘前跌逾4%,共和党败选与韩国FSD投诉双压。特斯拉盘前下挫,显著弱于多数大型科技股。直接催化有二:一是多家美媒预测民主党重掌国会、共和党失利,市场担忧马斯克(本次选举最大个人金主,已捐4.45亿美元)遭政治"清算",特朗普虽表态"将力保马斯克",但避险情绪仍打压其旗下特斯拉与SpaceX(SPCX.US)(盘前跌超4%);二是报道称一家维权组织就FSD辅助驾驶在韩国无法合法使用、误导数万消费者向监管机构投诉。短期政治与监管变量令股价波动放大。
Meta(META.US)拟发债200-250亿美元,科技巨头债务融资潮延续。据报道,Meta启动新一轮债券发行,拟在美国和欧洲合计募资200亿至250亿美元,其中美元债规模约150亿美元,为其半年来首次发行美元债。在利率高企、AI资本开支激增的背景下,大型科技公司以锁定长期低息负债、支撑算力与数据中心投资的意图明显;此前多家巨头亦通过发债补充弹药。分析认为,此举虽缓解短期资金压力,但亦推升未来利息负担,高杠杆与高估值叠加或放大板块波动。
谷歌(GOOGL.US)拟投资150亿美元扩大马来西亚数据中心业务。谷歌表示,计划投资150亿美元扩大其在马来西亚的数据中心和云计算业务,以满足人工智能热潮推动的数字基础设施需求。根据该公司周三发布的声明,谷歌将新建计算中心,并投资当地水资源保障、电力生产以及马来西亚居民的技能培训。相关投资计划将在2027年至2028年期间实施。
得州州长选举结果推升数据中心风险,美国数据中心运营商和云计算概念股盘前下跌。Applied Digital(APLD.US)盘前下跌2.36%,Core Scientific(CORZ.US)下跌2.95%,IREN(IREN.US)下跌2.58%,TeraWulf(WULF.US)下跌0.37%,Coreweave(CRWV.US)下跌2.42%,甲骨文(ORCL.US)跌1.74%。据报道,得克萨斯州民主党候选人Gina Hinojosa料将在中选中当选德州州长。得州预计占美国2030年前新增数据中心容量的约四分之一,Hinojosa支持暂停数据中心项目建设,可能使当地已宣布的13.3吉瓦项目面临风险。
苹果警告:AI智能体行为或难以预测,恐引发诉讼、损害公司声誉。苹果周二在年度财务申报文件中表示,能够以“非预期或不可预测的方式”行事的人工智能(AI)代理,可能会对其业务构成威胁,因为这会使公司面临诉讼或损害其声誉。据悉,苹果提交的文件中列出的新风险因素表明了人工智能代理的颠覆性潜力,这类智能体已迅速成为硅谷主要公司高度关注的事项。
重要经济数据和事件预告
北京时间21:15:美国10月ADP就业人数
北京时间21:30:美国9月贸易帐、加拿大9月贸易帐、美国财政部发布季度再融资公告
北京时间23:00:美国10月ISM非制造业PMI
北京时间23:30:美国至10月30日当周EIA原油库存
业绩预告
周四早间:Arm、高通、AppLovin、Coherent
周四盘前:丰田(TM.US)、索尼(SONY.US)、康菲石油(COP.US)