文|陆玖商业评论
10月30日晚间,快手发布公告称,旗下可灵AI视频业务完成本轮增资交割。交割完成后,北京可灵全部投资者实际支付的增资款总额约为198.02亿元,对应约29.05亿美元。
同日,快手股价盘中一度跌至25.88港元的历史低点,截至收盘市值为148.39亿美元。这个情况 其实挺“烧心”的,因为可灵AI的最新投后估值是180亿美元,这说明在资本眼里,现阶段子公司已经比母公司值钱了。
估值倒挂之下,快手分拆可灵的逻辑更加清晰,毕竟纯AI资产的高估值更方便日后独立上市。而可灵AI的IPO进展也在本月有了新消息。10月上旬,多家媒体报道可灵AI已选定中金、高盛、瑞银担任香港IPO承销商,计划2027年初递表,募资至少10亿美元。
一边是高投入、高估值的AI业务,一边是增长几乎见顶的主业,快手分拆可灵冲刺IPO,试图在AI时代蹚出一条新路。但这条新路,注定并不好走。
01 从分拆融资到高管任命,快手为什么急着推可灵AI上市?
今年,快手从传统主业到AI条线,经历了好几轮人事任命。9月底,最关键的一轮组织架构调整终于落地。
原社区科学线负责人于越,转任可灵AI董事兼CEO,全职负责可灵的经营管理。他接这个担子并不让人意外,作为快手在AI业务条线的关键人物,把他放到这个位置,正是为可灵AI走向独立经营落下的关键一子。
而于越走后,程一笑亲自兼任了社区科学线负责人,收回了集团AI基础研发的直接管理权。同一天,一个跨事业部的虚拟组织 “企业AI生产力”成立,专门负责内部AI办公与研发工具的基础设施建设。
资本层面的调整比人事变动来得更早、更密集。早在今年5月,市场首次传出可灵AI分拆计划;7月-8月,可灵AI独立融资的靴子落地,外部增资总额上限30亿美元,腾讯、阿里、百度罕见同台入局,投后估值180亿美元。融资后快手仍然持有68.33%的股权,可灵AI照常并表。
到了10月上旬,彭博援引知情人士报道,可灵AI已选定中金、高盛与瑞银三家承销商,计划最早于明年赴港上市,拟募资规模不低于10亿美元,但募资规模和上市时间并未确定。
短短几个月时间,可灵AI就完成了分拆融资、组织架构调整,并传出了IPO时间表,快手为什么急着推可灵AI上市?陆玖商业评论分析,原因有两点。
第一是AI业务的烧钱速度太快。数据显示,2026年快手预计资本开支约260亿元,比2025年多出110亿元。国信证券研报显示,上半年已投入约170—180亿元,主要为提前储备算力。
即便如此,快手的投入力度其实还是稍逊一筹。阿里二季度资本开支高达677亿元,腾讯二季度同比增长176%至528亿元,字节将2026年的AI资本开支从1600亿上调至逾2000亿元……如果不想在这轮AI竞赛里落后,快手就必须加码研发、持续烧钱,而独立融资就是最好的选择。
第二是快手的主业已经疲软,与其在旧业务的存量市场中继续博弈,不如把筹码押注在新业务上。
数据显示,2026年上半年,集团营收692.5亿元,其中广告收入增速连续滑坡,Q2直播收入同比下滑13.5%;经调整净利润72.9亿元,同比下降28.5%;日活几乎零增长。相比之下,可灵AI二季度营收超过8.5亿元,同比增长超过200%,几乎是中报的唯一亮点。
纯AI资产的高估值明显更适合独立上市。可灵AI现阶段适配的是一套以ARR和赛道稀缺性为锚的定价逻辑,而快手拿到的是成熟互联网平台估值。分拆的本质,是把两套定价逻辑拆开,让可灵以AI公司的身份去拿AI的估值。
值得一提的是,这一轮融资背后还有一条5年上市的对赌条款:若可灵AI在2031年10月30日前未能完成IPO,投资者有权要求公司按“投资本金+年化8%单利”回购全部或部分股权。
对可灵AI来说,上市从此成了一道带倒计时的“必答题”。接下来有一个更要紧的问题:可灵AI,到底能不能撑起180亿美元的高估值和这场箭在弦上的IPO?
02 商业化成色,才是关键考题
2026年被业内视为“AI商业化元年”,而AI视频正是商业化最清晰、最具盈利确定性的赛道之一,一个直观的信号是AI短剧、AI漫剧的全面爆火。需求侧先跑通了,商业化自然会提速。
数据显示,2026年上半年,可灵AI营收超过15亿元,其中第一季度收入超6.5亿元,同比增长超300%;第二季度进一步加速至超8.5亿元,同比增长超200%。单看增速,发展势头确实强劲。
但在竞争愈发激烈的AI视频工具赛道上,要检验可灵AI的商业化成色,不能只看增速,还需要从多个维度拆开比较。
第一个维度是营收结构。据每日经济新闻报道,2026年一季度,可灵AI海外收入占比近八成,API收入占比达到六成,首次超过订阅服务,其中“超级大客户”收入占比也增长至超80%,前十大客户中海外企业8家,中国企业仅两家。2026年6月,可灵披露称全球用户超过1亿,覆盖224个国家和地区,企业客户接近5万家。
商业化落地更多来自海外市场,这本身不是问题。问题在于过度依赖海外市场和超级大客户,意味着把经营命脉攥在了别人手里,一旦对方离开,对营收的影响立竿见影。上述每经报道中提到,今年4月,三家海外超级大客户的API贡献收入已经因为竞品报价更低而出现下滑。
第二个维度是竞争对手。在AI视频赛道上,目前国内市场上已经有字节Seedance、阿里Happy Horse、生数科技Vidu等玩家;在海外市场,Google Veo、Runway、Synthesia等分别在模型层和应用层上各占一角。
竞争对手多了,价格自然也卷了起来。比如Vidu曾推出了0.014美元/秒的首发促销价,MiniMax干脆把通用视频模型MiniMax H3的部分组件开源……
一位AI视频创作者告诉陆玖商业评论:“各家模型迭代很快,但对使用者来说,技术代差并没有想象中的明显,再加上切换模型的成本不高,可能很快就会走到谁便宜就用谁的阶段。”
当技术代差收窄、切换成本降低,可灵AI能守住多少定价权就成了一个值得深思的问题。
第三个维度是持续盈利能力。虽然可灵AI的商业化在加速落地,但2024年净亏5亿,2025年净亏19亿,距离真正的盈亏平衡还有很长一段距离。
而市场的竞争是瞬息万变的,国信证券研报预计三季度可灵收入为8.5亿元,环比Q2零增速,商业化进展不及市场预期。
说白了,可灵现阶段已经证明了自己能赚钱,但还需要证明能不能持续地赚钱。毕竟AI视频拼到最后,谁能更好地跑通商业化这条路,谁才有资格一直留在牌桌上。
03 老对手重逢,快手再次沦为老二?
说回快手。作为“短视频双雄”里的老二,这些年,外界提及快手常说起了个大早,赶了个晚集。
这句话并非空穴来风。2013年,快手从工具转向短视频社区,2016年抖音才上线。快手起步更早,但抖音却在2018年日活反超。到了2020年,快手开打“K3战役”,在春晚砸下40亿红包,把日活推过3亿,但那时抖音含火山版日活已超6亿。
到了直播电商时代,快手2018年上线电商,抖音2020年才全力投入,但2025年抖音电商GMV约4.4万亿元,快手约1.6万亿元,差距还在扩大。
每一次,快手起步都不晚,却总被挤到行业老二的位置。而这一情形也延续到了AI视频赛道。
从月活看,今年一季度即梦App端月活达到1352.5万,这个数字远远超越了可灵AI。一季度,可灵App端月活119.1万,3月移动端平均月活780万。
从算力消耗看,据AI普瑞斯统计,2026年5月中下旬,按日消耗占比计算,字节Seedance在AI视频生成市场的份额超过80%,可灵约占14%。
从营收规模看,DataEye《2026上半年国内AI剧漫剧数据报告》预计,2026年国内AI剧漫剧市场规模将达400亿,其中AI视频大模型市场规模超200亿,Seedance系列大模型断层领先,占比69%;可灵以17%的份额位列第二。
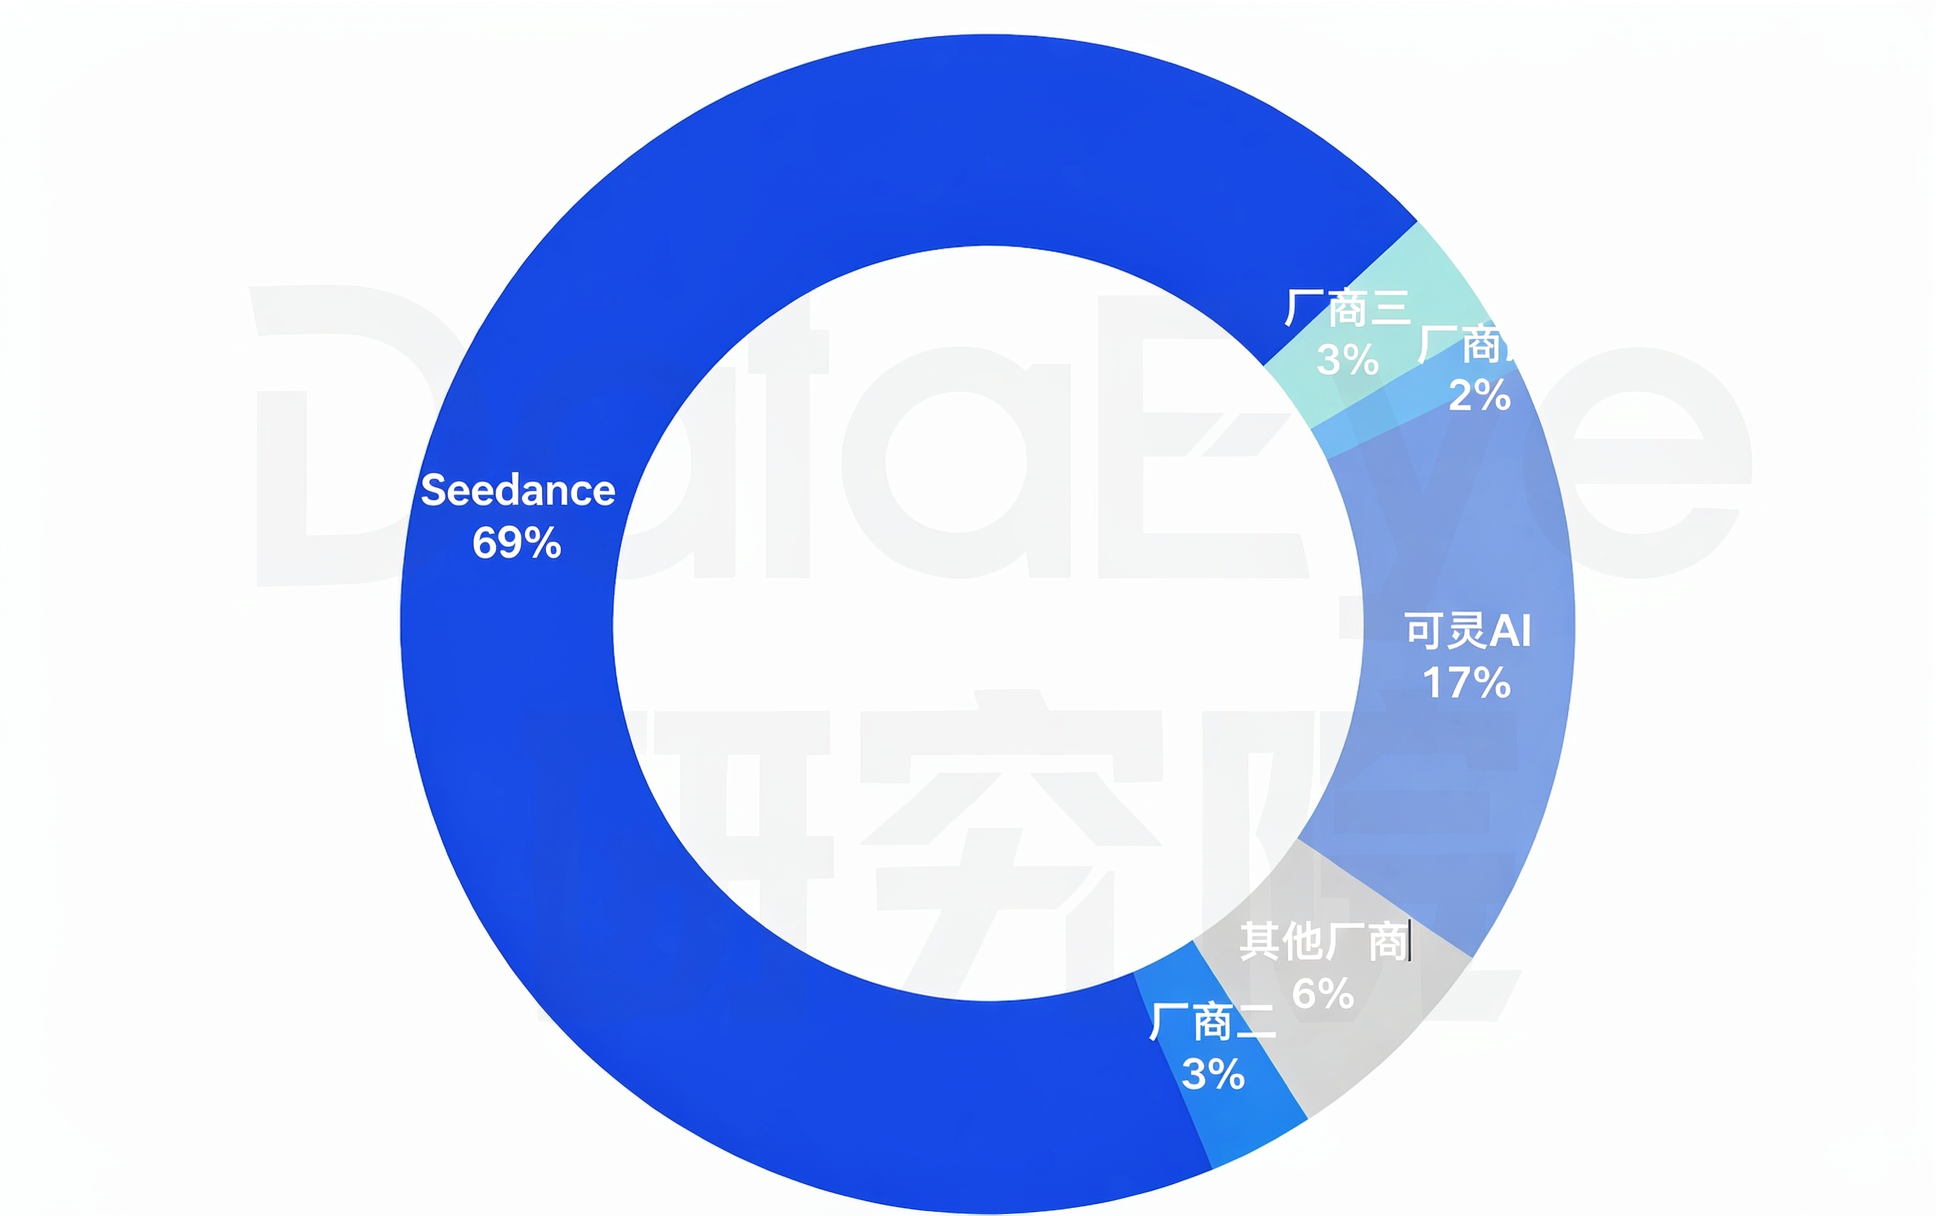
前文提到,可灵AI的市场重心主要在海外,但即便如此,Seedance似乎依然具有领先优势。
9月21日的Arena图生视频榜单中,Seedance 2.5和2.0分别排第四、第五,而Kling 3.0排在第19名;Artificial Analysis榜单上,Seedance 2.5和2.0分别排第二、第六,Kling 3.0的Omni和1080 pro则排在17名和18名,两者差距确实存在。
由于榜单更新滞后于模型发布,新上线的Kling 4.0能否改写排位,还需要更多评测和数据来进一步观察。
而可灵AI和Seedance的差距,从来不只是模型本身的差距,更是生态的差距。Seedance背后,内容源头有番茄小说的海量IP库,创作环节有即梦等AI产品,成片后直接接入抖音和红果的投流与分发,底层还有火山引擎的算力托底。一个故事从写出来,到生成视频,再到被推送到观众眼前,全流程都能在字节体系内闭环完成。
可灵当然也能依靠快手的内容生态和商业场景,但把双方的筹码摆上同一架天平,从算力基座、流量体量到资金弹药,快手和字节之间还是存在明显的量级差距。
而说到底,快手分拆可灵AI上市,赌的是AI视频的未来,也是想靠AI蹚出一条新出路。
海外市场Google Veo、Runway在不断迭代,国内市场字节Seedance断层领先,还有阿里HappyHorse、生数科技Vidu等入局者,谁先完成IPO,谁先拿到“AI视频第一股”的资产稀缺性溢价。
AI时代的牌桌已经摆好,可灵AI能不能一直坐在牌桌上,最终还是要靠市场份额、商业化能力来回答。