出品|硅基智能时代
2026年10月30日,可灵AI的增资交割正式落地。据快手科技公告,北京可灵增资协议项下所有条件已达成,投资者支付的增资款总额约为198亿元人民币。
由于部分投资者未能在约定期限内缴付增资款,北京可灵与其签署了终止协议。与此同时,空缺份额通过权利转让的方式完成了重新分配,金蝶软件(中国)、共青城君可、沐曦上海等新进投资方受让了相应份额后入局。交割完成后,快手通过Lucky Labs持有可灵66.68%的股权及52.45%的表决权,仍保持绝对控股地位。
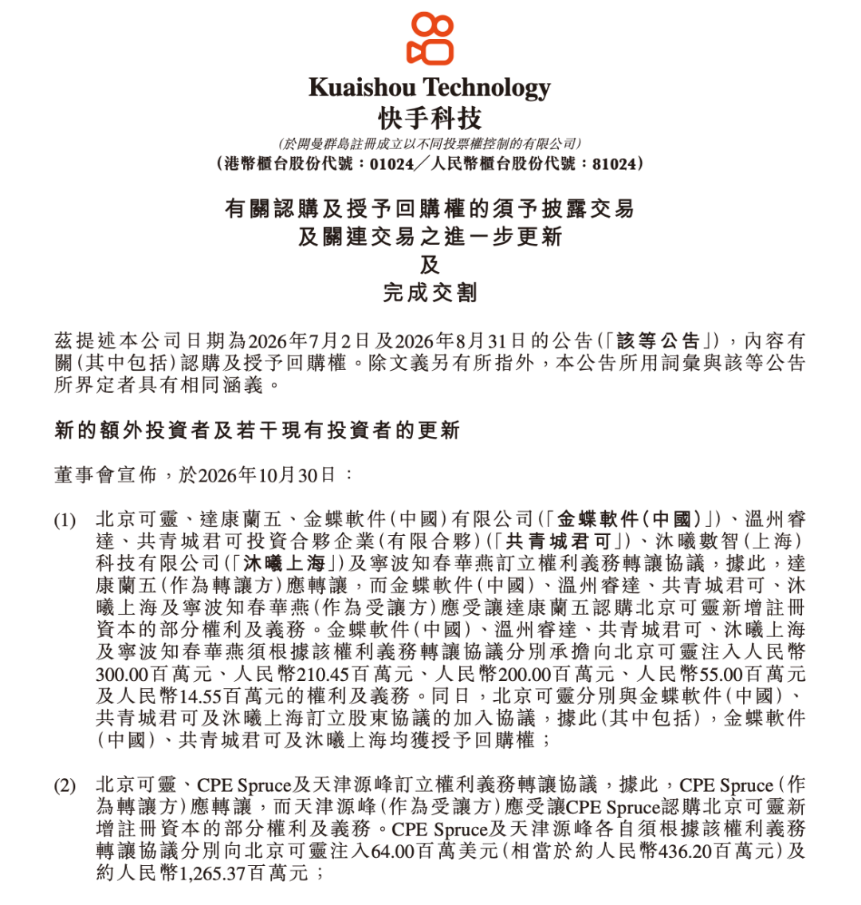
快手发布的可灵增资公告
可灵在完成本轮增资后,投后估值已经高达180亿美元(折合人民币超1200亿元)。而母公司快手的二级市场定价却走向了另一个极端,2026年10月30日当日,快手收盘价26.52港元,总市值约1140亿港元,折合人民币不足1000亿元,创下上市以来历史新低。
可灵估值已超过母公司快手的市值。
尚未上市、仍在亏损的AI子公司,市场给它的定价,已经超过了培养它的母公司。这种“估值倒挂”现象,反映了当前资本市场对两类资产的定价逻辑分化:一级市场正按独立AI实体的逻辑,为可灵的稀缺性与未来增长支付溢价;而二级市场则对快手的传统主业(广告、电商、直播)给出了存量竞争下的保守定价。
当AI资产被市场以独立实体的方式重新定价,快手主业的估值锚点正面临重构。
“估值倒挂”暴露了快手的定价困境
2026年7月,快手披露北京可灵已经完成重组,承接可灵AI全部资产,并开启独立融资。
2026年8月31日晚间,快手在港交所发布公告,国家人工智能产业投资基金向北京可灵注入现金资本14亿元人民币,对应扩大后注册资本占比约1.14%;境外主体正大机器人出资约1929万美元(约合人民币1.31亿元),持股约0.11%。两者合计约15.31亿元,按投资比例测算,可灵投后估值约为1228亿元人民币。
一家仍在亏损的AI公司,没法用利润定价。因此,一级市场看的是公司一年可以产生多少可重复收入,也就是ARR(年化经常性收入)。
根据快手2026年第一季度财报、第二季度及中期业绩公告,第一季度可灵AI产生的收入突破6.5亿元,同比增长超300%;第二季度超8.5亿元,同比增长超200%。可灵的年化收入已达到约5亿美元(约33亿元人民币),较2025年同期的1亿美元增长4倍。高盛预计可灵ARR有望在2026年底突破10亿美元,按其10-25倍市销率的敏感性分析,对应估值区间约100亿至250亿美元。1228亿人民币(约184亿美元)的投后估值落在这个区间中段,有其合理性。
1228亿元是一级市场为增长和未来收入出的价格。1076亿元则是二级市场给快手现有业务的价格。
据快手2026年第二季度及中期财务业绩公告,第二季度快手总收入355.35亿元,同比增长仅1.4%;期内利润31.52亿元,上年同期49.22亿元,同比减少36%。其中,直播业务收入86.9亿元,同比下降13.5%,收入占比由28.7%降至24.5%,连续三个季度负增长,核心变现业务持续收缩。广告业务收入(线上营销服务收入)206.39亿元,同比增长仅4.4%,最大的收入来源增速放缓。
快手日活跃用户4.123亿,同比增长仅0.8%;月活跃用户7.973亿,同比增长11.5%。月活增速显著高于日活,说明新增用户中,相当一部分没有转化成高频日活用户。
程一笑在第二季度财报电话会上表示,短视频市场进入存量竞争阶段。言外之意是用户规模也已经接近饱和。
收入停滞、利润下滑、用户见顶,快手的主业已经难以用“增长”来定价。回头再看,快手分拆可灵的意图就不难理解了。
可灵解绑,快手“资产重估”
财报显示,2026年上半年,可灵合计收入超15亿元,在快手692.51亿元总收入中占比约2.2%。在快手报表内,可灵的AI属性被广告、直播、电商的收入体量稀释,市场不会单独给这部分收入分配AI公司的估值倍数。
在分拆消息传出前,高盛测算快手股价中隐含的可灵估值仅约50亿美元。分拆消息传出后,摩根大通将可灵目标估值跳升至200亿美元。同一块资产,在两个定价体系中的价格差距达到3倍。50亿美元对应的是“快手体内一块AI业务”的价格,200亿美元对应的是“一家独立AI视频公司”的价格。分拆让可灵脱离短视频平台的估值体系,按AI公司的逻辑单独定价,重新确认可灵在AI视频赛道的位置和稀缺性。
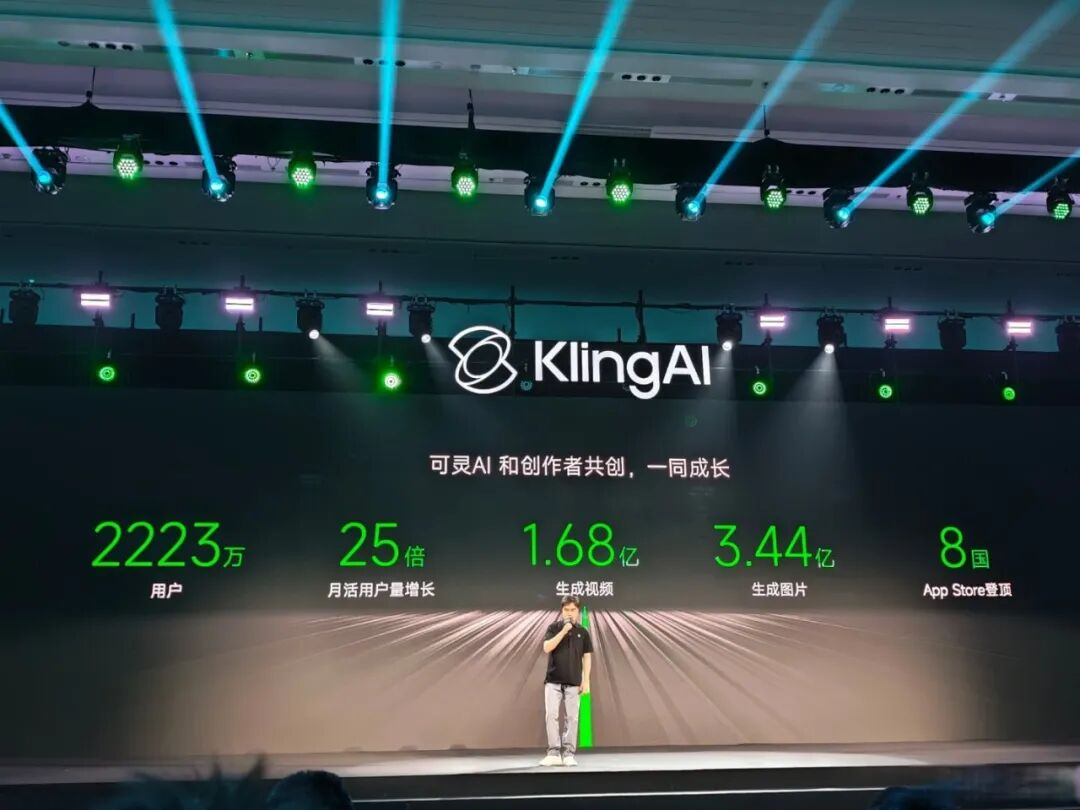
AI视频生成的商业模式向来需要持续的大额资本投入。快手首席财务官金秉在第一季度业绩电话会上表示:2026年集团整体资本开支预计约260亿元。较2025年增加约110亿元,这些投入将主要用于可灵大模型及其他基础大模型的算力支撑。
而可灵的收入规模尚不足以覆盖算力投入。2026年上半年,可灵合计收入超15亿元,ARR快速增长,但是成本也在推高,调用量越大,算力消耗越大,推理成本同步上升。
据快手2026年港交所公告,北京可灵2024年净亏损5亿元,2025年净亏损扩大至19亿元。快手并未单独披露可灵AI2026年利润或亏损数据,但据每日经济新闻独家报道,接近可灵的人士透露,公司预计2028年第四季度才能实现单季盈亏平衡,前提是算力成本实质性下降、调用量增长覆盖固定成本。即使独立上市,可灵在相当长一段时间内仍需要外部资金支持。
有业内观点认为,可灵独立上市后,由于持有66.68%的可灵股份,快手会具备一定控股公司的属性,二级市场可能会按照控股平台逻辑给予折价。
BAT为什么愿意跟投快手孵化出来的“AI对手”?
快手在港交所发布的公告,完整披露了可灵AI首轮融资的投资方名单、出资额与持股比例。本轮融资由CPE源峰、国方创投、BlueFive Capital、腾讯、中关村科学城基金、中信证券联合领投;产业资本阵容包含阿里云、百度等科技巨头,以及华策影视、芒果系等头部文娱企业。
出资与股权明细如下:腾讯通过两家投资主体合计出资13.63 亿元,持股1.12%;阿里云出资等额资金13.63亿元,持股1.11%;百度出资3.41亿元,持股约0.28%。
腾讯、阿里、百度三大互联网巨头同时入股同一家AI公司,在国内互联网投资史上十分罕见。而且三家均已在AI视频赛道布局自研业务,此番以产业资本身份同步入局,具备极强的行业信号意义。
根据快手公告,本轮增资完成后,快手通过境外主体Lucky Labs持有北京可灵66.68%股权,对应表决权52.45%,牢牢保持绝对控股地位,北京可灵仍为快手非全资附属公司,业绩持续并入集团合并报表HKEXnews。
可灵还设置了同股不同权架构。核心研发负责人盖坤获授3%股权,对最高4%股本部分享有10倍投票权,对应表决权约23.62%,一旦离任或转让即自动失效。快手并非“卖掉资产”,而是通过引入外部产业资本,在保留绝大部分收益权的与控制权的前提下,将算力投入与亏损并表的风险向外分摊。
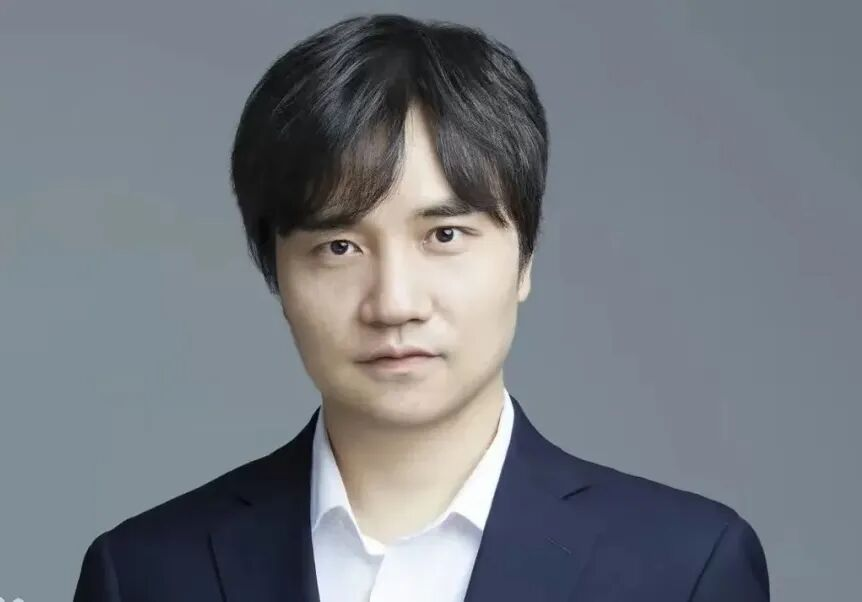
可灵CEO盖坤(于越)
这套快手掌握财务收益、技术团队主导业务决策的治理架构,直接划定了可灵独立上市后的公司治理格局,快手享有全部财务收益并维持报表并表,盖坤全权把控技术路线与商业化节奏;外部投资方仅持有纯财务股权,不享有重大事项否决权,无法干预公司经营决策。
各家产业资本入股逻辑各不相同,本质是一场算力、云资源与模型能力的资源互换。
腾讯自研的混元视频生成能力在商业化成熟度上与可灵存在差距,投资可灵可以换取API优先接入权,为视频号创作者提供工具补给,维持内容生态的防御能力。
阿里云的动机是锁定算力客户。可灵年化收入约5亿美元,视频生成的推理算力成本密度远高于文本,阿里云通过13.63亿元股权投资,换取的是成为可灵首选云服务商的谈判筹码。在云计算行业增速放缓的背景下,锁定一个高算力消耗的头部AI客户,比争夺模型技术制高点更有回报。
百度出资最少、持股比例最低,属于防御性卡位。仅用极小成本拿到股东席位,维持赛道话语权,同时继续打磨自研视频模型一镜流影。
整体来看,腾讯、阿里、百度并未停止自研视频生成模型,混元、通义万相、一镜流影仍在持续迭代升级,入股可灵是为了拿到一张“入场券”。
从已披露的收入规模和IPO节奏上来看,可灵处于领先地位,但领先窗口期正在迅速收窄。可灵API收入里超80%来自少数超级大客户,而今年4月,三家海外超级大客户因竞争影响,对可灵API贡献收入出现下滑。
若后续可灵顺利推进分拆独立IPO,关联交易、业务独立性及潜在同业竞争,或将是申报过程中需要规范披露的事项。