独角兽早知道 iponews
|资讯撬动新资本|
据港交所10月29日披露,成都国星宇航科技股份有限公司通过港交所主板上市聆讯,国泰君安国际为独家保荐人。
若顺利挂牌,国星宇航将成为港股“太空AI第一股”。这个标签的含金量,来自一组在同赛道中具有辨识度的数据:截至2026年10月20日,公司持有114颗待交付AI卫星订单,合约总值34.75亿元;2018年12月发射中国首颗AI应用卫星,2024年9月发射中国首颗AI大模型智算卫星,2025年5月发射全球首个由12颗AI智算卫星组成的星座。
但这张入场券的另一面,写着一家商业航天企业在技术验证与商业兑现之间的真实距离:三年累计亏损超过5.7亿元,AI智算卫星2025年的毛利率仅为7.6%,客户集中度在2026年上半年攀升至91.1%,2026年1月的一次火箭发射失败直接损失了两颗实验卫星。理解国星宇航,需要同时握住订单的厚度与利润的薄度。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议
*公众号后台回复“国星宇航”获取完整招股书。

国星宇航成立于2018年,总部位于成都,创始人陆川为“80后”博士,拥有电子科技大学通信与软件工程背景,创业前曾在电子科技大学任职,并联合发起成立了国内首个AI卫星科研机构。公司业务分为两大板块:卫星及相关服务,以及星基解决方案。
过去三年,这两块业务的权重发生了根本性翻转。2023年,星基解决方案贡献了90.7%的收入,卫星及相关服务仅占0.6%。到2025年,卫星及相关服务收入升至36.5%,星基解决方案降至63.2%;2026年上半年,卫星及相关服务收入占比进一步达到57.7%,取代星基解决方案成为第一大收入来源。
驱动这一切换的核心品类,是AI智算卫星。2025年,AI智算卫星销售收入从2024年的0.78亿元增至2.25亿元,占当年总收入的32.0%,同比增长189%。在传统卫星制造以定制化项目制为主、收入确认高度依赖单星交付节奏的行业特征下,AI智算卫星能够形成连续两年的翻倍式放量,说明国星宇航的型谱化卫星平台和批量化研制能力已经开始产生商业回报。公司崇州AI增材制造基地年设计产能约200套卫星结构组件,为后续订单的交付提供了产能基础。
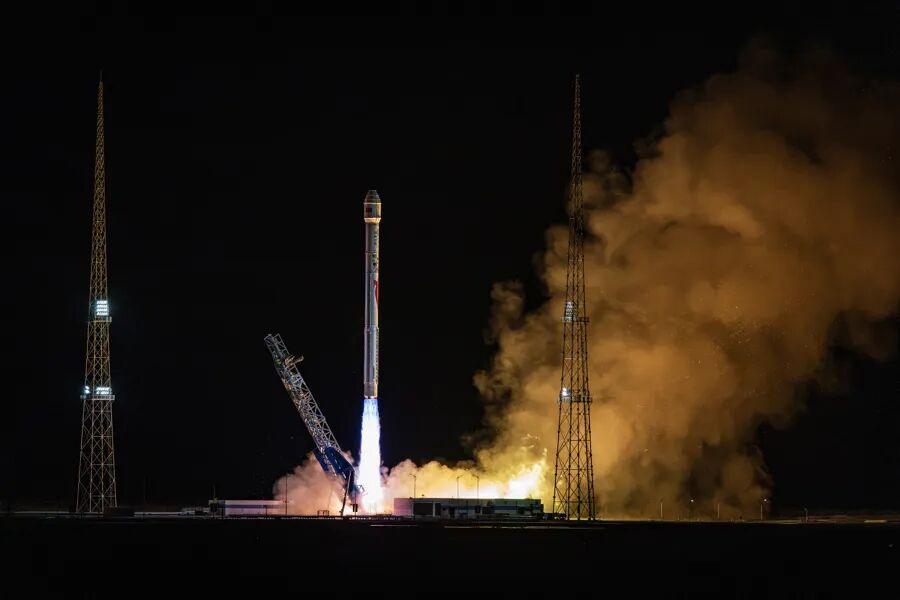
从行业位置看,按2025年收入计,国星宇航在管理完整卫星产业价值链的中国民营商业航天企业中排名第二,市场份额22.6%;按累计AI卫星发射次数计,则在中国所有民营商业航天企业中排名首位。
两个口径的差异本身值得注意:“AI卫星发射次数第一”衡量的是技术验证的先行度,“全产业链收入第二”衡量的是商业化的体量。国星宇航的估值叙事,很大程度上建立在第一个标签之上,而它的财务底盘,仍然要靠第二个标签来支撑。
114颗AI卫星订单、34.75亿元合约总值,是国星宇航招股书中最有说服力的短期收入锚点。按照商业航天项目制的收入确认节奏,这批订单将在未来数个财年逐步转化为营收,为公司的产能爬坡和星座建设提供可见的需求基础。
但订单的厚度与利润的薄度,在同一份报表里形成了鲜明反差。2025年,AI智算卫星的毛利率仅为7.6%,而同期星基解决方案的毛利率虽从2024年的44.8%回落至24.2%,仍是公司利润的主要来源。
公司整体毛利率在2023年至2025年分别为14.0%、38.0%和20.4%,波动幅度极大,2026年上半年回升至39.3%。招股书的解释是“产品组合变化”,当低毛利的卫星制造收入占比快速上升时,整体毛利率必然被拉低;而星基解决方案的毛利率本身也在行业竞争和项目定价压力下承压。
这意味着国星宇航当前的增长模式,本质上是以低毛利的硬件交付换取收入规模和星座部署进度。AI智算卫星7.6%的毛利率,在扣除研发、管理和销售费用之后,单靠卫星销售很难覆盖公司的整体成本结构。
2023年至2025年,公司净亏损从1.39亿元逐年扩大至2.56亿元,三年累计亏损5.72亿元;2026年上半年收入2.26亿元、亏损1.51亿元,剔除股份支付等非现金项目后的经调整亏损从上年同期的1.44亿元收窄至0.65亿元。经调整亏损的收窄是一个积极信号,但距离净利润层面的盈亏平衡仍有相当距离,而毛利率能否随AI智算卫星规模化交付而系统性抬升,是这条路径能否走通的关键变量。
国星宇航的订单储备为短期收入提供了确定性,但订单的来源结构暴露了另一层风险。
2026年上半年,公司前五大客户贡献收入占比达到91.1%,最大单一客户占比35.9%;2025年全年,前五大客户占比为78.0%,客户以国有企业或国企主导项目为主。商业航天的下游需求天然集中在政府、国资和大型科技企业,客户集中本身不是异常,但集中度在半年内从78%跳升至91.1%,意味着当期收入高度依赖少数项目的验收节奏,业绩的季度波动会被显著放大。
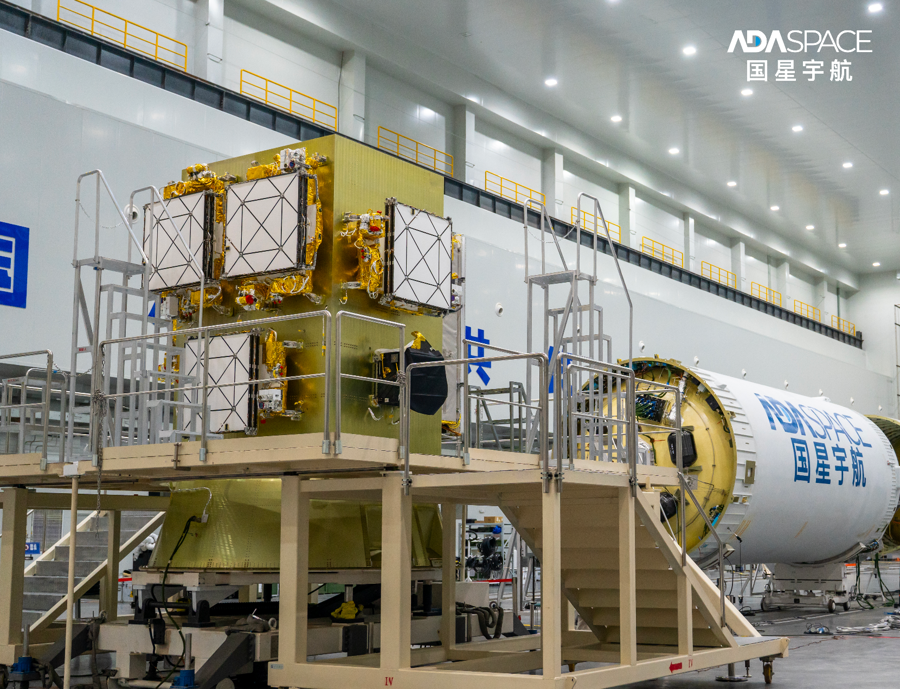
比客户结构更难被公司自身控制的变量,是发射能力。2026年1月,搭载国星宇航两颗实验卫星的火箭因技术问题发射失败,其中一颗为将出售给客户的3D打印实验卫星,成本约240万元,合约价值约250万元;另一颗为内部研发测试卫星,公司需要重新为客户研制卫星,并额外承担成本。这起事故的直接财务损失有限,但也揭示了一个结构性约束:中国商业航天当前的火箭发射频次和可靠性,仍然是卫星制造商收入节奏的外生变量。
公司计划在2026年第四季度再发射不少于14颗卫星,并与两家发射服务供应商签订了协议,但发射窗口的兑现与否,不完全掌握在国星宇航手中。
此外,公司在合规层面经历过需要修补的历史。招股书披露,2023年12月前研制的五颗卫星曾存在未及时获得国家部委核准的情况,公司已报告并承诺加强合规;2026年2月,公司主动注销了子公司的测绘资质,停止直接销售卫星遥感图像,以符合外商投资的监管要求。这些瑕疵不构成实质性的上市障碍,但意味着公司需要在治理和合规体系上支付额外的“补课成本”。
从2018年成都一间办公室起步,到发射中国首颗AI应用卫星、全球首个AI智算卫星星座,再到带着114颗订单和34.75亿合约走到港交所门口,国星宇航用八年时间在“太空AI”这个尚无成熟对标物的赛道上,建立了一个先发者的位置。
创始人陆川控制的30.77%投票权,以及洪泰基金、深创投、红杉中国、名创优品叶国富等机构与产业方的股东阵容,构成了公司在资本层面的基本盘;2026年4月Pre-IPO轮35.5亿元融资、115.54亿元的投后估值,则是市场对“天基算力”愿景给出的最近一次定价。
但“太空AI第一股”的标签,同时也是国星宇航最大的考题。114颗订单锁定了收入的下限,7.6%的AI卫星毛利率标注了盈利的上限;91.1%的客户集中度提供了短期确定性,也放大了单一项目波动的风险。
从“造卫星”到“天基算力”,国星宇航已经完成了技术验证和收入结构的切换;从“天基算力”到“可持续的盈利”,中间还隔着一道需要靠规模化交付、毛利率抬升和发射节奏稳定来共同填平的沟壑。
冲击港股上市为这家公司提供了跨越这道沟壑的资本弹药,但沟壑本身,不会因为挂牌而自动消失。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”