10月30日盘后,春立医疗(01858)披露了公司26Q3季度财报。
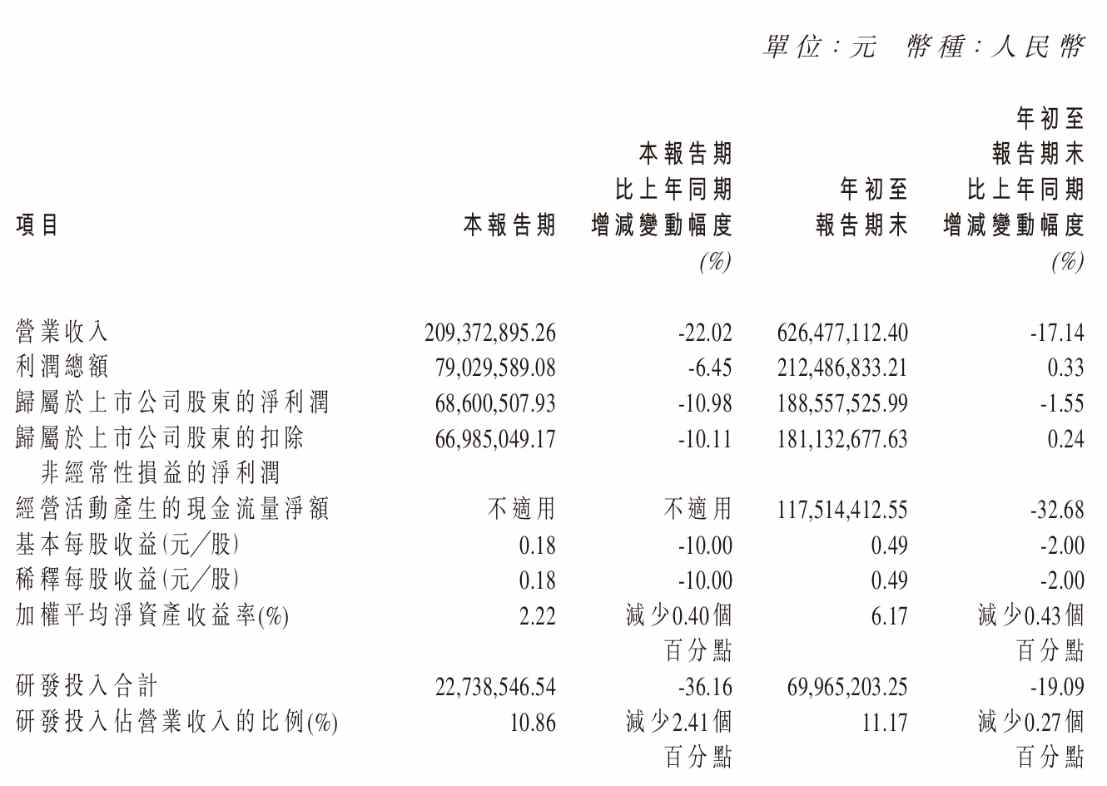
财报显示,公司在26Q3单季度营收2.09亿元(人民币,单位下同),同比下滑22.02%;同期归母净利润为6860.05万元,同比下滑10.98%;对应扣非归母净利润为6698.50万元,同比下滑10.10%。
而在今年前三季度,春立医疗营收为6.26亿元,同比下滑17.14%;同期归母净利润为1.89亿元,同比下滑1.55%;对应扣非归母净利润为1.81亿元,同比小幅上涨0.24%。
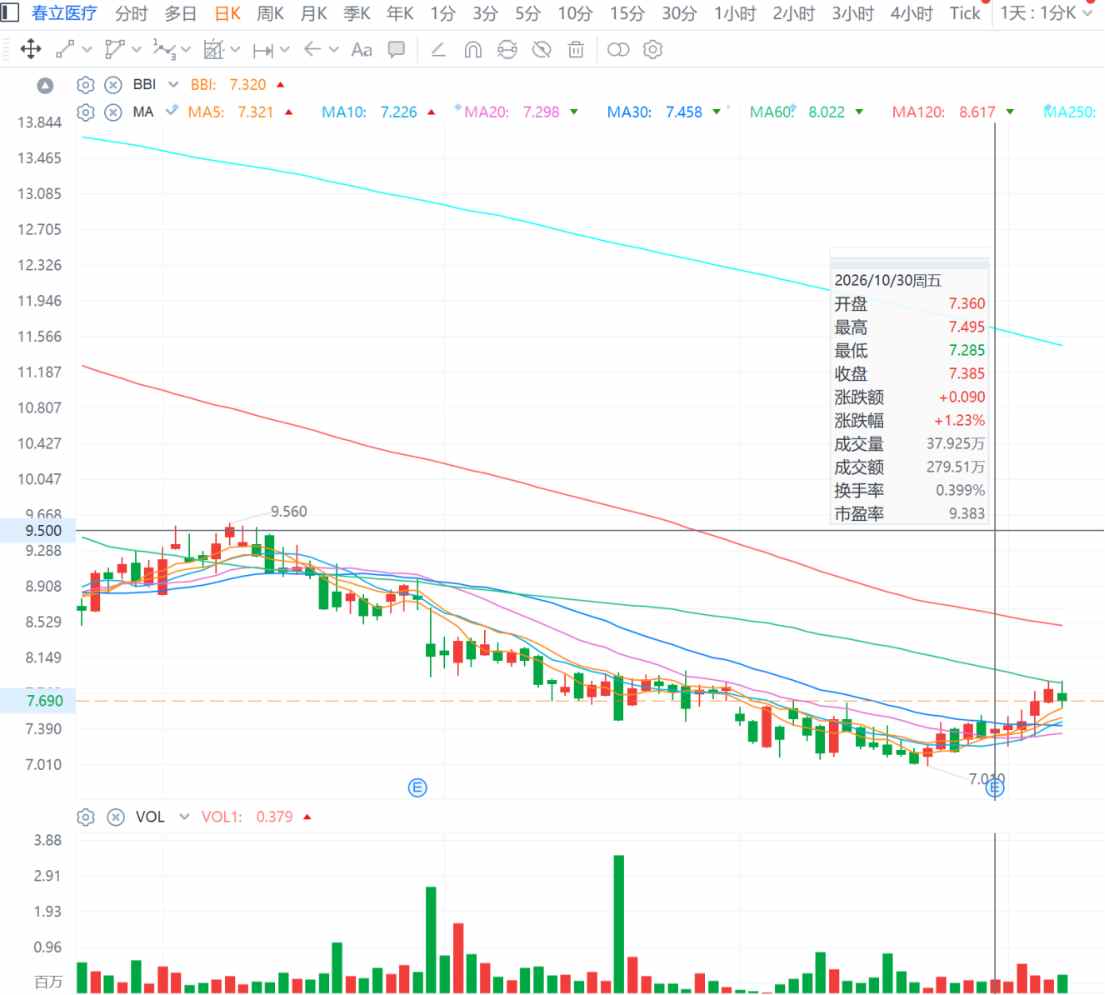
智通财经APP观察到,春立医疗H股股价自10月23日盘中触及阶段性低点7.01港元后开始触底回升,截至10月30日收盘,公司股价已缓步回升至7.39港元。在这份Q3财报披露后,春立医疗股价非但没有回撤,反而加速上涨走出“四连阳”行情,股价高点一度推至7.88港元。
从底部缩量企稳到加速反弹
回看春立医疗近期的这段拉升行情,其中的关键转折点无疑是在10月23日。虽然此时距离公司26Q3财报披露还有7天,但技术性筑底信号已提前出现。
拉长时间线不难看到,在10月23日前,春立医疗的H股股价已从9月下旬高点持续回落,并在10月22日收于7.03港元。当日,公司股票成交量已缩至仅29.95万股,较10月20日的108.05万股萎缩约72%。随着场内持筹者惜售情绪趋于一致,春立H股也来到了筑底企稳的关键窗口。
10月23日,春立医疗H股股价虽在盘中探至7.01港元的阶段新低,但其收盘时再次回升至7.18港元,一举站上5日和10日均线;在量能方面,其当日全天成交量进一步跌至15.35万股,为区间的单日最低成交量,由此形成“长下影线+地量”的经典底部信号。与此同时,春立医疗A股股价在同日上涨了2.22%,并出现主力资金净流入61.52万元,说明机构资金开始选择在低位主动承接。
AH量价的联动表现也进一步确认了春立H股筑底企稳的有效性。
确定股价筑底后,春立H股又在次日迎来板块β的催化。10月26日,A股天益医疗Q3超预期财报点燃器械板块。当日,在天益医疗股价涨超10%的同时,大博医疗、天智航、亚辉龙盘中股价均涨逾7%,且多家器械权重股集体跟涨最终,推动医疗器械指数盘中涨超2%领跑医药产业链。
据智通财经APP观察,在机构层面,券商密集定调“拐点已至”,指出器械行业有望实现业绩与估值的双修复。其中,中信建投证券在最新更新的研报中指出,随着医疗设备招标改善,高值耗材与 IVD 集采影响正逐步出清,多家器械细分龙头将进入业绩加速期。
板块β作用下,10月26日春立H股放量上涨,当日收涨2.16%,对应成交量44.45万股,进一步确认反弹行情,并为后续公司财报披露后的H股股价拉升做好铺垫。
在10月23日至11月5日期间,春立H股股价在10月28日站稳5日均线和10日均线后,其均线系统便呈现出典型的短周期多头排列形态,并在财报催化下股价持续沿5日均线上行,在11月初步入加速阶段。同期OBV指标从也-452万持续回升至-196万,趋势与价格同步走高,资金净流入特征明显。
动量指标显示,10月23日,春立H股MACD指标的DIF线快速向零轴收敛,虽然当日尚未金叉零轴但趋势明确;之后,其MACD柱自10月23日开始持续放大,红柱连续8日扩张,对应DIF与DEA剪刀口持续张开,预示公司股价进入趋势加速阶段。
与此同时,春立H股的RSI指标也在持续走强。数据显示,其RSI6指标从10月23日的31.00快速回升至78.03,现已进入超买区;RSI12也同步走强至72.40的偏强区域
只有RSI24还在49.70区域,显示公司股价中期动量还在修复阶段。
“利润韧性”成此轮行情定价核心
时至11月,大博医疗、威高骨科、春立医疗、三友医疗、凯利泰等国内骨科医疗器械上市公司26Q3财报已全部出炉。财报显示,在近两年的行业性回温后,骨科赛道业绩表现在本季度出现了进一步分化。
数据显示,今年Q3季度,三友医疗归母净利润同比下降22.47%,对应扣非归母净利润同比下降32.18%;威高骨科归母净利润同比下降30.60%,对应扣非归母净利润同比下降11.12%。相较之下,春立医疗在当期营收同比下滑17.14%的背景下,扣非净利润反而同比增长0.24%。
拆解利润表数据可以看出,春立医疗在今年前三季度中,销售费用、管理费用和研发费用分别同比减少了37.67%、24.37%和19.09%,叠加集采产品销量增长带来的规模效应,由此基本覆盖收入缺口,使其扣非净利最终实现正增长。而在当下集采常态化+地缘扰动的不确定性环境中,市场明显更愿意为"利润确定性强于收入"的公司支付估值溢价。
另一方面,自身极低估值提供的安全边际,也是此次春立医疗股价反弹的重要原因之一。
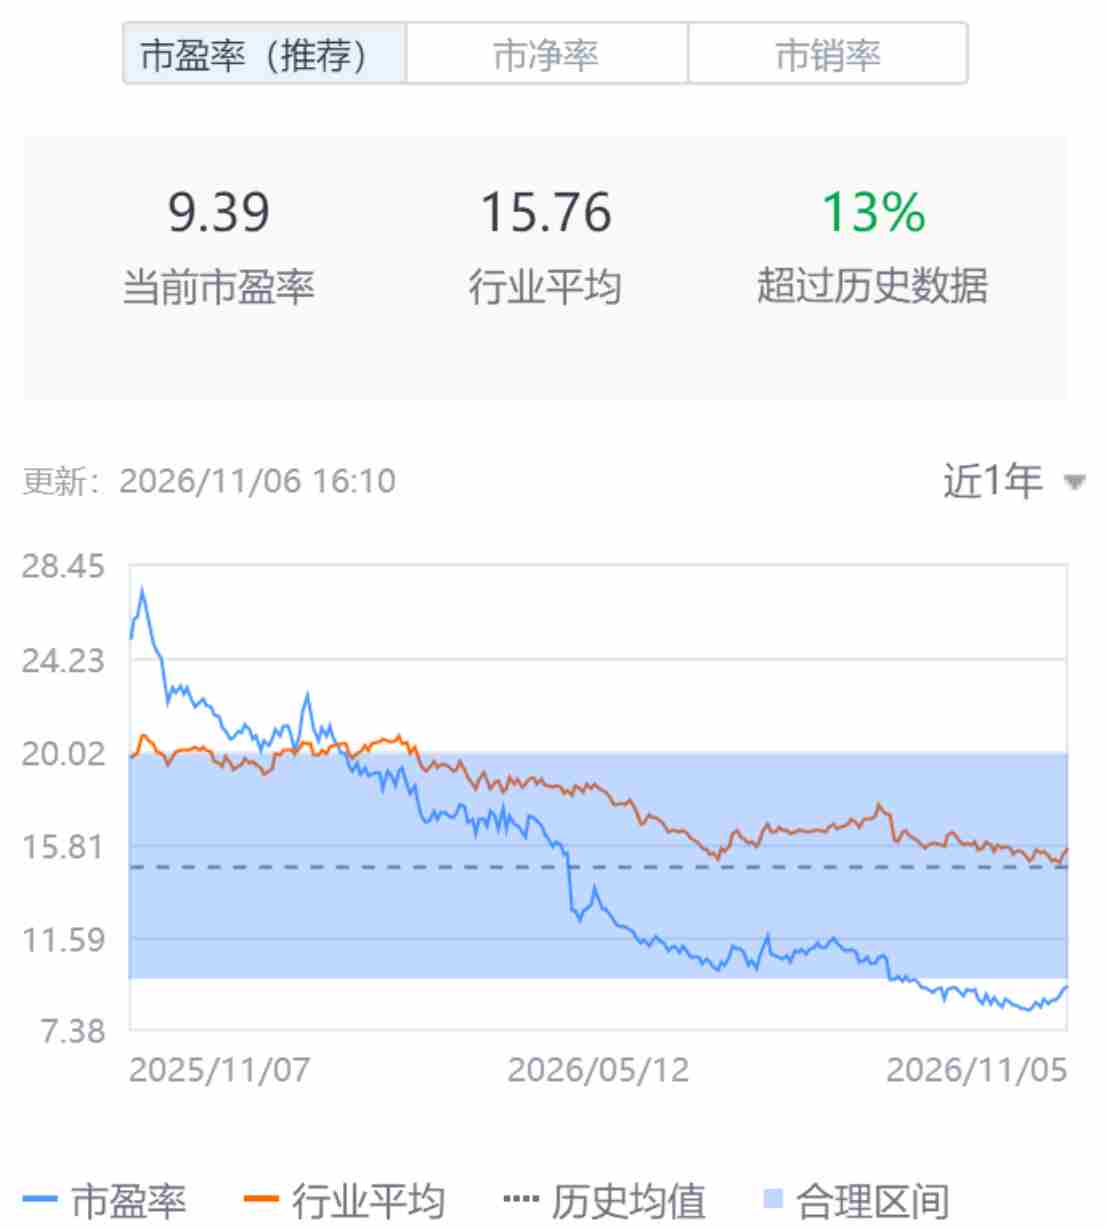
从估值角度来看,经过一轮长周期的股价下跌,春立医疗的当前估值已显著低于行业平均水平。在华泰证券11月3日更新的研报中,机构给出港股关键估值数据:当前春立医疗H股的PE(2026E)仅约9.3倍、PB估值更是仅有0.78倍处于破净状态,另外其当前EV/EBITDA为7.25倍,对应股息率达到5.42%。
不难看到,春立H股的PE估值表现已明显低于行业平均的15.76倍PE水平,同样也较公司近一年PE平均估值低13%,处于明显的低估水平。
并且从流动性表现来看,当前春立的H股日均成交量仅约46万股,对应成交额则在300-600万港元之间,显示出其已成为一只极低流动性的小盘股。
不过正因如此,也使得春立医疗H股在机构研报催化下的价格发现过程变得更加剧烈。11月3日春立H股收涨放量至80.8万股达到其此前日均量能的2.1倍,由此推动其H股三日内涨幅达到8.24%,反超其A股同期涨幅的7.07%,走出了异于常规情况下"A股溢价、港股跟涨乏力"的股价表现。