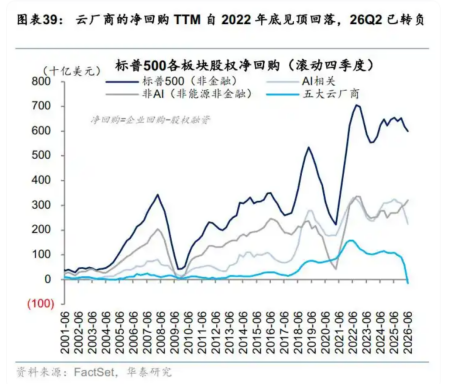
金吾财讯 | 十月底以来,两组方向相反的表层信号持续搅动市场,同期两地股指走势也出现分化:标普500自10月高位回落,恒生指数于月中旬探底后回升。外媒报道显示,2026年前三季度美股五大云巨头回购规模大幅缩水近八成,市场迅速读出“美股企业放弃股东回报、全力押注算力”的信号。与之对照,港股上市公司回购公告频频披露,不少投资者直观感受是,港股上市公司正持续加大回购力度、托底股价。不过,2026年前三季度两地股票回购总量数据戳破了这两组表层印象。美股整体回购规模并未下行,只是回购主力完成了一轮轮换;港股回购总额反而同比回落,回购行为从少数龙头独挑大梁,扩散至更广泛的中小市值标的。而年内两地回购操作的变化,在变化方向与核心驱动因素上呈现为“龙头基本一致、非AI企业与中小公司分化”。01 美股:五大云厂商回购规模收缩超80%,但全市维持高位路透社基于LSEG财报统计显示,2026年前三季度,微软、Alphabet、亚马逊、Meta、甲骨文五家超大规模云厂商用于分红、股票回购的现金流所占经营现金流比重由去年同期的27.4%大幅下滑至9.3%。其中,股票回购规模自去年同期的818亿美元回落至136亿美元,降幅高达83%。但头部云厂商的收缩,并不代表美股回购整体走弱。高盛统计数据显示,2026年上半年,标普500成分股公司的回购总额增长15%;截至10月5日,已宣布的回购授权约为1.14万亿美元,较去年同期增长23%,创历史高位。高盛还预计,2027年美股企业将回购约1.7万亿美元的自身股票,高于今年的约1.5万亿美元。且高盛仍预期标普500指数上涨,预测2027年每股收益将增长11%至415美元,并维持12个月目标价为8,700点。回购板块结构上,原本由巨型云厂商占据的回购份额被金融、能源等板块承接。其中,银行业在第一季度创下了330亿美元的最高单季度回购记录,仅花旗Q1股票回购额就达到63亿美元并于5月宣布批准新的300亿美元回购计划。值得一提的是,2026年以来,美股科技巨头“削回购”的同时,同步推进发债、发股募资,角色从二级市场的净资金返还方转向净资金融入方。华泰证券研究指出,2026Q2,美股云厂商季度回购额从去年二季度的1112亿美元降到428亿美元,同期发股从27亿美元升到580亿美元,净债务融资升至2342亿美元,三个数据叠加,使得26Q2云厂商的净回购首次转负,为-152亿美元。标普500非金融企业净债务融资4599亿美元中,云厂商贡献2342亿美元,而一年前还只有103亿美元。这也意味着,当回购放缓下的股本不再收缩,科技巨头们每股收益的增厚将依赖AI业务兑现。
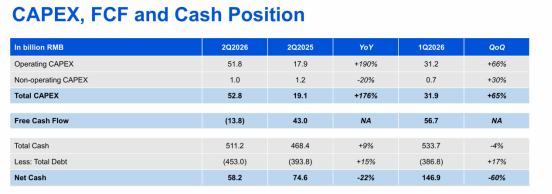
02 港股:累计回购规模回落,参与阵营扩容Wind统计口径下,2026年前三季度,港股上市公司实施场内回购合计耗资约1206亿港元,较去年同期的1372.4亿港元下滑约12%,总量明显回落。总量下行的背后,是参与主体数量的增长。去年同期仅有229家公司实施回购,今年前三季度已升至338家;回购金额中位数由0.2亿港元抬升至0.4亿港元,接近翻倍;算术平均值却由5.99亿港元回落至3.57亿港元。这组数据反映出港股市场超大额回购在退潮,而中小规模回购批量兴起。分板块来看,据上证报引述的2026H1数据统计周期中,回购总额维度,以腾讯为代表的信息技术板块(累计回购金额达401.63亿港元)仍稳居第一,友邦保险为主力的金融板块(累计回购金额142.79亿港元)位列第二;回购额增速维度,公用事业板块同比暴涨398.82%,日常消费、医疗保健和可选消费三大板块分别同比增长193.72%、186.33%和131.13%。03 龙头资金分配转向:AI资本开支优先于股东回报从底层逻辑来看,两市龙头同步压缩回购,核心驱动相近:AI算力军备竞赛所带来的大额资本开支,挤占了原本用于股东回报的现金预算。对于美股五大云厂商而言,AI基础设施已经进入重资产投入周期。高盛测算,2026年五家资本开支规模预计达到7550亿美元,同比增幅83%;前三季度资本开支总额5569亿美元,首次超过同期经营现金流。自由现金流由盈余转为缺口,企业需要依靠举债、增发股份以及削减回购共同填补资金缺口。而在管理层的资本分配次序中,股息具备刚性,用于维持长期股东基础;算力、机房、高端芯片采购属于战略优先投入项;回购则成为弹性最高、最先被压缩的项目。港股龙头如腾讯的回购逻辑,与海外云厂商大致相当。财报数据显示,2026上半年腾讯资本开支达到847.2亿元,二季度单季资本开支同比增幅高达176%,资金明确流向AI算力与数据中心基建。在股票回购方面,腾讯前三季度回购金额较去年同期的587.63亿港元同比下滑约46.50%至314.41亿港元。
04 港股中小企业回购的另一重考量:维持交易通道美股非云厂商、尤其是非AI板块企业的回购逻辑相对稳定。这类企业所处行业格局成熟、资本开支压力有限,在主业缺少高回报扩产渠道时,将富余现金流以回购、分红方式回馈股东,属于常规资本配置选择,和云厂商被动压缩回购的性质并不相同。但对港股来说,中小市值公司集中开启小额回购,除市场普遍认知的市值管理、提升股东价值之外,还存在另一层现实诉求。按上交所《沪港通业务实施办法》,小型股指数成份股需在考察日前12个月平均月末市值不低于50亿港元,方可调入港股通;已纳入的,若平均月末市值低于40亿港元,则调出。一旦调出港股通,南向资金与被动指数基金将系统性撤离,标的流动性会进一步恶化。基于此,这类企业回购的首要目的未必是增厚每股收益、回报股东,而是维持指数资格与交易通道。这类回购单笔金额往往偏小,对总股本的稀释影响有限。当然,这一动机仍需逐家行为数据验证,不宜一概而论,但它确是港股、美股非AI、中小企业回购的关键差异点。05 美股净回购指标参考价值提升,港股关注回购规模与股本收缩相关性总体而言,美股头部云厂商与港股龙头下调回购力度,本质是管理层愿意为AI的长期前景,阶段性让渡短期股东回报;美股非AI企业持续加码回购,是在缺少优质扩产机会之下,优先把现金返还股东;而港股中小公司加快启动回购步伐,则可能更多是在流动性加剧分层的市场环境里,守住自身交易基本盘。这也意味着,市场观察标尺需要随之调整。资本正在按照资产预期回报重新分配资金流向,这一趋势,预计将在较长一段时间里影响美股、港股资产定价。后续研判美股,除了回购总规模,净回购指标的参考价值明显提升。港股回购总量回落,不等于市场信心全面滑坡;零散的中小额回购虽在增多,但通常较难拉动指数,因此判断质量好坏的核心,则要看资金是否来自可持续的自由现金流,回购注销能不能真正带来股本收缩、EPS增厚。