美股恐慌侵袭后,韩国股市迎来连续两日反弹。
周三,韩国KOSDAQ指数盘中涨超5%,韩国交易所紧急启动SIDECAR机制,即买入边侧熔断。
这也是该指数连续第二天触发熔断机制。
截至发稿,韩国KOSPI指数涨超2%,市场做多情绪全面升温。
出口暴涨超110%
股市回温之际,韩国外贸数据也迎来历史性爆发。
韩国海关总署数据显示,11月前10天,韩国出口额达到335亿美元,同比暴涨111.9%,创下历年同期最高纪录。
出口高增长完全由半导体产业拉动。
其中,芯片出口额飙升331.2%至166.32亿美元。
半导体占出货总量的49.7%,同比增长25.3个百分点,占总出货量的49.7%。
整体外贸结构高度集中在IT硬件。计算机外围设备出口额也同比增长237.7%,达到10.46亿美元。
同期,石油产品出口额也同步翻倍,达到20亿美元;汽车出口额则下降了4.3%至14亿美元。
主要出口市场持续增长。其中,对华出口同比大增148%,对美出口暴涨163.6%,对越南出口上涨113.3%。
中、美、越南三大市场合计占到出口总额的57.3%;对中国台湾、欧盟出口同样保持两位数以上增长。
同期,进口总额为247.1亿美元,比去年同期增长45.0%。
进出口差距进一步拉大,贸易顺差达到88亿美元。
受益于这一轮爆发,今年韩国累计出口额已经冲到9636.63亿美元,距离1万亿美元大关仅一步之遥。
半导体引领行情?
强劲的外贸基本面,为韩国股市反弹提供了支撑。
新韩投资证券最新指出,KOSPI能否走出趋势性上涨,核心要看2027年半导体订单与出货能否持续。
如果市场悲观情绪蔓延,指数下行支撑位将落到4800点;一旦出货保持稳定,则将形成坚实底部。
当前,市场分歧集中在半导体长期盈利预期。
数据显示,KOSPI先行资本收益率(ROE)为26.8%,达到2005年以来新高,而先行股价纯资产比率(PBR)仅处在长期均值水平(1.01倍)。
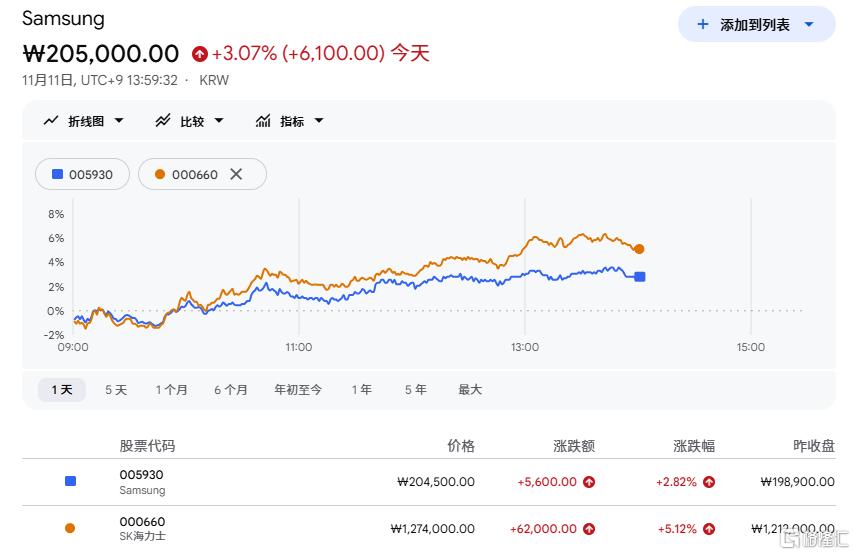
即便三星电子、SK 海力士股价自6月中旬缩水近一半,机构依然上调了2027至2028年的利润预期。
分析师卢东吉表示,这是市场在压缩半导体超额利润的存续周期。
看多情景下,该行给出2027年末KOSPI目标7000点,前提是半导体超级周期延续至2029年。
保守假设下,若2028年后超额利润归零,指数底线则下探至4800点。
从历史规律来看,半导体板块往往是股价先见底,业绩随后才触底,2018年与2024年两轮周期都印证了这一规律。
眼下市场已经开始重新定价2028年的芯片业绩。
数据中心企业融资成本走高、Core Weave债息升至16%等因素也给后续订单带来不确定性。
接下来数据中心政策、科技巨头财报,将决定本轮股市反弹能走多远。