AI推理需求持续升温,AI芯片公司Cerebras第三季度业绩超出市场预期,云业务收入成为增长的核心引擎。公司不仅上调了2026年全年营收指引,还预计2027年营收将达到今年的三倍,显示其对AI推理算力需求的增长前景持乐观态度。
当地时间11月12日,Cerebras公布2026年第三季度财报。公司当季核心营收达到2.309亿美元,同比增长70%,高于分析师平均预期的2.147亿美元;其中,云及其他服务收入同比增长272%至1.449亿美元。
受云业务增长和客户需求推动,Cerebras将2026年全年核心营收指引从此前的8.8亿至8.9亿美元上调至9.4亿至9.6亿美元。公司还预计,第四季度核心营收将达到3.1亿至3.3亿美元,核心毛利率升至47%至49%。
订单储备方面,截至9月30日,Cerebras剩余履约义务(RPO)达到261亿美元。公司同时披露,已经签约700兆瓦的数据中心容量,计划在2027年底前交付。
不过,强劲的营收增长尚未转化为GAAP口径下的盈利改善。第三季度公司净亏损扩大至1.612亿美元,上年同期为2220万美元。随着公司加快芯片制造和数据中心扩张,股权激励、客户认股权证摊销等项目也使GAAP与核心口径的经营表现出现明显差异。
财报公布后,Cerebras股价在盘后交易中上涨17%。
云业务收入激增,硬件销售并非唯一增长引擎
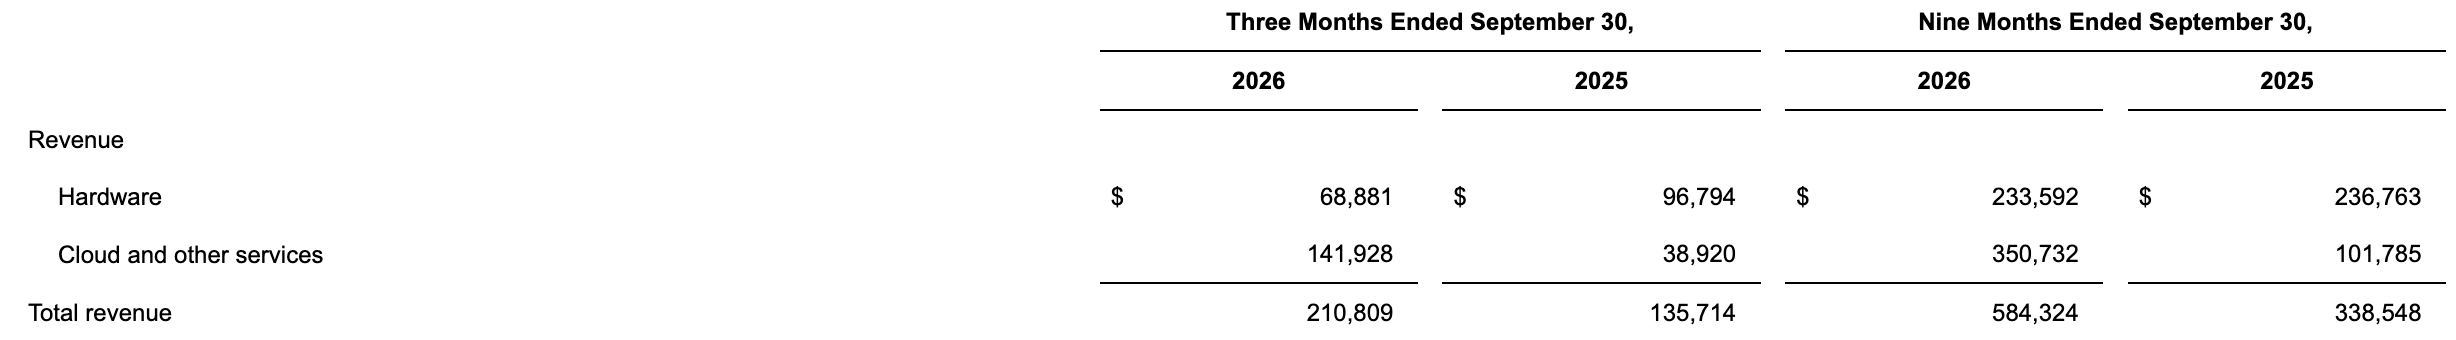
从收入结构来看,Cerebras正在扩大云端算力服务的业务规模。第三季度,公司GAAP口径云及其他服务收入达到1.419亿美元,同比增长265%;核心口径下,该项收入为1.449亿美元,同比增长272%,约占核心总营收的63%。
相比之下,硬件业务收入表现相对疲弱。第三季度GAAP硬件收入为6888万美元,低于去年同期的9679万美元。按照核心口径计算,硬件收入为8596万美元,也低于去年同期的9679万美元。
这一变化反映出Cerebras的收入结构正在向云服务倾斜。公司不再仅仅依赖出售AI芯片和计算系统,还通过自营云平台及第三方云服务商提供推理算力,以扩大客户获取算力的渠道。
不过,硬件收入下降并不意味着公司正在主动放弃硬件销售。CEO Andrew Feldman的表态称,硬件销售受到交付时间不均衡的影响,而非公司战略转向云业务。
OpenAI、微软和Oracle扩大合作,算力订单储备达261亿美元
大型客户合作正在成为Cerebras扩张的重要支撑。
Cerebras与OpenAI达成了一项多年期、价值约200亿美元的算力供应协议。公司正在扩大芯片供应规模,以满足相关协议及其他客户的算力需求。
微软已成为Cerebras的新客户,现有合作伙伴还包括Oracle和OpenAI。Oracle此前宣布,将Cerebras的高速AI推理能力整合进Oracle Cloud Infrastructure,相关服务预计于2027年上线。
订单储备方面,截至9月30日,Cerebras剩余履约义务(RPO)达到261亿美元。公司同时披露,已经签约700兆瓦的数据中心容量,计划在2027年底前交付。
此外,Cerebras还宣布与一家全球前三大超大规模云服务商达成新的云业务合作,但尚未披露客户名称。公司表示,相关信息将在明年进一步公布。
这些合作意味着,Cerebras正在通过直接销售、云平台和第三方云服务商等多种渠道扩大商业覆盖范围。对于公司而言,能否按计划交付数据中心容量并将订单储备转化为实际收入,将成为未来增长的重要观察指标。
上调全年指引,预计2027年营收增长至今年三倍
在第三季度业绩超预期后,Cerebras进一步上调了全年业绩展望。
公司目前预计,2026年核心营收将达到9.4亿至9.6亿美元,高于此前预计的8.8亿至8.9亿美元。第四季度核心营收预计为3.1亿至3.3亿美元,核心毛利率预计达到47%至49%,核心营业利润率预计在-1%至1%之间。
对于2027年,CEO Andrew Feldman给出了更为积极的增长预期,预计公司营收将达到2026年的三倍。
为支撑这一目标,Cerebras正在加快制造和基础设施扩张。公司预计,到2026年底,制造产能将超过年初的10倍,并计划在2027年进一步增加工厂和生产能力。
在资金方面,公司披露,截至第三季度末,现金、现金等价物、受限现金及短期投资合计达到78亿美元,另有8.5亿美元债务融资能力。
GAAP亏损扩大,增长质量仍待检验
尽管营收和订单储备表现强劲,Cerebras的盈利状况仍值得关注。
第三季度,公司GAAP净亏损达到1.612亿美元,较去年同期的2220万美元明显扩大;GAAP营业亏损达到2.241亿美元。相比之下,公司核心营业利润率为-14.3%,仍未实现调整后营业盈利。
股权激励费用是两种财务口径出现明显差异的重要因素。第三季度,公司股权激励费用达到1.551亿美元,前三季度累计达到5.417亿美元。此外,客户认股权证摊销也对GAAP业绩产生影响。
从毛利率来看,第三季度GAAP毛利率为20%,核心毛利率为41%。公司预计第四季度核心毛利率将进一步升至47%至49%,但这一改善仍有待后续财报验证。
对Cerebras而言,AI推理需求增长、云服务客户拓展和算力基础设施扩张,正在推动公司营收快速增长。但在高额资本投入和股权激励费用的背景下,订单能否按期转化为收入,以及规模扩张能否带来持续的盈利改善,仍是投资者需要关注的问题。