来源:张忆东策略世界
国泰海通香江策论之数据周报包含“重要数据及市场观点更新”“重点研究报告荟萃”“每日一图系列”三部分,旨在通过关键的市场指标、精选研究观点与市场图表解析,集中呈现周度数据脉络与核心观点。
一、重要数据及市场观点更新
(一)回顾:“夏日寒风”如期兑现,AI1.0行情高潮已过
海通国际策略团队于5月6日率先在业内发布《夏日寒风》预警,并持续发布“夏日寒风”系列报告,持续提醒全球股市面临重大调整风险。
8月16日《秋季行情将从跌深反弹转向震荡分化》我们又前瞻性提醒秋季行情的震荡风险:美债 10 年期收益率已经突破近三年高位,未来数周有望触及 5%极端情况到5.3%左右。
10月25日《深秋反弹若只是熊市反弹,优化持仓才是关键》提出中长期逻辑调整:AI硬件的叙事已变,风险溢价抬升、AI硬件估值收缩,全球AI硬件牛市或已转熊。短期继续看好美债,把握收益率高位回落的配置机会。
11月1日《熬,熬出长期价值》提出根据历史经验,悲观预期一旦成为一致预期,短期而言,市场的悲观情绪短期有螺旋式自我强化的迹象,可能会形成超跌,值得警惕。
11月9日《乌云的金边:科技叙事重构、价值回报制胜》特地针对AI行情进一步提出:AI浪潮1.0高潮已过,进入青黄不接的阶段、向2.0过渡的阶段。科技巨头不断增加资本开支,却面临融资成本上升、股东回报下降,以及数据中心建设可能受到政策限制等约束。与此同时,AI应用仍处于萌芽阶段。AI长期产业趋势虽然并未结束,但这一轮AI硬件行情牛转熊不是短期盈利出了问题,更重要的是预期和估值的调整。
上周,美股行情一波三折。周初油价回落、算力云财报带动美股反弹。但加息预期再度回升压制估值,黄仁勋事件又增加了英伟达生态圈融资与产业链交付的不确定性,使得算力硬件在周后段回吐部分涨幅。
A股呈现结构性韧性,国产算力与部分价值板块提供支撑,海外算力链的压力则在周后段集中释放。
港股受到科技博弈风险与海外利率上行的双重冲击,互联网权重走弱放大了指数跌幅。
(二)行情展望——中期看科技叙事重构与股东回报,短期看政治博弈与稳市机制
1、AI 1.0走向2.0的“青黄不接”过渡期已开始,过渡期往往会经历震荡。
我们在刚发布的2027年度策略报告《乌云的金边》中强调,本轮AI浪潮的重要特征是资本市场驱动AI资本开支,再通过产业扩张与财富效应推动经济增长。如今,这一逻辑正在被破坏:投资者追求更高的风险补偿,政治与融资环境的约束上升,而AI应用商业化尚难支撑庞大的基建投入。因此,AI 1.0高潮已过,走向AI2.0的“青黄不接”过渡期已经开始。
展望2027年,既要关注商业回报能否支撑资本开支,更要关注企业能否持续回馈股东。
1)从AI基建为主导的AI1.0到AI应用盈利主导的AI2.0,其过渡期可能经历较大震荡。
展望AI行情后续发展,要看巨额投资能否真正转化为商业回报。以史为鉴,互联网1.0走向2.0的过渡期,设备及研发、知识产权投资增速曾经历深度调整。科技浪潮的长期生命力,并不能消除二级市场行情阶段性大波动。
AI应用仍处于萌芽阶段,资本开支却已形成庞大规模,过渡期的核心问题是应用能否拉动足够的需求、创造足够的回报。随着算力成本下降、应用逐步落地,未来AI 2.0有望形成以应用为主导、硬件为辅助的新格局,届时,硬件估值也可能随真实需求的释放再次重构。参考历史,“青黄不接”的AI科技过渡期,AI行情或将经历震荡期。
2)美国政治变化与股东回报共同约束AI资本开支
首先,本轮AI扩张高度依赖资本市场支持,当投资者开始要求更明确的回报、更充分的风险补偿,资本开支就不能只靠远期需求预期不断上修,除非AI应用显著超预期,否则需要警惕科技巨头资本开支低于此前乐观预期。
其次,美国中期选举后的政局重塑,也让AI科技发展前景阴霾密布。围绕开源和闭源大模型发展的政治博弈及供应链冲击,不可轻视,特别是此前黄仁勋提供信用增强的算力产业链企业更是雪上加霜,高利率与偏紧融资环境的压力更大。另外,数据中心建设涉及地方审批、能源供给及政策支持,部分州政治格局变化可能影响项目推进,约束云厂商的投资节奏。
第三,美股重视股东回报的文化将成为2027年AI行情更深层的约束。2026年上半年,五家大型云厂商资本开支同比增长88.4%,回购减少74.5%,股权净回报(回购加分红减股票发行)已经转负,同时增加了债务融资。科技巨头当前仍有融资能力,但当自由现金流承压、回购收缩,股东较难愿意为大规模资本开支买单。股价调整会反过来影响融资能力与融资意愿,最终约束资本开支。过去数年“大力出奇迹、依靠大规模投入驱动”的AI牛市逻辑,已经受到质疑。
2、2027年的赢家之路更要看股东回报。
展望2027年,寻找股东回报较高、能够覆盖融资及解禁减持压力的市场、行业和公司,是贯穿中美资产选择的重要标准。
企业增长需要多少新增资本、融资是否稀释每股收益、分红回购能否覆盖融资需求,正在成为行情估值分化的重要依据。
首先,美股2027年相比2026年更要求股东回报,特别是将要求科技巨头提高股东回报,通过股价与融资条件约束资本开支,而非继续无条件支持资本开支。
AI仍将是2027年美国经济的重要增长引擎,但无论是基建投资的直接拉动,还是科技行情带来的财富效应及其对消费的支撑,都可能较2026年减弱。
2026年美股整体的股东回报收益率显著下降,已处于近10年低位。标普500回购与股息的综合收益率仅为2.7%,明显低于同期10年期美债收益率。2026年美国股权融资快速扩张,已经改变长期净回购的资金格局。
美联储Z.1数据显示,美国非金融企业股票净发行连续32年为负的趋势,在2026年上半年终结,两季度季调年化净发行额均值约4090亿美元。这一全口径统计包括上市及非上市企业,反映出AI浪潮带动的融资需求非常强劲,并可能随着大型AI企业上市进一步向二级市场传导。
其次,中国股市要在悲观之处寻找靠谱的投资回报,淘金股东回报能够覆盖融资及解禁减持的领域。
港股2027年特别是1季度同样需要关注融资与解禁对资金承接的要求。2026年前三季度,港股资讯科技和工业合计贡献约65%的行业融资金额;金融、电讯、能源和公用事业则合计贡献约50%的分红与回购,且分红回购显著超过股权融资。选股既要看盈利,也要看企业向市场索取资金与回馈股东之间的关系。
A股的价值机会不仅来自盈利增长,也来自企业将更多经营成果转化为每股回报。境内低利率与资产荒环境延续,能够持续分红、回购的优质企业具有较强的配置价值,并且要看分红回购能否覆盖融资及股东减持,以及回报是否有盈利和自由现金流支撑。
3、短期行情取决于风险偏好变化:美股,观察黄仁勋事件调查;中国股市,观察APEC期间的稳市机制
美股:英伟达牵动AI算力链的投融资,关注美国政局变化带来的冲击能否收敛。
英伟达处于美国AI产业链投融资中心,通过股权投资、云服务采购承诺等支持客户扩张。截至2026年7月26日,其生态股权投资达990亿美元,股权投资承诺250亿美元,向部分AI云伙伴作出的云服务承诺合计360亿美元,芯片订单、客户融资与算力采购因此紧密相连。
市场担忧的是,调查及新管理层提高投资回报和合规门槛,可能削弱客户融资能力,进而延缓芯片采购、机房建设及配套设备交付。
因此,短期美股能否从risk off转为risk on的重要契机之一,在于英伟达调查范围和监管边界能否清晰界定?能否有效降低企业与资金方难以定价的不确定性?美国众议院相关委员会已将事件与多项AI及芯片监管法案相联系,后续关注国会要求黄仁勋于12月1日接受问询的进展。
下周的两个事件,则将分别检验算力供给端的资本支持与应用端的融资承接。11月17日美国当地时间盘后,英伟达发布业绩,需关注新管理层对生态投资、客户融资及既有承诺的安排。11月19日Anthropic预计上市,关注其对短期市场是否形成冲击,进而能否稳定AI应用及算力采购的融资预期。
中国:观察APEC期间的稳市机制,重点看“有形之手”能否有效改善市场预期
据证监会2026年11月2日答记者问,人民银行宣布,股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率降至1%。证监会有关负责人在11月12日举行的2026年上交所国际投资者大会上表示,证券、基金公司已开展第三批互换便利操作1000亿元;年初以来,社保、年金、保险等中长期资金净买入A股超过6000亿元。这些进展说明全方位稳市支持正在落实。
展望APEC期间,“有形之手”的稳市机制如果有效有力地发挥作用,进而能打破投资者关于“逢会必跌”的悲观预期,那么,稳市机制四两拨千斤的稳定预期的中流砥柱效应将有望树立起来,进而,有利于推动政策工具运用、上市公司回购与长期资金入市形成合力,打破下跌行情中悲观预期的自我强化,减弱海外科技波动与地缘政策、经济增长动能等不确定性对中国股市的冲击。
(三)投资策略:看长做短,短期逆向思维操作弱市反弹,长期立足股东回报发掘价值
1、短期如何逆向思维操作弱市反弹?在市场情绪指标处于极端值时,跟随“有形之手”的节奏有序进退。
近期,中国股市的情绪指标依然低迷,但是,稳市机制不断完善、不断得到政策强化,再考虑到11月中旬APEC元首峰会在深圳召开,因此,建议紧盯“有形之手”的节奏和力度进行有序进退。10月底以来的此轮中国股市反弹重要时间节点,后续可以关注APEC峰会、12月G20元首峰会、美联储议息会议、中国12月中央经济工作会议。A股市场过去长期形成的“逢会必跌”的心理暗示,能否在弱市环境下被稳市机制所打破?则将决定本轮反弹能否形成可持续的风险偏好改善以及可操作性的盈利兑现。
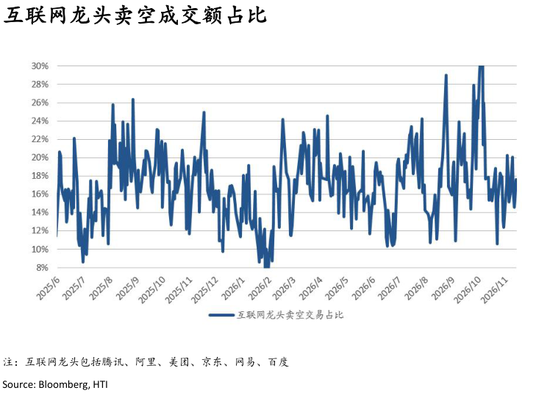
如果后续A股市场的风险偏好能被稳市机制所提升,那么,将有助于拉动港股,至少带来港股空头回补的潜在动能。当前港股整体卖空成交占比维持20%,依然处于历史相对高位,而南向资金和外资已开始买入,后续空头回补有望为反弹提供额外动能。
持续下跌之后的反弹,弹性更明显的可能来自筹码结构比较健康的方向,建议1)优先选择生物医药、国防军工、具身智能、高端装备等产业前景相对乐观的领域。2)此前大跌的AI硬件行情进入分化及反弹阶段,建议立足自主可控国产链进行精挑细选,而不能盲目抄底,特别要警惕跨市场的负反馈:日本和台湾的融资盘仍处高位,一旦费城半导体指数继续走弱,亚洲硬件链的被动去杠杆可能反过来加剧全球AI硬件的抛售。
2、中长期如何立足股东回报发掘价值,趁短期反弹而优化持仓?
首先,立足中长期,稳定派息的央国企龙头仍是红利配置的底层资产。
前期上涨后拥挤度较高的品种,应等待更合适的买入价格。成熟行业龙头则重点看盈利稳定性、资本开支下降与分红意愿。股东回报能否持续,决定了价值资产的安全垫是否可靠。
保留经得起长期推敲的“时间的朋友”,耐心等待调整之后的中期低吸机会。
银行与红利当前相对拥挤,拥挤程度超过2024年2月,需要关注相对收益回吐的风险。弱市环境下,由市场风格切换带来的短期调整,反而提供了更好的中期配置机会。立足中长期,现金流和分红基础较好的优质核心资产,是低利率与资产荒环境下的“底仓”。
其次,“类可转债”高质量强者,在内需和出海链相关的“传统行业”里找“剩者为王”。
淘金被轻视的成熟行业,精选自由现金流改善的“胜者”。行业需求未必明显加速,但经历优胜劣汰之后,已经建立品牌、渠道、技术或规模优势的龙头,只要能够维持相对稳定的盈利,同时减少新增产能建设和其他资本投入,自由现金流反而可能改善,为增加分红和回购创造条件。我们看重的是这些“剩者为王”的企业,在低增长环境中仍能积累现金、提升股东回报的能力。
第三,看长做短,在AI1.0走向2.0的过渡期,趁AI行情短期反弹进行优化持仓和仓位,胜率可能更高。
全球AI1.0高潮已过,基本面的长期乐观预期已经动摇,AI硬件行情的微观资金层面的拥挤尚未彻底出清,AI硬件科技股的波动性明显高于大盘。因此,短期抄底AI硬件对交易能力的要求太高,不宜过度乐观,建议左侧布局、及时止盈,不建议加杠杆追高;相反,可以立足中期的趋势,每次短期反弹之后,趁机优化持仓和仓位。
A股:11/9-11/12 A股两融资金净流入195亿元;ETF方面,上周半导体、黄金、银行、通信、创新药ETF净流入,传媒、化工、人工智能、机器人、有色金属ETF净流出。
港股整体卖空成交占比维持20%,恒生科技卖空占比升至21%,互联网龙头卖空占比升至18%。上周南向资金转为净流入119亿港元,成交占比升至21.02%。个股层面,中芯国际和智谱延续净流入15亿、16亿港元,阿里转为净流入14亿港元,腾讯和长飞光纤延续净流出8亿、3亿港元。行业层面,11/5-11/11期间,电商、工业和金属板块由净流入居前,其中电商板块由净流出转为净流入;通信服务、医药、金融板块资金净流出;房地产板块结束连续九周净流入,转为净流出。
11/9-11/11港股外资净流入1914亿港元,香港本地中介净流入55亿港元,中资中介本周净流入21亿港元。内资港股通ETF转为净流入3亿元。上周港股市场解禁51亿港元,下周港股市场预计解禁10亿港元。
二、重点研究报告荟萃
海外宏观策略:乌云的金边:科技叙事重构、价值回报制胜 Yidong Zhang
海外医药:春华秋实,向新而行——港股医药 2026 年冬季策略 Kehan Meng
海外能源科技:能源行业策略报告:能源技术如何在新形势下持续为AI发展保驾护航 Baiqiao Xu
三、每日一图系列
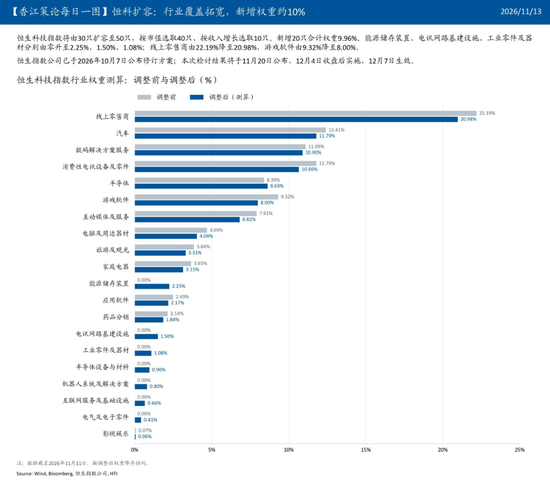
- 恒科扩容:行业覆盖拓宽,新增权重约10%
一、重要数据更新
上周,市场对美伊局势缓和的预期一度压低油价,周四特朗普表示美国无须与伊朗达成协议,油价反弹,但全周仍下跌2.06%收于96.29美元/桶。
美国 10 月 CPI 环比上涨 0.4%,高于市场预期,核心 CPI 环比上涨 0.3%。叠加美联储理事沃勒周二表示即使通胀改善,12 月应考虑加息 50 个基点。加息预期升温,美元指数全周上涨1.10% 至 103.41。2年期美债收益率全周上行33.66bp至4.844%,10年期美债收益率上行27.78bp至5.135%。贵金属方面,现货金周四盘中触及逾一年低位,伦金全周下跌 4.56% 至 3883.98 美元/盎司,伦银下跌 6.10% 至 48.74 美元/盎司。
日本 10 年期和 30 年期国债收益率分别上行 22.75和 18.35bp,至 2.865% 和 4.000%。


美元兑离岸人民币基本持平在6.6749。


上周11/9-11/12 A股两融资金净流入195亿元;ETF方面,上周半导体、黄金、银行、通信、创新药ETF分别净流入65亿、18亿、12亿、10亿、5亿元,传媒、化工、人工智能、机器人、有色金属ETF分别净流出4亿、4亿、7亿、11亿、16亿元。


港股整体卖空成交占比维持20%,恒生科技卖空占比升至21%,互联网龙头卖空占比升至18%。个股来看,美团、阿里卖空成交占比较前一周分别降至16.3%、12.3%,对应滚动1年分位数分别为19.0%、22.6%;腾讯、京东、网易、百度卖空成交占比较前一周分别升至20.3%、36.1%、33.9%、23.2%,对应滚动1年分位数分别为96.8%、81.3%、84.1%、38.9%。

上周南向资金转为净流入119亿港元,成交占比升至21.02%。个股层面,中芯国际和智谱延续净流入15亿、16亿港元,阿里转为净流入14亿港元,腾讯和长飞光纤延续净流出8亿、3亿港元。行业层面,11/5-11/11期间,电商、工业和金属板块由净流入居前,其中电商板块由净流出转为净流入;通信服务、医药、金融板块资金净流出;房地产板块结束连续九周净流入,转为净流出。


港股资金来源角度,上周(11/9-11/11)港股国际中介净流入1914亿港元,年初至今累计净流入4991亿港元;香港本地中介净流入55亿港元,年初至今累计净流入710亿港元;中资中介本周净流入21亿港元,年初至今累计净流入986亿港元。
10月中旬以来,国际中介资金流入持续加快。10月15日至11月11日,国际中介累计净流入2,921亿港元,增量主要集中于互联网和生物医药龙头,阿里巴巴、百济神州累计净流入分别达1,558亿港元、335亿港元,合计占国际中介区间净流入的64.8%;此外,小米集团、紫金黄金国际分别净流入124.4亿港元、114.4亿港元,工商银行、中国飞鹤、腾讯控股及地平线机器人分别净流入50.2亿港元、50.0亿港元、49.1亿港元及48.9亿港元。


内资港股通ETF转为净流入3亿元,其中科技流入7亿元;创新药、红利、消费、金融分别流出3亿、1亿、0.4亿、0.3亿元;2026年年初以来全市场累计净流出798亿元,宽基、科技、红利、消费、金融、创新药和其他医药板块累计净流出147亿、157亿、229亿、24亿、222亿、13亿、6亿元。


上周港股市场解禁51亿港元,下周港股市场预计解禁10亿港元。2026年年初以来港股市场累计解禁金额为10533亿港元。


二、重点研究报告荟萃
海外宏观策略:
乌云的金边:科技叙事重构、价值回报制胜 Yidong Zhang
展望2027年,美国经济增速或将放缓,AI仍是美国重要的增长引擎,但其对投资和消费的拉动将减弱。中期选举之后,美国政局巨变,数据中心建设、AI资本开支增速都将面临放缓,以AI基建为主导AI科技浪潮1.0可能高潮已过。2027年AI科技浪潮将开始向以AI应用为主导的AI2.0过渡,AI应用有望加快落地,但市场将更加关注商业化回报能否支撑大规模资本开支,更关注二级市场的股东回报。2026年,美国股权融资快速扩张,美国全口径非金融企业股票净发行连续32年为负的趋势终结;美股股东回报收益率显著下降,处于近10年低位,科技巨头从持续回馈股东转向净融资。
2027年美国政局变化或将导致中东局势降温,油价回落,叠加债务上限的博弈,美债长端利率或有望在上半年高位震荡之后即开始温和下行。另外,对比美国和欧元区、日本的宏观因素,2027年美元将有望震荡回落。
根据历史规律,在美国经济走弱、美债收益率走弱、美元走弱的三弱情形下,全球利率和汇率敏感型的弹性资产都相对受益,其中,估值低、基本面平稳的亚洲新兴市场往往能跑赢发达市场。
海外医药:
春华秋实,向新而行——港股医药 2026 年冬季策略Kehan Meng
2027 年港股医药企业盈利能力、BD 出海、AI 技术升级等多重积极催化有望进一步兑现,建议聚焦创新药出海、CXO、AI 制药,以及业绩稳健的消费医疗或互联网医疗龙头四条主线。
① 创新药:出海进入兑现期,关注海外关键数据陆续读出的头部 Biotech 与创新药收入占比持续提升的 Pharma 龙头。
② CXO:全球需求持续景气,订单持续兑现业绩;内需景气度逐步修复。
③ AI 制药:短期湿实验验证需求率先兑现,长期模型进步有望提升新药研发效率,对早研和临床端提效降本。
④ 消费医疗与互联网医疗:内需逐步企稳,估值具备性价比。
海外能源科技:
能源行业策略报告:能源技术如何在新形势下持续为AI发展保驾护航 Baiqiao Xu
AI基建:模块化是新形势下的保障。
北美AI用电或加速向“清洁+稳定”电力收缩。
储能是新能源与AI的“蓄水池”。
油气与化工:高现金回报与价差修复共振。
三、每日一图系列
风险提示:中东地缘政治风险加剧、美债利率超预期上行
本报告分析师:
张忆东
SFC HK执业证书编号:BIS749
周林泓
SFC HK执业证书编号:BEO418
黄雨昕
SFC HK执业证书编号:BRD659