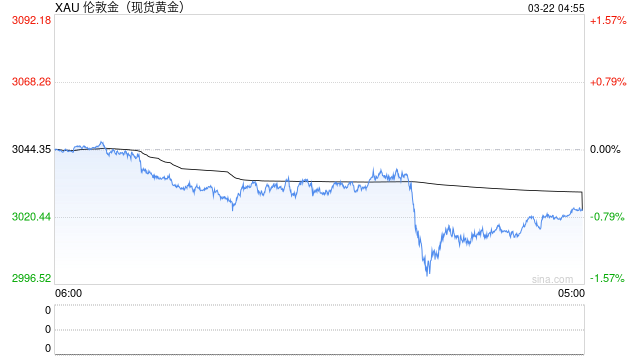
上周黄金震荡回落,伦敦现货黄金跌幅近4.6%,为今年 6 月以来最大单周跌幅。上周初地缘避险仍有支撑、高位震荡;美国 10 月 CPI 超预期落地后,加息预期快速重定价,金价连续跳水;周五 PPI 环比不及预期,仅带来微弱反弹。整体来看,短期或仍以震荡寻底为主,等待利率预期拐点信号出现后再布局配置机会。
宏观方面。美国10月CPI环比上涨0.4%,高于市场预期的0.3%,核心CPI环比连续第三个月维持在0.3%,更为关键的是能源价格涨幅明显放缓,但住房租金、医疗保健及汽车保险等劳动密集型服务价格接棒上行,这意味着核心通胀黏性已不再单纯依赖油价。加之此前同样超预期的非农就业数据,美联储短期转鸽的可能性降低。美联储官员在周内密集释放鹰派信号,理事沃勒明确将12月加息25个基点定义为基准选项,并直言若核心CPI持续在0.3%或更高水平运行,50个基点应重回桌面;达拉斯联储主席洛根则预计还需“再加息两次”才能妥善平衡通胀与就业。市场对美联储12月继续加息几乎完全锁定,10年期美债收益率盘中突破5%,美元指数逼近103,给黄金带来持有成本和实际利率上升的双重压力。
地缘政治方面,特朗普11月12日称,应沙特、卡塔尔、科威特等中东盟友的请求,他选择延缓而非升级军事行动;伊朗方面则以“导弹城”设施曝光和霍尔木兹海峡油轮爆炸事件作为回应,展示其非对称威慑能力仍在运转,但整体烈度较冲突高峰期显著收敛。另外,美国中期选举后续影响仍然存在,短期市场过度关注AI叙事的延续性,但中期或存在2027年政策不确定性的担忧,这一变量在当前阶段尚未成为黄金的定价主线,但正在积累为下一阶段的尾部风险储备。
本轮下跌的核心驱动是美国通胀粘性超预期,叠加美联储官员集体释放鹰派信号,市场重新定价加息路径,推升实际利率与美元指数,形成对贵金属的双重压制。短期贵金属仍处于承压格局,趋势性反弹条件尚不具备,核心观察窗口落在12月美联储议息会议前后以及后续通胀、就业数据。如果通胀持续顽固,加息预期进一步上修至明年上半年,金价仍有下探考验关键支撑的可能;若通胀数据边际降温,市场计价加息终点,贵金属有望迎来修复行情。中长期逻辑并未破坏,全球央行持续购金、美元信用隐忧、地缘风险反复,仍是底部重要支撑力量。
撰稿:李琪
从业资格:F3046227
交易咨询资格:Z0016145
免责声明:本报告的信息均来源于公开资料,我公司对这些信息的准确性和可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。