文章来源:金十数据
高盛对黄金的长期前景仍持乐观态度,但同时提醒投资者,不要将长期看涨直接等同于短期上涨。随着美联储可能继续收紧货币政策,黄金的投资吸引力将受到压制,而各国央行持续增加储备,则可能成为支撑金价的另一股重要力量。
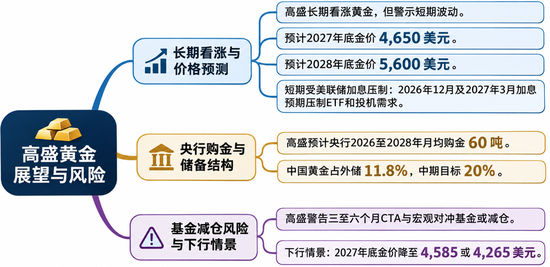
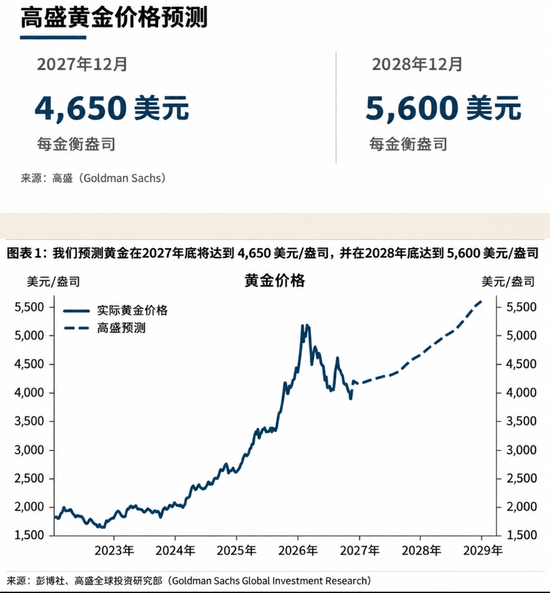
高盛分析师莉娜·托马斯(Lina Thomas)和达安·斯特鲁伊文(Daan Struyven)预计,到2027年12月,黄金价格将达到每盎司4650美元,到2028年12月进一步升至5600美元。
这份展望的核心,是黄金市场正在形成两股方向不同的资金力量:全球央行出于储备多元化和战略安全考虑,持续增加黄金持有量;西方私人投资者则更加关注利率、实际收益率,以及持有无息黄金所付出的机会成本。
两类投资者的行为差异,可能使黄金长期获得支撑,却难以避免短期大幅波动。
美联储继续加息,黄金短期面临压力
高盛经济学家预计,美联储将在2026年12月再次加息25个基点,并于2027年3月进一步加息。这将压制西方投资者对黄金ETF的需求,也使投机性持仓更容易受到新一轮抛售冲击。
尽管如此,高盛仍预计,全球央行的持续购金将提供足够支撑,使黄金在2027年实现上涨,即使私人投资资金流入没有明显恢复也不例外。
该行预计,央行购金将贡献黄金预测涨幅中的大部分,而投机性持仓和ETF资金流动的贡献相对较小。同时,高盛假设,此前推动2025年及2026年初金价上涨的宏观政策对冲需求,将逐步回落至历史平均水平。
这意味着,黄金的长期上涨逻辑不再完全依赖传统避险资金和西方投资者的买盘。即使短期资金流出,持续增加储备的央行仍可能为金价提供支撑。
不过,结构性买盘并不意味着市场拥有足够的即时流动性,可以避免投机性平仓引发的价格冲击。
高盛特别警告,未来三至六个月,商品交易顾问(CTA)基金和宏观对冲基金可能仍将面临较大挑战。这些机构通常受到严格的投资回撤限制,一旦价格走势与交易策略相反,可能被迫削减仓位。
该行还列出了两种下行情景:
- 如果美联储采取更激进的紧缩政策,累计加息四次,并将利率终点推得更高,高盛对2027年底的金价预测将从4650美元下调至约4585美元。
- 如果黄金ETF持仓出现更严重的抛售,额外流出300吨黄金,金价预测则可能进一步降至4265美元。
需要区分的是,这些数字是不同情景下对2027年底金价的预测,并非未来几个月金价可能触及的最低点。投机性持仓变化可能在短期内推动金价大幅跌破长期供需基本面所能解释的水平。
目前,COMEX黄金投机性持仓处于相对温和的水平,约位于历史分布的第45百分位。高盛预计,在基准情景下,这类持仓将有所恢复,但如果油价再次遭遇冲击,或者股票市场大幅下跌,仍可能引发新一轮黄金抛售。
油价、股票市场与黄金之间的关系,也成为该行分析的重要部分。
高盛的日内交易分析显示,油价上涨最初可能通过推高市场对货币政策收紧的预期,以及引发系统性抛售,对黄金形成压力。股票市场大幅下跌也可能产生类似影响:投资者为了应对其他市场的保证金追缴,可能出售已经盈利的黄金头寸,以筹集资金。
这也解释了为什么在2026年霍尔木兹海峡供应冲击期间,黄金未能立即发挥部分投资者期待的通胀保护作用。
高盛将通胀分为两种不同来源:一种是市场对货币信用产生怀疑所引发的通胀,另一种是实体大宗商品供应中断造成的通胀。
前一种情况下,随着投资者对货币体系失去信心,黄金可能受益;后一种情况下,能源价格上涨可能迫使央行维持限制性货币政策,推动实际收益率走高,反而在初期压制金价。
对于黄金交易者而言,通胀由什么因素引发,可能比通胀数据本身更重要。
央行每月购金60吨,储备结构调整是重要支撑
高盛长期看涨黄金最重要的依据,是全球央行购金行为正在发生结构性变化。
高盛目前预计,2026年至2028年间,央行月均购金量将达到60吨。
不过,近期官方部门的购金速度有所放缓。经季节性调整后的三个月平均需求数据显示,全球央行月均购金量已从8月的85吨降至9月的51吨。高盛仍预计,随着金价趋于稳定,央行购金需求将逐步恢复。
这轮需求变化并不只是各国央行追随金价上涨而增加购买。其背后更重要的动机,是通过战略性多元化配置,减少对可能受到其他政府司法管辖权和政治决策影响的储备资产的依赖。
中国是这一趋势中的重要观察对象。
高盛估计,黄金目前约占中国外汇储备的11.8%。相比之下,美国、德国、法国和意大利等主要发达经济体的黄金储备占比约为80%。该行认为,将黄金配置比例提高至20%,可以作为合理的中期目标。
如果中国继续维持每月约20吨的购金速度,高盛估计,中国可能在约三年内将黄金储备占比提高至20%左右,长期的黄金配置比例可能超过20%。
对于央行可能集中抛售黄金的担忧,高盛相对谨慎,不能简单地将个别国家黄金储备下降视为全球央行购金趋势逆转的信号。
即使投机投资者经历艰难时期,高盛仍认为,官方部门的结构性购金需求不太可能因此消失。
白银逼空行情难重演,铂金和钯金面临不同风险
与黄金相比,高盛对白银的展望明显没有那么乐观。
2025年及2026年初,白银经历了一轮异常猛烈的投机性上涨。投资需求与伦敦市场实物供应紧张相互叠加,推动白银价格一度突破每盎司120美元。
这轮行情的重要诱因之一,是市场对关税的担忧促使参与者将白银库存转移至美国,导致伦敦市场可供交易的白银减少。由于全球白银基准价格在伦敦市场形成,库存转移进一步加剧了当地流动性紧张。
与此同时,美联储此前放松货币政策、黄金补涨交易,以及市场对货币贬值风险的担忧,共同推动白银ETF需求增长。
随着可供交易的库存日益紧张,新增买盘对价格的影响被显著放大。
高盛估计,在通常情况下,每周净买入1000吨白银,只能推动价格上涨约2%;但在此次逼空行情中,同样规模的买盘带来的价格反应接近7%。
这是一种典型的流动性挤压。由于市场可交易供应异常稀缺,相对有限的新增需求也能引发远超正常水平的价格波动。
但随着美联储加息、ETF需求减弱,这种市场条件很难持续。高盛因此预计,在2027年的货币紧缩周期中,黄金表现将优于白银。
该行还提醒,不应因为金银比处于较高水平,就自动将其视为买入白银的机会。
从历史上看,私人投资者在黄金和白银市场的资金流动往往方向一致,因此金银比通常维持在45至80之间。但自2022年以来,各国央行的购金行为改变了这一关系。黄金即使缺乏相应的私人投资资金流入,也能持续跑赢白银,而白银并不具备同样的官方部门结构性需求支撑。
如果白银希望重现此前的逼空行情,很可能需要两个条件同时出现:白银库存再次大规模转移至美国,以及新一轮强劲投资资金买入。高盛认为,只要美联储继续维持限制性货币政策,这种组合出现的可能性就不大。
铂金和钯金则面临另一套供需矛盾。贸易政策变化以及汽车行业向电气化转型,正在使这两种金属的市场格局变得更加复杂。
两种金属的生产都高度集中。南部非洲约占全球铂金供应量的82%、钯金供应量的46%;俄罗斯则分别贡献约11%和39%。
关税政策的不确定性促使市场参与者转移库存,进一步加剧市场分化,也增加了局部供应短缺和价格剧烈波动的可能性。
但高盛提醒,供应链分化并不意味着价格一定能够持续上涨。
欧洲逐步淘汰柴油汽车的趋势,对铂金构成了更明显的压力;相比之下,美国放缓淘汰汽油发动机的步伐,以及混合动力汽车需求增强,可能对钯金形成支撑。
投资需求同样会受到美联储政策影响,尤其是铂金。因此,高盛认为,铂金和钯金的交易机会可能更多存在于有选择性的相对价值交易和波动率策略,而不是押注整个贵金属市场开启新一轮牛市。