赛道重塑:第三代半导体为何是功率半导体的最大契机
在半导体产业的版图上,第三代半导体正在掀起一场静悄悄的革命。当硅基芯片在物理极限面前开始捉襟见肘,碳化硅(SiC)与氮化镓(GaN)这两种新材料,凭借其耐高温、高频、高压的卓越性能,正成为AI算力基础设施、绿色能源、新能源车、智能电网等时代级赛道的基石材料。
从产业进展来看,2024年底至今,已有多家中国第三代半导体企业相继进入或推进港股上市进程。氮化镓功率器件龙头英诺赛科(02577)率先于2024年12月完成港股IPO。而全球碳化硅外延晶圆领军企业瀚天天成(02726)则于近日开启港股招股,即将正式登陆港股主板。这两家企业,以各自的方式,共同书写着中国第三代半导体产业的高光时刻,标志着中国第三代半导体企业在全球产业链中,已从“追随者”全面跃升为“引领者”。
理解瀚天天成与英诺赛科的价值,必须先理解第三代半导体的战略意义。
与第一代半导体材料硅、锗相比,碳化硅与氮化镓的带隙宽度是硅的3倍以上,击穿场强高出10倍,这意味着同等体积的器件可以承受更高的电压、在更高的频率下工作、产生更少的热量损耗。
这些物理特性,正是当前最热门的几大应用场景所迫切需要的:AI数据中心的PSU电源需要极高的转换效率以应对爆炸性增长的算力需求;储能系统及逆变器需要长期稳定运行在高温、高压环境下;电动汽车主驱逆变器需要在800V高压平台下高效工作;高压智能电网需要高压系统高效、长期可靠地运行。简而言之,第三代半导体是贯穿"电动化+智能化(双主线)”双主线的基础材料,其历史性机遇已经到来。
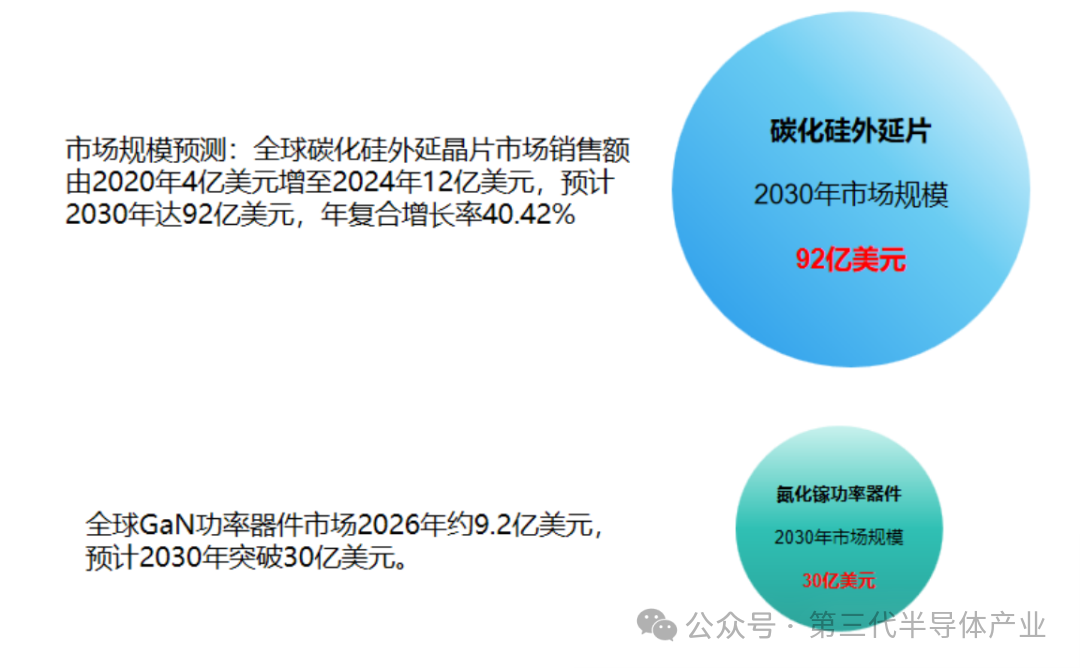
瀚天天成:全球外延领先,以技术立旗
若要评选中国半导体产业最具传奇色彩的创业故事,瀚天天成创始人赵建辉博士的经历必然名列其中。这位专注碳化硅领域超过35年的科学家,是全球最早开发成功并商业化垂直沟槽型碳化硅JFET功率器件的专利发明人,成功的连续创业者,也是全球第一位因对碳化硅技术研究和产业化做出重大贡献而当选IEEE Fellow的科学家。科学家的身份带来的,是几乎无法复制的技术积累与产业认知。
2011年,赵建辉在厦门创立瀚天天成,专注于碳化硅外延晶圆的研发、生产与销售。所谓外延晶圆,是在碳化硅衬底上通过外延生长工艺实现客户设计的具有定制结构的半导体晶圆——SiC功率器件是制造在外延层中的,其质量直接决定了最终器件的性能与良率。
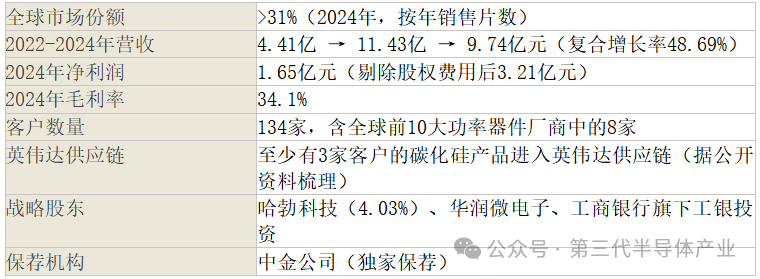
全球领先,数据说话
在外延晶圆这条极度专业化的细分赛道上,瀚天天成以超过31%的全球外销市场份额,稳居第一,且是全球为数不多大比例面向外部市场销售外延晶圆的独立供应商,境外销售占比一度高达79%。这意味着,全球顶级的碳化硅器件企业,大多数都是瀚天天成的客户。
瀚天天成核心数据一览
全球前五大碳化硅外延晶圆厂排名(按销量计算)--2024年
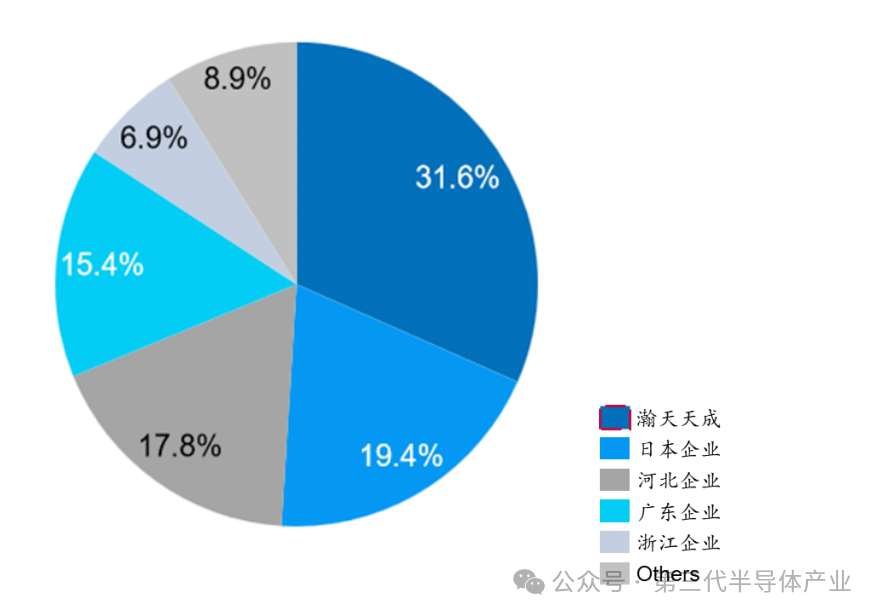
注:数据来自灼识咨询
技术领先:多项“全球领先”构筑护城河
瀚天天成的核心竞争力,在于一系列难以逾越的技术壁垒。该公司牵头主导起草了全球首个也是目前唯一的碳化硅外延晶圆SEMI国际标准,这不仅是技术实力的象征,更是行业话语权的体现——未来竞争者进入市场时,必须遵循瀚天天成参与制定的游戏规则。
在英寸升级的维度上,瀚天天成同样走在最前端。公司是全球首家在2024年实现8英寸碳化硅外延晶圆大批量外供的企业,也是全球首家、目前唯一的实现12英寸碳化硅外延晶圆技术突破并首发的企业。更大尺寸的晶圆意味着更低的单芯片成本和更高的生产效率,8英寸向12英寸的迭代,预计将成为未来数年行业竞争的分水岭。
全球主要碳化硅器件企业均在提高对8英寸产能的投资,5大巨头平均每家投资高达50亿美元。产能军备竞赛之下,谁能稳定供应高质量的外延晶圆,谁就掌握了整个产业链的命脉。
值得关注的是,连续多年斩获数百家企业参与竞争的权威的“中国芯”外延晶圆企业唯一奖项的背后,是公司在多层外延的高精度控制、耐高压外延的低缺陷技术、无空隙深沟槽回填外延生长等行业关键技术难点上的持续攻坚。这些技术积累,短期内几乎不可能被复制。
客户结构:全球TOP10中有8家,质地优良
一家企业的客户结构,往往是其产品竞争力最真实的镜子。瀚天天成现拥有134家客户,涵盖全球前5大碳化硅功率器件企业中的4家、前10大中的8家。根据英伟达在其兆瓦级AI数据中心(如800V HVDC供电架构)中公布的核心功率器件厂商以及公开资料梳理,瀚天天成至少有3家客户的碳化硅产品已成功进入英伟达的供应链体系,是唯一大批量进入国际大厂供应链的中国碳化硅外延企业。能够持续获得顶级客户的认可,本身就是对产品品质和交付能力最有力的背书。而瀚天天成同时还服务着几乎所有的大中华区的优质客户。
财务质地:行业去库存下行期中的少数盈利者
2024年至2025年,碳化硅行业整体经历了一轮深度去库存周期使得稼动率大幅下降,但目前去库存周期已经结束。同期产品价格含原材料衬底价格也出现了为扩大市场应用而急需的下降,使得碳化硅MOSFET价格比硅超结MOSFET还更加便宜。以6英寸外延晶圆为例,平均售价从2023年的8787元,降至2024年的6433元,并在2025年前三季度进一步降至3209元,两年半内累计下降超过63%。因此,行业内大多数企业陷入亏损,瀚天天成却成为全球碳化硅产业链中少数仍然维持盈利的企业。
根据最新披露,公司2025年前9个月剔除激励股权费用净利润1.46亿(含激励股权费用净利润为0.21亿元),尽管毛利率受稼动率影响下滑至25.62%,但盈利能力的韧性已充分展示其成本管控与规模效应的优势。随着需求提升和稼动率的提高,毛利率将水涨船高的提升。半导体是典型的周期性行业,业绩波动大。公司2021至2025年5年经营性现金流预测约15亿,剔除股权费用净利润分别是0.2亿、1.72亿、3.78亿、3.21亿及1.78亿(预测),5年剔除股权费用的利润总额约10.7亿,相当于从2021年开始每年利润增长137%而实现的5年利润总额。现金及现金等价物从2022年的2.7亿增加到2025年9月底的18.3亿,净资产从5.8亿增加到29.8亿,总资产从14.5亿增加到43.7亿。因此,公司持有强健的现金储备,为在全球市场的竞争奠定了坚实基础。2025年以来,碳化硅MOSFET已经开始抢占硅超结MOSFET的市场份额,其成本优势正快速转化为市场渗透,进而带动碳化硅外延晶圆需求开始大幅增加。
作为全球龙头企业,从其高质量客户及财务数据可以看出,瀚天天成已经开始拥有产品定价权:在其设定的外延产品价格使得公司仍然拥有一定的利润时,其它外延技术相对落后的企业将被迫进入亏损并逐渐被淘汰。
IPO募资:剑指8英寸与12英寸产能扩张
根据联交所披露,瀚天天成已于2026年3月20日启动招股,预计将于3月30日挂牌。此次港股IPO,计划将募集资金主要用于两大方向:一是持续扩大8英寸碳化硅外延晶圆产能,以满足目前强劲的市场需求;二是加大12英寸外延晶圆的研发投入和产能建设,进一步巩固技术领先优势。
登陆港股后,公司在国际机构投资者眼中的能见度与流动性都将大幅提升,为后续的国际化战略和产能投资提供更有力的资金支撑。
英诺赛科:GaN全球领先,以规模定乾坤
如果说瀚天天成的故事是"科学家创业"的极致表达,那么英诺赛科则是"产业资本+工程师文化"联手打造全球冠军的范本。成立于2015年的英诺赛科,用不到十年时间,从一家初创企业成长为全球氮化镓功率半导体的绝对领导者,并于2024年12月在香港联交所主板上市(股票代码:02577.HK)。
英诺赛科选择的技术路线,是极具前瞻性的GaN-on-Si(硅基氮化镓)路线,并坚定推进8英寸晶圆量产。这一战略决策,使其在成本控制和规模化能力上比同行领先了整整一代。
首家8英寸GaN晶圆量产企业,构建代际壁垒
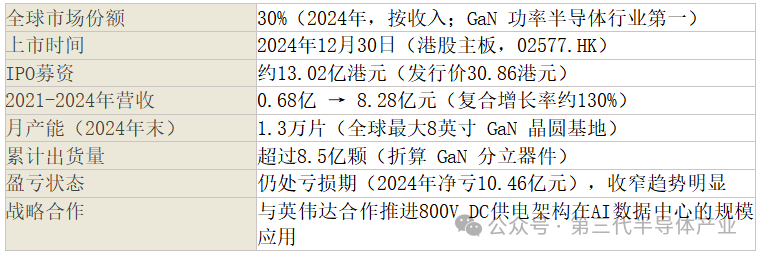
在半导体行业,晶圆尺寸的迭代往往代表着生产效率和成本控制能力的代际跃升。英诺赛科是全球首家实现8英寸硅基氮化镓晶圆规模量产的IDM企业。2021年10月,其位于苏州的全球最大8英寸硅基氮化镓晶圆制造厂建成投产,2024年末月产能已达1.3万片,并计划在未来五年内提升至7万片。
英诺赛科核心数据一览
全电压谱系覆盖,打开万亿级市场想象空间
英诺赛科是全球唯一能够覆盖15V至1200V全电压谱系的氮化镓功率半导体供应商,产品矩阵涵盖GaN HEMT分立器件、集成电路及模组三大类,下游应用从消费电子快充、数据中心电源,延伸至新能源汽车电驱、工业电源、5G通信基础设施乃至人形机器人关节电机驱动。这种"全场景覆盖"的产品策略,意味着英诺赛科无论哪个应用场景率先爆发,都不会错过。
值得重点关注的是AI数据中心场景。2025年,英诺赛科宣布与英伟达达成战略合作,共同推进800V DC(直流)供电架构在AI数据中心的规模化应用。相较传统54V供电方式,800V架构在能效、热损耗与系统可靠性方面具有显著提升,能够适配未来百倍算力增长的需求,而氮化镓器件正是这一新架构的核心使能技术。这一合作公告一经披露,英诺赛科股价在短短一个月内翻倍,市值突破500亿港元。
英诺赛科的GaN器件具备从800V输入至15V~1200V输出的全链路能力,可构建完整的氮化镓电源系统,满足兆瓦级AI计算基础设施的供电需求。与英伟达的合作,意味着GaN技术在高功率AI场景中迎来规模化部署的转折点。
全产业模式
英诺赛科采用全产业链模式,集芯片设计、外延生长、晶圆制造、封测于一体。这一模式的核心优势在于:设计与制造的深度协同,有助于在每个工艺节点实现快速反馈、快速优化;在产品定型阶段有其明显的优势。如果产业规模巨大,如硅半导体产业,分工合作是被证明了的最佳模式。对于氮化镓的产业规模,英诺赛科全产业链模式具有对供应链的高度掌控,使得在全球地缘政治动荡时期仍能保持稳定的产能输出;此外,由于中国掌控着全球约80%至90%的镓原材料供应,英诺赛科在关键原材料的安全保供方面具有天然的本土优势。目前,英诺赛科的整体制造良率已超过95%,远超行业平均水平。
亏损之下,市场看的是什么?
目前,英诺赛科尚处于亏损阶段,2024年净亏损约10.45亿元,亏损幅度同比收窄5%。对此,市场并未因为亏损而退缩,因为投资者看到的是更大的图景:其营收从2021年的0.68亿元爆发式增长至2024年的8.28亿元,四年复合增长率接近130%;分析师预测公司2027年有望实现盈利,届时营收规模有望突破30亿元。
上市以来,英诺赛科股价最高涨幅超过240%,于2025年9月一度突破106港元历史高位,市值一度超过940亿港元,成为港股市场少见的高成长硬科技标的,并于2025年被纳入港股通,为其打开了更广阔的内地资金入市渠道。这本身就是市场对公司成长逻辑的有力认可。
两强对比:殊途同归的第三代半导体使命
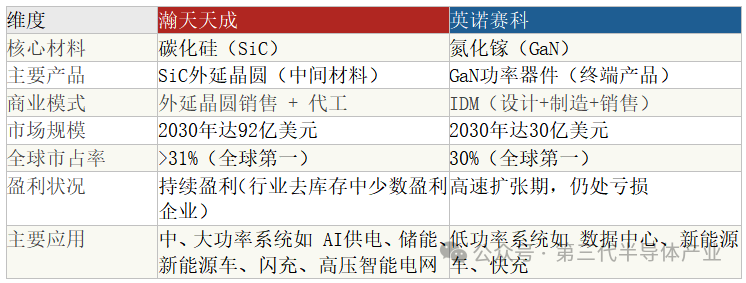
瀚天天成与英诺赛科,代表了中国第三代半导体企业走向全球资本市场的两种截然不同的姿态,却共同指向同一个时代命题。碳化硅半导体因其市场规模巨大,与第一代半导体一样,大部分的市场份额将由代工合作占领。这是半导体产业的市场规律,市场越大代工合作模式越佳。最近国际5大巨头之一将其外延设备投入二手市场低价出让就是最明显的佐证。因此,碳化硅外延晶圆外销代工市场将提速扩张。聚焦外延晶圆生产的瀚天天成与国内外碳化硅功率器件巨头形成的不是竞争关系而是合作共赢的关系,无论哪几家企业占领市场,瀚天天成都是受益者。由于第三代半导体的市场竞争必然进入12英寸的产业竞争,与12英寸功率器件企业相比较,瀚天天成12英寸扩产无需极高强度的固定资产投资既可竞争约同等规模的市场。
结语:穿越周期,时代的选择
碳化硅与氮化镓,一个主导高压大功率场景,一个制霸高频低损耗应用,二者并非强竞争关系,而是共同构成第三代半导体赛道的"双引擎"。
瀚天天成以科学家精神和技术纯粹主义,在外延晶圆这个关键赛道里走出了全球领先的步伐;英诺赛科以产业资本的雄心和工程师的执行力,用8英寸量产的规模优势改写了GaN的竞争格局。两家企业,一家已稳健盈利穿越行业寒冬,一家尚在高速扩张的亏损期蓄势待发,展现了截然不同的发展阶段与风险收益特征。
无论是已经上市的英诺赛科,还是即将完成IPO的瀚天天成,它们共同向全球资本市场宣告:中国第三代半导体产业,已经拥有了真正意义上的世界级企业。这是一场技术革命与资本叙事的双重胜利,也是中国半导体产业从追赶者迈向引领者的重要历史注脚。
当电动化与AI化的双引擎轰鸣作响,当800V高压平台和万亿AI算力的需求喷薄而出,第三代半导体的时代,已经实实在在地来了。