炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:钛媒体APP
4月2日晚间,智飞生物(300122.SZ)一纸公告,为持续近两年的业绩阴霾撕开一道口子。
公司与默沙东正式签署修订版战略合作协议,取消原协议中刚性保底采购约定,转而实行按市场需求动态滚动采购,合作期限延至2028年底并可再延长两年。
从年赚百亿的“疫苗之王”,到2025年预亏超百亿的行业“巨亏王”,智飞生物的命运始终与默沙东深度绑定。此次合作条款的根本性调整,不仅是双方合作模式的重塑,更是中国疫苗代理黄金时代落幕、供需格局反转下的一次被迫重构。
取消千亿级刚性采购,意味着智飞生物终于卸下悬顶多年的“达摩克利斯之剑”,库存积压、资金占用、大额减值压力有望阶段性缓解。但短期“松绑”不等于长期脱困,公司依赖代理的商业模式底色未改,国产九价围剿与市场需求见顶的双重挤压仍在持续,智飞生物的突围战,才刚刚开始。
从“刚性对赌”到“弹性共生”
作为A股疫苗板块的标杆性合作,智飞生物与默沙东的协议调整,每一个条款变动都牵动业绩基本面。
第一,取消基础采购金额,滚动采购取代刚性对赌。这是本次调整最具决定性的改变。2023年1月双方签署的原协议约定,2023年下半年至2026年上半年,智飞生物需完成超980亿元的基础采购,其中2024-2026年HPV疫苗保底采购额分别高达326.26亿元、260.33亿元、178.92亿元,近乎“刚性对赌”。
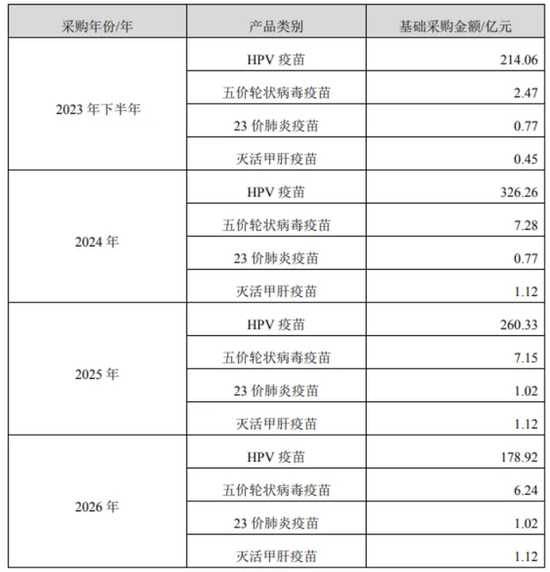
新协议删除这一条款,改为双方根据市场预期需求、实际接种情况协商采购计划,以书面订单为准滚动采购。这意味着智飞生物无需再为未达成的保底采购承担违约责任,也不必为了完成指标盲目备货,从先拿货再卖货的重资产模式,转向以销定采的轻资产模式。
第二,产品矩阵精简,聚焦三大核心品种。新协议明确默沙东供应三款产品:九价HPV疫苗(佳达修9)、五价轮状病毒疫苗(乐儿德)、23价肺炎多糖疫苗(纽莫法),原协议中的四价HPV疫苗、灭活甲肝疫苗不再纳入合作范围。
这一调整贴合市场现状,四价HPV疫苗在国产二价低价冲击与九价渗透率提升的双重挤压下,市场空间持续萎缩,剔除低毛利品种有助于双方聚焦高价值产品,同时也印证九价HPV仍是双方合作的核心。
第三,合作期限延长,风险共担取代单边承压。新协议有效期至2028年12月31日,较原协议到期时间延长近两年,且可协商再延长两年,稳定了长期合作预期。公告明确,此次调整旨在“减轻公司经营压力并降低风险”,意味着过去由智飞生物独自承担市场波动、库存积压的模式终结,双方转为风险共担、利益共享的协同关系。
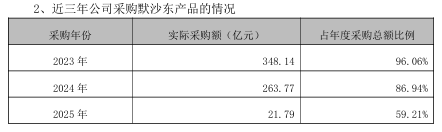
从实际履约数据看,原协议的刚性采购早已无法执行。2023年智飞生物实际采购默沙东产品348.14亿元,占年度采购总额96.06%;2024年降至263.77亿元,占比86.94%;2025年更是暴跌至21.79亿元,占比仅59.21%,三年实际采购额共633.7亿元。
值得注意的是,新协议未动摇智飞生物的独家经销权,默沙东仍授权其在中国大陆独家进口、推广、销售三款产品,业务独立性不受影响。这意味着智飞生物依然手握默沙东核心疫苗的中国市场“通行证”,只是卸下了资金与库存的沉重枷锁。
为何紧急改约?
这场迟到的协议调整,背后是智飞生物从巅峰坠落的残酷现实,也是HPV疫苗市场从一针难求到供需反转的行业缩影。
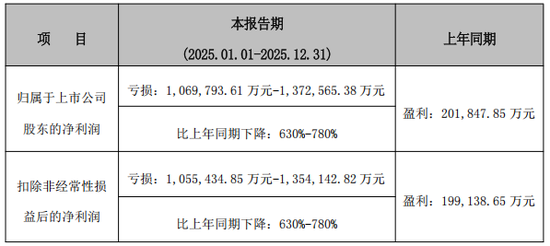
2025年业绩预告显示,公司全年预计亏损106.98亿元-137.26亿元,同比下滑630%-780%,上市以来首次巨亏,而亏损的核心根源,正是原协议的刚性采购与市场需求的彻底背离。
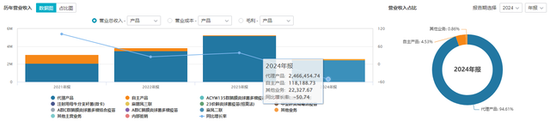
首先,业绩崩塌与大额减值,倒逼合作条款重构。智飞生物的业绩曲线,与默沙东代理业务高度绑定。2018年拿下九价HPV独家代理权后,公司营收从2017年的13.43亿元飙升至2023年的529.18亿元,2021年净利润突破百亿,成为A股疫苗“盈利王”。
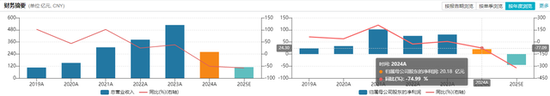
但2024年起急转直下,全年营收腰斩至260.7亿元,净利润骤降74.99%至20.18亿元;2025年直接陷入巨亏,亏损额远超2023-2024年净利润总和。
业绩暴跌的直接导火索是存货大额减值。截至2025年三季度末,公司存货高达202.46亿元,占总资产超40%,核心为默沙东HPV疫苗,而疫苗保质期仅3年,2026年将迎来集中过期高峰,不得不计提巨额跌价准备。

同时,应收账款128.14亿元出现账龄恶化,叠加信用减值计提,进一步吞噬利润。在巨亏压力下,原协议的保底采购已成“不可能完成的任务”。
其次,资金链濒临承压,高负债与低现金流难以为继。刚性采购模式下,智飞生物需提前垫付巨额资金采购疫苗,导致资金被大量占用。截至2025年三季度末,公司货币资金仅24.98亿元,而短期借款高达103.18亿元,流动负债128.85亿元,短期偿债缺口巨大。
为缓解流动性危机,2026年1月公司不得不申请不超过102亿元的中长期银团贷款,实控人夫妇及子公司提供全额担保,核心子公司股权、应收账款悉数质押,近乎押上全部资产过冬。
最后,HPV市场彻底崩盘,国产围剿与需求见顶终结垄断红利。智飞生物与默沙东的黄金合作,建立在“九价HPV垄断+需求爆发”的基础上,但2025年起市场逻辑彻底反转。
一方面,国产九价获批上市,价格战打响。2025年6月万泰生物馨可宁9获批,定价499元/支,仅为进口九价的40%,直接击穿默沙东价格体系;沃森生物、瑞科生物等多款国产九价进入临床三期,2026-2028年将密集上市,进口垄断彻底打破。
另一方面,需求边际持续下滑。中国疾控中心研究数据显示,2024年中国9-45岁女性HPV疫苗首针覆盖率为27.43%,虽然与欧美国家约67%的接种率相比仍有差距,但核心城市人群接种率已逐渐饱和。叠加疫苗犹豫情绪升温,行业进入深度调整期,过去备货即盈利的逻辑逐渐失灵。
多重压力下,默沙东也不得不做出妥协。对于智飞生物而言,此次与默沙东“松绑”,是活下去的关键一步。而2026年是智飞生物至关重要的一年,能否高效消化存量库存、修复财务报表,能否加快自研产品上市节奏、打造第二增长曲线,将直接决定公司未来的行业地位。
责任编辑:杨红卜