文 | DoNews网站 曹双涛
以茶会友、东方美学,立志做中国版“星巴克”、坚定拒绝参与外卖混战,霸王茶姬始终是新茶饮赛道里独树一帜的存在。
从2020年盘踞西南一隅、仅200家门店的区域品牌,到2024年门店数狂飙至6440家,再到2025年敲钟美股的新茶饮明星;一杯伯牙绝弦撑起门店半壁江山,商场C位的高实收率让加盟商甘愿砸下百万投入,8-10个月快速回本的巨大诱惑,更让加盟名额被炒至70万,十几万人挤破头入局这场加盟狂欢。
然而,这场造富神话的反转,比短剧更猝不及防:大中华区单店月均GMV从2023年Q4的57.4万元,连续8个季度下滑至2025年Q4的33.74万元,缩水幅度超四成;大单品神话破灭,新品迭代迟缓,门店无序加密持续分流客流。曾经趋之若鹜的加盟商,如今或黯然离场,或在亏损泥潭中苦苦支撑。
2025年全年霸王茶姬归母净利润仅11.35亿元,较上年同期腰斩过半;经调整后的净利润为19.1亿元,同比降幅超过20%。
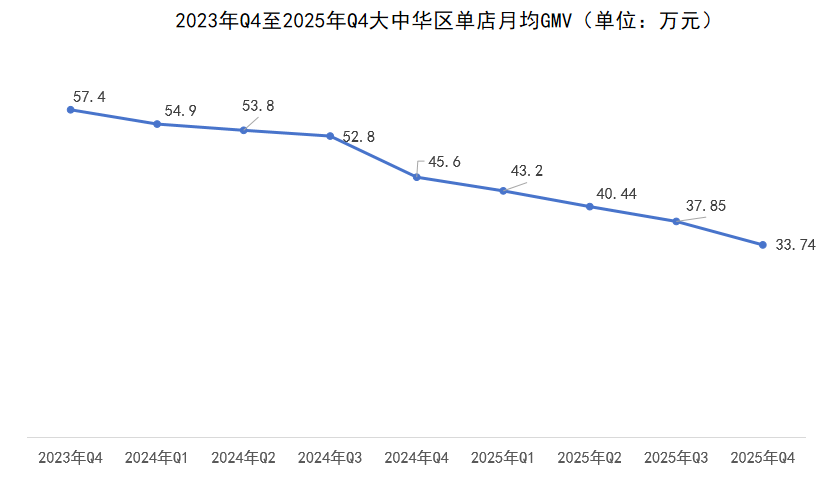
图源:基于霸王茶姬财报整理
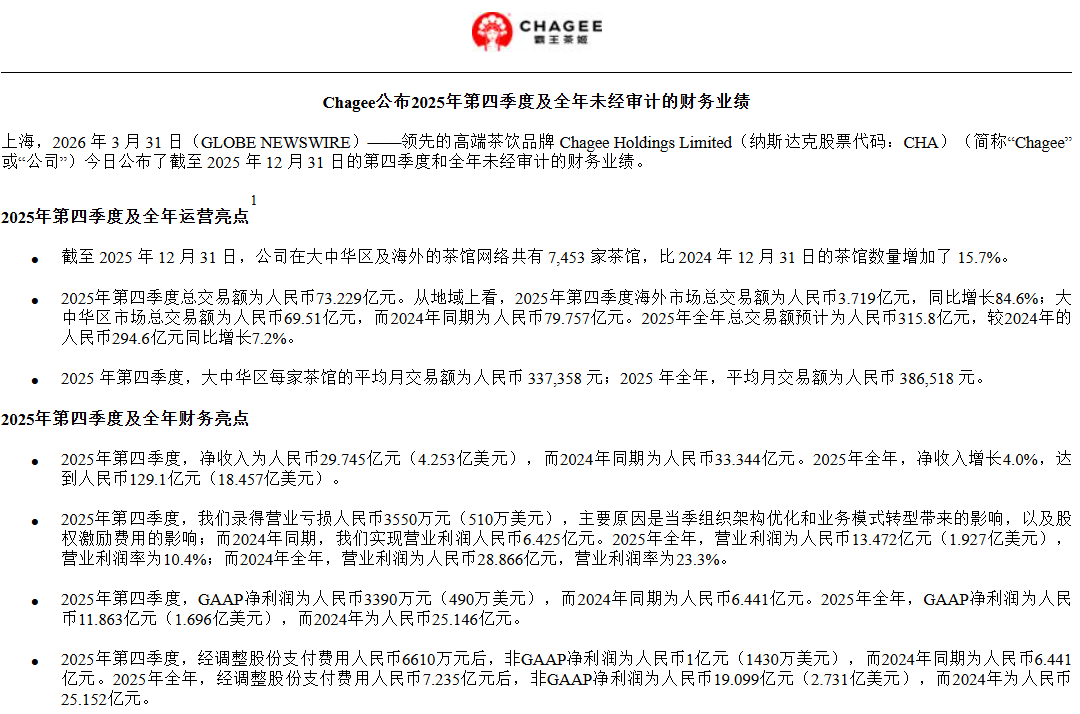
图源:霸王茶姬财报
从高光狂飙到失血困局,霸王茶姬的加盟之路为何骤然急转直下?这场由品牌、资本与加盟商共同编织的造富梦碎于现实,究竟是行业周期的必然,还是狂飙扩张的后遗症,或是自身模式的结构性顽疾?
带着这些核心疑问,DoNews对话多位霸王茶姬加盟商,试图深度拆解霸王茶姬加盟模式失速背后的真实原因。
一、门店落地百万,却挡不住造富诱惑
“逐利是人的本性,这是包括霸王茶姬在内的众多连锁品牌实现快速扩张的核心基础。”来自长三角某地的霸王茶姬加盟商胡磊坦言。
胡磊向我们透露了2026年前霸王茶姬门店的盈利模型:门店总营业额由堂食与外卖构成,其中堂食净营业额=有效订单数×单均价-优惠券、打折促销等优惠金额。以10.9万元的堂食营业额为例,扣除1.7万元优惠总额后,净营业额达9万元,到手率高达82%。
而外卖因同时产生包材费、平台服务费、商家配送费等多项开支,加盟商实际收入大幅折损。以28.9万元的外卖营业额为例,扣除696元配送费、5.07万元平台服务费、1.2万元包材费用后,净营业额仅19.56万元,到手率仅67.47%。也就是说,门店堂食占比越高,加盟商实际收益越可观,这正是霸王茶姬高层对外卖混战持谨慎态度的核心原因。
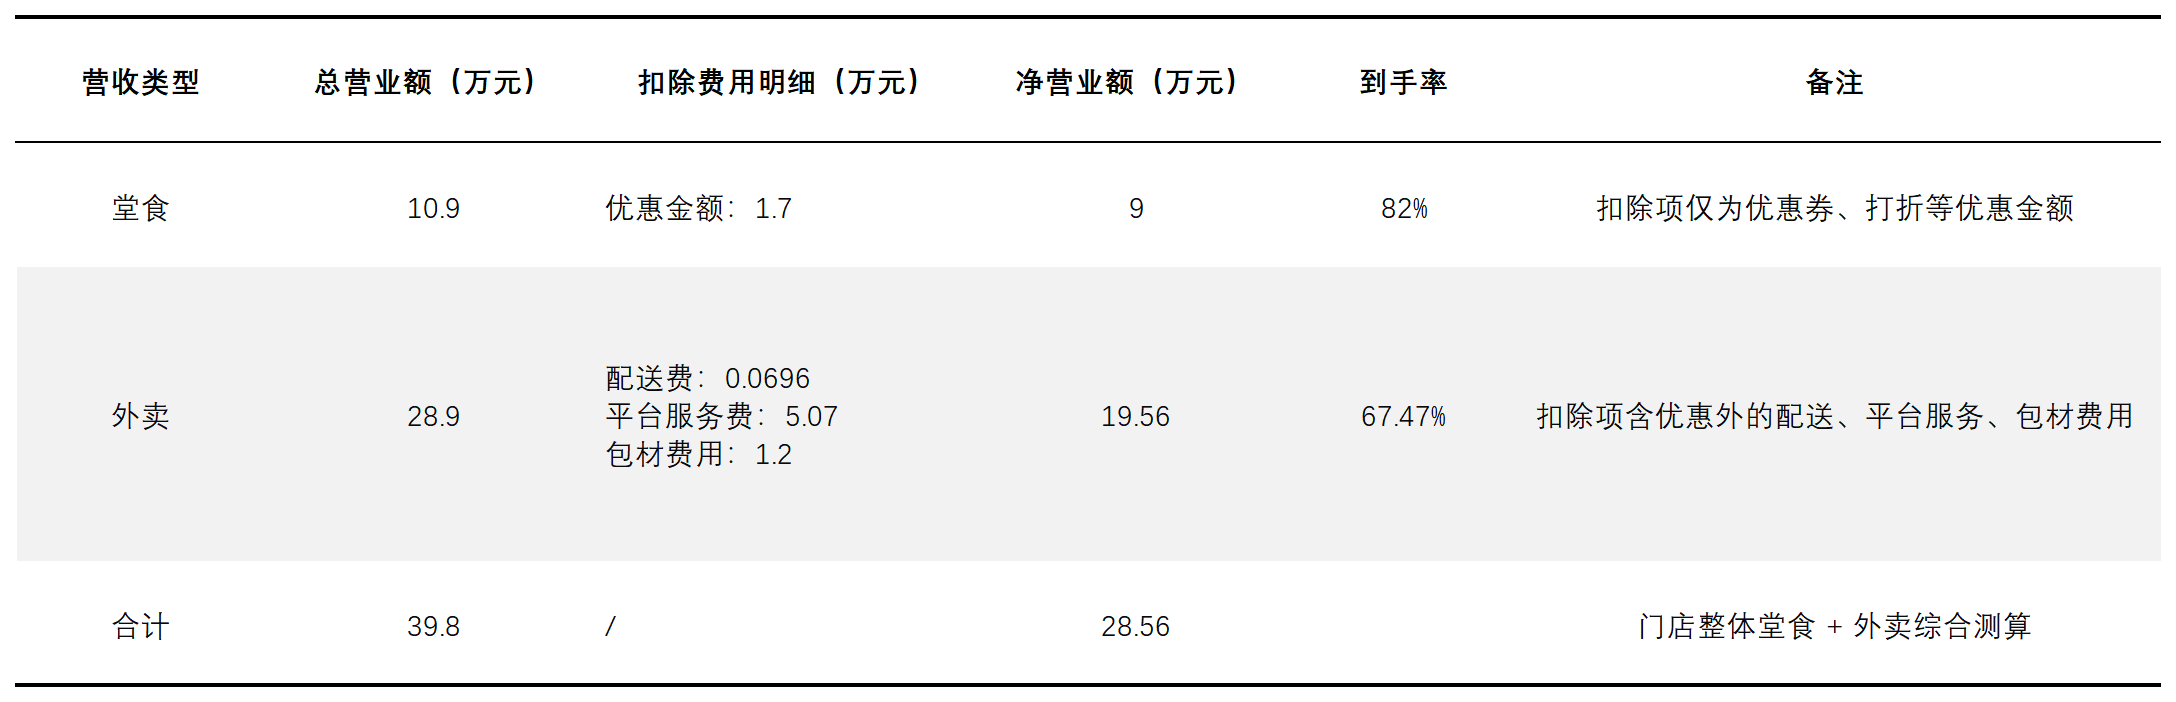
图源:受访者提供 DoNews整理制图
以堂食与外卖合计28.5万元的总净营业额计算,加盟商需承担的成本包括:15.12万元物料费用(霸王茶姬物料占比通常为37%)、7901元门店管理费、1907元总部配送费、20240元月租金、3520元物业费、3034元电费、1340元水费、1200元仓库租赁费、4万元员工薪资福利(含7名店员+1名店长)、1000元杂费、3926元打烊费用(由专业夜洁团队负责,员工不参与)、10513元门店相关运营费,最终到手净利润为41779元。
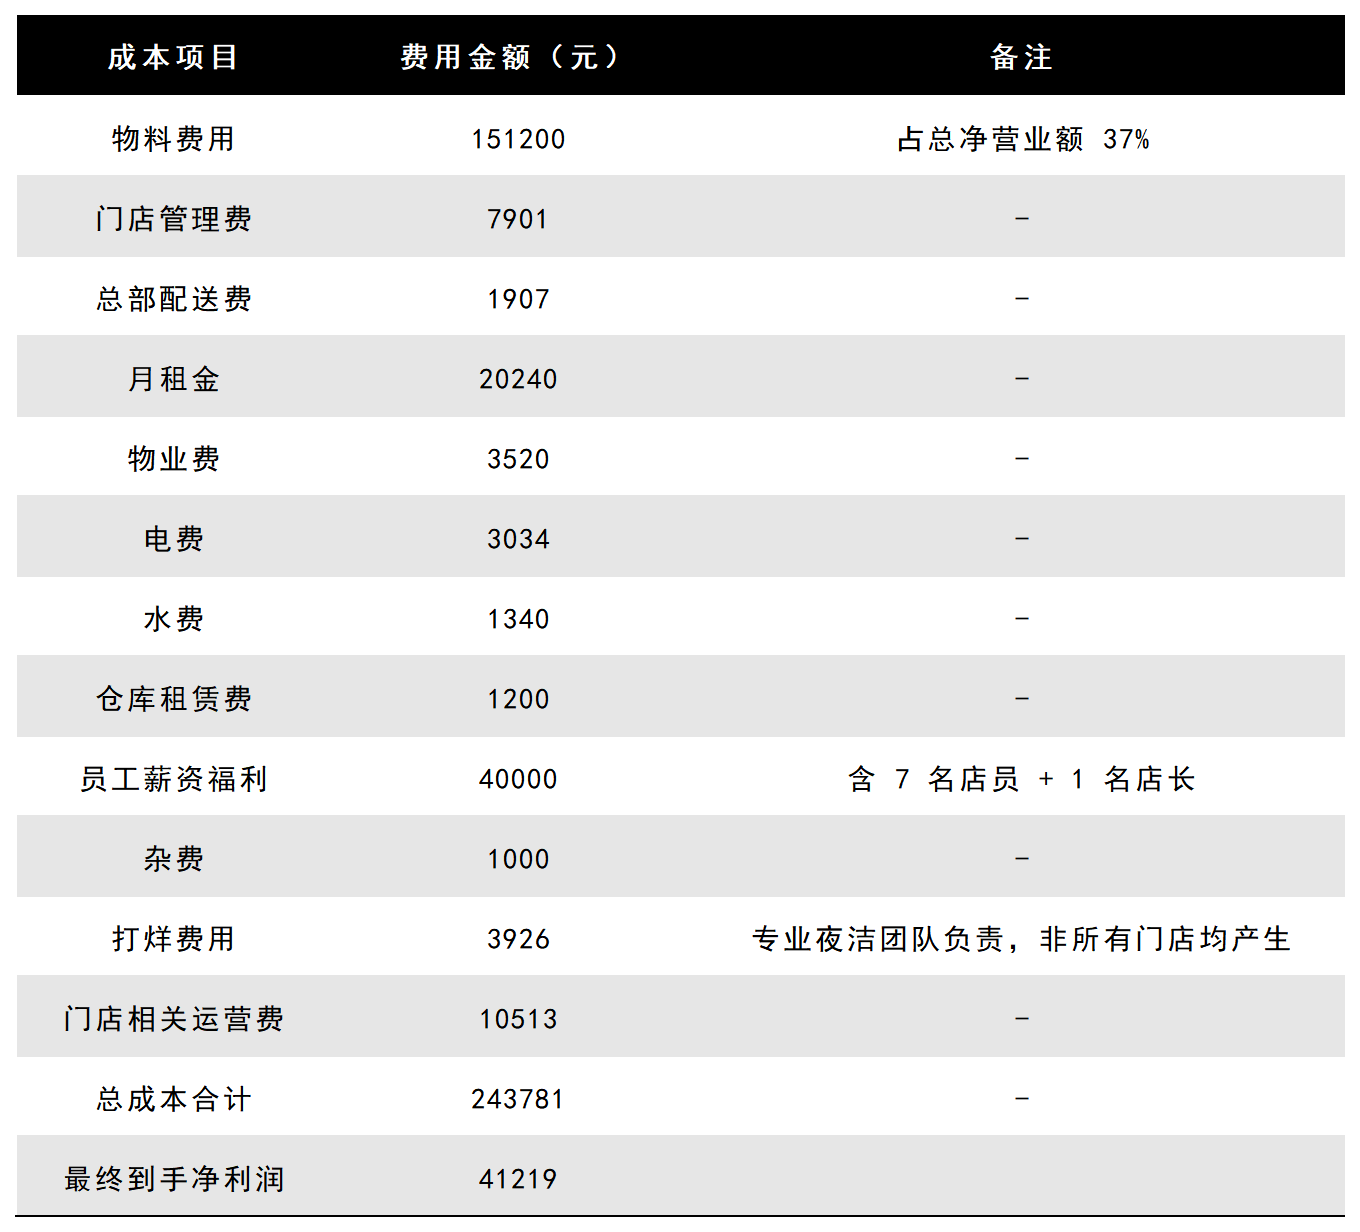
图源:受访者提供 DoNews整理制图
尽管并非所有门店都会产生打烊费用,但物料、人工、房租这三项,却是压在大量加盟商身上的核心成本大头。
“大家都是生意人,愿意接受这些高成本,不还是觉得做霸王茶姬能赚钱吗?”胡磊的话,道破了加盟商的核心考量。而支撑这份盈利期待的,正是霸王茶姬的轻乳茶品类。
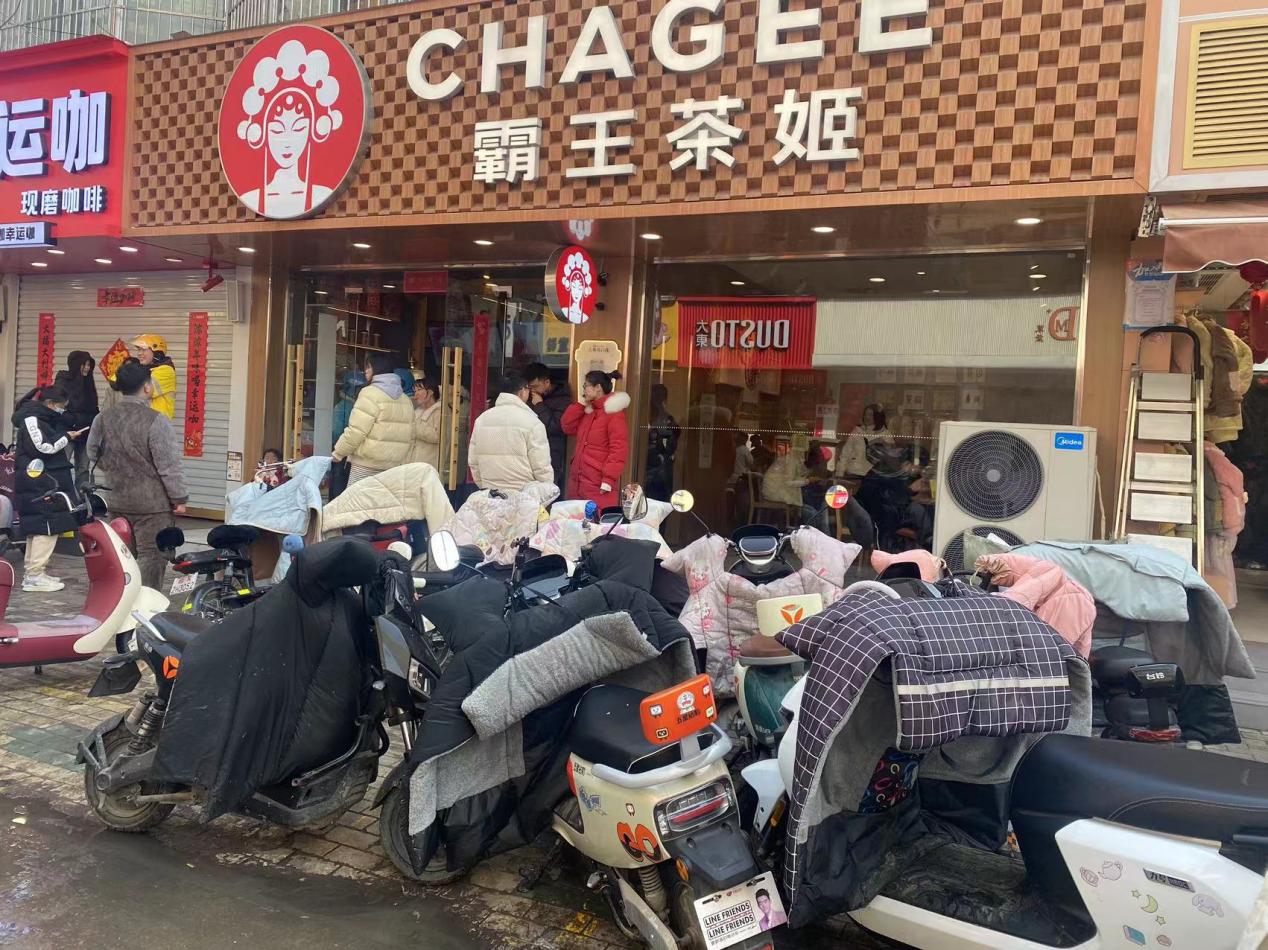
据他透露:“茶颜悦色虽率先验证了清爽口味轻乳茶的市场潜力,却始终深耕湖南市场未开启全国扩张。而霸王茶姬通过持续改造供应链,将轻乳茶打造成工业化标准产品,实现全国门店口感的高度统一,也让核心大单品伯牙绝弦成功爆火:门店动辄一两千杯的日销出杯量、消费者为一杯茶饮排队一两个小时,这种火热,谁看了不眼红?”
图源:DoNews
“当时不仅VC圈、消费圈的投资人在看霸王茶姬,还有大量超级加盟商,他们更清楚新茶饮门店运营的痛点。”来自京津冀某地的霸王茶姬加盟商杜峰表示。
据他透露,当前新茶饮门店员工主力军多为00后、05后,这类群体大多无生活与养家负担,缺乏社会历练,门店离职率居高不下。“上午到店实习,次日跑路;干一个月,能成为门店的老员工,你说这种离职率有多可怕?”
而霸王茶姬此前砍掉果茶,正是为了规避果茶品类的运营痛点。杜峰解释道,果茶不仅要严格控制水果损耗,产品口感还易受天气波动影响;门店员工日常需负责水果的储藏、切割与小料熬煮,遇上订单高峰,像“棒打鲜橙”这类耗时耗力的产品,很多十八九岁的小姑娘体力根本扛不住,往往会选择离职。而霸王茶姬的产品原料仅包含茶、奶、基底乳和糖浆,且门店配置大量自动化设备,员工工作强度大幅降低。
更让加盟商心动的,是霸王茶姬产品的高毛利率。胡磊表示,一杯伯牙绝弦的成本包括:近7元的原料成本、1元的杯子、1元的杯盖,封口膜与纸袋等包材加起来1.5元,综合毛利率可达50%—60%。“高毛利率与高出杯量,带来的是实打实的可观利润:8-10个月的回本周期,年赚200万—300万元,谁不想进来分一杯羹?当时市场狂热到什么程度?有人甚至给外卖小哥好处费,就是为了拍到霸王茶姬门店的真实营业额。”
市场的极度狂热,让霸王茶姬的加盟门槛水涨船高。杜峰表示,霸王茶姬对门店选址要求严苛,县城首店优先考虑当地商场C位,二店则首选纯步行街核心位置。霸王茶姬或是为了维持品牌的东方美学调性,而加盟商看上的的则是这些点位的高实收率——此前,不少霸王茶姬商场店的实收率能达到80%—85%。
但核心点位的代价,是居高不下的运营成本:商场店动辄每年二三十万元的租金,让霸王茶姬的单店落地成本从最初的30万元,一路飙涨至百万元以上。即便加盟门槛如此之高,十几万人疯抢单个加盟名额仍成为常态,甚至在灰色市场,一个霸王茶姬的加盟名额被炒到了70万元。
也就是说,霸王茶姬的崛起,本质上是“品牌打造爆款与调性→单店模型吸引加盟商→加盟商盈利带动快速开店→规模放大品牌影响力→吸引更多加盟商实现门店增长→反哺品牌业绩”这一加盟飞轮持续转动的结果。然而,这个飞轮能一直转下去吗?
二、不再万能的伯牙绝弦
投资学中,风险与收益向来共生。可当人性被高利润诱惑时,本能地会变得不理性,下意识地排斥那些潜在的风险。尤其是霸王茶姬加盟商动辄百万的门店落地成本、每年几十万的租金开支,注定门店必须依靠稳定客流才能支撑。然而,曾撑起霸王茶姬狂飙之路的大单品神话,正迎来最严峻的考验。
“以前伯牙绝弦能占到门店销量的50%以上,是妥妥的销量支柱。可这两年,伯牙绝弦愈发不好卖了,总部的新品又迟迟跟不上,再加上外卖大战改变了消费者的点单习惯,门店的实收率和营业额一路走低。”来自京津冀某地的霸王茶姬加盟商曹阳无奈表示。
据他透露:“其门店的实收率从2025年年初的78%-82%、堂食与外卖占比7:3、月营业额四五十万,跌到2026年年初的70%—73%,堂食与外卖占比更是逆转为55%:45%,月营业额骤降至不足30万。2024年开店的我还算幸运,2025年下半年开店的同行,不少都在亏损中苦苦支撑。总部不光是产品上新慢,周边上新也同样滞后,看到蜜雪冰城旗舰店里的周边、零食等多业态产品组合,心里只剩羡慕的份。”
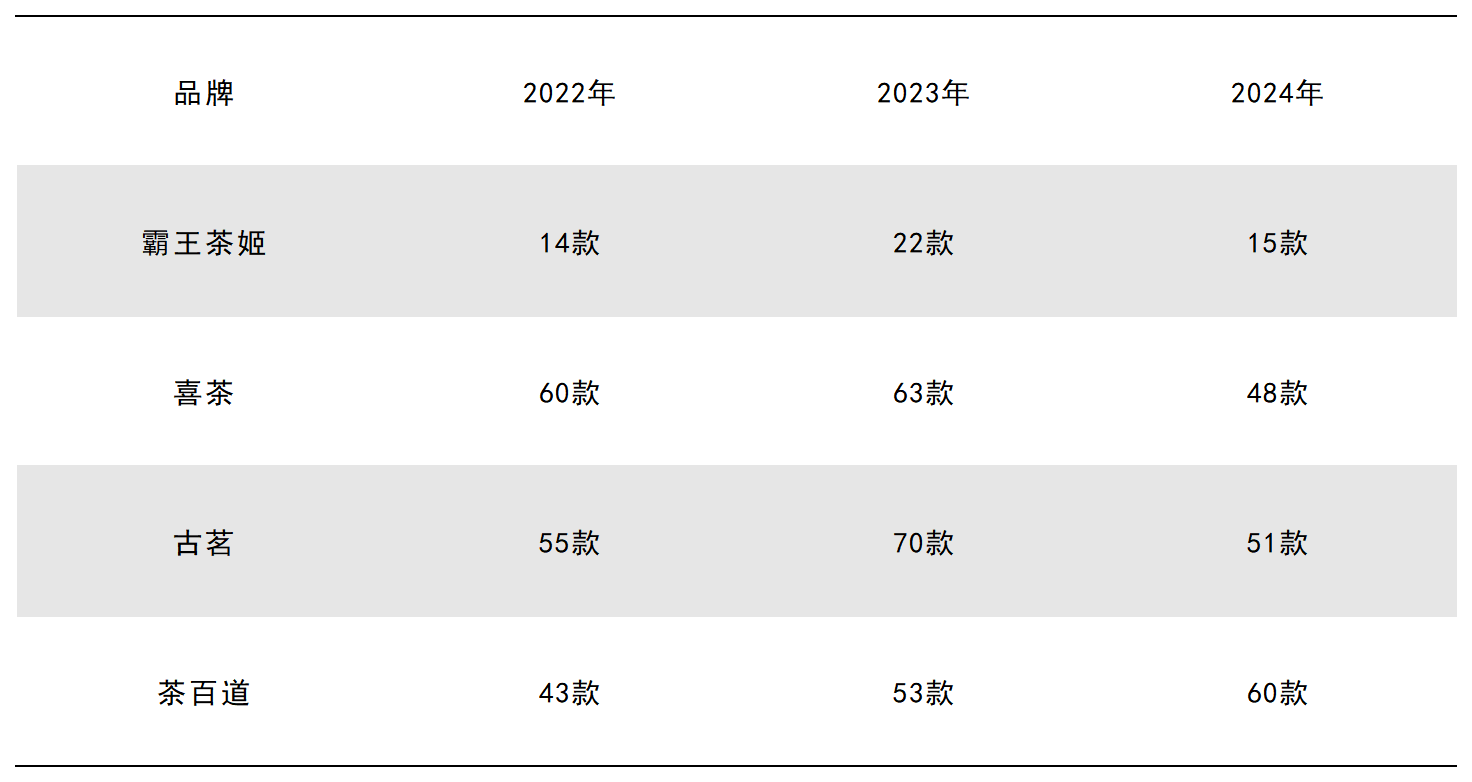
公开数据印证了加盟商的这份无奈:2025年年初至12月初,霸王茶姬在全国范围内仅上新8款产品,6月之后更是仅上新4款,其中两款还是“伯牙绝弦”的迭代版本。拉长时间周期来看,2022年至2024年,喜茶、古茗、茶百道等同行的年度上新数量,几乎是霸王茶姬的数倍之多。
图源:基于公开信息整理 DoNews制图
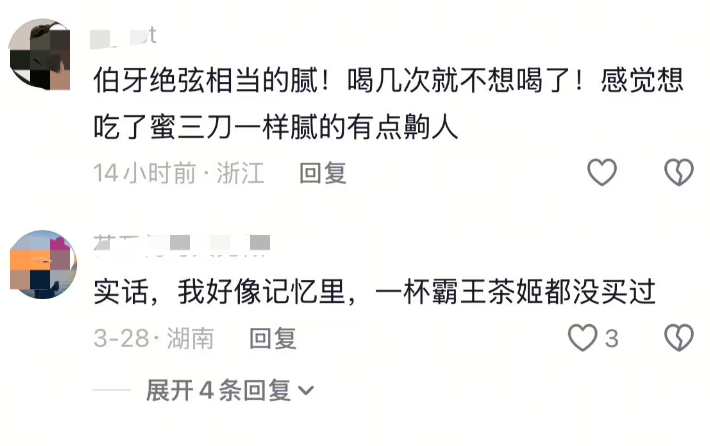
对于伯牙绝弦的销量下滑,曹阳分析道:一来瑞幸、古茗等大批品牌纷纷推出低价轻乳茶,持续拉低了这一品类的市场边界;二来新茶饮缺乏咖啡类产品的成瘾性,消费者很容易产生口感疲劳。“社媒平台上,不少消费者都喊着伯牙绝弦喝腻了,尝几次就不想再喝了。”
图源:抖音
更关键的是,健康化虽是新茶饮的行业趋势,但对于05后、10后这类县域市场新茶饮的核心消费群体而言,口感才是重要考量,对健康的关注度远没有想象中那么高。“我门店的店员,经常背着我偷偷点古茗、蜜雪冰城、沪上阿姨的外卖,我都假装没看到,毕竟这些饮品对小孩来说,喝起来更有口感、更过瘾。”曹阳打趣道。
“总部当然知道这些问题,可霸王茶姬的‘原叶线奶茶’产品线,在中国市场贡献的GMV从2022年的79%涨到了2024年的91%,门店的设备配置、员工培训、动线设计,全都是围绕这一品类量身打造的,哪有那么容易改?”杜峰直言。
在他看来,霸王茶姬的品类创新困局,本质是需要在加盟商利益与总部发展之间找到现实平衡。一方面,若新品落地无需加盟商额外采购设备,大家自然愿意配合;但若要投入几万元添置新设备,在当前门店生意惨淡的情况下,又有多少加盟商会心甘情愿?就连蜜雪冰城的咖啡机,在全国也尚未实现大规模铺开。毕竟当前新茶饮的多数设备都是通用款,差异仅在于品牌logo。
更甚者说,若总部像古茗那样同时布局果茶、咖啡、乳茶多品类,现有门店的后厨与动线是否能满足需求?若需要二次装修,又有多少加盟商愿意承担这笔开支?
另一方面,霸王茶姬对门店SOP有着极其严苛的标准:部分饮品要求搅满6圈、奶昔机上停留3秒等。一旦违规,门店先收到1张黄牌警告并罚款3000元;累计3张黄牌将转为1张红牌,门店需停业整顿,还将被处以5000元至10000元罚款。倘若新品的操作难度提升,门店员工操作频频出错,加盟商因此屡屡被罚,品牌与加盟商之间的矛盾,势必会持续扩大。
这种现实困境,让总部的新品研发只能更多围绕现有核心原料展开。可新的难题随之而来:研发团队该如何在现有原料基础上,打造出具有明显口感差异化、拥有核心研发壁垒的新品?这种创新停滞的困境,也让霸王茶姬当年喊出要无限资源投入的子品牌“第二杯茶”,始终未能在市场上激起太大水花。
三、加密的门店,加盟商消失的信心
除新品上新速度迟缓,门店无序加密引发的客流分流,成为众多霸王茶姬加盟商遭遇的普遍困境。杜峰坦言,当年霸王茶姬为冲刺美股上市、推高品牌估值,将内部招商团队的KPI直接调整为“新开门店数量”。
这一调整让品牌对加盟商的保护半径形同虚设:同一条步行街上接连开出两家霸王茶姬,万达商圈内一家布局二楼、一家落位金街,门店之间互相分流客源。
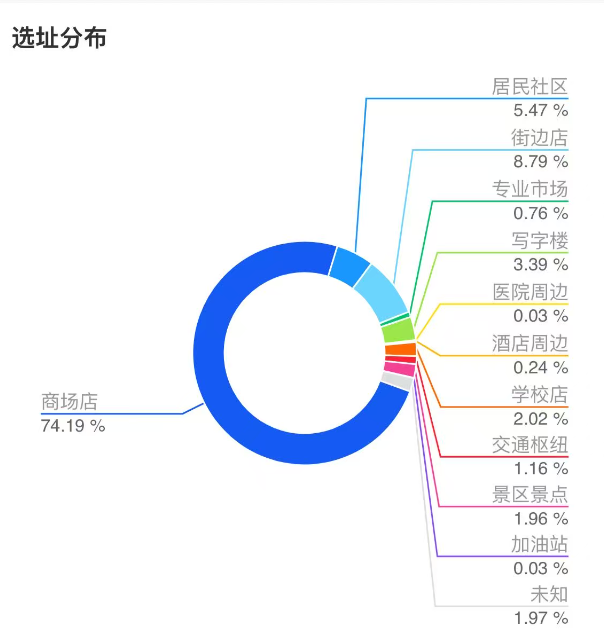
门店加密不仅导致单店营收下滑,还直接推高了优质点位的租金。胡磊表示,霸王茶姬以商场店为主,一楼是黄金点位,二、三楼餐饮层受营业时间限制、客流远逊于一楼;喜茶、瑞幸等头部品牌也均首选一楼布局,蜜雪冰城、瑞幸甚至为解决商场点位不足的问题,纷纷推出集装箱店。
图源:窄门餐饮小程序
你想找商场去谈降房租,但商场看到大量加盟商都在争抢一楼核心点位时,自然会把租金价格持续上涨,这让霸王茶姬想要走海底捞与商场的模式,不太现实。而想要拿下其他街边优质点位,也只能靠高价撬铺。毕竟优质点位,餐饮业、零食折扣店等其他业态,也都在争抢。高租金成本与门店营业额下滑形成尖锐矛盾,让新加盟商不敢进入、老加盟商不敢开新店,霸王茶姬拓店速度持续放缓。
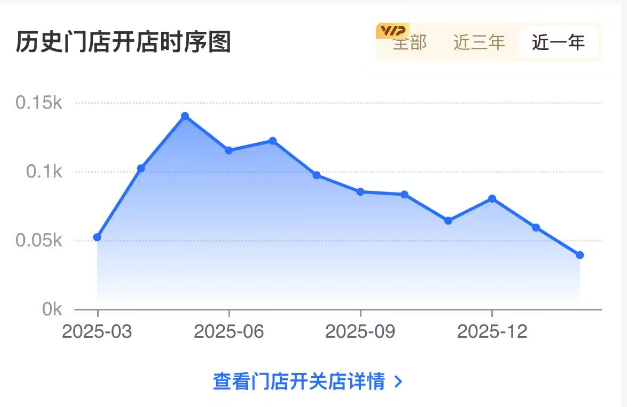
图源:窄门餐饮小程序
事实上,在资本市场的逻辑里,门店数量影响品牌估值,并非单纯“店越多越值钱”,而是门店数决定了品牌的收入天花板、规模效应和增长可复制性;可当门店扩张的速度远超市场承载能力,甚至开始侵蚀单店GMV和同店增长时,原本支撑霸王茶姬高估值的底层逻辑便随之松动,这也是其股价持续承压的重要原因。
图源:雪球
四、失控的不只是门店
当霸王茶姬的门店数量实现狂飙式增长时,品牌内部的组织能力,真的能跟得上这种扩张速度吗?
上市后的霸王茶姬,需要应对资本市场的各类压力,同时做好市值管理。创始人张俊杰的工作重心也转向了合规、维稳,公司内部的讨论焦点,也更多集中在内部效率、组织文化和管理守则的制定上。
这一切,都让霸王茶姬的内部团队逐渐“变味”:涉及多个部门的内部大裁员,引发员工人心惶惶;加盟商明确拒绝督导将周边产品入店,督导却依然强行摆放,还直接从加盟商账户划走相关款项;部分加盟商早已退出经营,信息却仍留在霸王茶姬的内部系统中。种种问题,都凸显出品牌内部管理的全面失控。
真正让杜峰感受到霸王茶姬彻底“变味”的是,曾以营销见长的霸王茶姬,如今却在持续削减营销预算。“以前新品上市,品牌方会主动找博主在短视频平台推广,且内部有明确的费用承担标准,门店会承担一两千元的营销开支。但今年,这笔营销费用几乎消失不见。”
杜峰满脸困惑:“蜜雪冰城的雪王在抖音上保持高活跃,相关产品还涌入各种直播间卖券,全方位吸引消费者,而霸王茶姬却在营销上不断收缩,这又要如何提升门店业绩呢?”
面对门店业绩持续承压,裁员、严控人效,成了霸王茶姬加盟商无奈的自救出路。据杜峰透露,同行中不少门店从原本的12名员工,直接缩减至5人。人手的大幅短缺,让门店的工作气氛变得愈发紧张。
“霸王茶姬的门店考核标准本就极高,一旦被总部无限期停业整顿,加盟商将蒙受惨重损失,所以我们必然会对店长、员工制定各种严格约束。可即便如此,今年还是出现了福建员工相关事件,这背后的真实原因,实在耐人寻味。”杜峰说。
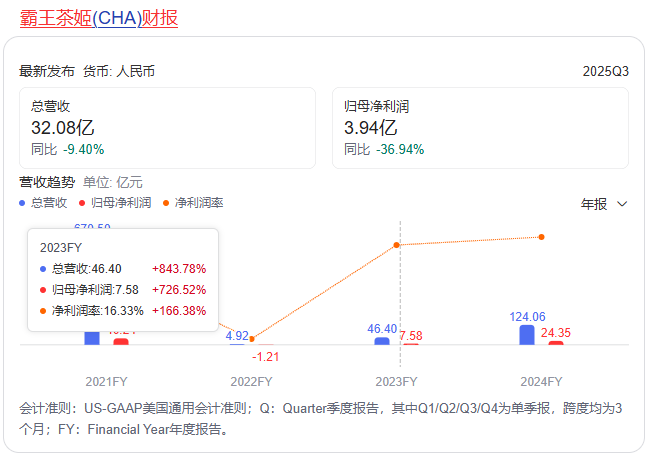
而在加盟商集体焦虑之际,霸王茶姬的大手笔分红,让双方的矛盾持续激化。2025年Q3,霸王茶姬宣布发放特别现金分红,金额约1.77亿美元(约合人民币12.52亿元)。这笔分红的金额,甚至超过其2023年全年8.03亿元的净利润。
图源:百度(霸王茶姬财报)
“高管们在这个节点如此大手笔分红,难道是内部对霸王茶姬的未来发展不看好,着急套现跑路吗?”曹阳的反问,道出了无数霸王茶姬加盟商内心的不安与质疑。当单店盈利模型松动,加盟商与品牌总部之间的利益逐渐失衡,曾经高速转动的加盟飞轮,也迎来了失速的拐点。
五、进退两难的加盟商
面对业绩下滑、门店承压、加盟商出逃等多重困境,霸王茶姬也在加速推进自救举措。
一方面加快新品上市节奏,从2025年12月推出归云南系列,到2026年1月的抹茶系列、2月的大红袍系列,再到3月的早/晚系列,新品落地速度明显加快。
另一方面调整门店运营模式,为加盟商松绑,例如将原有的3%扣点调整为17%营业额抽成、免除部分物料采购成本,还在原有基础上将物料采购成本降低20%—40%等。
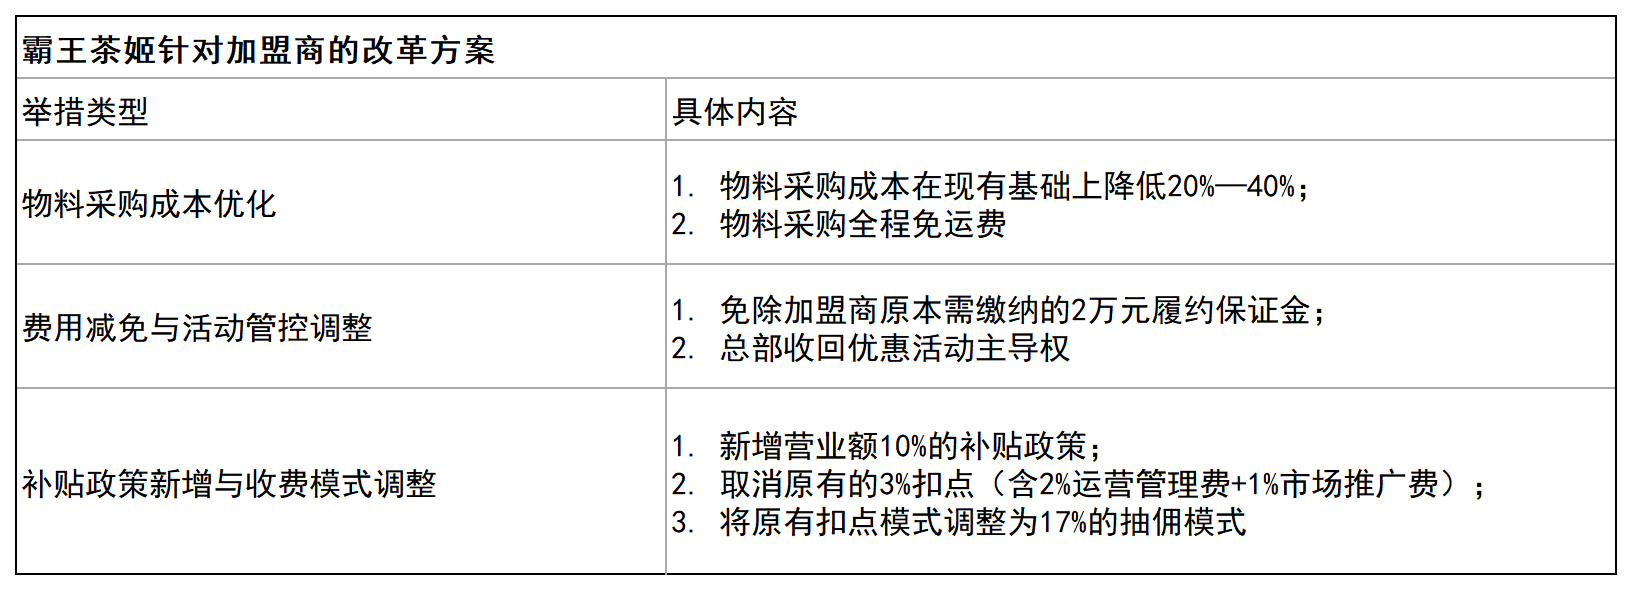
图源:受访者提供 DoNews制图
“总部围绕门店做的这些调整,实收率能上涨1%—2%,可今年3月份门店营业额相较去年同期仍下跌20%,月营收还不到30万。”曹阳表示。对于门店营收持续下滑的原因,他解释道,每年春季本就是新茶饮行业的淡季,再加上当前各大品牌纷纷密集推出新品,不仅让消费者的口感愈发挑剔,爆款饮品的生命周期更是直接缩短到7天,门店想要稳住销量,难度可想而知。
“现在如果闭店,估计要亏损三四十万;可这几十万的亏空,后面到底做什么生意才能补齐呢?继续开着,又看不到回本的希望,不知道要熬到什么时候。”陷入深度焦虑的曹阳,夜夜失眠。
据他透露,当前霸王茶姬针对盈利欠佳的门店,推出了调优与收店两种解决方案:调优允许加盟商寻找租金更低的门店重新选址,收店则由公司直接收购门店,将加盟模式转为直营模式。
“新茶饮的竞争,本质上就是点位的竞争,可优质点位与合理租金,终究鱼和熊掌不可兼得。”更让他无奈的是,公司收店时会按门店营业额评估收购费用,同行中有家年营业额300多万元的门店,最终评估收购价仅60多万元。
若加盟商选择主动闭店,二手设备的折价损失更是雪上加霜。餐饮二手设备商给出的收购价格,通常仅为加盟商采购价的3-4折,甚至更低。比如加盟商当初花四五万元采购的设备,二手设备商的转手价仅1万多元,实际收购价之低可想而知。
这种设备折价幅度,多与品牌方知名度、加盟政策密切相关:蜜雪冰城及其旗下幸运咖、霸王茶姬均明确禁止门店使用二手设备;古茗虽允许使用,却要求必须从官方指定的二手设备回收商处采购,工作人员还会通过扫码核验,确认设备的实际使用情况。
若选择转店,面临的麻烦则更多:不仅转店流程烦琐,霸王茶姬还会收取2万元的更名费用。更关键的是,2026年加盟圈整体流动性资金枯竭,大量超级加盟商对新的投资项目愈发谨慎。同行中有人投入180万元落地的门店,仅维持了一个夏天便亏损惨重。
如今二手餐饮设备回收商手中,收购的霸王茶姬门店设备遍布北京、上海、江西、东三省等多地。“这种情况下,谁会愿意接店?毕竟在很多人眼里,要是生意真的好,又怎么会想着卖店呢?”曹阳反问道。
图源:某二手设备餐饮回收商朋友圈
图源:某二手设备餐饮回收商朋友圈
“我当年120万落地的霸王茶姬,现在三四十万转让,过户相关的所有费用,我全额承担。兄弟,你可考虑接下?”杜峰的这句无奈询问,或许是当下不少霸王茶姬加盟商进退维谷的现实。