作者|市象 安德鲁
五星级酒店如今忙着自救,华住会向上的增速却一直未停止。
但狂奔的华住集团,并不算完全可以高枕无忧。从这家公司的两个细节里面,已经可以探寻到一丝端倪。
华住的归母净利润从30亿到51亿,同比大增67%,时间只用了一年。但近年来从某些下沉县域市场的汉庭酒店到全季酒店,时间则越来越短,可能也就十来分钟。
两个现象在很大程度上,都与华住加盟及其特许经营业务的扩张有关。
不同的是,经营回报的攀升,意味着华住当下仍在享受酒店存量竞争时代的红利。后者却表明,随着下沉市场酒店连锁化水平的提升,门店密度日渐增大,酒旅行业也步入了新式茶饮产业一样的内卷、同质化时代。
加之华住依托于轻资产模式(租赁与自有收入占比近一半,该模块仍为重资产)不断扩张,早已形成了“以加盟收费为核心之一”的平台化商业模式。
于是,一边开店,一边关店几乎就成了常态。华住在当下依旧能通过规模效应抵消部分低效率运营的弊端。
却又得面对当下加盟增多后的存量运营压力、投诉不断的事实,以及未来行业增速下行和零售业务崛起的趋势。华住业绩繁荣下的压力,正变得愈发清晰可见。
加盟是一个有边界的生意
几乎所有加盟生意,最终都会撞上一个悖论:
对总部来说,门店越多,规模越大,营收越好看;但对加盟商而言,门店越开越密,被分走的往往是原本属于自己的生意。这决定了,加盟是一门天然存在边界的生意。
华住的财报佐证了这一点。
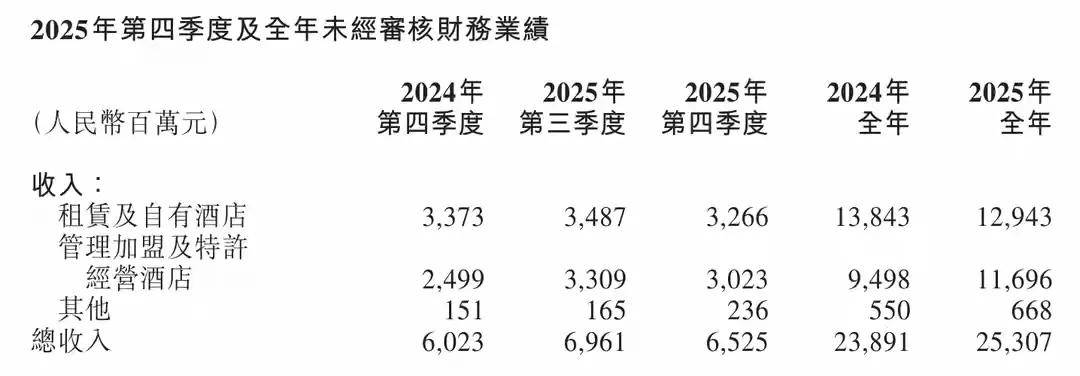
2025年华住集团实现收入253亿元,同比增长5.9%;截至2025年底,华住全球在营酒店达到12858家,客房数126.44万间。规模还在扩大,但拆开来看,真正撑起增长的,已经越来越依赖加盟体系。
2025年,华住非自营酒店收入116.96亿元,同比增长23.1%;租赁及自有酒店收入129.43亿元,同比下降6.5%。与此同时,华住中国管理加盟及特许经营酒店占比已升至92%。这意味着,加盟不再只是华住增长的一部分,而是越来越成为增长本身。
而这种扩张,在2026年大概率还会继续。
截至报告期末,华住中国酒店数量为12740家,待开业酒店2887家。公司给出的指引是,2026年收入同比增长2%至6%,其中管理加盟及特许经营收入预计同比增长12%至16%。
表面上看,这依然是一条高歌猛进的增长曲线。
但另一面是,加盟扩张的副作用其实已经开始出现。第一重压力,来自市场本身的天花板。
根据迈点研究院《2025年中国酒店投资运营与品牌发展报告》,2024年酒店客房数增长率为6.94%,扩张速度已经放缓;截至2025年上半年,全国酒店RevPAR同比下降5%,行业整体盈利空间继续承压。
对应到华住自身,2025年中国区酒店RevPAR为232元,同比下降1.3%,同样反映出经营压力正在抬头。
当然,连锁酒店品牌仍然对增长保持信心。原因是中国县域酒店连锁化率仍不足20%,品牌化空间还远没有吃完。也正因此,持续开店依旧是华住这几年的头等大事。
但市场还有空间,不等于单店还能持续挣钱。
从加盟商视角看,这件事就没那么乐观了。随着锦江、亚朵等品牌同步下沉,酒店行业也开始出现同质化、价格战的多种问题。
这一幕,其实已经越来越像新茶饮和零食行业。品牌方通过加密开店换取更快增长,加盟商却在更拥挤的商圈里承受分流压力。新店越多,老店越难赚钱;老店赚钱越难,总部又只能继续靠新店维持增长。于是,“扩张—分流—盈利下滑—继续扩张”的循环开始出现。
这也是为什么,只看品牌总体规模,已经越来越难完整反映行业的健康程度。CBRE在《2025酒店品牌绩效报告》中就提到,全球酒店行业正面临品牌溢价收窄、新品牌存活率偏低、中高端品牌供给过剩风险上升等问题。换句话说,规模仍然重要,但规模本身已经不再足够说明问题。
第二重压力,则来自加盟体系内部的利益分配。
对加盟商而言,总部讲了多少增长故事不重要,而是自己还能剩下多少利润。大多数加盟模式下,总部和平台通过抽成、管理费、流量分发等方式优先锁定收益,经营压力则更多留在门店端消化。
具体到华住,国泰海通研报显示,其加盟单店综合抽成率曾约为13%,高于携程8%至10%的佣金水平。在RevPAR下滑、租金和人工成本居高不下的背景下,加盟酒店要想增收已经不易,想保住利润更难。思源恒岳研究也显示,2025年国内酒店项目回本周期,已经从过去的3年拉长至5至6年。
引入乐道总裁加固3亿护城河?
过去很多年,华住最被市场认可的能力,除了加盟开店,还有会员体系和直销能力绑成了一套高效率的增长飞轮。
2025年,华住会会员预订间夜量达到2.45亿,同比增长21.5%。这意味着华住对OTA(即在线旅游平台)的依赖度越来越低,对用户的掌控力越来越强。某种意义上,华住会才是华住真正的护城河。
在中国酒店行业,会员一直是个极具想象力的词。它既是流量池,也是复购工具的集中体现。华住自己也反复强调,随着酒店网络持续扩张,会员规模和会员贡献间夜量都在稳步增长。截止到去年三季度末,华住会会员数量已突破3亿。
但越来越大的会员体系,并不等于更强。
一套会员体系的价值,不只取决于人数,更取决于这些会员质量。规模扩大,当然能带来更高的覆盖率;但如果增长方式过于粗放,或者权益交付跟不上,会员反而可能从护城河变成争议源。
这恰恰是华住当下开始面临的问题。
一方面,加盟酒店占比持续提高,推动华住的门店网络快速膨胀,也让会员体系的覆盖半径不断变大。表面看,这会强化华住会的吸纳能力;但越来越多用户之所以成为“华住会员”,未必是主动基于品牌偏好做出的选择,而可能只是因为入住流程、Wi-Fi使用、线上操作等场景被顺手卷入了体系之中。
“市象”注意到,此前曾有媒体报道,部分华住旗下酒店在办理入住时,要求住客通过微信扫码操作,并在“微信一键登录”界面默认勾选会员服务条款与隐私声明;如果不同意,入住流程可能受影响。
也有公开报道提到,住客在使用客房Wi-Fi时,也需要勾选相关条款,一旦同意,手机号即被自动注册为华住会会员。彼时,围绕“入住是否等于入会”、个人信息收集边界是否清晰等问题,曾引发舆论讨论。
这暴露会员增长里的一个隐患:会员数量的扩张,未必完全等于会员认同的扩张。
换句话说,门店网络越密,会员池当然越大,但可被纳入体系的人,并不一定都是真正被品牌吸引而来的人。规模和质量之间,出现了一道越来越难回避的张力。
另一方面,会员体系不只是“数量拉新”,还有“权益兑现”。
在消费服务业里,品牌希望通过会员提高复购、增加直销、沉淀数据;消费者则默认,自己加入会员之后,应该获得更稳定的价格、更清晰的权益和更确定的服务体验。
会员本质上是一种交换:用户交出信息、频次和忠诚度,品牌提供便利、优惠和信任感。
尽管华住的会员体系规模庞大,也形成了相对明确的差权益,但在实际运营中,仍然出现了一些对消费者并不友好的现象。
今年2月,北京有关部门曾明确指出,华住相关条款中涉嫌存在排除、限制消费者主要权利的情况,可能损害消费者合法权益,并要求企业开展全面自查和限期整改。
与此同时,在各类网络平台上,围绕会员规则、权益解释、自动注册、信息收集等问题的吐槽也并不少见。尽管个体表达未必都完全准确,情绪化表达也难免存在,但这些声音已经说明,会员体系并不是只要规模做大,就能自动维持口碑。
更关键的是,会员体验并不是一个独立问题,它会反过来影响入住决策,进而影响品牌整体表现。
财报显示,2025年第四季度,华住中国旗下酒店入住率为78.4%,同比下降1.6个百分点;全年入住率为80%,同比下降1.2个百分点。
财报当然不会直接把入住率变化归因于会员问题,但从一般消费逻辑看,会员服务一旦出现争议,未必立刻反映成财务冲击,却会逐步侵蚀用户决策中的那部分“默认选择权”。
说到底,会员体系背后卖的从来不只是折扣,而是品牌背书。
而这恰恰也是华住当前最微妙的地方:它把“品牌”当作最重的资产来经营,但却要分散到大量加盟商手中去完成。品牌是统一的,门店体验却未必统一;会员权益是总部设计的,真正落地时却还要经过一线门店、前台流程、服务人员乃至具体商圈竞争环境的层层传导。加盟占比越高,品牌方对这套体系的管理难度也就越大。
“市象”注意到,原乐道总裁近期加入华住,出任首席增长官(CGO),负责会员增长、流量运营、数据驱动增长和新业务探索。如果放在华住当下的阶段看,它指向的意图并不难理解。
新能源汽车行业过去几年经历的是一场高强度、深运营的用户竞争。行业从早期渗透到迈过50%关口的过程中,最重要的能力之一,就是围绕用户做精细化运营:如何提高NPS,如何维持品牌忠诚度。
从这个角度看,汽车行家入局酒店,并不只是“换个赛道继续做增长”,而像是华住在承认一件事:当加盟扩张走到更深处后,过去那套依靠规模自然沉淀会员、依靠网络自然形成优势的逻辑,已经不再足够。
华住当然还拥有庞大的会员基数、较高的入住率和极强的品牌覆盖能力,这些都仍是它的重要优势。但问题是,这3亿会员里,有多少是被真实体验留下来的,又有多少还愿意继续把华住当成默认选择。
万店时代的华住更适合零售?
这些压力,最后都会反映到一个更直观的指标上:闭店。
华住披露,2026年计划新开2200至2300家酒店,同时关闭600至700家。这个数字可以被解读为从“追求数量”转向“追求质量”。但反过来看,它同样说明,部分门店的经营结果已经不再达标。
对品牌方来说,这是一组正常的开闭店数据;但对投入了真金白银的加盟商来说,背后对应的可能就是回本延迟,甚至亏损退出。
更值得警惕的是,存量竞争加剧之后,问题不只会停留在利润表上,还会进一步传导到品控和品牌口碑。
2025年,全季多次曝出花洒异物、老鼠咬人、险遭性侵等负面事件。表面看是单店管理失控,往深一层看,其实也是加盟体系扩张过快后,品牌总部在管理半径、质控能力和服务标准上的承压。
门店越多、下沉越深、加盟占比越高,品牌要维持一致性就越难,而一旦失控,受伤的不只是单店经营,更是整个品牌的信誉资产。
说到底,酒店行业依赖新店扩张,本就是产业周期中的常规路径;但任何依赖加盟驱动的生意,都不可能永远只享受规模红利,而不面对边界约束。当天花板逐渐逼近、单店盈利持续承压、品控风险开始外溢时,加盟模式的另一面也就会越来越清晰。
这也是为什么,华住2025年5.9%的营收增速,虽然仍然是增长,却已经明显不同于几年前那种更具想象力的双位数扩张。财报提供的仍然是结果上的“心安”,但加盟体系内部的压力,并不会因为报表还在增长就自动消失。
真正值得警惕的,不是华住还会不会继续开店,而是当加盟越来越成为增长引擎之后,会员、流量、管理和品牌溢价这些原本被视作护城河的东西,是否还能继续覆盖门店端不断抬升的经营压力。
酒店服务天然是非标的,但零售产品可以被标准化、复制和规模化。当加盟成为华住最重要的增长路径后,外界更习惯盯着它的开店速度、加盟收入和门店密度,但却很少认真讨论,华住是否也拥有一条通往零售的增长支线。
事实上,华住的“零售”故事不比在此赛道的标杆亚朵晚。
华住早在多年前试水客房用品销售。2019年,华住进一步加码,通过“客听”品牌试水新零售,在全季酒店大堂销售文创、香氛喷雾、全棉面巾等。
2025年,华住发布新品“华住会M3记忆枕”,价格365元,似乎比亚朵更有性价比,不过,华住即便加入了卖枕头的零售业务大战,其财报未单独列出零售收入。
再者,目前华住易购(华住旗下酒店业垂直采购平台)交易额突破至少百亿,酒店行业做供应链早就不是秘密。
相比之下亚朵在此板块的依赖程度要大得多。据财报,2025全年营收97.90亿元同比增长35.1%,零售收入占集团总收入比重近四成。
从目前迹象看,华住仍在持续追求加盟时代的红利,至于零售或者供应链业务是否在后期会得到加码,还不得而知。
这大概率需要考虑业务结构和酒店产业周期等多种因素。
但无论如何,在业绩整体亮眼之际,华住需要证明万店规模下的精细运营能力,亚朵在非房收入外实现新的盈利拐点。
两种不同的路线,代表各自的宿命与追求。酒店住宿行业的核心竞争力,永远是安全、舒适、便捷的住宿体验,这个包括华住在内的同行都需要认真回答的课题。