时隔仅半年,欢创科技再度叩响港交所大门。
4月8日,这家在全球扫地机器人激光雷达市场拿下半壁江山的龙头,第二次向港交所主板提交上市申请,中金公司与国信证券(香港)担任联席保荐人。而就在半年前的2025年9月29日,其首次递表材料刚刚失效。
二次递表的背后,是一组极具反差的数据:
一方面,市场地位无可争议。按2024年出货量计,欢创科技的激光雷达产品占据全球扫地机器人市场超过50%的份额,累计出货超过3300万台;同年以收入计,其在全球扫地机器人空间感知解决方案领域排名第一,市占率达17%。
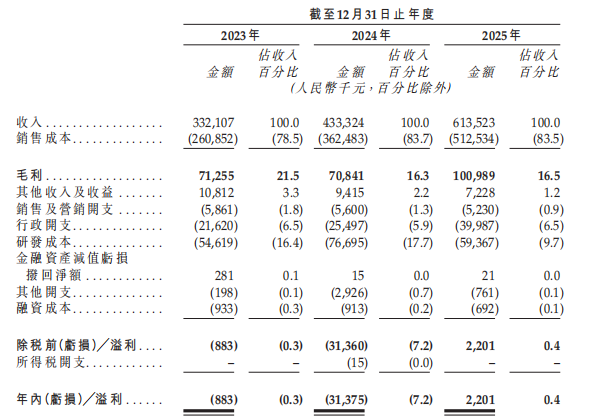
另一方面,财务表现却耐人寻味。2023年至2025年,营收从3.32亿元增长至6.14亿元,三年近乎翻番;但同期净利润分别为-88.3万元、-3137.5万元和220.1万元。换言之,一家横扫半数市场的头部公司,在营收突破6亿元后站上盈亏平衡线。
盈利质量仍待现金流验证 经营现金流转正
从盈利质量看,欢创科技的毛利率在此期间分别为21.5%、16.3%及16.5%,近两年基本稳定在16%上方。销售成本占收入比重分别为78.5%、83.7%和83.5%,反映原材料成本及行业定价环境对利润空间的持续影响。
从成本结构看,欢创科技的毛利率持续承压。2023年至2025年,销售成本占收入的比重分别为78.5%、83.7%和83.5%,对应毛利率从21.5%下滑至16.5%。这一趋势的背后,是激光雷达行业“价格战”的白热化——为争夺市场份额,企业普遍采取低价策略,叠加原材料成本上涨,导致利润空间被持续压缩。更值得警惕的是,公司期间费用率居高不下:2025年研发费用占收入比重达9.7%,行政开支占比6.5%,两项合计超16%,远高于净利润率,凸显“高投入、低产出”的运营效率问题。
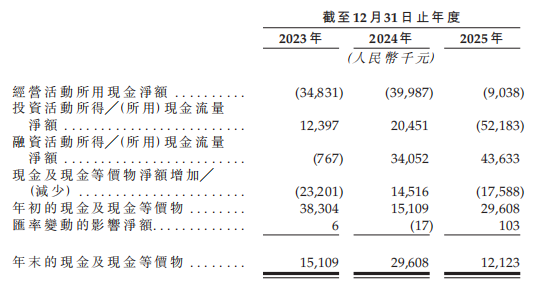
利润表的微利表象下,欢创科技的经营现金流缺口收窄。2023年至2025年,公司经营活动产生的现金流量净额分别为-3483.1万元、-3998.7万元及-903.8万元,连续三年为负,但2025年净流出额较上年收窄约77.4%。截至2025年末,公司账面现金及现金等价物为1212.3万元。
在资产质量方面,欢创科技的应收账款规模伴随营收高速增长而相应扩大,属于业务扩张期的正常财务特征。2023年至2025年,公司贸易应收款项及应收票据从约6100万元增至1.85亿元,占当期营业收入的比例从约18%上升至约30%。这一变化主要反映了公司为支持核心客户业务增长、巩固市场领先地位而提供的合理信用支持,体现了与下游头部客户的深度合作关系。
从回款效率看,贸易应收款项周转天数由75天延长至95天,三年累计增加20天。这一趋势在一定程度上与公司收入结构向大客户倾斜、新客户拓展周期等因素相关,同时也说明公司正积极平衡规模扩张与资金回笼节奏。值得注意的是,2025年周转天数仅较上年增加7天,增幅较前一年的13天明显收窄,表明回款效率的下行压力正在缓解,公司营运资金管理已显现边际改善。
更为重要的是,欢创科技的客户集中度呈现持续优化态势。2023年至2025年,前五大客户收入占比从93.6%稳步下降至80.4%,最大客户收入占比从37.1%降至29.0%,连续三年下降。这一趋势表明公司客户结构正逐步多元化,对单一客户的依赖程度显著降低,抗风险能力持续增强。在高集中度的行业格局下,公司仍能实现客户基础的不断拓展,反映出其产品竞争力和市场认可度的提升。
结构性转型——新业务快速崛起 主动价格策略助力市场份额巩固
欢创科技正经历从单一产品依赖向多产品线协同发展的战略转型。尽管传统主力产品三角测距激光雷达收入占比有所下降,但dTOF激光雷达与线激光传感器两大新业务正高速增长,公司收入结构持续优化,抗风险能力显著提升。
三角测距激光雷达作为公司的成熟业务,仍保持稳定的市场基本盘。2023年至2025年,该产品收入分别为3.27亿元、4.08亿元及4.03亿元,在2024年实现同比增长后,2025年基本持平于高位。其占总收入比重从98.3%降至65.7%,反映了公司主动推动业务多元化的成果,而非被动衰退。
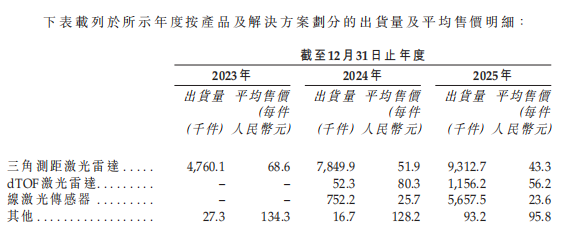
在价格端,三角测距激光雷达的平均售价从68.6元/件调整至43.3元/件,降幅约36.7%。这一策略性定价有助于公司在市场竞争加剧的环境下进一步扩大出货规模——2025年该品类出货量增至931.3万件,同比增长18.1%。以价换量是行业成熟期巩固市场份额的常见策略,公司通过主动让利保持了全球超过50%的出货量市占率,龙头地位未受动摇。
更重要的是,新业务已成为公司增长的核心引擎。2025年,dTOF激光雷达收入同比增长210.3%,线激光传感器收入同比激增601.4%,两者合计贡献了当年营收增量的主要部分。线激光传感器收入占比从2024年的4.5%跃升至21.8%,已跃升为第二大收入来源,显示出强劲的客户接受度与市场渗透能力。
价格方面,dTOF激光雷达与线激光传感器的平均售价在2025年分别调整至56.2元/件和23.6元/件。作为尚处放量早期的产品,适度的价格下探有利于快速抢占市场份额、建立规模效应。随着出货量的持续攀升,单位成本有望摊薄,毛利率具备修复空间。尤其是线激光传感器,其价格降幅(约8.2%)远小于三角测距和dTOF,展现出相对较强的定价韧性。
定价韧性凸显 线激光传感器有望成为公司第一大收入来源
在欢创科技三大产品线中,线激光传感器展现出最为稳健的定价能力。2025年,该产品均价为23.6元,虽绝对值不高,但降幅仅为8.2%,远低于三角测距激光雷达(17%)和dTOF激光雷达(30%)。与此同时,其收入占比从2024年的4.5%迅速提升至2025年的21.8%,已成为公司第二大收入来源,仅次于三角测距激光雷达。
从应用场景看,线激光传感器广泛用于扫地机器人的沿边测距、避障等辅助功能,并可拓展至智能门锁、服务机器人等新兴领域。随着扫地机器人功能集成化程度不断提高,线激光传感器的渗透率有望进一步提升。公司在该产品上展现出的价格稳定性,既可能源于先发优势或差异化技术方案,也体现了公司主动采取温和定价策略以维护利润空间的战略考量。
若线激光传感器能够维持当前价格水平,并在2026年继续保持翻倍式出货增长,该产品有望在明年超越三角测距激光雷达,成为公司第一大收入来源。这将是公司产品结构转型的重要里程碑。
从战略转型的角度看,欢创科技正通过清晰的产品矩阵——三角测距巩固存量市场、dTOF激光雷达发力高端应用、线激光传感器拓展边界——构建更为均衡的收入结构。2025年,三角测距收入占比已降至66%,而两年前这一数字接近100%。产品集中度显著下降,公司抗风险能力持续增强,业务韧性得到有效提升。
在市场竞争方面,公司凭借规模化出货、成本控制能力和持续的技术迭代,已在全球扫地机器人激光雷达市场保持超过50%的出货量份额。虽然各产品线均面临行业定价压力,但公司通过主动的价格策略与产品组合优化,正在积极应对市场变化。线激光传感器的定价韧性表明,公司具备在部分细分领域建立差异化优势的能力。随着新产品放量及规模效应逐步显现,公司整体盈利结构有望持续改善。
综上,对于投资者而言,欢创科技的看点或是“新产品能否在价格战中守住利润”。线激光传感器在2025年展现出的价格韧性,是一个值得关注的积极信号。