原标题:独家!申能财险董事长、总裁双更替?新起点,化“黑马”为“千里马”是考验
来源:观潮财经
“将帅”拟首更替,新过渡即将开始。
2026年春节前,观潮财经独家获悉,申能财险主要高管职务调整已基本落定。
主导天安财险风险处置并带领申能财险开局的“老将”盛亚峰,将从总裁拟升任董事长;而来自控股股东申能集团、长期负责财务管理的“少壮派”李争浩,则拟接棒总裁职务,逐步肩负起经营发展重任。
人事更迭背后,是申能财险近年的平稳过渡,以及交割后首个财务年度的亮眼业绩:2025年保费激增372%(仅同比申能数据)、净利润扭亏为盈近29亿元。但是可持续性是维持成绩的关键,这也指向了新班子“稳住并扩大优势”的新考验。
从完成风险处置的历史使命,到开启绿色保险的新篇章,申能财险平稳接住了老业务并向新方向过渡。如今,站在新起点的管理层,能否将“黑马”之势转化为“千里马”之绩,将是下一阶段的最大考验。
01
“财务系”出身总裁或再添一人
2026年初,观潮财经独家获悉,申能财险春节前内部拟定总裁盛亚峰任董事长,李争浩则以副总裁身份主持工作,拟任总裁。
经过两年的平稳过渡后,这家年轻的老公司也终于启动了新阶段的核心高管调整,这也意味着申能财险未来真正的航向基本确定,开始平稳行船。
从该公司日常表现也能看出此人事调整的端倪,今年初该公司召开年度条线工作会议中,李争浩全程参会并讲话,而此前分管财务的他鲜见参与具体条线工作会议。这在公司内部被视为一个重要信号:李争浩正在从后台走向前台,从“管账”走向“管事”。
不过该高层职务调整信息尚未官宣,目前李争浩对内外的公开职务仍然是副总裁,盛亚峰仍是总裁。
而对于1965年7月出生的盛亚峰,在这家特殊背景下成立的国有财险公司超龄服役。从其拟被提拔至董事长之位,一方面可见上海国有股东对专业化、市场化的开放务实,另一方面也看得出股东方对于盛亚峰个人能力及其前期所作贡献的认可。
盛亚峰:1965年7月出生,2024年1月起任申能财险党委书记,2024年2月总裁。2024年5月起任执行董事。曾任太保财险国内业务二部总经理助理、国内业务一部总经理助理、车险部副总经理,成都分公司副总经理,市场部副总经理、总经理、销售管理部总经理、产品事业中心及意外健康险部总经理,理赔总监、副总经理、常务副总经理。曾任太保财险党委副书记、执行董事、总经理,太保集团大湾区发展总监(总经理助理)等。
“60岁退休”是国企干部的普遍基准线;而“63岁退休”则是专为副部级央企一把手、世界级500强央企掌门人,以及极少数获得特批的地方国企核心高管预留的“超期服役”空间。
从现行监管规定来看,根据原银保监会2021年发布的《保险公司董事、监事和高级管理人员任职资格管理规定》并未对保险公司高管的任职年龄设置统一硬性上限,而是在任职经历、专业能力、合规记录等方面作出要求。换言之,法规层面并未“卡死”年龄,实操中留有一定弹性空间。
这种弹性在风险处置机构中尤为常见。最典型的案例当属海港人寿——2023年承接恒大人寿风险资产后,首任总经理乔宁(1964年2月生)履职至62岁方卸任。类似的还有大家保险集团,首任总经理徐敬惠(1957年3月生),2020年1月正式获批担任大家保险集团总经理时,已年近63岁,属于已届常规退休年龄后再赴大家保险“救急”。
风险处置公司面临的时间紧、任务重、容错率低等特殊承压,使得监管对于履职经验丰富、能驾驭复杂局面的“老将”给予一定的包容度。
盛亚峰保险从业30余年,早期从基层岗位做起,逐步升至太保财险总经理。2021年3月,盛亚峰辞任太保财险董事、总经理职务,出任天安财险托管组组长,主导了天安财险的风险处置工作,并最终推动其业务由新设立的申能财险受让,为这段风险处置任务画上了句号。
盛亚峰拟接替的是董事长龚德雄的职责。2024年1月,申能财险完成工商注册,盛亚峰出任法定代表人兼总经理,与董事长龚德雄共同组成该公司的资深领导核心,共同探索“绿色保险”道路。
龚德雄:1969年10月出生,2024年1月起任申能财险董事长。历任国泰君安证券党委委员、副总裁、资产管理业务委员会总裁、财富管理业务委员会总裁,上海国泰君安证券资管董事长,国泰君安资本管理董事长,国泰君安创新投资董事长、总经理、执行委员会主席,申能集团副总裁,东方证券党委书记、执行董事、董事长,申能投资管理执行董事、总经理等。
龚德雄出生于1969年,资管行业出身,是一位拥有超过30年金融从业经验的资深高管。其由申能集团委派,现担任申能集团副总裁。
其职业生涯始于1992年,在上海国际信托投资公司证券部工作,积累了深厚的证券业务经验,并逐步成长为证券行业高管。其在国泰君安证券期间,先后分管资产管理和财富管理两大核心业务板块,这段经历使其成为业内少有的兼具这两方面深厚经验的领军人物。
2023年,龚德雄加入申能集团,其高管任命被视为利用其全面的金融背景来盘活和优化申能集团金融资源的关键布局。其出任申能财险董事长的同时,还短暂执掌过申能集团旗下另一子公司——东方证券。
随着申能财险从“风险处置”尾声迈入“稳健经营”阶段,龚德雄的“兼职”使命告一段落,将董事长职务交棒给更熟悉保险业务的盛亚峰,也符合“让专业的人干专业的事”的逻辑。
而即将接棒盛亚峰总裁一职的李争浩,系从股东方申能集团体系走出的“财务尖兵”——早年出身浦发银行基层,从出纳、信贷员一路升至当时浦发全行系统最年轻的二级支行行长;2007年转入申能体系后,历任申能集团财务有限公司运营总监、计划财务部总经理、会计结算部总经理,2019年起担任申能集团财务部总经理。
李争浩:1975年11月出生,2024年1月起任申能财险党委副书记,2024年7月起任该公司副总裁、财务负责人。兼任上海市会计系列正高级、高级职称评审委员会委员,上海市审计系列正高级、高级职称评审委员会委员,人民银行上海总部上海市支付清算协会特聘专家。曾任上海浦东发展银行四平路支行行长、申能集团财务公司金融部经理助理、会计结算部经理、运营总监,申能集团财务部副总经理、总经理,申能集团纪委委员等。
2024年7月,申能集团所委派的李争浩担任核心要职,其现任申能财险党委副书记、副总裁、财务负责人,拟任该公司总裁。该公司“盛李配”的人事安排,本质上是一场“护航接力”,“老带新”有助于平稳过渡。
值得一提的是,与人事更替同步发生的,是该公司治理架构的进一步规范。
2026年,申能财险官网更新显示,何瑶静以党委副书记、纪委书记、总公司直属党委书记的身份出现在高管名单中,主管党建、纪检等“后线”工作。
至此,申能财险“一带二”的治理格局正式浮出水面——盛亚峰作为党委书记、拟任董事长,负责全面战略和重大决策;李争浩作为拟任总裁,主抓保险业务经营;何瑶静作为党委副书记、纪委书记,守住党建和纪检监察底线。
何瑶静:1979年7月出生,现任申能财险党委副书记、纪委书记、总公司直属党委书记。
这种“前、中、后”分明的治理架构,在国有控股险企中并不罕见。但申能财险的特殊之处在于,它刚刚走过了从“破产重整承接”到“独立展业”的艰难两年。
从当前申能财险官网及公告信息中体现的高管班子来看,副董事长、执行董事吴俊豪已于2025年四季度离任;合规负责人寇峰亦于同期离任。这一轮高管“换血”,标志着申能财险初创期的“化险班底”正逐步退出舞台,新班子即将全面接盘。
根据申能财险官网披露,目前该公司高管班子(包括拟任总裁)共有8位成员,其中3位“60后”、5位“70后”。

经观潮财经梳理,包括2025年四季度到龄退休离任的2位高管:副董事长、执行董事、董事会秘书吴俊豪以及合规负责人寇峰在内,共11位高管成员中有6位有着中国太保从业经历,其中,盛亚峰、吴俊豪、宋荣中、文霞、寇峰5位高管为首轮获批,早在2024年11月,观潮财经便就此发表文章。详情请见(《大洗牌!申能财险首届领导班子正式到位,时隔4年,首次披露偿付能力报告》)
吴俊豪:1965年6月出生,曾于2024年4月起任申能财险副董事长、执行董事,2024年7月起任董事会秘书,兼任中国光大银行股份有限公司监事。曾任申能集团金融管理部总经理、申能能源金融事业部党委书记,曾兼任上海申能诚毅股权投资监事长,上海诚毅新能源创业投资董事,上海诚毅投资管理监事长,中国太保董事,太保寿险董事,太保财险董事,东方证券董事、监事等。
宋荣中:1968年12月出生,2024年9月起任申能财险副总裁,兼任天安财险董事、法定代表人。曾任太保财险无锡分公司总经理助理、副总经理,福建分公司总经理,江苏分公司总经理,太保财险机动车辆险部总经理,车商业务部总经理等。
文霞:1979年9月出生,2024年7月起任申能财险总裁助理、审计责任人。曾任中国太保法律合规部合规管理高级经理、资深经理、副总经理等。
寇峰:1964年8月出生,曾于2024年9月起任申能财险合规负责人。曾任太保财险法律合规部处长、资深经理、副总经理、法律责任人等。
之后获批的周厚钬,其于2025年4月出任该公司副总裁,曾任太保财险深圳分公司副总经理、湖北分公司总经理。
周厚钬:1970年11月出生,2025年4月起任申能财险副总裁。曾任太保财险深圳分公司党委委员、纪委书记、副总经理,太保财险湖北分公司党委书记、总经理等。
在申能集团委派的高管中,还有与周厚钬同月获批的副总裁、首席数字官李静。其也是之前观潮财经较早报道中首波披露的高管班子成员之一。
李静:1967年10月出生,2025年4月起任申能财险副总裁、首席数字官。曾任上海电气电站集团首席信息官,上海电气集团首席信息官,永辉超市股份副总裁兼首席技术官,上海莱得尔数字科技中心主理人等。
另外,还有两位高管班子成员来自被承接的天安财险,分别为:总裁助理徐惠林;总精算师朱德武。其中,徐惠林由部门总经理升任进入高管班子,朱德武则维持原职务。
徐惠林:1969年6月出生,2024年12月起任申能财险总裁助理。曾任天安财险运营中心总经理、再保险部总经理等。
朱德武:1977年6月出生,2024年9月起任申能财险总精算师。曾任中华联合财险稽核监察部副总经理,天安财险精算责任人、总精算师等。
值得一提的是,申能财险高管薪资待遇在财险业中颇优,大部分班子成员年薪超百万。2025年四季度披露的8位高管成员中,有7位薪酬在100万元-500万元区间,1位在50万元-100万元区间。
申能财险的人事棋局,已然落子,其未来航向值得期待。
02
“绿色转身”兑现业绩,新班子续航待考
申能财险成立于2024年1月,其通过“新设承接+破产”模式,即“新设的申能财险承接业务,天安财险原公司破产”模式整体受让了天安财险的保险业务及相应资产负债。
该公司由8家国有企业共同发起筹建,实际控制人申能集团通过申能投资管理(45%)和申能股份(5%)合计持有50%股权,为其注入强大资本与信用背书。

申能财险深耕绿色能源保险,承保了覆盖全国的风电、水电、光伏等绿色能源项目。2024年以来,申能财险在江苏、广东、浙江、湖南、新疆成功中标多个项目,项目保额超430亿元。2025年,该公司又成功开发国内首个液化天然气(LNG)气源质量责任保险产品,落地上海上港能源服务,标志着其在绿色航运保险领域取得重要突破。
在“龚盛配”的领导下,2025年申能财险扭亏,凭借得天独厚的股东资源与经验丰富的管理团队,申能财险实现了良好开局。然而,在竞争激烈的财险市场中,其特色化道路能否走稳走远,仍需时间给出答案。详情请见(《财险业第一黑马现身!百亿保费,净利跨越近30亿,长线看申能财险的绿色保险突围之路》)
03
保费重上百亿平台
新班子交接之际,申能财险的业绩基本面呈现强劲上升。随着新旧公司交割、理顺,新公司申能财险业绩逐步恢复,保费迅速重上百亿平台。
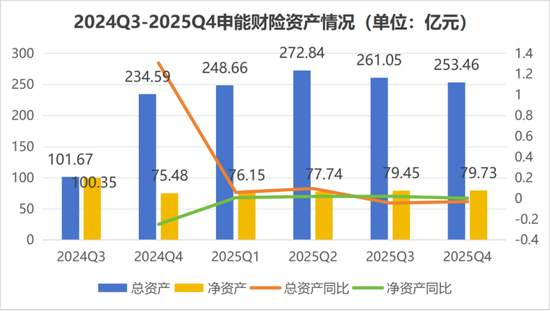
数据显示,申能财险资产端较为稳健。2024年三季度该公司总资产101.67亿元,至当季末缩至微薄0.06亿元净利,仍处“化险”深水区;到2025年末,总资产跃升至253.46亿元,净资产达到79.73亿元,且2025年二季度总资产一度触及272.84亿元高点。

该公司利润端的改善更为剧烈。2024年四季度公司单季亏损24.92亿元,而2025年四个季度均实现盈利,全年累计扭亏为盈,净利润大增近29亿元,成为2025年度非上市财险公司中净利增额最大的“黑马”。

申能财险保险业务收入也节节攀升——2024年四季度仅35.12亿元,到2025年全年累计保费站上165.62亿元。
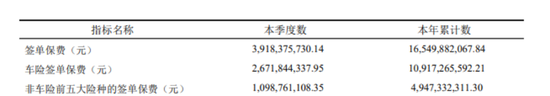
其车险签单保费109.17亿元,同比增长326.52%,非车险快速补位,前五大险种签单保费合计49.47亿元,成为增长新引擎。

然而,高增长的背后亦有隐忧。数据显示,该公司代理渠道贡献了74.11%的保费,渠道结构依赖单一中介,销售成本较高。在保费规模高速增长的同时,如何优化渠道结构,将成为新班子上任后的第一道考题。
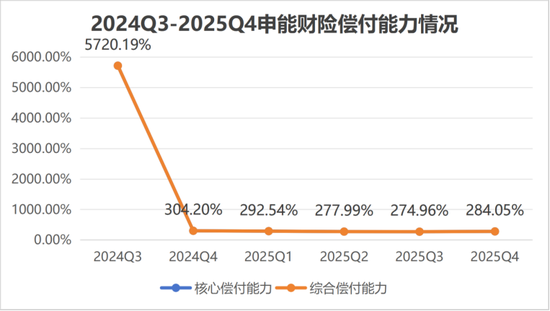
(申能财险2025年Q4偿付能力报告)
申能财险核心偿付能力充足率与综合偿付能力充足率均为284.05%,风险综合评级稳定在BBB级,各项指标良性运转。
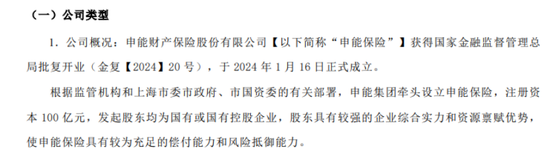
其偿付能力报告披露,根据监管机构和上海市委市政府、市国资委的有关部署,申能集团牵头设立申能保险,注册资本 100 亿元,发起股东均为国有或国有控股企业,股东具有较强的企业综合实力和资源禀赋优势,使申能保险具有较为充足的偿付能力和风险抵御能力。
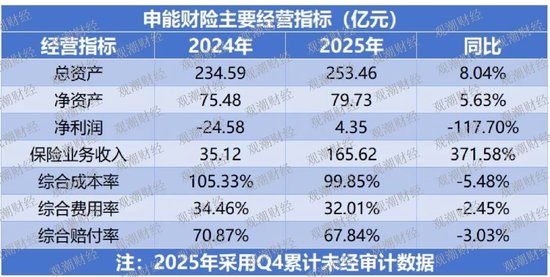
将2024、2025年年度数据汇总来看,综合成本率也首现盈利拐点——截至2025年末,综合成本率降至99.85%,这意味着公司的高管团队不仅完成了“稳定收尾”的使命,还成功地将公司带入了“正向发展”的新阶段。但是可持续性是维持这个成绩的关键,这也指向了新班子“稳住并扩大优势”的新考验。
这家从风险处置中脱胎而出的险企,如今走到“交棒时刻”。新时期“盛李”配将碰撞出怎样的火花,申能财险能否迈上从“大”到“强”新台阶,市场拭目以待。
责任编辑:秦艺