
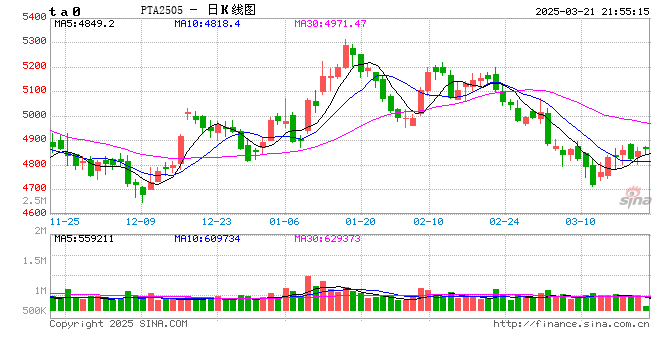
PTA:产能运行率降至5年内低点 是否触底?

市场资讯
May 13

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  卓创资讯分析师 安光

  【导语】5月10日PTA产能运行率降至60%左右,降至2021年10月以来的低点,距离近七年内的低点59%仅一步之遥,PTA产能运行率是否触底?

  装置集中检修 产能运行率降至5年内低点

  5月10日PTA产能运行率降至60%左右,降至2021年10月以来的低点。4月份开始PTA装置进入集中检修阶段,叠加部分计划外的装置减停产,5月PTA日度产能运行率持续下降。本轮PTA产能运行率持续下跌的主因是计划内检修装置陆续执行检修,此前PTA社会库存偏高、3-4月PTA生产亏损、PX去库存等因素共振,导致PTA减停产较多。

  预期:PTA产能运行率触底 但低开工对市场提振效果不佳

  预估本轮PTA产能运行率触底,短期维持低位震荡,但本轮PTA装置检修对市场的提振效果有限,主因是下游聚酯工厂开工偏低且继续释放计划减产的言论,聚酯开工负荷持续下降,对冲了PTA供应减少的影响。

  PTA检修计划较多 短期产能运行率震荡在60%-63%

  按PTA检修计划来看,5月12日海南PTA装置出料提负荷,PTA产能运行率上升至63%,摆脱60%的整数关口。5月中旬,预估华东220万吨(设计产能,实际250万吨)PTA装置可能检修,另一套220万吨PTA装置可能重启,届时PTA产能运行率将短暂降至60.54%之后再回升至63%。山东及江苏的PTA装置检修计划可能延期,暂无明确的官宣检修日期,5月下旬至6月中上旬可能没有新增的PTA装置检修,因此预估PTA产能运行率阶段触底。

  另外,5月PTA加工费上涨,截至5月12日,PTA月均加工费429元/吨,环比上涨59%,多数近年投产的PTA装置理论盈利。市场暂未交易调油逻辑,预估短期PX行情将不会强于PTA,PTA加工费上涨将利于部分此前停车的PTA装置重启。

  下游聚酯工厂开工下降 明显低于去年同期

  今年需求不及预期且远低于去年同期,将弱化PTA装置检修的影响。截至5月12日,下游聚酯开工负荷81%,较2025年同期下跌9个百分点。继涤纶短纤工厂宣布检修计划之后,涤纶长丝大厂也释放了可能减产的言论,需求可能续降的利空对冲了PTA供应下降的影响。聚酯工厂成品库存偏高,聚酯工厂对PTA现货采购积极性不高,需求不佳利空PTA产能运行率。

  综上所述,预估短期PTA产能运行率触底,部分PTA装置可能延期检修且PTA加工费利于此前停车的PTA产能重启,短期PTA产能运行率维持低位震荡。但PTA低产能运行率对市场提振效果有限,主因是下游聚酯工厂开工下降且明显低于去年同期。

新浪合作大平台期货开户 安全快捷有保障
海量资讯、精准解读,尽在新浪财经APP

责任编辑:李铁民

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10