金吾财讯 | 6月1日,上海福贝宠物有限公司正式向港交所递表,这是其继从A股撤回IPO申请三年后,再度向资本市场发起冲击。只是,如今的福贝宠物在行业中似乎已不复当年风光。
在宠物食品行业发展早期,国内宠物企业多以品牌代工为主,由此催化一批代工出身的宠物食品本土公司。除了此次冲刺港股IPO的福贝宠物之外,还包括已经登陆A股的乖宝宠物、中宠股份,未上市的汉欧生物等。福贝宠物算得上行业老牌企业,早期凭借相对出色的ODM代工能力与业内领先的基建实力,被称为“宠物食品界富士康”,产品包含猫粮、狗粮两大类别,其中,又以宠物主粮为主,覆盖干粮、湿粮、鲜粮等细分类别。
与大多数企业专注代工或自有品牌的单一模式不同,福贝宠物主张ODM+OBM双线并行,旨在从一手抢代工、一手抓自有品牌的战略布局中,实现1+1>2的理想发展成果。这也是福贝宠物此番递表港股想要重点向市场展示的企业核心亮点。据弗若斯特沙利文资料,按2025年收入计,公司在中国宠物食品第三方制造行业(包括ODM及OEM服务提供商)排名第二,市场份额5.3%;在中国宠物主粮第三方制造行业中亦排名第二,市场份额为8.5%。2025年零售额计,自有品牌比乐(Bi Le)为中国第十大本土宠物食品品牌、第九大本土宠物主粮品牌及第五大本土宠物狗主粮品牌。
尽管ODM+OBM双线并行的发展路径选择的企业较少,但其可行性已被已被中宠股份验证。从中宠股份披露的财报数据来看,中宠股份公司2025年营业收入52.21亿元,同比增长16.95%,其中OEM实现收入28.75亿元,同比增长9.90%,与自有品牌营收贡献份额相当。这有力说明了在具备足够运营能力和战略定力的企业手中,两条腿可以走稳。
然而,福贝宠物面临的骨感现实是,这一战略核心双轮并未跑出与中宠股份同样的节奏。发展近20年后,其营收仅为中宠的五分之一左右,经营差距持续拉大。
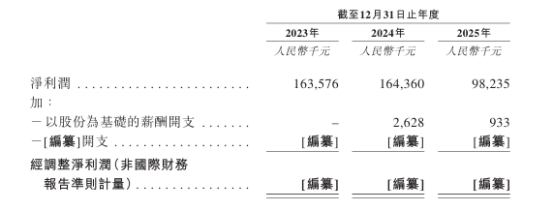
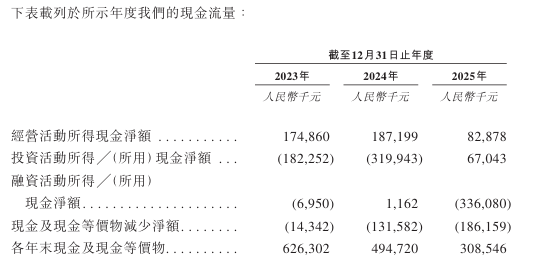
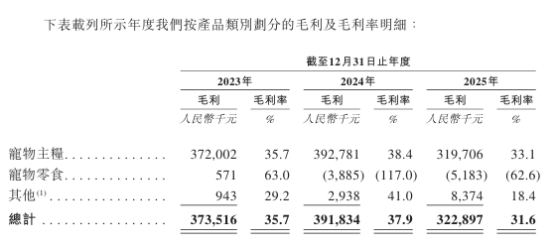
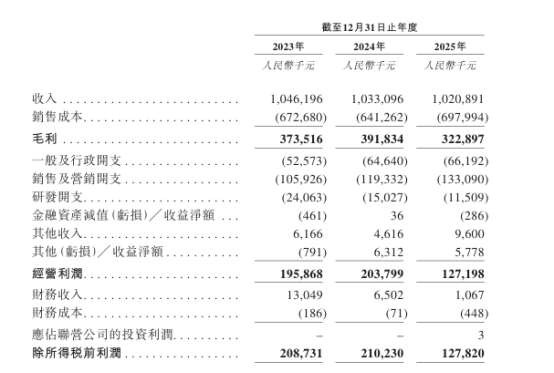
招股书披露的数据显示,福贝宠物整体业绩已显疲态。2023年至2025年收入分别约为10.46亿元(人民币,下同)、10.33亿元及10.21亿元,三年营收规模原地踏步,且呈现小幅收缩态势。净利润从2023年和2024年均约1.64亿元,骤降至2025年的0.98亿元,同比下滑幅度超40%。毛利率同样亮起红灯,2024年尚维持在37.9%的较高水平,2025年已跌至31.6%,蒸发6.3个百分点。经营活动所得现金净额也从2023年的1.75亿元大幅缩减至2025年的8287.8万元。
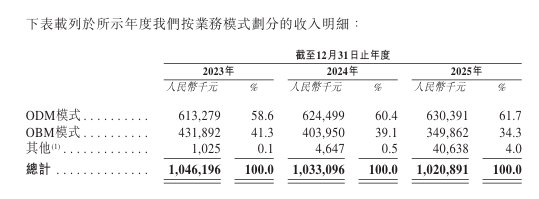
拆解其两大核心业务,福贝宠物更深层的竞争力解构风险亦浮出水面。ODM业务方面,2023年至2025年收入分别为6.13亿元、6.24亿元和6.30亿元,三年合计仅增长不到1700万元,占总收入比例由58.6%升至61.7%。
而ODM业务微涨背后,毛利率却在急速坍缩——2025年ODM业务毛利率仅为23.1%,同比下滑7.3个百分点。代工生意本就薄利,毛利率再遭重挫,意味着福贝在代工战场上正被中宠、汉欧生物科技等山东系工厂以成本和规模优势持续挤压。
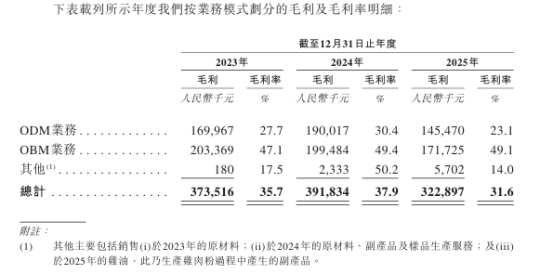
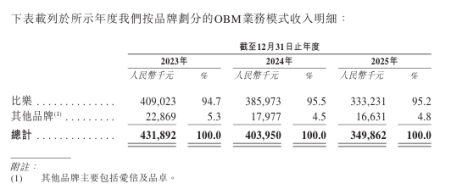
OBM业务前景更为沉重,营收体量本就不大,还在2023年至2025年间从4.32亿元持续下滑至3.50亿元,三年累计降幅达19.0%。主力品牌“比乐”虽跻身中国第十大本土宠物食品品牌、第九大本土宠物主粮品牌及第五大本土宠物狗主粮品牌,但细分市场的占有率分别为0.9%、1.6%、5.3%,与头部有明显差距,仅以微小份额优势领先紧随者。而其余自有品牌“爱倍”“品卓”在OBM业务中占比不足5%,体量低至无需在财报中单列披露。
从产品板块的角度看,主营的宠物主粮板块收入已于2025年下滑至约3.20亿元,而宠物零食板块虽然有所增长,但同年营收仅827万元,营收占比仅4.5%,远未能构建起支撑公司发展的第二增长曲线。原本被寄予厚望的主粮赛道逐渐失速,而零食的增量又杯水车薪——这种单腿承压的业务结构,使得福贝成长弹性日益收缩。
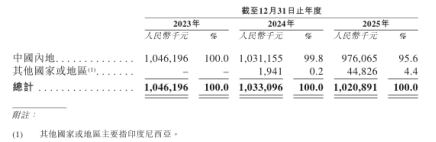
海外市场业务方面,福贝相对于竞争对手而言布局也较为落后。中宠股份海外收入33.49亿元,占总营业收入的64.13%,已成为真正的全球化布局者。乖宝宠物2025年境外收入亦达到17.69亿元,营收占比26.13%。反观福贝,代工服务以国内品牌客户为主,海外业务的收入体量几乎可以忽略不计。在国产宠物食品出口持续增长的大趋势下,福贝几乎错失了海外市场的全部红利。
综合来看,福贝宠物的当前发展核心矛盾并非短期业绩波动,而是双轮驱动战略在现实落地中出现的结构性失灵。ODM业务增长几乎停滞,利润空间被中宠、乖宝等山东系代工厂持续挤压;OBM业务收入持续萎缩,品牌建设陷入投入越多越焦虑的“死亡螺旋”。福贝宠物当务之急,也许是回过头去重新设计并培育市场核心竞争力。
公司名称:上海福贝宠物用品股份有限公司
保荐人:国金证券(香港)
控股股东:汪迎春
汪迎春有权行使公司已发行股本总额71.11%附带的表决权。
基本面情况:
公司是中国领先的宠物食品生产制造商之一,专注于为宠物提供优质、健康、安全的食品和科学的喂养方案。同时是业内少数同时进行ODM及OBM营运的宠物食品生产制造商之一,以高度整合且具协同效应的双轮驱动,形成“规模制造反哺品牌品质,市场洞察指引研发”的良性循环。凭藉膨化、烘焙、冻干、鲜粮等工艺的支持,公司以猫、狗主粮为核心,构建了多品类的产品矩阵。旗下主要自有品牌为比乐。
行业现状及竞争格局:
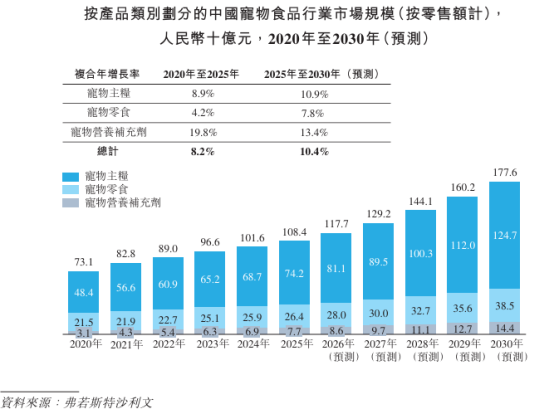
2025年按零售额计,中国宠物食品行业市场规模达到人民币1,084亿元。其中,宠物主粮占宠物食品市场总量的65%以上。2025-2030年宠物食品市场预计将继续以10.4%的复合年增长率增长。
根据弗若斯特沙利文的资料,中国宠物食品行业呈分散格局,按2025年零售额计,前十大宠物食品品牌的市场份额合计为18.1%。按2025年零售额计,比乐在中国本土宠物食品品牌排名第十。
宠物主粮是中国宠物食品行业的主导细分市场。中国宠物主粮行业呈现分散格局,按2025年零售额计,前十大宠物主粮品牌的市场份额为22.1%。按2025年零售额计,比乐在中国本土宠物主粮品牌排名第九。
中国本土宠物狗主粮行业呈现分散格局,按2025年零售额计,前五大宠物狗主粮品牌的市场份额为14.8%。按2025年零售额计,比乐是中国第五大本土宠物狗主粮品牌。
按收入计,宠物食品第三方制造行业的市场规模由2020年的人民币64亿元增长至2025年的人民币111亿元,复合年增长率为11.9%。预计未来五年市场规模将继续以12.6%的复合年增长率增长。
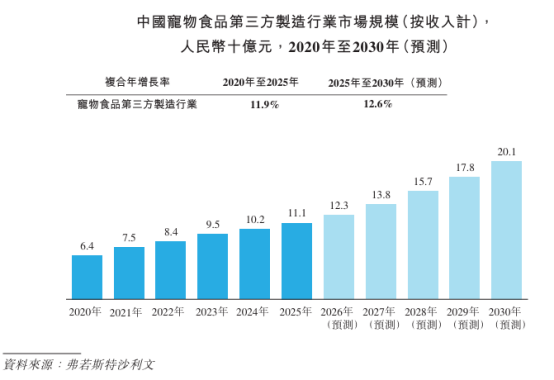
中国宠物食品第三方制造行业相对分散,按2025年收入计,前五大第三方制造公司占据30.4%的市场份额。按2025年的收入计,公司在中国宠物食品第三方制造行业中排名第二。
财务表现:
2023年-2025年,公司收入10.46亿元、10.33亿元以及10.21亿元,同期对应年内利润1.64亿元、1.64亿元以及9823.5万元。
招股书显示,公司经营可能存在风险因素(部分):
1. 公司在竞争激烈的市场中经营。倘公司无法与现有及新竞争对手进行有效竞争,公司的客户群、市场份额及销量可能会受到重大不利影响;
2. 公司的成功取决于市场对公司品牌的认可。任何涉及行业、公司的品牌、客户、供应商、业务合作伙伴、董事、高级职员或雇员的负面宣传均会损害公司的声誉,从而可能对公司的业务及经营业绩造成重大不利影响;
3. 未能根据市场趋势及客户偏好的变化开发新产品及改进现有产品,可能会对公司的竞争力、市场份额及未来增长前景造成重大不利影响;
4. 公司一直并拟继续投入资源进行研发活动,惟该等活动未必能达致预期成果;
5. 任何与公司产品有关的质量问题均可能导致产品责任索偿、声誉受损及客户群流失。
公司募资用途:
1. 全球销售网络扩张、品牌建设及市场推广;
2. 生产线及生产设备升级;
3. 产品研发及创新;
4. 潜在投资、收购及战略合作;
5. 营运资金及一般企业用途。