
长江有色:美指上涨施压及多头获利了结 3日镍价或下跌

市场资讯
Jun 03

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  长江有色金属网

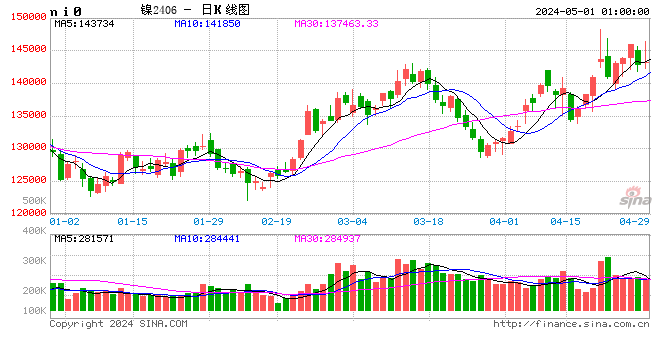
  镍期货市场:美指上涨施压及多头获利了结,隔夜伦镍收跌0.05%;伦镍最新收盘报19215美元/吨,下跌10美元,跌幅为0.05%,成交量6324手,国内市场,夜盘沪镍最新收报144190元/吨,下跌400元,跌幅为0.28%。

  伦敦金属交易所(LME)6月2日伦镍库存报275340吨,较前一日减少1104吨。

  长江镍业网讯:今日沪镍期货全线高开;主力月2607合约开盘报145200元/吨较此前收盘上涨610元/吨,9:15分沪镍主力2607合约报143710元/吨,下跌880元,沪期镍高开低走,盘面维持弱势震荡;宏观面:隔夜美元指数走出 V 型反弹走势,美联储加息预期持续升温,对以美元计价的工业金属形成估值压制。美股市场呈现极端分化格局,半导体板块表现亮眼,但头部科技巨头集体走弱,引发市场对 AI 产业链需求放缓的普遍担忧。叠加前期镍市多头集中获利了结,资金加速从镍市场流出转向避险资产,多重因素共振推动隔夜伦镍价格出现明显回落。

  镍产业链原材料供需结构性分化

  当前镍原材料市场呈现明显分化格局:红土镍矿受印尼 2026 年 RKAB 配额削减 30% 影响,高品位矿供应持续偏紧;硫化镍矿全球资源稀缺,产量增长有限;高冰镍转产节奏缓慢,增量不及市场预期;氢氧化镍钴(MHP)受中东地缘冲突导致的硫磺价格暴涨冲击,多家冶炼厂停产检修,供应缩减最为显著;再生镍产量受废钢供应限制,增长缓慢。

  产业链现状与今日热点前瞻

  产业链整体呈现 “上游成本支撑、中游库存分化、下游需求疲软” 特征。上游矿端政策不确定性增加,中游硫酸镍库存低位运行,下游不锈钢需求进入传统淡季,新能源三元材料需求虽有回暖但仍以刚需为主。今日重点关注美伊谈判最新进展、美联储官员讲话及印尼镍矿政策动态。

  6 月 3 日镍价走势预测

  短期镍价将在成本支撑与高库存压制之间博弈,预计今日伦镍运行区间 19100-19300 美元 / 吨,国内现货镍价区间 143000-145000 元 / 吨。操作上建议区间震荡思路,关注 19000 美元 / 吨关键支撑位,若跌破则可能进一步下探 18800 美元 / 吨。

  (注:本文为原创分析,仅供参考,不构成投资建议。数据支持:长江有色金属网 www.ccmn.cn电话:0592-5668838)

新浪合作大平台期货开户 安全快捷有保障
海量资讯、精准解读,尽在新浪财经APP

责任编辑:李铁民

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10