登录新浪财经APP 搜索【信披】查看更多考评等级
来源:兴业研究app
2026年6月12日《公开募集证券投资基金可持续投资策略应用指引(试行)》正式发布,标志着我国公募ESG投资监管从自愿倡导阶段迈入实质性规则约束阶段,是中国可持续投资发展的重要里程碑。
《指引》明确了负面剔除、正面筛选、整合投资三大可持续投资策略的监管定义。与欧盟SFDR 2.0、ESMA命名规则及美国SEC相关规则进行对比发现,《指引》形成了“名称—资产—策略—基准”四维联动的制度设计,形成了防范漂绿的更强约束,具备显著的后发优势。
本文进一步分析了《指引》对公募基金管理人、数据机构、上市公司及投资者的全链条传导影响,并指出ESG数据基础薄弱、规则执行边界模糊、指数供给不足、负面清单偏原则、中小机构能力承压五大落地挑战。
总体而言,《指引》的出台将推动国内ESG基金从标签化扩张转向高质量发展,引导行业从产品扩容阶段进入制度约束、策略落地与质量竞争并重的新阶段,为我国可持续金融体系建设奠定重要的制度基础。
一、政策出台背景
1.1 ESG基金市场的扩张与争议
从全球市场看,可持续投资已经成为国际资产管理行业的重要投资框架。根据全球可持续投资联盟(GSIA)于2025年11月发布的《Global Sustainable Investment Review 2024》,按照Morningstar统一统计口径,截至2024年末,全球采用负责任投资或可持续投资方法并进行公开披露的基金资产规模达到16.7万亿美元,较2022年增长约49%[1]。报告指出,可持续投资正由过去的“小众实践”逐步转变为资本市场的“系统性考量”,相关信息披露和监管规则已从欧盟扩展至多个主要市场。
我国ESG投资市场起步相对较晚,但近年来发展迅速。根据Wind统计口径,截至2026年5月末,中国ESG公募基金总规模约1.59万亿元,产品数量达到1122只。与此同时,从产品结构看,ESG策略基金已成为规模最大的细分品类,截至2026年初,国内ESG策略基金规模约5713亿元、纯ESG主题基金约391亿元,二者合计在广义ESG基金中占据主导地位[2]。这一结构反映了行业的真实状态:大多数基金管理人采取的是将ESG因子嵌入原有投资流程,但不做唯一决策依据的策略路径,而非完全按ESG得分构建组合。
尽管ESG投资规模持续扩大,但快速扩张的背后,亦暴露出诸多结构性问题:
首先,ESG产品命名与实际投资实践存在脱节现象。近年来,越来越多基金产品在名称中使用“ESG”“绿色”“责任投资”“低碳”“可持续”等表述,但相关产品采用的投资策略、筛选标准和持仓结构差异较大。部分产品仅进行简单行业排除或主题包装,并未建立系统性的ESG评价体系和投资决策机制。这一问题并非中国市场独有,2024年以来欧盟ESMA基金命名规则和美国SEC基金名称规则均将“基金名称与实际投资策略是否一致”作为监管重点,目的正是治理“Greenwashing(漂绿)”问题[3]。
其次,ESG业绩比较基准与产品定位不匹配的问题较为突出。长期以来,不少ESG基金仍采用沪深300、中证500等传统宽基指数作为业绩比较基准。在这种考核机制下,基金经理往往需要兼顾ESG目标与跟踪误差控制,容易形成“ESG外衣、宽基内核”的投资模式,削弱产品可持续投资属性。
再次,基金管理人ESG能力建设水平差异明显。相关研究显示,我国ESG评价体系尚未完全统一,不同评级机构之间评分差异较大;同时,ESG数据覆盖率、时效性和可比性仍有待提升[4]。对于多数中小基金管理人而言,自建ESG数据库和评价模型的成本较高,导致其对第三方数据供应商依赖程度较高
最后,漂绿风险受到监管高度关注。根据国际证监会组织(IOSCO)发布的《Recommendations on Sustainability-Related Practices, Policies, Procedures and Disclosure in Asset Management》,资管行业已经成为全球绿色漂洗风险最集中的领域之一。IOSCO指出,如果基金名称、投资目标和实际持仓之间缺乏一致性,可能误导投资者判断,并削弱市场对可持续金融体系的信任[5]。
1.2 国际监管规则的影响
《指引》的制定充分借鉴了全球ESG投资市场的监管经验,这其中影响最大的以SFDR、ESMA以及SEC规则影响最为深远:
(1)可持续金融披露条例(Sustainable Finance Disclosure Regulation,简称SFDR):2025年11月20日,欧盟委员会发布SFDR修订提案(SFDR2.0),核心变革在于重构可持续基金分类体系——设立Article 7(转型)、Article 8(ESG基础)、Article 9(可持续)三类核心类别,均要求至少70%的投资符合相应可持续目标;其中Article 9类还需满足15%的欧盟分类法对齐率。同时,提案强化披露与命名规范,要求特定类别基金名称必须体现可持续属性。
(2)ESMA(European Securities and Markets Authority,欧洲证券与市场管理局)基金命名指南:2024年5月14日发布,2025年5月21日过渡期届满后正式全面生效。该指南设定80%投资比例阈值,要求使用ESG或可持续相关术语的基金将至少80%资产用于实现环境/社会特征或可持续投资目标;同时建立层级化排除标准(CTB/PAB两类,其中CTB即Climate Transition Benchmark,气候转型基准;PAB即Paris-Aligned Benchmark,巴黎一致基准),对不同术语分类适用不同排除清单。
(3)SEC(United States Securities and Exchange Commission,美国证券交易委员会)命名规则:2023年9月,SEC通过修订,将80%投资政策要求的覆盖范围扩展至主题基金(包括ESG等)。最终规则设定了双轨合规期限:净资产≥10亿美元的基金须在2026年6月11日前满足新规要求,小型基金则适用2026年12月11日的截止日期[6]。
Morningstar Sustainalytics报告[7]显示,截至2025年5月,欧盟ESG基金数量从4570只降至4220只(减少8%);19%基金(880只)完成更名或品牌调整,其中508只直接删除ESG术语,部分基金选择筛选、精选等更模糊的替代词,反映出ESMA新规对市场整改的强力推动作用。该实证为中国即将面临的整改提供了量化参照。
从国际比较看,《指引》出台的时间点也具有重要意义。2024—2026年,欧盟ESMA基金命名规则全面落地,美国SEC基金名称规则进入执行阶段,全球ESG监管重心正在从信息披露逐步转向产品真实性和投资策略一致性监管。在此背景下,我国同步建立公募基金可持续投资监管框架,有助于提高国内ESG产品的透明度和国际可比性,增强投资者信任,并为未来绿色金融和可持续金融体系建设奠定制度基础。
1.3 监管演进:从自愿倡导到规则约束
回顾我国ESG投资监管发展历程,可以清晰看到监管逻辑的逐步深化。2018年,中国证券投资基金业协会发布《绿色投资指引(试行)》,主要是从原则层面鼓励基金管理人关注环境可持续性、强化对环境风险的认知,并引导行业以市场化、规范化方式开展绿色投资[8]。
2022年,中国证监会发布《关于加快推进公募基金行业高质量发展的意见》,强调公募基金应坚持以投资者利益为核心,进一步推动行业高质量发展,并在监管转型、产品创新、长期资金引导和社会责任践行等方面提出系统要求。虽然该文件并非专门针对ESG投资,但其“高质量发展”和“长期主义”的监管导向,为后续可持续投资规则体系的形成奠定了政策基础[9]。
2025年,中国证券投资基金业协会发布《公开募集证券投资基金管理人参与上市公司治理管理规则》,进一步将基金管理人参与公司治理的要求制度化、具体化,明确基金管理人应代表基金份额持有人利益行使表决权、质询权、建议权等股东权利,推动公募基金从单纯的财务投资者向负责任投资者转型[10]。
2026年6月12日发布的《公开募集证券投资基金可持续投资策略应用指引(试行)》则标志着我国ESG投资监管正式由倡导性、原则性规则迈入实质性、约束性规则阶段。与此前政策相比,《指引》首次围绕基金名称、投资策略、资产覆盖比例、业绩比较基准、信息披露和管理人责任等要素建立了系统闭环,要求相关基金将可持续投资策略落到可识别、可验证、可追溯的投资实践中[11]。
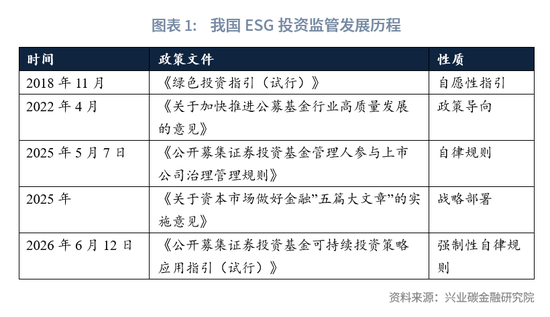
整体来看,我国ESG投资监管的演进路径已经从“自愿倡导”逐步过渡到“政策引导”,再到“专项治理”与“规则约束”,体现出由宽到严、由原则到细则、由理念到实践的清晰递进。此次《指引》的出台,标志着我国ESG投资监管正式迈入制度化、规范化和可执行的新阶段。
二、《指引》的核心制度设计与亮点
2.1 可持续投资策略定义:三法并举,廓清边界
《指引》第三条首次在监管层面明确了可持续投资策略的定义:本指引所称可持续投资策略,是指在投资分析决策中,纳入环境、社会、公司治理等可持续发展因素考量,优化基金投资组合的一系列方法,主要包括负面剔除、正面筛选、整合投资等方法。
《指引》还首次明确了可持续投资策略三大核心方法:
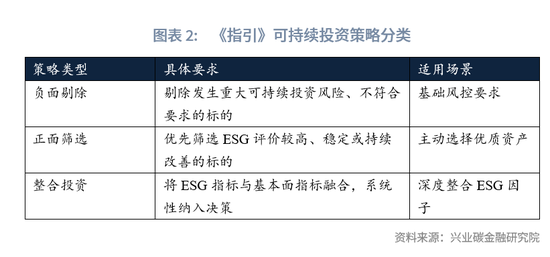
三大方法的并列界定,既吸收了欧盟SFDR的分类逻辑,又兼顾中国市场实践。“整合投资”的强调是关键——它要求ESG因子系统性融入基本面分析,而非仅做行业剔除的表面文章,意在推动ESG从标签化走向实质性影响。
其中,负面剔除强调排除存在重大可持续投资风险或不符合要求的投资标的;正面筛选强调优先选择ESG表现较优、稳定或持续改善的标的;整合投资则要求将环境、社会、公司治理等因素系统纳入投资分析和投资决策流程。三类方法分别对应“不能投什么”“优先投什么”和“如何进行投资决策”,体现出从原则倡导向方法约束的监管升级。整合投资被纳入强制要求,是本次监管的重要创新之一。
2.2 “主要可持续投资基金”的严格界定
《指引》第八条创设了主要应用可持续投资策略的基金的认定标准,采取“名称识别”与“合同约定”双轨并行:
名称维度:含ESG、可持续投资、可持续发展、责任投资、社会责任、绿色、环境、气候变化等字样;
合同维度:约定主要使用可持续投资策略。
名称识别机制将有效遏制ESG标签滥用乱象。第八条中“字样近似或意义重合”的表述为监管执行预留了一定空间,但在缺乏细则的情况下同时也可能成为合规漏洞,“近似字样”的认定标准有待后续配套指引予以明确。
2.3 资产覆盖比例与策略组合要求
《指引》第九条设定了具有强制约束力的量化标准与策略组合要求:
①至少应用负面剔除或正面筛选方法(二选一);
②应当应用整合投资方法(必选项);
③可持续投资策略覆盖非现金基金资产的80%以上;
④审慎合理评估基金可投资产池的标的数量。
这是《指引》最具约束力的条款。“80%非现金基金资产覆盖”参考了ESMA命名规则的80%门槛与SFDR 2.0的70%门槛思路,但需注意口径差异——中国80%的分母为非现金基金资产,欧盟ESMA命名规则的80%与SFDR 2.0的70%口径均为基金总资产(含现金)。在现金占比通常2%-5%的情况下,中国实际覆盖要求约为总资产的76%-78%,略高于SFDR 2.0的70%,与ESMA命名规则的80%基本相当。
更关键的差异在于策略组合要求。欧盟SFDR 2.0仅要求投资与宣称的可持续目标一致,对具体策略不加限定;而《指引》要求必须同时满足“负面剔除或正面筛选(二选一)”与“整合投资(必选项)”两个条件。整合投资要求ESG因子系统性融入基本面分析,在一定程度上杜绝了仅做行业剔除表面文章的可能,推动ESG投资从主题筛选向深度整合。
2.4 业绩比较基准:“名实相符”的强制要求
《指引》第十一条要求主要应用可持续投资策略的基金,应当设定体现可持续投资策略的业绩比较基准,并合理设定行业配置偏离限额。
此条款是中国监管在量化业绩比较基准这一具体工具上的强制要求,在全球主要ESG监管框架中具有突破性。
此前,大量ESG基金以沪深300、中证500等宽基指数为基准,导致投资行为与策略宣称严重偏离。“ESG外衣、宽基内核”现象的核心症结在于:宽基指数作为业绩参照,使得基金经理在考核压力下倾向于追求跟踪误差最小化,而非策略一致性。强制专用基准后,从考核机制上倒逼持仓结构的ESG实质化——基金经理若继续以宽基指数为参照,收益率归因会与产品定位不符,从而无法在投资者端形成可持续的产品辨识度。
2.5 公司治理参与:积极所有权的制度性要求
《指引》第十四条明确要求基金管理人”积极参与该基金重要持仓标的的公司治理”。此条款与2025年5月7日中基协发布的《公开募集证券投资基金管理人参与上市公司治理管理规则》(中基协发〔2025〕8号)形成政策协同。
《指引》相关要求是对中国公募基金“消极股东”文化的重要矫正。长期以来,中国公募基金管理人受制于持股比例限制和短期业绩压力,在上市公司治理中的参与度偏低。两份规则协同发力,将推动公募机构从单纯的财务投资者向负责任投资者转型。
2.6 过渡安排:分类处置
《指引》设置了差异化过渡期:
①不符合第十一条(业绩比较基准)的:按证监会相关规定调整;
②不符合其他规定的:自施行之日起一年内调整。
一年过渡期相对宽裕,但业绩比较基准的调整涉及基金合同变更,需召开持有人大会审议,实际操作周期可能长于预期。考虑到不同规模基金管理人的合规应对能力差异——头部机构凭借成熟投研团队和数据系统,预计可在6个月内完成调整;中小机构则可能因系统建设、策略重塑等需要接近一年的整改周期——后续监管执行宜对不同规模机构给予分类指导。
2.7 政策亮点与创新
亮点一:绿色金融与ESG的协同整合
《指引》第九条第二款规定:“百分之八十以上非现金基金资产投向国家政策支持的绿色低碳行业目录或贴标债券的,视同应用正面筛选方法。”
这一条款巧妙地将中国既有的绿色金融标准体系(绿色金融支持项目目录、贴标绿色债券)与ESG投资框架进行了衔接,实现了可持续投资与国家产业政策的有效对接,避免了不同政策体系之间的碎片化。
亮点二:第三方数据免责条款的审慎设定
《指引》第四条第三款明确:“基金管理人可以参考使用第三方机构提供的可持续投资评价信息,但不因使用第三方机构的信息而免责。”
这一条款在鼓励使用第三方数据的同时,保留了基金管理人的尽职调查义务,有效防范了数据外包化导致的责任真空。考虑到当前国内ESG数据质量参差不齐的现状,此条款具有极强的现实针对性。
亮点三:公司层面可持续投资理念的顶层设计
《指引》第十三条要求基金管理人确立“公司层面的可持续投资理念和投资目标”,并对体系建设进行监督管理。
这意味着ESG不再是单个基金产品的战术选择,而必须上升为基金管理公司的战略议题。从机构能力建设的视角看,这意味着基金管理人需要在组织架构、人员配置、流程管理等多个层面建立配套机制——具体包括设立ESG专门委员会或指定高级管理人员负责、配置专职ESG研究团队、建立ESG因素纳入投研决策的标准操作流程等。条款将推动行业ESG治理从“产品级”向“机构级”跃升。
亮点四:分类监管,精准施策
《指引》创新性地采用了分层监管思路:
①主要可持续基金:最严格要求(80%覆盖+策略组合+专用基准)
②部分应用策略基金:满足相应策略应用要求
③指数基金:仅适用信息披露相关条款
这种差异化安排既保证了对“主要应用可持续投资策略的基金”的严格规范,又为全行业逐步融入ESG理念预留了空间。
三、中欧可持续投资监管比较
将《指引》与欧盟最新监管框架进行系统对比,有助于理解中国标准的独特定位与制度取向。
3.1 中欧监管多维度对比
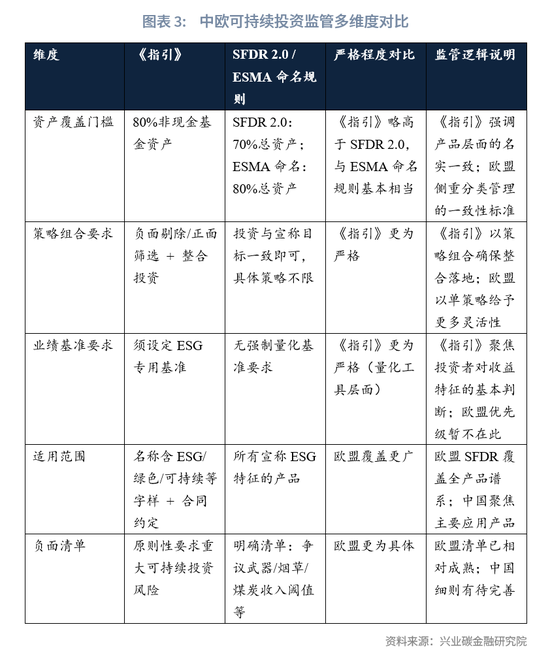
对比欧盟标准,中国《指引》的鲜明特征:
① 资产门槛:SFDR 2.0预留了30%的”自由配置空间”(用于对冲、流动性、多元化),而《指引》要求非现金资产的80%必须覆盖可持续投资策略。如前文所述,考虑口径差异后,中国实际覆盖要求约为总资产的76%-78%,略高于SFDR 2.0的70%,与ESMA命名规则的80%基本相当。欧盟ESMA命名规则同样要求80%,但仅适用于命名层面,法律效力层级低于中国的产品分类要求。
② 策略要求:这是最核心也最容易被忽略的差异。欧盟SFDR框架仅要求基金的投资策略与宣称的可持续目标“一致”即可,对具体方法未作强制限定;而《指引》要求必须同时满足“负面剔除或正面筛选”与“整合投资”两个条件。从制度设计考量看,强制整合投资的方法意在防止基金仅做剔除负面行业的表面工作,促使ESG真正融入投研流程。整合投资要求ESG因子系统性融入基本面分析,将ESG投资从主题筛选推向深度整合。
③ 业绩基准:欧盟SFDR框架中尚无业绩比较基准的强制要求,而《指引》第十一条要求ESG基金须设定体现可持续投资策略的专用基准。这一条款直击行业最大痛点——此前大量ESG基金实质跟踪宽基指数,收益风险特征与投资目标完全脱节。
3.2 中国标准的“后发优势”
中国监管充分吸取了欧盟的前期教训:
①SFDR 1.0因无量化门槛,导致第8条产品(即符合SFDR第8条披露要求、宣称“促进环境或社会特征”的基金,业内俗称“浅绿”基金)[12]一度占比超50%,形成事实上的漂绿重灾区——大量第6条产品(即无ESG特征的非ESG基金)仅通过披露措辞包装即获得“准ESG”标签,无需满足任何量化门槛或排除标准;
②ESMA命名指南生效后,约880只基金被迫调整品牌,其中508只直接删除ESG术语。
SFDR 2.0改革后,原Article 8/9分类被废除,统一重构为Article 7(转型)、Article 8(ESG基础)、Article 9(可持续)三类核心类别,并引入70%投资比例门槛。
中国直接跳过模糊期,一开始就在名称、资产、策略、基准四个维度联动设限,构建了清晰的量化标准与合规框架。这种“后发先至”的路径选择,使中国标准在策略执行层面形成了与欧盟SFDR框架不同的制度取向——以更强约束力的策略组合要求换取ESG整合的实质性落地,构成了具有中国特色的ESG投资监管新范式。
从监管逻辑看,中国《公开募集证券投资基金可持续投资策略应用指引(试行)》与欧盟ESMA关于基金名称中使用ESG或可持续相关术语的规则,均聚焦“名称与实质一致”,核心目的都是防范绿色漂洗、提升投资者保护水平。欧盟ESMA于2024年5月14日发布基金命名指引,明确基金名称中使用ESG或可持续相关术语时,至少80%的投资应用于满足环境或社会特征或可持续投资目标,并配套适用不同的排除标准;ESMA在2025年12月的后续研究中进一步指出,该规则已经明显提升了基金名称与实际策略的一致性,并降低了绿色漂洗风险[13]。
与欧盟相比,《指引》在资产覆盖之外进一步强化了策略组合约束。按照《指引》,主要应用可持续投资策略的基金,至少应当应用负面剔除或正面筛选方法,并同时应用整合投资方法;其可持续投资策略覆盖范围应达到80%以上的非现金基金资产。换言之,中国监管不仅要求“投什么”与基金名称相匹配,还要求“怎么投”本身也必须符合可持续投资逻辑,这使得监管重点从“是否宣称ESG”进一步转向“是否实质执行ESG策略”[14]。
在业绩比较基准方面,中国《指引》也更具约束性。对于主要应用可持续投资策略的基金,《指引》要求设定体现可持续投资策略的业绩比较基准,并合理设定相对基准的行业配置偏离限额,避免高比例集中于单一行业或主题。相比之下,欧盟ESMA基金命名规则主要约束的是基金名称与投资实质的一致性,并未像中国《指引》这样直接将专用业绩比较基准纳入强制监管工具[15]。因此,中国规则在“名称—资产—策略—基准”四个维度形成联动约束,监管颗粒度更细、执行链条更长。
从制度演进看,中国ESG投资监管体现出较强的“后发优势”。欧盟和美国在基金命名、80%投资政策和绿色漂洗治理方面已形成较成熟的规则实践;中国则在吸收国际经验基础上,直接将名称识别、资产覆盖、策略组合和业绩基准纳入统一框架,跳过了“概念宽松、标签泛化”的早期阶段。这种“名称+资产+策略+基准”的四维联动监管方式,有助于尽早建立可验证、可追溯、可比较的ESG基金市场秩序,也为后续形成具有中国特色的可持续投资监管范式奠定了基础[16]。
四、结论与展望
4.1 对市场各方的影响
《指引》实施后,最先受到影响的是公募基金产品设计和存量产品管理。基金公司需要对现有ESG、绿色、社会责任、气候变化等相关产品进行排查,重点核查基金名称、基金合同、投资策略、业绩比较基准、销售材料和实际持仓是否一致。按照《指引》,基金名称中包含“ESG”“可持续投资”“责任投资”“社会责任”“绿色”“环境”“气候变化”等字样,或者基金合同约定主要使用可持续投资策略的,均属于主要应用可持续投资策略的基金,并需满足策略方法和80%以上非现金基金资产覆盖等要求。对存量产品而言,整改重点在于防止“名实不符”;对新发产品而言,ESG基金发行将从“命名驱动”转向“规则驱动”,基金公司在设立相关产品时,需要同步明确产品名称是否触发监管认定、基金合同是否清晰描述可持续投资策略、投资方法是否包含负面剔除、正面筛选或整合投资、业绩比较基准是否体现可持续投资特征。与此同时,《指引》要求基金管理人指定特定人员或研究团队,构建可持续投资指标体系,并明确使用第三方评价信息不免责,这意味着基金公司必须将ESG因素嵌入投研、风控、合规和信息披露流程。
总体来看,《指引》对基金产品和基金管理人的影响可以概括为两条主线:在产品层面,ESG基金将从名称标签和主题包装转向策略可验证、基准可比较、持仓可解释;在管理人层面,基金公司需要从单一产品设计转向系统能力建设。未来,基金公司的ESG竞争力不再主要体现为是否发行ESG产品,而是体现为是否具备真实、稳定、可审计的可持续投资能力。
《指引》的影响并不局限于基金管理人,也会沿着“基金产品—ESG 数据—上市公司披露—投资者选择”的链条扩散。
(1)对于数据机构而言,服务模式将从单一评分输出,转向更加注重数据可解释性、方法透明度和结果可复核性。《指引》明确,基金管理人可以参考第三方机构提供的可持续投资评价信息,但不因使用第三方机构信息而免责,这意味着第三方评级和数据只能作为参考,不能替代管理人的内部判断。国际证监会组织(IOSCO)在ESG评级和数据产品报告中指出,ESG评级和数据行业存在定义不清晰、方法透明度不足、评级结果分歧、覆盖范围不均衡和潜在利益冲突等问题,并建议数据使用者对评级和数据产品开展尽职调查。由此,基金公司未来对ESG数据机构的需求,将从“给出一个分数”转向“提供底层指标、数据来源、评分逻辑、行业校准和争议事件识别”。
(2)对上市公司和债券发行人而言,ESG 表现将更直接影响其进入基金可投资产池的可能性。主要应用可持续投资策略的基金需要通过负面剔除、正面筛选或整合投资构建组合,企业的环境风险、社会责任表现、公司治理质量、信息披露水平和争议事件管理能力,将影响其在基金组合中的配置机会。随着上市公司可持续信息披露规则完善,企业ESG数据的可得性和可比性也将提高,为基金管理人开展评价和筛选提供基础。换言之,ESG不再只是企业层面的“合规附加项”,而将逐步转化为影响融资成本、资本配置和长期估值的重要变量。
(3)对投资者而言,《指引》的核心价值在于提升ESG基金透明度和可比性,降低“绿色漂洗”和误导销售风险。过去,投资者判断ESG基金往往主要依赖基金名称或宣传材料;未来则可以结合基金合同、投资策略、业绩比较基准、定期报告和实际持仓,判断产品是否“名实相符”。
总体来看,《指引》将推动ESG数据机构提升数据质量,推动企业改善可持续披露,也帮助投资者形成更清晰的产品识别依据。随着基金名称、投资策略和业绩基准之间的一致性要求不断强化,投资者对 ESG 产品的选择逻辑也将从“看名称”转向“看实质”。
4.2 实施挑战
《指引》建立了较为完整的可持续投资监管框架,但在实施过程中仍面临若干挑战。
挑战一:ESG数据基础设施仍待完善
当前A股市场ESG数据存在覆盖面不足、标准不统一、更新频率低等问题,尤其是对于第九条“80%非现金资产覆盖”的要求,中小市值标的ESG数据缺失可能成为合规落地的现实障碍。
建议监管层应加快推进上市公司ESG信息披露强制性要求,与《指引》形成政策合力;同时,可考虑在过渡期内对数据缺失标的设置差异化合规认定标准。
挑战二:“名称识别”的执行边界有待澄清
第八条中“字样近似或意义重合”的表述存在一定的执行模糊性,可能引发监管套利空间。
建议官方应尽快出台配套适用指引,以列举方式明确“近似字样”的认定标准,防范“换汤不换药”式的监管套利。
挑战三:业绩比较基准的市场化选择尚需引导
第十一条要求设定体现可持续投资策略的业绩比较基准,但当前中国市场ESG指数体系仍不够丰富,基金管理人可选空间有限。
建议指数公司加快开发多层次ESG指数体系,为不同类型、不同风险偏好的ESG基金提供差异化的业绩比较基准选择。
挑战四:负面清单的精细化程度有待提升
《指引》第五条对负面剔除仅作了原则性要求(“剔除包括但不限于发生重大可持续投资风险、不符合可持续投资要求的投资标的”),相比欧盟SFDR 2.0明确的排除清单(争议武器、烟草、煤炭收入阈值、人权严重侵犯等),中国标准的负面清单精细化程度仍有提升空间。
建议在后续修订或配套指引中,可考虑明确可持续投资风险的具体类型与排除标准,增强实操性。
挑战五:基金管理人的能力建设压力
第四条要求基金管理人指定特定人员或研究团队、构建ESG指标体系、定期评估优化,对中小机构形成较大的ESG能力建设压力。
总体来看,《指引》的出台标志着我国ESG基金监管由原则倡导迈向规则约束。未来随着ESG数据体系、指数体系和信息披露制度不断完善,我国可持续投资市场有望逐步形成“名称规范、策略清晰、评价统一、信息透明”的发展格局。其核心意义不在于鼓励更多基金使用“ESG”“绿色”或“可持续投资”名称,而在于要求相关基金在名称、合同、投资策略、业绩比较基准、信息披露和管理人责任之间形成一致性。《指引》明确可持续投资策略包括负面剔除、正面筛选、整合投资等方法,并对主要应用可持续投资策略的基金提出 80%以上非现金基金资产覆盖要求,推动公募 ESG 基金监管从理念表述转向策略约束。
短期看,《指引》将推动存量 ESG、绿色、社会责任、责任投资、气候变化等相关基金开展系统排查和整改,重点核查产品名称、投资策略、资产覆盖比例和业绩比较基准是否匹配;中期看,基金管理人需要建立可持续投资指标体系、第三方数据复核机制和投后治理流程,不能简单依赖外部评级;长期看,《指引》有助于降低漂绿和误导销售风险,提升ESG基金透明度和可比性。
未来公募ESG基金不能只看起来绿色,更要在策略、组合、基准、披露和治理责任上做到可解释、可验证、可追溯。公募ESG基金行业也将由产品扩容和概念推广阶段,逐步进入制度约束、数据治理、策略落地和质量竞争并重的新阶段。随着上市公司可持续信息披露制度、ESG评级体系以及绿色金融标准体系持续完善,中国有望形成具有国际影响力的可持续投资监管框架,并推动ESG投资真正成为服务高质量发展的长期资本配置机制。
致谢:中基协 蔡恒培;东南大学 吕佳珊
注:
[1]参考资料:Global Sustainable Investment Alliance,Global Sustainable Investment Review 2024[EB/OL],2025/11/18[2026/06/12],https://www.gsi-alliance.org/members-resources/gsir2024/[2]参考资料:腾讯新闻,全球ESG投资热度不减,中国ESG基金1.16万亿创新高[EB/OL],2026/01/27[2026/06/12],https://news.qq.com/rain/a/20260127A04NXX0[3]参考资料:European Securities and Markets Authority,Guidelines on funds’ names using ESG or sustainability-related terms[EB/OL],2024/05/14[2026/06/12],https://www.esma.europa.eu[4]参考资料:China Social Investment Forum,《中国责任投资年度报告》,China SIF[EB/OL],2025/11[2026/06/12],https://er.syntaogf.com/products/csir2025[5]参考资料:International Organization of Securities Commissions (IOSCO),Recommendations on Sustainability-Related Practices, Policies, Procedures and Disclosure in Asset Management[EB/OL],2021/11/03[2026/06/12],https://www.iosco.org/library/pubdocs/pdf/IOSCOPD690.pdf[6]参考资料:U.S. Securities and Exchange Commission, Investment Company Names Rule (Release No. 33-11234; File No. S7-16-21)[EB/OL], 2023/09/20[2026/06/12],https://www.sec.gov/files/rules/final/2023/33-11238.pdf[7]参考资料:Morningstar Sustainalytics, ESMA ESG Fund Names Guidelines: One Year On[EB/OL], 2025/05[2026/06/12],https://www.sustainalytics.com/][8]参考资料:中国证券投资基金业协会.《绿色投资指引(试行)》[EB/OL]. 中国证券投资基金业协会,2018/11/22[2026/06/12],https://www.amac.org.cn/aboutassociation/gyxh_xhdt/xhdt_xhgg/201811/t20181122_2433.html[9]参考资料:中国证券监督管理委员会.《关于加快推进公募基金行业高质量发展的意见》[EB/OL]. 中国证券监督管理委员会,2022/04/26[2026/06/12],https://www.csrc.gov.cn/csrc/c100028/c2368241/content.shtml[10]参考资料:中国证券投资基金业协会.《公开募集证券投资基金管理人参与上市公司治理管理规则》[EB/OL]. 中国证券投资基金业协会,2025/05/07[2026/06/12],https://www.amac.org.cn/xwfb/tzgg/202505/t20250509_26659.html[11]参考资料:中国证券投资基金业协会.《公开募集证券投资基金可持续投资策略应用指引(试行)》[EB/OL]. 中国证券投资基金业协会,2026/06/12[2026/06/12],https://www.amac.org.cn/xwfb/xhyw/202606/P020260612616040029432.pdf[12]术语说明:在SFDR 1.0框架下,欧盟基金按可持续属性分为三类——第6条产品(Article 6):不具有环境、社会和治理特征的非ESG产品,仅需按基本披露要求进行披露;第8条产品(Article 8):宣称促进环境或社会特征的产品,俗称浅绿基金,需披露如何实现这些特征。SFDR 1.0下无量化门槛,导致该类基金一度占比超50%,是漂绿重灾区;第9条产品(Article 9):以可持续投资为目标的产品,俗称深绿基金,需披露具体的可持续投资目标和实现路径。[13]参考资料:European Securities and Markets Authority(ESMA). ESMA Guidelines establish harmonised criteria for use of ESG and sustainability-related terms in fund names[EB/OL]. ESMA, 2024/05/14[2026/06/12], https://www.esma.europa.eu/press-news/esma-news/esma-guidelines-establish-harmonised-criteria-use-esg-and-sustainability-terms[14]参考资料:中国证券投资基金业协会.《公开募集证券投资基金可持续投资策略应用指引(试行)》[EB/OL]. 中国证券投资基金业协会,2026/06/12[2026/06/12], https://www.amac.org.cn/xwfb/xhyw/202606/P020260612616040029432.pdf[15]参考资料:U.S. Securities and Exchange Commission(SEC). SEC Adopts Rule Enhancements to Prevent Misleading or Deceptive Investment Fund Names[EB/OL]. SEC, 2023/09/20[2026/06/12], https://www.sec.gov/newsroom/press-releases/2023-188[16]参考资料:European Securities and Markets Authority(ESMA). Guidelines on funds’ names using ESG or sustainability-related terms[EB/OL]. ESMA, 2024/05/14[2026/06/12], https://www.esma.europa.eu/document/guidelines-funds-names-using-esg-or-sustainability-related-terms
责任编辑:尉旖涵