蓝鲸新闻6月15日讯(记者 何天骄)在创新药企纷纷冲向港股之际,一股回归A股的趋势也悄然出现。日前,港股上市仅一年多的ADC(抗体偶联药物)创新药企映恩生物(09606.HK)宣布,上交所已正式受理其首次公开发行人民币普通股(A股)并在科创板上市的申请。据其招股书,此次拟发行不超过15,779,190股,占发行后总股本比例不超过15%,拟募资41亿元全部投向新药研发。映恩生物此时选择回归A股,既是自身管线推进与资金需求的必然,也折射出港股未盈利生物科技板块在估值重构期的资本新动向。
资金、估值与战略的三重诉求叠加
映恩生物是一家临床阶段的创新生物药企,专注于为癌症和自身免疫性疾病患者研发新一代抗体偶联药物(ADC)。据映恩生物方面介绍,本次公开发行募集资金85%将用于公司新药研发项目,剩余15%用于补充营运资金;通过持续加码自主核心技术攻关,以进一步推动创新药研发及商业化进程,为患者提供疾病领域内最佳治疗药物。
映恩生物首席财务官张韶壬表示,公司科创板IPO顺利获受理,是映恩扎根中国创新沃土、借力本土资本市场发展的重要一步。依托国家对硬科技与创新药的政策扶持,叠加科创板持续深化改革的红利,映恩凭借领先的ADC技术与全球化管线脱颖而出,这也是产业与市场对公司创新实力的高度认可。布局“H+A”双平台,是公司立足长远的战略选择,既彰显了对中国资本市场的信心,也将进一步拓展境内投资者圈层。接下来,映恩将把握机遇,加速核心ADC产品的全球临床与商业化步伐,致力于打造红筹创新药回A标杆。
落实到具体业务层面来看,ADC管线烧钱太快或许是重要因素。映恩生物2025年4月才登陆港交所,募资约15.13亿港元,但创新药尤其是ADC管线的烧钱速度远快于常规行业。招股书显示,公司2023-2025年归母净利润分别为-3.33亿元、-10.00亿元和-26.06亿元,截至2025年末累计未弥补亏损达47.37亿元。目前公司虽有DB-1303(HER2 ADC)的BLA已获NMPA受理、DB-1311(B7-H3 ADC)进入全球III期临床,但后续10款临床阶段资产(含双抗ADC、免疫调节ADC)仍需持续的大规模临床投入。港股再融资受市场情绪与发行窗口限制较大,而科创板对硬科技生物科技企业给予更宽容的上市包容度与更高的本土关注度,41亿元的单一募资额远超港股IPO时的募资规模,能有效支撑其未来3-5年的全球多中心临床推进。
更深层的动力在于“战略锚定”。映恩生物核心市场在中国,DB-1303、DB-1311等主力品种的中国区权益保留在手中(与BioNTech、GSK等合作主要授权海外),A股上市有助于提升本土机构与公众对品牌的认知度,也为未来产品商业化后的投资者基础铺垫。
第一梯队管线下的隐忧
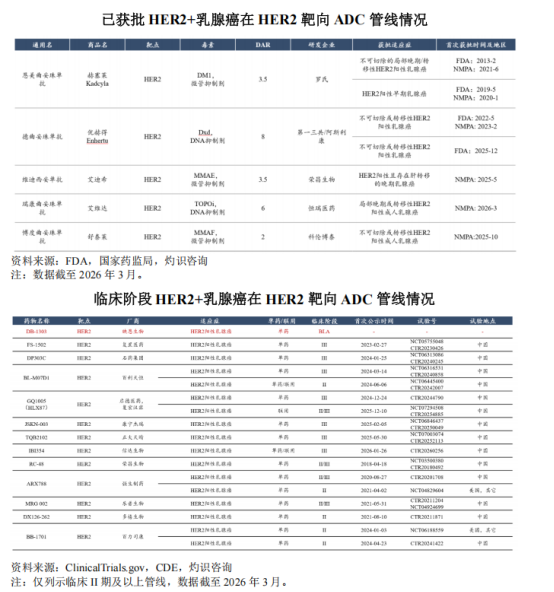
公告显示,映恩生物依托DITAC、DIBAC、DIMAC、DUPAC四大技术平台,构建了覆盖HER2、B7-H3、HER3、TROP2及自免靶点BDCA2的梯度化管线,DB-1303是全球第二款针对HER2低表达乳腺癌(未接受过化疗人群)进入全球III期注册临床的HER2 ADC,DB-1311则是全球唯二进入III期的前列腺癌B7-H3 ADC,临床数据曾获FDA突破性疗法及快速通道认定,技术成色毋庸置疑。
但挑战同样严峻。一是临床与审批不确定性,ADC药物连接子稳定性、载荷脱靶毒性及间质性肺病(ILD)风险始终存在,若关键注册临床数据不及预期或FDA/NMPA要求补充试验,将直接推迟商业化变现;二是商业化与竞争压力,HER2 ADC赛道已有DS-8201(第一三共/阿斯利康)强势占位,国产HER2 ADC亦陆续申报,映恩需在疗效差异化、医保准入及学术推广上证明自身价值,目前公司自建商业化团队时间短、经验待验证;三是合作依赖与行权风险,公司与BioNTech、GSK等达成的超60亿美元合作虽带来首付款与里程碑收入,但也意味着部分海外市场权益让渡,且2026年5月公司已通知行权DB-1311美国成本与利润分担选择权,需向BioNTech支付过往开发成本分成,短期将对业绩造成冲击。
从“走出去”到“走回来”
映恩生物的举动并非孤例。2025年12月,百奥赛图(688796.SH / 02315.HK)登陆科创板,是近两年来首家完成H股回A的未盈利创新药企,今年4月,港股疫苗龙头艾美疫苗(06660.HK)发布公告,拟向北交所申请A股上市。此次回A股若顺利推进,艾美疫苗将成为港股回北交所上市第一股。此前还有中国生物制药(01177.HK)筹划回归A股,不过目前已终止“回A”上市辅导。
医药圈内人士指出,近年来,科创板允许符合标准的红筹企业(市值≥200亿元人民币、科创属性强)二次上市,为已在港上市的未盈利生物科技企业打开了新融资通道。与早年港股18A热潮期企业单向赴港不同,当前趋势呈现双向特征——港股提供国际化资本背书与全球多中心临床的外汇便利,A股则提供更深本土资本池、更高硬科技溢价预期及与主营市场匹配的投资者结构。
不过,“A+H”模式对创新药企亦有门槛:需满足科创板科创属性(研发投入、发明专利、营收/研发占比等),红筹架构需修订章程保障A股股东权益,且需承受两地信息披露与监管合规的双重成本。对于管线处于临床后期、有明确资金需求且主要市场在国内的头部Biotech,回归A股正从“可选项”变为“战略选项”。
映恩生物能否借科创板融资守住ADC全球第一梯队的研发节奏,并最终兑现管线商业化价值,将是检验这桩“回头路”成色的唯一标尺。(hetianjiao@lanjinger.com)