
李想和曾毓群,终究走到了这一步

出品|虎嗅汽车组
作者|杨杰
题图|理想微博
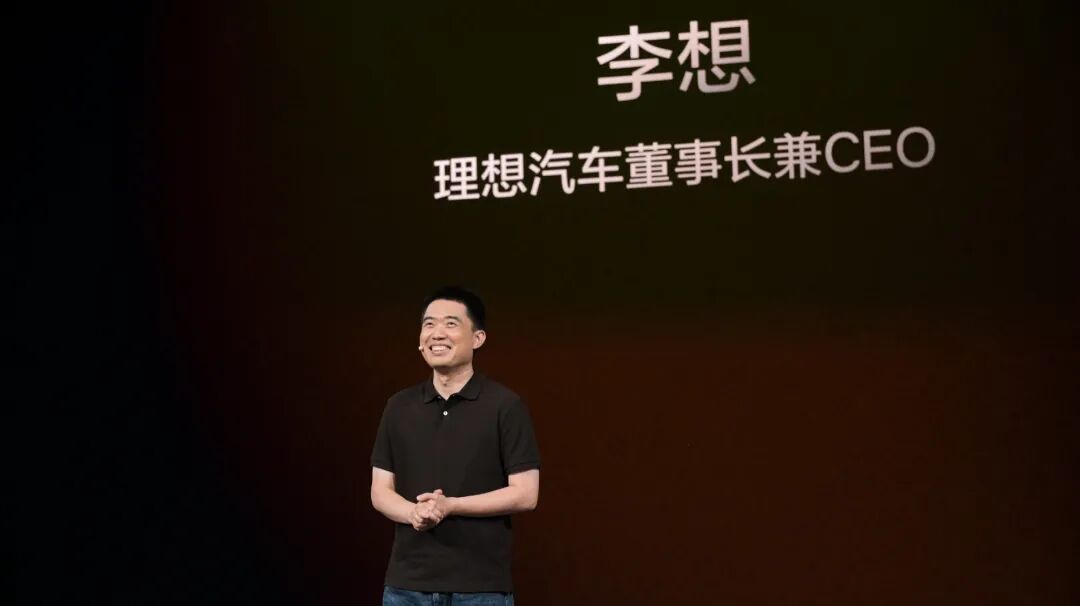
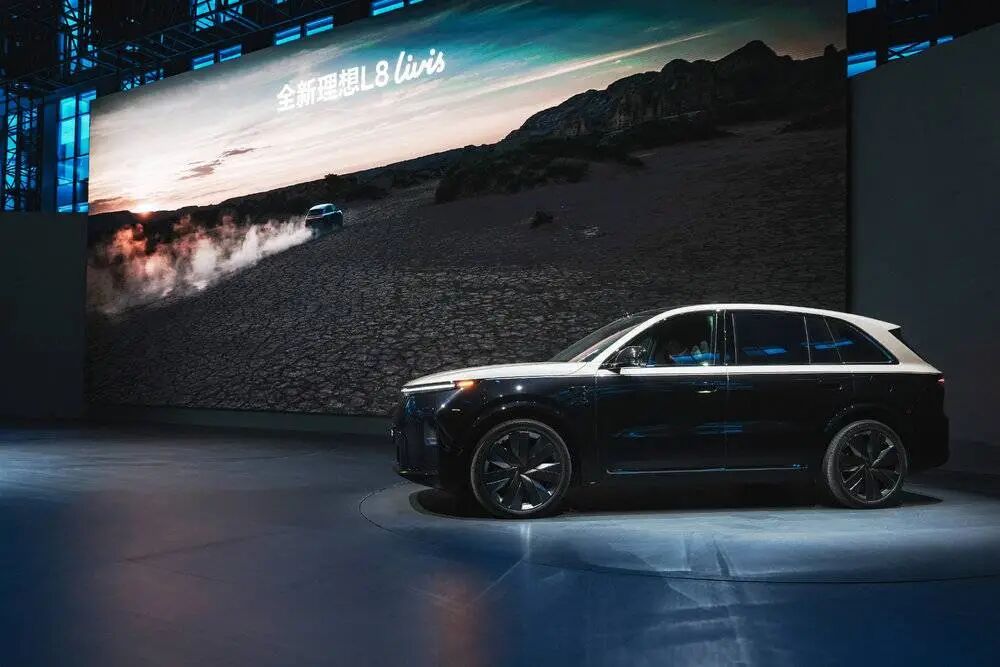
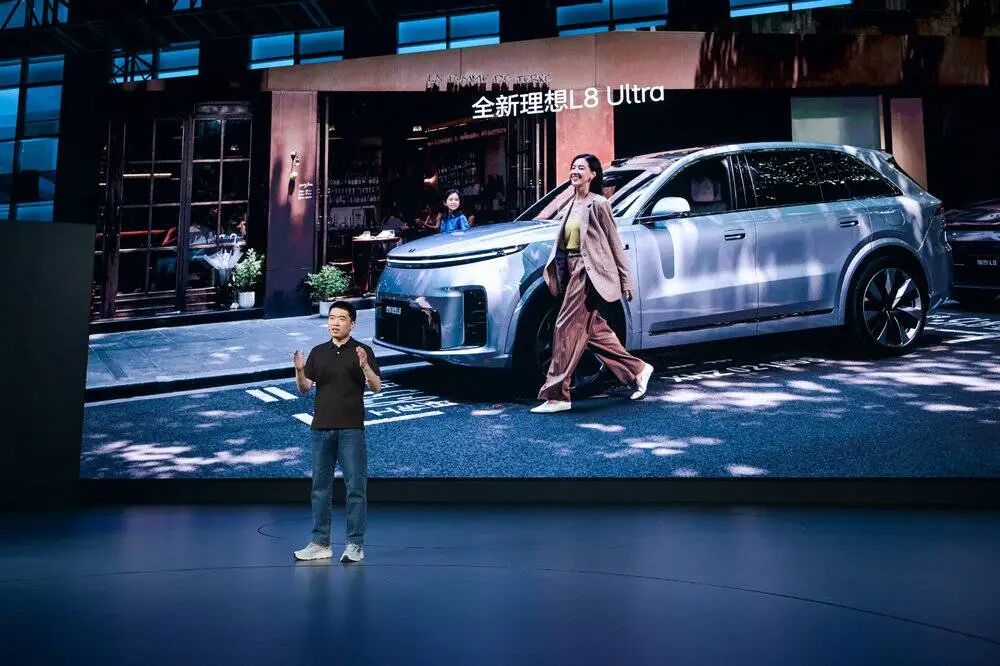
2026年6月23日,全新理想L8上市发布会举行。
台上,李想公布了两个版本的价格:Ultra版36.98万元,Livis版42.98万元,首销期各减1万元。在产品层面,最大的变化在于其车内从六座变成五座,轴距拉长到3045毫米,后备厢能塞下13个20寸行李箱。
对此,李想甚至放话说,这车后排舒适要做到迈巴赫GLS的水准,操控性要做到宝马X5M的水准。
图源:理想微博
但抛开一切与竞品对比的豪言壮语,全场真正值得关注的细节,藏在那份看上去似乎并不起眼的底层电池标签之上。因为上面不再标有“宁德时代”的LOGO,取而代之的则是以欣旺达电芯为基础、理想封装总成的自研自制标签。
从深度捆绑宁德时代到理想自挑大梁造电池,这中间到底发生了什么?
虎嗅在发布会前夕,与理想汽车整车电动高级副总裁刘立国、理想汽车动力电池研发负责人柳志民进行沟通探讨。
从中我们看到了这家增程起家的新势力车企,试图跳出舒适区的努力,更看到了理想不愿再做任何供应商附庸的决心,以及对核心话语权的渴望。


要搞明白理想与宁德时代的关系,可以先把时间拨回整整一年以前。
2025年6月初,福建省宁德市赤鉴湖边,李想和曾毓群并肩出现在宁德时代总部,共同祝贺理想汽车专属配套的第100万台电池包正式下线。在场的见证者向虎嗅回忆称,在那场氛围热烈的下线仪式上,宁德时代打出了“百万征程 向理想出发”的宣传语,双方领导握手寒暄、合影互道祝贺,画面一片其乐融融。
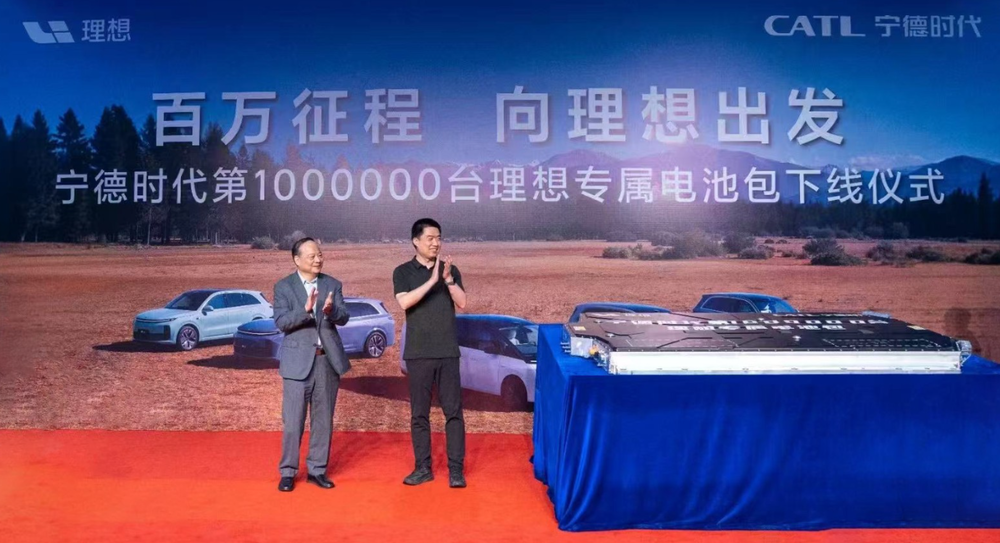
李想和曾毓群;图源:宁德时代官网
彼时,业内更多的评价均称,这不是一场普通的供应商交付,更是一场亮剑未来的新起点。因为从2015年理想创立之初,宁德时代就以核心动力电池供应商的身份,深度参与理想的产品战略布局。从理想ONE的定制化电池方案,到L系列旗舰SUV的全面搭载,再到MEGA那款双方共同开发的5C麒麟电池,投入了超过1000名研发人员。
而宁德为理想带来的100万台电池,也从未出现因自身原因导致的热失控事故,这个安全纪录,也让宁德时代在理想用户心中成了默认的“品质担保人”。
正是基于此,三个月后,2025年9月18日,双方又在宁德签署了五年全面战略合作协议。李想、马东辉、曾毓群、韩伟悉数到场,协议写得很漂亮:宁德时代将为理想全系产品提供三元锂电池、M3P电池、磷酸铁锂电池、钠离子电池。双方要在电池安全、超充技术上深度合作,携手拓展国内外业务。
从任何角度看,这都是新能源行业最令人羡慕的“模范婚姻”。
一个手握全球最强大的电池产能和技术壁垒,一个年交付量逼近百万辆、手握千亿现金。100万台专属电池,是这段关系的巅峰见证。
然而,从100万台深度捆绑,到“自立门户”研发制造电池,理想只用了不到一年。
今年3月,理想汽车财报电话会上,执行董事兼总裁马东辉抛出一枚重磅炸弹:从2026年开始,理想旗下所有车型,统一采用双电池路线,理想自研品牌电池与宁德时代品牌电池并行,全量覆盖,无一例外。
图源:理想官方
要知道,以往的行业惯例是电池厂定标准、车企做适配。宁德时代以其技术壁垒和产能规模,形成了对主机厂事实上的绑定,而主机厂只有接受的份。
理想现在要用自己的交付规模,把这个规则扭过来。去年10月,理想与欣旺达以50:50的出资比例成立山东理想汽车电池有限公司,注册资本3亿元,专门生产理想自研的动力电池产品。
可以看到,理想通过自研自制增程器、电驱动、功率模块,再到与欣旺达合资生产自研电池,正在从研发、制造到物流全链条压缩成本。全新L8比L9便宜8万到9万元,价差背后除了尺寸和座位数减少,“采用自研电池带来的成本优化是关键变量”。
当然,理想的意图远不止降本。


电池是电动车最核心的零部件,如果连电池的定义权都握在别人手里,你凭什么说自己在造车?这是任何形成规模的车企都需要面临的难题。
对此,理想的逻辑很清楚:过去十年,宁德时代以其无与伦比的技术壁垒和产能规模,定义了包含电芯的化学体系、封装结构、热管理方案以及BMS算法在内,动力电池几乎所有的行业标准。
而主机厂能做的只是在宁德时代提供的“菜单”上点菜,理想曾经是这种模式的最大受益者。
但这也是一把双刃剑。
理想i6上市时,宁德版本交付要等18到22周,差不多四五个月,而欣旺达版本交付周期稳定在2到4周。单一顶级供应商的节奏与主机厂产能爬坡需求之间的深层矛盾,逼着理想必须找到解法。
而理想的解法是颠覆性的:宁德时代的货能跟上,就满产宁德版本;宁德时代排期跟不上,产线无缝切换自研电池方案。不用改产线,不用让用户等上半年。
这套能力一旦跑通,生产计划不再被单一供应商的排产表锁死,而是握在自己手里的调度系统。
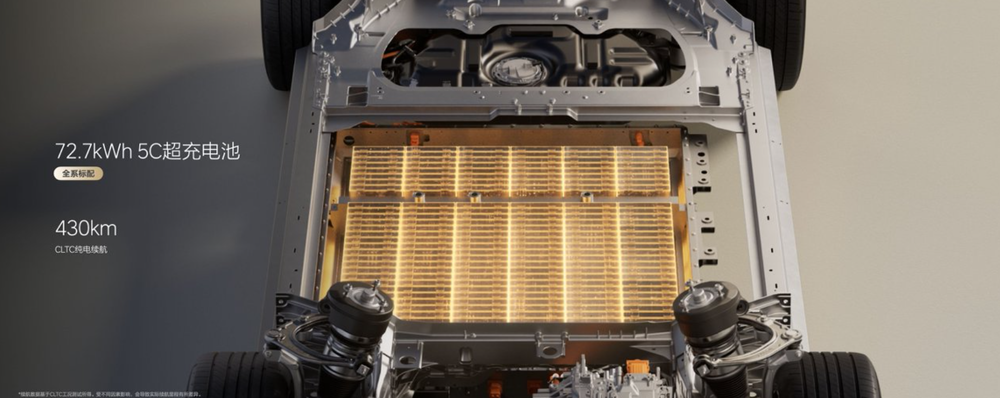
在此背景之下,全新L8全系标配72.7度5C增程专用超充电池,电量10%充到80%最快仅需10分钟。理想产品线总裁刘杰在发布会上撂下一句话:“我不认同增程的尽头是纯电,增程的尽头,是5C增程。”
李想说得更直白:在第三代5C增程系统支持下,增程车可以实现“日常用电,高速也用电,野外再用油”。
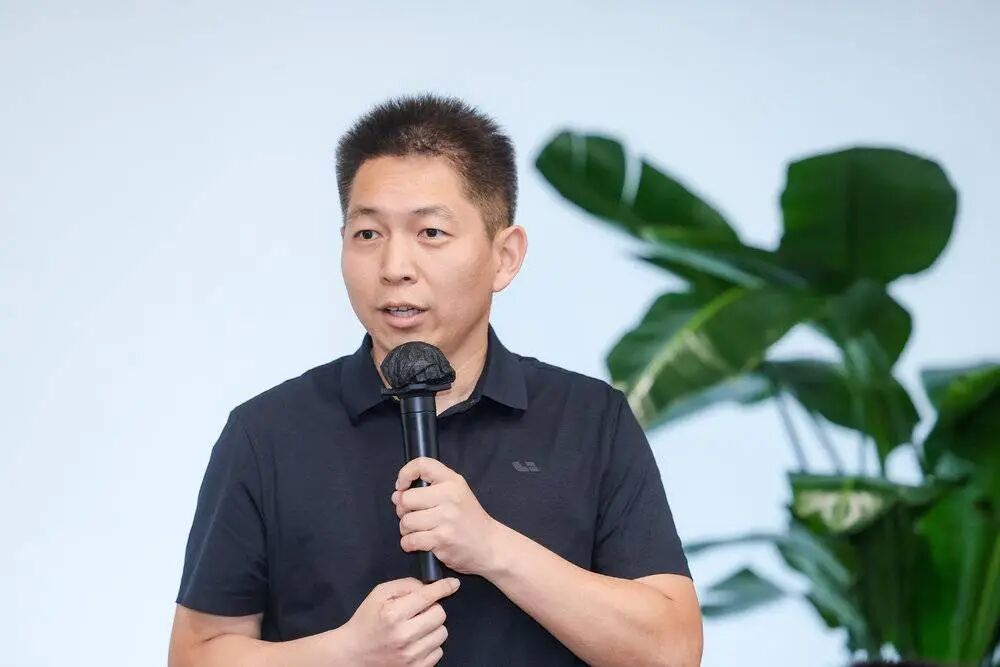
柳志民
对此,柳志民提到,理想做自研电池的初衷绝不是降本。市面上的“标品”电池无法满足理想对“大电量+5C超充+高安全+长寿命”的极致耦合需求。为了让增程车拥有媲美纯电的体验,理想必须深度参与底盘架构融合,从底层主导设计。
这些话表面上是回击行业对增程技术的质疑,实际上是理想在用自研技术宣告一件事:电池怎么造、车怎么跑,我说了算,但这也意味着理想因此闯入了新的风暴圈。


理想闯进的这片风暴圈,远比想象中凶险。
第一:宁德时代绝不会坐视客户一步步收回定义权。
要知道,2026年2月,宁德时代的动力电池装机量虽以52.7%的份额稳居第一,但其前五大客户中,理想汽车占比12.6%。这意味着理想是宁德时代最核心的客户之一。失去理想的订单,对宁德时代是实实在在的损失。而当这个最核心的客户开始掌握“随时切换”的能力时,宁德时代失去的不仅是一份订单,更是一种权力。
对此,虎嗅也第一时间联系宁德时代相关传播负责人,截至发稿前,对方并未对理想自研自制电池事宜做出相关回应。
但在这里可以简单设想一下,宁德时代已通过自建、参股、合资、收购等多种方式,在全球布局了多个锂、镍、钴等核心矿产资源项目。国内涵盖江西宜春锂矿、贵州磷矿等,海外布局了刚果(金)铜钴矿、印尼镍产业链及阿根廷盐湖锂矿等,当电池成本中原材料占比超过60%时,谁掌握上游资源,谁就掌握了定价的终极话语权。
加之宁德时代曾向国内规模较小的电动汽车制造商提供电池折扣价,在这样的背景之下,当理想的自研电池在成本和性能上还无法完全匹敌时,宁德时代完全可以通过价格策略,让“换掉宁德”在经济账上变得不划算。
对于理想的自研电池而言,另一个风险来自用户端。
宁德时代在消费者心中早已不只是供应商,而是一种品质背书。同样以理想为例,其新车i6上市时,大量准车主在车友圈点名要宁德时代电池。有调研数据显示,超过半数的理想i6准车主倾向于选择宁德时代电池。
再联想到此前理想L7、L8部分车型悄悄将电池从宁德时代换成欣旺达,发布会上只字未提,引发大量车主不满。足见对于选择理想汽车的用户而言,宁德时代似乎已经成为绑定选项。
事实上,人的认知惯性就是这样,对未知的东西总是谨慎,对已知的则信任有加。
若多数用户只选宁德版,理想的自研电池线可能闲置,双电池策略也可能诱发新的供应链瓶颈。
对此,理想的解法是打出“双电池用户体验无差异”的官方承诺。刘立国也表示,理想掌握100%的研发主导权和统一严苛标准。选择欣旺达是因为其具备全球HEV霸主(支持80C闪充/70C闪放)的技术底蕴,以及作为苹果核心的电池供应商的品控经验。无论谁代工,理想作为第一责任人为用户兜底。
但“兜底”两个字说起来容易。理想为选择欣旺达电池的用户提供了额外2年或4万公里的电池延保。有敏锐的车主指出,这套操作本质上是用一份有条件的未来保障承诺,试图完成一次看似公平的“价值交换”。至于用户买不买账,还需要时间验证,目前来看,已经有诸多车主向虎嗅表示,自己更加青睐宁德时代的电池,对新的电池仍有疑虑。
更大的挑战在制造端。
电池研发是资金密集型、技术密集型的长期投入。从电芯化学体系到BMS算法,从实验室到量产线,任何一环出问题都可能反噬品牌口碑。理想过往的电池经验停留在“集成与适配”,如今要转变为管理电芯、材料、设备等多层级的复杂供应链,这是完全不同的能力模型。
全新理想L9 Livis在今年二季度发布时,备案信息显示电池单体与成品生产企业均为宁德时代旗下公司,无任何理想自研电池相关标注。这并非理想放弃自研路线,而是基于产品上市节奏的战略考量,彼时留给产品量产、供应链调试的时间有限,电池自研从电芯设计到装车验证,需要经过多轮测试才能确保万无一失。
如今自研电池在L8车型上量产,说明理想认为技术路线已经成熟。对此,柳志民着重提到,早期行业认为铁锂上不了增程,就是因为算不准。今天,我们用ATR算法把这个行业十年的痛点彻底解决了。
图源:理想微博
纵然存在诸多挑战,但全新L8的上市,释放了理想汽车两个明确的行业信号:
其一,家用高端SUV的竞争逻辑变了。比拼座椅数量的粗放竞争正在落幕,理想把5.1米车长、3045毫米轴距全部转化为两排座舱与储物空间,赌的是“少一个座位、多一分体验”的消费升级逻辑。
其二,新能源淘汰赛进入深水区,靠供应链整合实现快速造车的上半场已经结束。未来旗舰车型想要形成不可复制的竞争力,必须掌握电池、电机、电控等核心技术。
而我们也看到了,理想要让宁德时代成为选项之一的决心,但把“选项”变成用户的“首选”,理想无疑还有很长的路要走。
新能源淘汰赛不会等任何人。
量产自研电池,理想试图改变的不仅是L8的命运,更是整个供应链的权力结构。风暴圈已经闯进去了,退路已经被自己封死,从宣布双电池路线的那一刻起,理想就和宁德时代站在了博弈桌的两端。在这个桌上,没有温情脉脉的“模范婚姻”,只有谁更不可替代的残酷较量。
理想手里有牌:年交付百万辆的规模、千亿现金储备、从增程器到电驱动再到电池的全栈自研能力,以及一个愿意为“理想”品牌溢价买单的用户群体。
但宁德时代的牌更硬:52.7%的国内装机量份额、从锂矿到回收的完整产业链、10C充电和350Wh/kg凝聚态电池的技术代差,以及一个简单到残酷的商业逻辑:任何时候,理想都可以选择宁德时代,但宁德时代不需要依赖理想。
这场博弈的终局,大概率不是谁消灭谁。理想不可能在短期内完全摆脱宁德时代,自研电池从电芯设计到装车验证,至少还需要两到三代产品迭代才能建立足够的安全冗余。
宁德时代也不可能阻止理想收回定义权,因为这是产业规律,是主机厂规模到了一定体量后的必然诉求。当下来看,这一趋势已经不可逆转:当理想把自研电池装进L8,当鸿蒙智行同时引入国轩高科、中创新航、欣旺达三家电池厂,当越来越多的头部车企开始布局自研电芯,“独供”的时代正在加速终结。
接下来要聚焦的,是这块印着“理想”logo的电池,到底能不能经得起实验室之外的千万公里实测,经得起用户用脚投票的残酷检验,经得起宁德时代用技术和价格筑起的护城河。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
想涨知识 关注虎嗅视频号!