
现阶段的优先级是“修复市场健康度”。

出品|虎嗅商业消费组
作者|刘纾含
编辑|苗正卿
题图|匡威
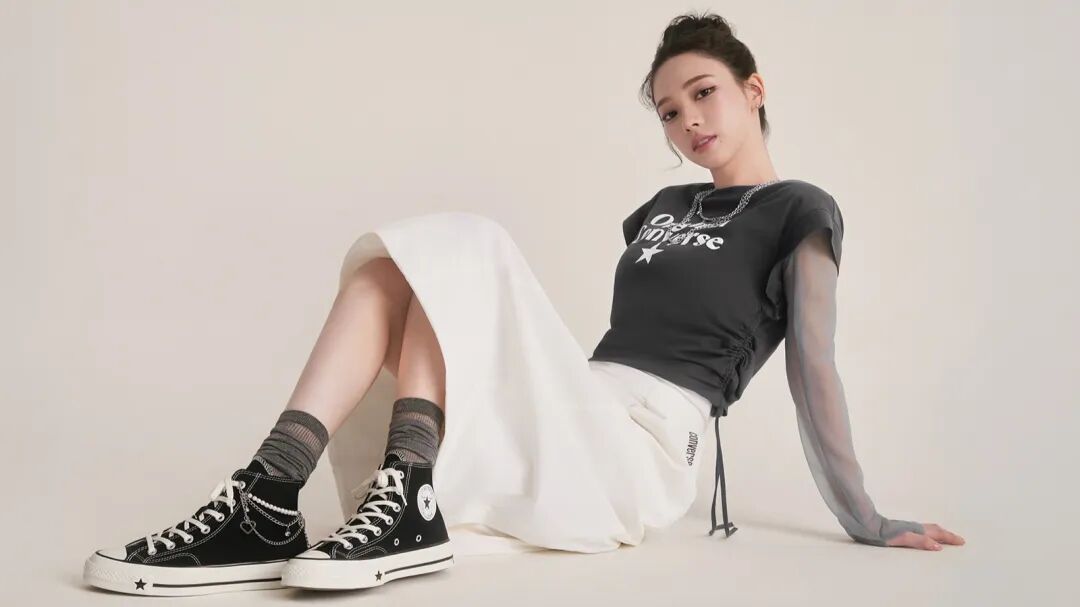
6 月 30 日上午,南京万象天地刚一开门,位于商场2层,新开业的匡威全国首座星概念旗舰店门口就排起了长队,两名女生径直走进门店,朝店员问道:“还有‘柳智敏同款’吗?”得到肯定答案后,两人随即也加入了队伍之中。近期,匡威官宣韩国女子组合 aespa 成员柳智敏为全球代言人,其同款鞋款 CHUCK 70 X 与穿搭造型早已在社交平台刷了屏,开业首日专程来冲 “偶像同款” 的年轻人,几乎占了门店客流的大半。
时钟拨回到 2015 年,匡威还是年轻人鞋柜里的标配,在帆布鞋赛道没有对手,营收超 20 亿美元。那时,估计所有的匡威高层都不会想到,匡威如今在中国几乎成为了“时代的眼泪”,需要靠和顶流偶像“联姻”来获得流量了。
娱乐营销越用力,财报业绩越惨淡。截至 2026 年 5 月 31 日的第四财季,匡威营收为 2.44 亿美元,同比下降 32%;全年收入为 12 亿美元,同比下降 31%,各区域业绩均无增量。
匡威的低迷并不是孤立事件。母公司耐克的财报同样没有等来真正意义上的复苏。2026 财年第四季度,耐克集团收入 110 亿美元,同比下降1%。
其中,大中华区收入为 12.97 亿美元,同比下降 12%,按汇率中性口径下降 17%;分部息税前利润为 2.43 亿美元,同比下降 20%,这是耐克业绩在中国的连续第八个季度下滑。
在这样的业绩低谷中,耐克在中国的一些老问题也在持续发酵,当潮流红利消退、价格体系失控、本土对手步步紧逼,耐克中国还没能等到真正的复苏拐点。


从整体来看,本季度耐克财报透露出了部分修复信号。第四季度耐克经销商业务营收增长4%至66亿美元,自营业务营收41亿美元,在报告基础上下降7%;毛利率靠一次性关税返还大幅拉升,批发渠道更是止住跌势、同比增长 4%。
但大中华区的经营仍然承压。唯一的 “好消息” 是,这个结果比耐克三个月前预期的 20% 跌幅略好。换句话说,本次业绩下滑的一部分原因是管理层的主动调整,通过收紧促销、清理库存等方式,为后续修复价格体系和市场健康度腾出空间。
本次下滑是全面性的。直营收入下滑 14%,其中数字业务大跌 25%,自营门店下滑 9%;批发渠道同比下滑 19%。
耐克自己对此的解释是,现阶段的优先级不是冲规模,是 “修复市场健康度”。在6月30日召开的财报电话会上,管理层强调,大中华区正在清理老旧库存、收紧促销节奏、恢复全价销售、控制给渠道的卖入量。从结果看,这套动作确实见效,大中华区库存金额和件数都实现双位数下降,数字渠道全价销售占比回升,平均折扣收窄,上海 001 门店季度销售双位数增长,新开的南京 ACG 门店也有正向表现。
只是健康度不等于增长,从结果看,目前大中华区更像一块耐克业绩复苏的“试验田”。得先证明自己能把市场从折扣泥潭里拽出来,把库存和价格体系理顺,才有资格谈重新增长。


耐克在中国市场的失速,不能简单归因于消费疲软或国产品牌竞争,而是过去的增长模式开始承压。
这套模型曾屡试不爽:以全球品牌势能为根基,借篮球文化构建用户心智,靠潮流鞋款制造爆款,再通过强分销网络铺量扩张。如今潮流鞋品类周期见顶、专业运动赛道被多方分流、渠道收缩反而削弱了市场触达能力,耐克的品牌体量仍在,底层方法论却已过时。
率先承压的是曾贡献最高利润的运动生活方式业务。耐克在财报电话会上坦言,运动生活系列与 Jordan 街头产品线仍面临动销压力,而这两大业务合计贡献了公司近半数收入,周转不畅直接拖累了折扣水平与后续订单预期。
这一影响在中国市场尤为显著。不少鞋圈卖家对虎嗅表示,近年来,空军一号、Dunk、AJ1 等昔日兼具销量与溢价的爆款,因供给过剩、炒鞋热潮退潮,反而沦为库存积压与折扣扩大的主要来源。
随之松动的,是耐克在专业运动领域的心智垄断地位。尽管 “回归运动” 是当前全球战略核心,大中华区跑步、足球等品类也出现局部增长,但中国市场 “专业运动” 的定义权早已不再由耐克独享。2025 年安踏集团营收突破 802 亿元,多品牌矩阵覆盖专业运动、高端户外等赛道,萨洛蒙、Hoka 等品牌切走高端人群,体系化竞争力已然成型;跑步、户外、篮球等细分领域,国产品牌与国际细分品牌分别从大众与高端市场切入,持续分流用户。耐克的专业能力仍属第一梯队,但已不再天然掌握所有运动场景的心智话语权。
渠道调整带来的双向反噬,也影响了这套旧的增长模型。全球范围内,耐克全球 CEO 埃利奥特·希尔上任后着手重建与经销商的合作关系,最新财报显示集团批发收入同比增长 4%,直营收入同比下滑 7%,批发渠道已率先显现修复成效。但中国市场尚未复制这一趋势,批发与直营渠道双双下滑,渠道生态尚未形成正向循环。
这也是近期 “耐克收紧线上一级经销授权” 传闻发酵的核心背景。尽管最终政策尚未落地,但其核心指向十分明确,耐克试图通过收束授权管控线上乱价,重建价格体系。若调整力度过猛,则可能进一步压缩经销商的生存空间,损失平台流量入口与市场覆盖广度。
一边是渠道乱价持续侵蚀品牌溢价,一边是渠道收缩可能冲击销量规模,这一控价与保规模的两难困境,耐克至今未找到平衡路径。


实际上,无论是回归运动本质、深耕零售体验、清理渠道库存,还是推进本地化产品,耐克全球 CEO 希尔为中国市场开出的“药方”都没有错。
但问题是,这些举措都是慢功夫。有服装行业资深从业者告诉虎嗅,“鞋服产业的发展周期决定了,像耐克这种体量的公司,在新任CEO重新调整公司方向后,见效过程最快也需要一年。”而想要彻底推动品牌的优化,甚至大幅前进,则需要两、三年甚至更久。
而中国运动消费市场的分层与洗牌正在加速推进,未来一到两年,有四个核心变量将直接决定耐克中国能否真正触底反弹。
首先是,“回归运动” 能否重新带动运动生活方式品类复苏?希尔的核心逻辑是,耐克的差异化优势根植于专业运动业务,运动赛道的品牌光环将反哺运动生活与 Jordan 品牌。耐克同时披露,2027 财年下半年将推出十多款全新运动生活鞋型,融入技术创新与全新设计,而非单纯复刻经典款。
但这一传导逻辑在中国市场是否依然成立,仍待验证。此前的消费逻辑是赛场专业形象向街头潮流自然传导,专业技术可直接转化为潮流溢价。而当下消费者的穿搭场景日趋分化,品牌选择更加多元,专业运动的光环能否重新打通 “赛场 - 街头 - 日常穿搭” 的心智链条,推动年轻人回归正价购买休闲鞋款,目前尚无明确答案。
其次,本地化产品布局是否已错过最佳窗口期?财报电话会上,耐克明确提及已组建大中华区本地产品创造团队,计划在 2027 年假日季推出 “中国设计、中国开发、中国制造” 的本地化产品线。这一动作标志着耐克正式承认,单一全球货盘已无法适配中国市场的需求变化,中国消费者的审美偏好、运动习惯、价格敏感度以及内容传播节奏,都要求品牌具备更快的本土响应能力。但本质上,这还是跟进而非领跑,本土品牌早已在本土化上迭代多轮,两年后的市场是否还留有窗口,需要打个问号。
此外,核心门店的增长能否扩散为全渠道的整体复苏?本季财报中,上海 001 门店实现双位数增长、核心重置门店表现向好,是耐克反复强调的积极信号。如今的耐克摒弃了此前粗放的门店扩张策略,转而将资源向 “必须赢下的门店” 倾斜,通过标杆大店、体验店强化品牌形象、提升全价销售占比。
但旗舰店撑得起调性,撑不起规模,核心门店能做好全价销售,带不动全渠道信心。如果增长只局限于少数核心城市的标杆店,经销商、平台渠道、下沉市场仍在承压,就只是局部改善,而非整体企稳。
最后,体育赛事营销与社群运营能否重建品牌的文化向心力?耐克的核心竞争力向来不止于产品销售,而在于将运动打造为年轻群体的身份文化符号。近年来耐克也在持续加码相关布局,借 2026 年世界杯加大足球营销投入,高中篮球联赛覆盖 600 支球队,Jordan The One 赛事落地全球 20 座城市,跑步赛道的 After Dark 夜跑活动从上海起步,今年秋天将扩展至七座城市,去年已吸引 5 万名跑者参与。
这是耐克的传统优势领域,但能否在当前市场环境下重新生效仍未可知。与此同时,大型赛事营销极度考验供应链与品控执行力,据悉,本届世界杯开赛前,彭博商周曝出耐克赞助球队球衣出现肩部鼓包、部分赛事相关库存延迟到货等问题。想要借助体育大赛重建专业品牌光环,首先要夯实产品与供应链基础,避免因基础执行失误消耗品牌专业形象。
归根结底,中国市场不会因管理层更迭与战略口号而自然回暖。
在今年 5 月耐克举办的“创始人周”活动中,88 岁高龄的耐克联合创始人菲尔·奈特曾公开承认,公司正处于一个转折点,但他提醒员工,耐克过去也曾经历过艰难时期:“听听我这个经历过所有起落的老家伙怎么说:我们最终会安然无恙,”他在一份备忘录中告诉员工。“艰难时刻自有其拨云见日之效。”
然而,在经历了近三年的衰退后,当下,耐克中国区无比需要一场实打实的全渠道修复,来证明所有收缩与调整的价值。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
想涨知识 关注虎嗅视频号!