
来源:国投期货研究院
中美农产品贸易新篇章
自2025年2月美国总统特朗普开启新一轮关税政策后,中美双方经过数轮博弈与谈判后,终见恢复曙光。据央视新闻报道,“商务部新闻发言人何亚东在7月2日举行的例行发布会上回应有关降低或取消对美国农产品关税的提问时说,农产品贸易是中美经贸合作的重要组成部分。经过近期经贸磋商,双方设定了扩大农产品双向贸易的指导性目标,并原则同意将相关农产品纳入对等降税框架安排。企业将遵循市场化原则,根据实际需求和市场条件自主开展贸易。中方愿与美方相向而行,为双向农产品贸易创造有利条件。”
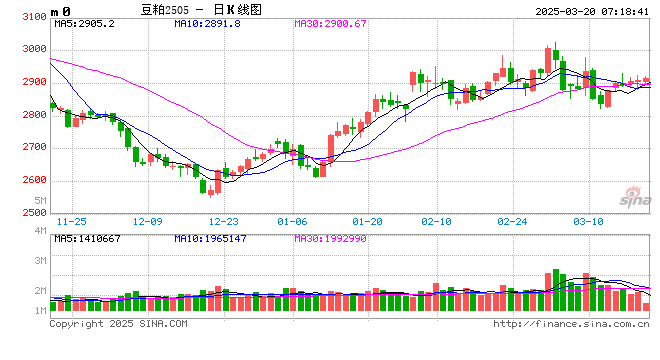
去年10月,中美两国元首在韩国釜山APEC会议期间举行会谈,基本奠定了中美农产品贸易缓和的基础。而本次我国商务部新闻发言人的发言,是在今年美国总统特朗普访华后,明确了双方原则上同意将相关农产品纳入对等降税框架的安排。由于中国是美豆传统意义上的最大需求国,此番表态加大了包括美豆在内美国农产品的出口预期。但由于上周五美豆因独立日休盘,未对连粕形成影响,本周开盘后,美盘各农作物价格冲高,美豆、美玉米等农产品期货均出现长阳线。中国采购对美农产品价格影响深远,由于我国进口大豆基于美盘定价,短期连粕或将跟随美豆偏强运行。
USDA630报告大豆面积如期微增,“靴子落地”
USDA630种植面积报告及季度库存报告数据显示,预计2026年美国大豆种植面积为8536.5万英亩,同比一季度8470万英亩增长0.79%,报告前市场平均预期的8536.9万英亩,基本符合预期。但扩种预期贯穿整个二季度,美豆价格也在震荡偏弱的趋势之中,影响有所消化,呈现“靴子落地”效应,短期美豆利空出尽。
新季美豆优良率略降
最新一期USDA生长周报显示,截至7月5日当周,美豆优良率为64%,低于市场预期的66%。新季大豆种植进度整体快于往年。天气方面,NOAA的CPC6-10日展望显示,7月中旬,美国西部、中部和东南部大部分地区极端高温风险升高。总体来看,在未来两周,美豆/美玉米主产区整体气温偏高,干燥为主降雨偏少,后期高温或有缓解。目前天气情况对美豆/美玉米的良好生长产生部分影响,丰收预期略减,短期利多美豆。
短期进口大豆供应不减
国内方面,现阶段南美大豆陆续集中到港,大豆供应总体充足。6月份全国主要油厂大豆压榨量在995万吨左右,环比增加120万吨,豆粕短期供应亦充足。国家粮油信息中心预计7月进口大豆到港量仍在1000万吨以上。从库存角度来看,国内油厂大豆库存继续累库,但库存增速已经有所减缓,部分区域有去库迹象,利空因素减弱。
总结
目前中美农产品贸易关系预期缓和,美豆扩种预期落地,美豆主产区气温偏高优良率略降,短期利多因素集中出现。国内现阶段供应宽松格局虽未改变,但库存累库速度已减缓。后续重点关注美豆销售情况,美豆天气交易,以及厄尔尼诺气候对农产品影响等。短期连粕或跟随美豆运行,投资者注意风险。
国投期货
农产品高级分析师 宋腾 期货投资咨询证号:ZZ0021166
责任编辑:李铁民