炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
本文作者为创金合信基金首席经济学家魏凤春
近期与AI相关的成长行业调整颇为剧烈,投资者的担心有二:首先,担心成长的趋势是否已经改变,这是新旧产业的对抗,是周期复辟还是复兴的重大判断。其次,担心成长的结构,一个是成长的技术结构,非AI与AI,软科技与硬科技是不是开始易位,这是科技配置的问题。另一个是成长的时间结构,也就是认为AI的主赛道并不会改变,但需要秋收冬藏,择时的重要性凸显。
我们的观点一以贯之:1) 成长是有边界的,从底层逻辑和总量指标看仍然没有越界,因此这里不讨论地产和低波动资产回归的问题。2) AI为主要载体的康波周期正处于第五波结束和第六波兴起的转折期,技术革命的节奏会变化,但趋势和结构没有变化,硬科技是其明显的特征。软科技和非AI的技术性反弹是所有市场的基本特征,但不是产业内生增长驱动的,这一点需要明确,因此其长期的配置价值并不具备。基于此,本次首席视点集中讨论成长的时间结构,这个结构是由产业资本与金融资本共同决定的。
一、市场回顾:风险资产结构分化
上周市场主线高度收敛于科技成长赛道。恒生科技、科创50领涨,海外美股宽指、原油与农业大宗商品紧随走强,工业小金属维持温和上行;利率债与信用债波澜不惊,固收板块整体保持钝化震荡。
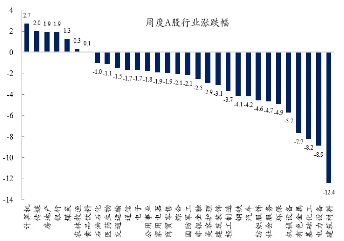
权益与商品的弱势端集中在A股大盘宽基、北交所与贵金属、黑色系品类,存量资金被主线赛道持续分流,传统资产估值被动承压。A股行业呈现极致结构性分化,仅计算机、传媒、地产、银行等少数板块获得资金青睐,绝大多数行业全线走弱。建材、基础化工、机械设备等地产后周期与传统制造板块跌幅居前,顺周期老旧产业资金持续出逃。本轮行情内核是AI产业红利驱动风险偏好定向抬升,资金自上而下从传统周期资产腾挪至新质生产力主线,强弱分化本质是新旧产业估值定价权的交替切换。

资料来源:wind,创金合信基金
二、成长的时间结构: 经典解释
宏观策略分析师是知识的搬运工,充分借鉴成熟的逻辑并将其用于真实的市场,从中发现投资的价值是我们的基本职责,过分地强调知识的创造并不是恰当的行为。对于成长的时间结构的分析,市场公认的是卡萝塔·佩蕾丝于2002年推出的《技术革命与金融资本:泡沫与黄金时代的动力学》一书。该书立足熊彼特创新周期理论与康德拉季耶夫长波理论的底层框架,梳理两百年来人类五次颠覆性技术变革——工业革命、蒸汽铁路革命、钢铁电力革命、石油汽车革命与信息通信革命的演化脉络,构建起一套兼具宏观格局与动态逻辑的资本演化四阶段模型,精准补齐了成长股定价与成长边界研究中,长期被忽视的资本属性的宏观周期逻辑。这套体系为二十年前互联网泡沫的生成与破裂提供了清晰的解释,其总结的规范分析同样适用于AI时代成长的时间结构研究。
1、产业资本与金融资本
产业资本与金融资本二者的动态博弈构成了历次技术革命迭代的核心底层动力。先来看金融资本,这是资本市场的“游牧力量”。这类资本以短期资本价差收益为核心诉求,具备极强的流动性、逐利性与风险偏好,天然追逐新兴技术带来的估值溢价与行情红利。其运行逻辑脱离实体产业的经营本质,擅长依托技术叙事塑造市场预期、推升资产泡沫,重估值博弈而轻产业落地,对实体产业的长期经营效率、现金流稳态与行业存续逻辑相对缺乏实质关切,是技术变革初期市场波动与泡沫生成的核心推手。
其次,看产业资本。这是实体经济的“农耕根基”。这类资本锚定实体产业长期发展,以稳态经营、持续盈利、长期分红与现金流积累为核心目标,风险偏好较低。其核心运作逻辑聚焦产业深耕,通过优化生产模式、压缩运营成本、完善供应链体系、提升生产效率夯实产业根基,赚取可持续的实体经营收益,是技术落地、产业成熟、经济稳态发展的核心支撑。
每一轮颠覆性技术革命的演进全过程,本质都是金融资本与产业资本围绕新兴技术落地、产业格局重构、价值重估体系的持续博弈与动态平衡过程,两种资本的此消彼长定义了技术周期的泡沫繁荣与黄金时代,也主导了资本市场的长期演化节律。
2、成长的时间结构
技术与产业的迭代轮回核心是产业资本与金融资本的博弈、换位与再平衡。两大资本的风险偏好、行为节奏截然不同,交替主导市场,构成新技术从萌芽到成熟的完整周期闭环。
阶段一:破局萌芽期——旧秩序松动,资本认知分化
新周期始于传统产业的边际衰退,存量产业资本深陷旧赛道路径依赖,受困于收益递减、增长停滞的固化格局,无力突破原有产业体系。与之相反,金融资本嗅觉敏锐、灵活逐新,在旧产业红利枯竭之际率先脱钩存量赛道,通过风投与早期投机布局,赋能突破传统范式的初创主体与新技术。此时,旧产业秩序出现裂痕,资本率先完成新旧赛道的分化,为新技术完成初始资本蓄力。
阶段二:狂热扩张期——金融资本独舞,泡沫赋能基建
新技术进入导入高峰,金融资本主导市场,脱离产业基本面开启独立行情。其通过构建“本次不一样”的产业叙事,放大变革预期,吸纳全社会资金涌入新兴赛道,催生市场估值泡沫与投资狂热。从周期维度看,非理性泡沫是新技术产业化的必要代价。底层技术基建重投入、高风险、长周期,稳健的产业资本难以快速完成全域布局,唯有金融资本的短期狂热,能在极短时间汇聚天量资金,铺垫产业底层基建,用市场泡沫换取产业发展时间。
阶段三:出清转折期——泡沫破裂,秩序重构阵痛
资本过热终将迎来均值回归。持续无序投入导致新技术基建严重过剩,盈利预期无法落地,现金流失衡,市场迎来明斯基时刻。金融资本集中抽逃、流动性收紧,估值体系崩塌,大量无实质价值的概念企业出清退场。市场彻底告别叙事驱动,转向基本面定价,相关方重塑行业规则,终结金融资本独霸格局,完成行业去虚存实的周期阵痛。
阶段四:成熟稳态期——产业资本归位,周期闭环轮回
泡沫出清后,前期搭建的完备基建沉淀为低成本产业资源,新技术进入规模化落地的黄金阶段。产业资本重回主导地位,依托成熟基建推动技术全面普及、落地实体经济。随着技术普惠、壁垒消解,行业超额收益收敛,产业增长陷入稳态停滞。而追求超额收益的金融资本再度离场,挖掘全新技术赛道、重构产业新叙事。
至此,两大资本完成一轮完整轮动博弈。技术迭代从来不止技术突破,更是资本结构、市场预期与产业秩序的动态再平衡。掌握资本周期轮动规律是把握产业长期趋势的关键。

三、目前成长所处的阶段:狂热期第一阶段
准确判断成长当前所处的阶段对于资产布局至关重要,我们的结论如下:
1、第一阶段新旧赛道分化已经完成
结合前面的分析,大致可以判断目前的成长已经完成了新旧赛道的分化,突出的证据就是房地产投资和制造业投资,特别是计算机、通信和其他电子设备制造业投资的分化。2026年1-5月,全国房地产开发投资同比下降16.2%,计算机、通信和其他电子设备制造业同比增长6.7%,两者同比差距已经扩大到近23个百分点。主导产业的分化态势已经非常明显。

分化之后,投资者关注的时间结构是第一阶段结束了没有?若结束了,是进入第二阶段的狂热扩张期,还是第三阶段的出清转折期。我们这里用AI产业的资本开支(产业资本)与IPO(金融资本)的进程进行判断。
2、作为转换枢纽的IPO
IPO本质上是金融资本的终极工具和高光时刻,但它同时也是金融资本向产业资本进行权力交接的转换枢纽。在两大资本博弈的不同阶段,IPO的性质和目的会发生根本性的异化。
一轮完整的技术产业周期中,IPO的核心属性随金融资本与产业资本的博弈持续迭代。爆发阶段,旧产业资本停滞,金融资本开启风投布局,市场几乎无IPO,资本以天使、VC形式隐秘孵化新兴技术企业,为产业变革蓄力。狂热阶段是金融资本主导的泡沫期,技术落地催生基建热潮,IPO后的盈利若不能持续,则会出现收割市场红利,脱离实体的产业逻辑。泡沫破裂后进入协同阶段,过剩资产估值回归,产业资本重掌主导权,IPO回归本源,成为向实体产业输血的桥梁,企业上市旨在低成本融资、整合产业、构筑核心壁垒,市场投资转向长期价值。至成熟阶段,技术红利耗尽、市场饱和,行业IPO基本枯竭,存量产业资本资金闲置、回报下滑,再度蜕变为投机性金融资本,游离市场寻觅下一轮颠覆性技术机遇。
3、产业资本与金融资本的剪刀差
从产业周期视角划分范式,我们将股权投融资、IPO、定增、并购等市场募资行为定义为金融资本,将产业链固定资产投入、算力基建、产线扩建等实体投入定义为产业资本,二者的分化剪刀差,是研判AI产业成长阶段的核心标尺。
结合IT桔子(一家新经济创投数据服务商)、券商报告、公司财报等公开发布的数据,汇总来看,2023年金融资本1593亿元、产业资本2500亿元。2024年金融资本1958亿元、产业资本3500亿元。2025年金融资本2344亿元、产业资本5000亿元。2026年上半年金融资本大幅攀升至3997亿元,产业资本稳步加码至5500亿元。近三年半以来,产业资本实体投入持续大幅领先金融资本募资规模,剪刀差持续走阔,呈现出实体扩产先行、资本估值滞后的技术产业导入期典型特征。
格局拐点正在悄然显现,上游硬科技赛道集中开启IP0,资本化浪潮涌现,金融资本开始加速向实体产业落地,长期拉大的资本剪刀差迎来收敛趋势。从周期结构判断,当前AI产业处于导入期后半段、主升浪前夜。过往产业资本持续深耕底层算力、晶圆、光模块等基础设施,完成供给侧的提前布局,而金融资本前期以试探性布局为主,存在明显预期滞后。现阶段金融资本加速补位,但终端应用盈利尚未完全兑现,资本运作与实体盈利仍有错位。随着常态化推进,金融资本将持续反哺实体产能,剪刀差逐步收窄,待下游需求落地兑现,双资本将形成共振,产业正式迈入高成长主升阶段。
4、当前处于狂热期的第一阶段

狂热期是整个技术周期中最迷人、最暴利,同时也是持续时间最长的阶段。如果仅仅用“狂热”两个字来概括,颗粒度太粗,很容易导致投资者下车太早或撤退太晚。实战中需要将其进一步细分不同的阶段,这些阶段对应着金融资本不同的博弈心态和产业资本逐渐累积的风险。
根据前面的分析,大致可以判断目前我们的AI市场仍处于狂热期的第一阶段,这个阶段的特征是:
1)政策端加码扶持补贴,行业热度被快速拉起;消费者仅观望关注,暂无大规模实际消费;企业侧重勾画行业长远布局,落地产品尚未成型。
2)资本层面,IPO以一级风投试探布局为主,热度显现;企业新增产能资本开支,资金多倾斜研发。
3)市场资金嗅觉敏锐,优先布局产业链底层基建与卖水环节,下游终端格局未定、胜负难料,但全行业发展刚需上游配套,确定性相对更高。
4)此阶段核心策略重仓布局卖水类标的,尽管估值有所抬升,但基本面逻辑扎实,不确定性更低,是该周期最优配置方向。
责任编辑:尉旖涵