刚刚过去的一周,市场可谓剧烈波动且交易员们近乎24小时不间断盯着头条新闻,全球金融市场可谓异常繁忙。中东战火局势再度升级且有着愈演愈烈之势导致油价再度狂飙,以及看似不可战胜的AI算力基础设施交易主题遭遇异常猛烈抛售,主导了全球股票市场走势。
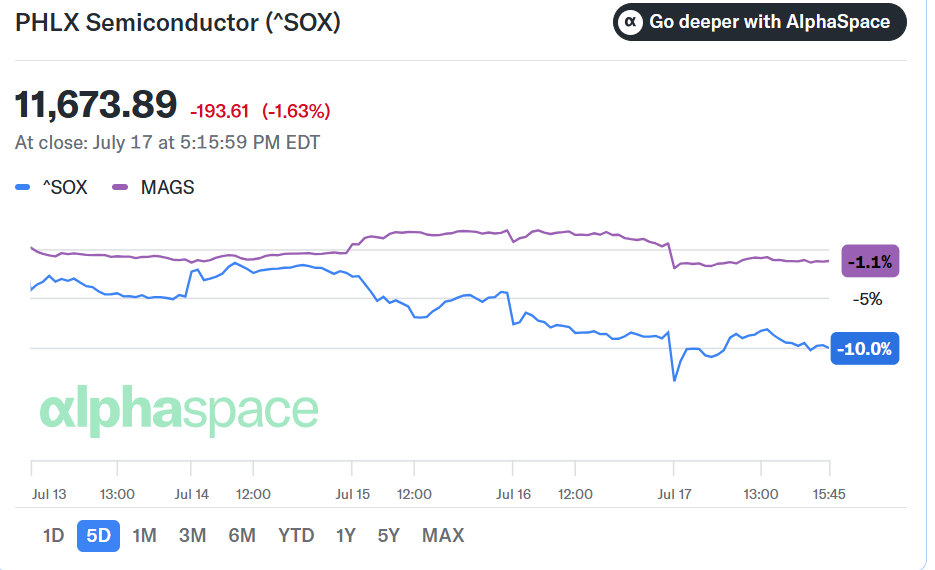
智通财经APP注意到,全球股票市场乃至全球广义上的金融市场正在遭遇一场“中东地缘冲突大规模升温+能源通胀回归+AI算力主题动量去杠杆”的复合型超级压力测试:费城半导体指数已较6月高位回落逾20%,正式进入技术性熊市;韩国股市则因存储芯片权重过高、单股杠杆ETF每日再平衡和散户融资仓位集中,成为全球AI算力交易大逆转的震中地带。
从首尔芯片去杠杆狂潮到华尔街通过量化模型寻觅“安全避风港”,那些持续拥有强劲现金流、强劲资产负债表且长期跑输AI主题的股票当前可谓是股票市场当之无愧“C位”——比如被视为“AI落后者”的持续坐拥巨额现金流的消费电子巨头苹果(AAPL.US)近日股价在AI算力主题暴跌之际狂飙且夺回“全球市值最高公司”这一宝座。
近日有着“AI算力风向标”称号的韩国股市频繁陷入上涨熔断与暴跌熔断,美股市场的费城半导体指数较6月高点暴跌超20%,跌入技术性熊市,加之全球AI算力主题股票以及半导体板块因过于拥挤且高度杠杆化的多头仓位共同导致陷入极端剧烈抛售,全球股票市场投资风向似乎转向高质量基本面、低动量、充裕现金流以及今年涨幅远不及热门科技股票的强劲基本面周期板块与防御类股票。
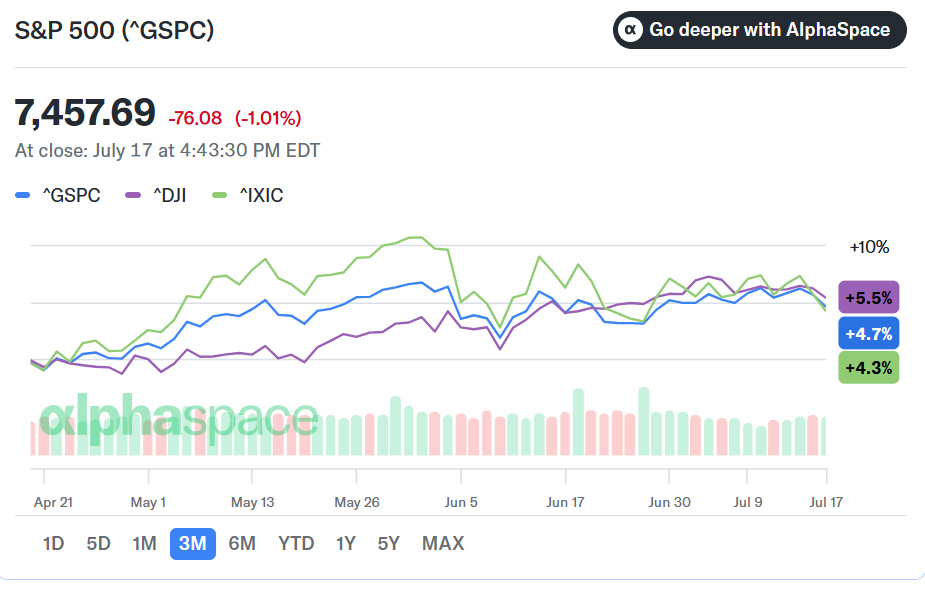
在上周,美股市场最重要基准股指——即标普500指数周五收跌1%,全周累计下跌约1.5%。道琼斯工业平均指数周五下跌0.8%,全周累计下跌0.9%。堪称“全球科技股风向标”的纳斯达克综合指数跌幅最大,周五下跌1.4%,全周累计下跌2.9%。
本周,在中东地缘政治局势愈发升级以及费城半导体指数跌入熊市、韩国股市持续面临剧烈去杠杆之际,投资者们将进入又一个财经日程极度密集的五个交易日。
在这些重大全球财经事件中,中东地缘政治局势无疑贯穿始末,其中最受瞩目的当属占据标普500指数巨额权重的美股“七大科技巨头”(即Magnificent Seven)中的两大中坚科技巨头——谷歌母公司Alphabet(GOOGL.US)以及世界首富马斯克掌舵的AI、电动汽车与机器人领军者特斯拉(TSLA.US)将于美东时间周三美股盘后公布业绩。全球央行货币政策方面,欧洲央行利率决议来袭,市场预期按兵不动。
此外,另外三大美国科技巨头同时也是全球芯片巨头的IBM(IBM.US)、英特尔(INTC.US)和德州仪器(TXN.US)也将在本周公布财报,聚焦于AI数据中心电力供给系统的GE Vernova(GEV.US)与霍尼韦尔(HON.US)也将在本周公布财报——尤其是当前全球AI数据中心建设极度短缺的燃气轮机就是GE Vernova重要业务,规模仅次于英伟达的AI芯片霸主AMD(AMD.US)“Advancing AI”大会也将于本周召开,CEO苏姿丰演讲或带来AMD AI GPU新产品规划与路线图更新。
随着霍尔木兹海峡能源运输再度全线受阻、国际油价基准——布伦特原油在周一亚盘初期重返每桶90美元上方,可谓重新大幅抬升通胀与利率尾部风险,上述这些涵盖AI芯片、数据中心CPU、工业/模拟芯片、AI应用/AI大模型、电动汽车、机器人、AI数据中心电力供给乃至云计算等众多核心科技领域的超级科技巨头财报业绩会议尤其是它们对于未来前景的展望,以及AMD Advancing AI大会产品线规划与苏姿丰演讲显得愈发重要。
在地缘政治动荡升级与AI算力主题剧烈回调背景下,本周Alphabet、特斯拉、英特尔、IBM、GE Vernova与霍尼韦尔等科技巨头们的业绩与未来展望,已不再只是常规财报与前景预期,而是检验“史无前例AI算力资本开支能否转化为实际营收、现金流和投资回报率”的关键定价关口,并将决定当前AI算力交易主题抛售究竟接近尾声,还是继续从AI大规模轮动至非AI科技且现金流强劲板块,抑或是跌势从AI算力领军者们扩散至广义上的科技巨头及全球股票市场更广泛板块导致全球股市陷入悲观熊市。
芯片股市值蒸发3万亿美元叠加油价重返90美元大关! 地缘政治升温之际,“AI真实创收”成为科技股新定价锚
除“七巨头”中的重量级公司Alphabet、特斯拉外,我们还将关注英特尔将于美东时间周四发布的业绩报告,以检验与AI算力相关联的芯片需求前瞻状况;美国老牌科技巨头GE Vernova与霍尼韦尔业绩,则有望帮助投资者了解工业活动和AI数据中心底层电力需求层面的业务状况。
同样至关重要的还有老牌科技巨头IBM(IBM)周三发布的业绩报告。此前,首席执行官阿尔温德·克里希纳发表的一封基调悲观的信件曾引发该股大幅抛售。
其他方面,美国三大电信运营商——AT&T(T.US)、T-Mobile(TMUS.US)和威瑞森(VZ.US)的业绩报告将帮助投资者评估传统电信行业需求现状——尤其是SpaceX(SPCX.US)主导的卫星互联网技术浪潮会否持续且显著侵蚀这些传统电信运营商市场份额,这些业绩报告可能尤其值得关注,投资者们可能通过它们业绩来洞察SpaceX星链创收前景是否愈发乐观。
密集的财报日程与相对平静的全球经济数据日历形成平衡。标普全球本周将发布的一系列7月的PMI初值数据,将帮助投资者们从广泛宏观层面评估全球经济状况。
对于股票市场投资者们而言,这些大型科技公司需要交出“可量化的乐观投资回报”。自6月22日以来,全球芯片股大抛售行情之下,全球芯片板块已蒸发超过3万亿美元市值,其中相当一部分资金流入了美股“七巨头”以及基本面与财务状况长期高质量且现金流充裕、长期跑输AI主题的那些蓝筹公司。本周,这场轮动将在买卖两端迎来重大考验:买方侧的“七巨头”公司Alphabet和特斯拉将公布业绩,卖方侧龙头——美国老牌芯片制造商英特尔也将发布财报。
来自Capital.com的资深分析师丹妮拉·哈索恩表示:“投资者将密切关注,这些科技巨头们盈利能否证明高估值具有合理性,以及近期回调究竟会演变为更广泛的调整,还是仅仅构成AI算力主题驱动的全球科技股上涨行情中的一次暂停。”
2026年第一季度,全球半导体销售额同比大幅超预期增长79%,远远高于2025年第四季度的38%。法国巴黎银行预计,第二季度销售额增幅有望达到惊人的132%。
法国巴黎银行的分析师团队表示,对大型科技公司而言,微软(MSFT.US)、Alphabet(GOOGL.US)、亚马逊(AMZN.US)、Meta(META.US)以及甲骨文公司(ORCL.US)这五大超大规模科技巨头们(即所谓“ hyperscalers”)的AI数据中心资本支出,预计将在2026年同比增长79%,达到6,440亿美元;2027年将同比增长18%,达到7,590亿美元。
但LPL Financial首席股票策略师杰夫·布赫宾德表示,当前这些科技巨头最需要回答的市场问题是:如此庞大的AI支出能否产生真实、合理的投资回报。仅仅花钱已不再足够——投资者们迫切希望看到实际的AI创收成果。
布赫宾德在一份报告中写道:“前沿AI技术正在进入一个新阶段。市场正从为承诺定价,转向为创收执行力定价。”布赫宾德表示,近期半导体板块的剧烈回调意味着它们应当向投资者们表明,这一转变已经开始加速。布赫宾德表示:“投资者们应少关注谁在这一轮AI超级浪潮中花钱最多,而应更多关注谁能够从这些巨额投资中创造可量化的乐观投资回报。”
整体而言,当前股票市场已经从奖励“投入规模”转向审视云业务增量收入、推理使用率、折旧压力、自由现金流及单位算力回报。Alphabet业绩报告与前景展望若能证明与AI应用密切相关联的AI搜索与AI云计算服务类型营收足以覆盖AI算力资本密度上升,资金由芯片向Mag7的轮动,乃至全球芯片股等与AI算力基础设施密切相关联的科技主题股票都将获得支撑;反之,任何程度AI资本开支削减、AI相关投资回报率放缓或自由现金流恶化,都可能被解读为AI算力基础设施投资周期的重大负面转折。
油价冲击遇上科技财报大考的同时,霍尔木兹海峡能源运输再度告急! 紧握“现金流”乃当前投资主线?
当前似乎愈演愈烈的地缘政治方面,在美国与伊朗达成结束战争的初步协议似乎能够维持的大约一个月时间里,经由霍尔木兹海峡运输的石油流量开始迅速恢复。
然而,高盛表示,过去一周这一进展急剧逆转,因为谅解备忘录破裂,停火被美伊两军连续数日的愈发激烈交火所取代,当前霍尔木兹海峡能源运输在美伊新一轮轰炸之下大幅减少。
Rystad Energy能源天然气与液化天然气研究副总裁Lu Ming Pang表示:“市场最初预计,在6月17日签署美伊谅解备忘录后,石油天然气运输流量将恢复正常。然而,这些预期并未实现,最新一轮局势升级进一步降低了短期内恢复的可能性。”
战争初期,经由该海峡的石油流量一度降至接近零,随后在7月初恢复至每日约1,000万桶。以达恩·斯特鲁伊文为首的高盛大宗商品策略师们表示,截至7月15日,流量已重新降至每日仅仅约300万至500万桶,而且未来还可能进一步减少。策略师们表示,这一倒退目前令石油市场面临来自海湾地区高达每日1,340万桶的供应缺口。
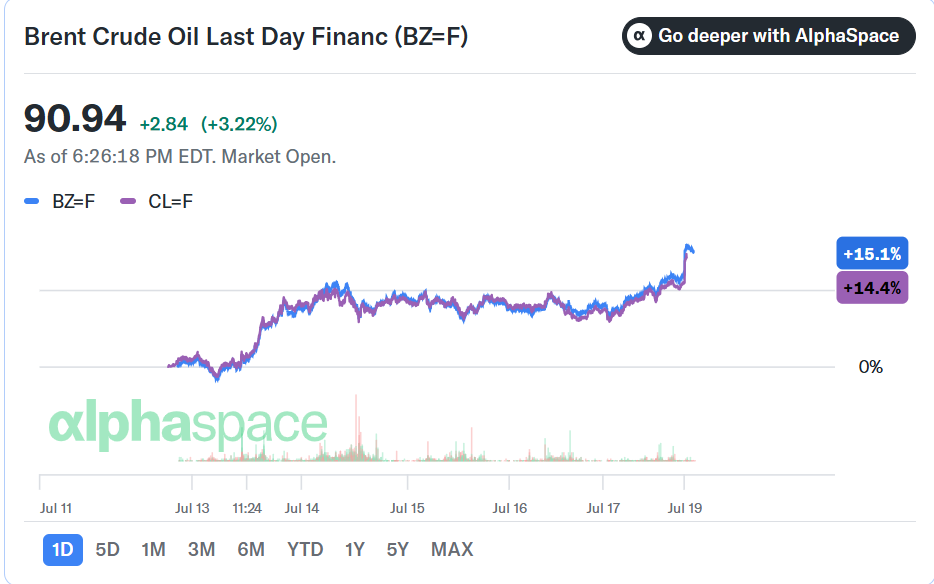
中东地缘政治升温,推动国际油价重新大幅上涨。截至周五下午,布伦特原油期货全周累计上涨约15%,推动这一国际基准合约重新升至每桶87.50美元上方。美国基准WTI原油期货上涨约14%,交易价格升至每桶81美元上方。在周一亚盘初期,布伦特原油期货价格继续上涨,一度突破每桶90美元大关。
来自Rystad Energy的Lu Ming Pang补充称:“随着市场对霍尔木兹海峡安全状况的信心持续减弱,市场将越来越需要计入供应中断持续更长时间的可能性。”
由于全球地缘政治局势愈发动荡,以及海外投资者们对美国股票市场的持续需求强劲,加之美联储立场似乎更加鹰派,美元指数今年开局表现强劲。
不过,即使美元兑一篮子其他主要货币已上涨约2.5%,华尔街金融巨头美国银行仍认为,美元在2026年下半年还有进一步上涨空间。该行外汇交易部门认为,美元跑赢的三大主要驱动力分别是:中东地缘政治冲突、AI投资热潮,以及利率将在更长时间内维持高位的前景。
首先,伊朗战争以及霍尔木兹海峡关闭,将使地缘政治紧张局势持续高企,并推高以美元计价的油价。其次,美国银行的分析师们写道,美元将受益于海外投资者对美国股票需求的持续激增,因为美国以外的投资者纷纷寻求参与并获得对美国AI算力主题以及广义上科技板块的敞口。
该团队表示,最后一块拼图是美国银行对利率作出的“明显偏离市场共识的判断”。美国银行预计,美联储将在2026年三次加息,每次25个基点,而市场目前仅计入一次加息。该行认为,如果利率最终累计上升75个基点,这很可能对美元构成重大利好。
按机构最新的量化数据统计,科技媒体电信动量因子从峰值回撤约40%,高贝塔动量篮子回撤约33%;费城半导体指数一周下跌近10%,而芯片产业链最核心领军者——台积电、阿斯麦(ASML)即便公布强劲业绩仍遭抛售,说明价格调整主要源自持仓、杠杆和预期过高,而非当期盈利崩坏。高盛交易团队认为去动量交易已进入“late innings”(后期局数),核心理由是跌幅、速度和波动调整后的冲击均接近历史极端区域;但财报若无法证明AI资本开支具有可量化回报,或者大型科技公司开始强调削减支出与保护现金流,剩余拥挤仓位仍可能触发最后一轮投降式抛售。
因此,本轮全球科技股财报季的核心,无疑是对AI价值链两端进行同时审判:Alphabet与特斯拉代表算力采购者及AI应用兑现端,英特尔则代表芯片供给与制造端;GE Vernova、霍尼韦尔进一步提供数据中心电力、工业设备和实体经济需求的交叉验证。
这正是有着“华尔街最准策略师”称号的美银资深策略师哈特内特(Michael Hartnett)所强调“夏季撤退窗口”的底层逻辑。美银编制的牛熊指标升至9.6的极端区间,反映科技股与新兴市场资金流高度集中,市场乐观情绪建立在“不硬着陆、美联储不加息、不削减AI资本开支、不发生政治冲击”四项假设同时成立之上。Hartnett把Mag7 ETF约65美元的200日均线视为风险偏好的关键支撑:只要该位置守住,投资者仍可能逢低回补;一旦资本开支出现任何程度削减,且这种削减未能推动Mag7创新高,市场就会同时下调AI增长预期和宏观增长预期,届时银行、工业、经纪商等此前承接轮动资金的周期板块也未必安全。因此,“从芯片转向Mag7”不是天然避险,而是将风险由设备订单转移到资本开支回报率。
中东地缘政治风险升温,无疑则令这场科技巨头们财报压力测试更加复杂。重新升级的美伊冲突已经减缓霍尔木兹海峡油轮通行,布伦特原油一度突破90美元;该海峡承载约20%的全球能源运输,持续关闭将重新打开能源通胀、企业利润率受压和美联储更高更久的定价路径。因此,本周最合理的市场框架也许不是简单判断“AI超级牛市结束”或“暴跌后无脑抄底”,而是进入一段指数表面震荡、内部离散度极高、现金流重新取得定价权的阶段。短期应降低单股杠杆ETF、短期限看涨期权和纯粹依赖估值扩张的高动量敞口,以高质量资产负债表、防御性现金流、能源及部分低估值周期资产对冲油价与利率风险。
接下来真正决定市场方向的五项信号,是Mag7资本开支指引、推理端云计算资源等AI应用相关联创收增速、AI算力相关芯片订单和库存、霍尔木兹海峡实际通行量,以及韩国与美国杠杆仓位能否完成出清——财报超预期只能提供暂时的反弹催化剂,AI相关资本投资回报率超预期才足以重启围绕AI主题的持续强劲牛市。