来源:中物研协
2026 年上半年,物业行业告别粗放规模扩张时代,在顶层政策、地方细则、市场供需、企业战略多重变量驱动下,完成从配套服务业向城市基层治理核心载体的身份转变。监管全面收紧、成本刚性上涨、存量博弈加剧、城市服务与社区增值打开新增长曲线,行业正式进入 “质速协同、合规为先” 高质量发展新阶段。
克而瑞物管从政策、市场、企业三大维度复盘上半年行业全貌,并预判下半年核心发展趋势,与各位物业人一起探讨。获取完整版报告可【点击联系】
政策篇:
15 个方向密集落地,全方位重塑行业规则
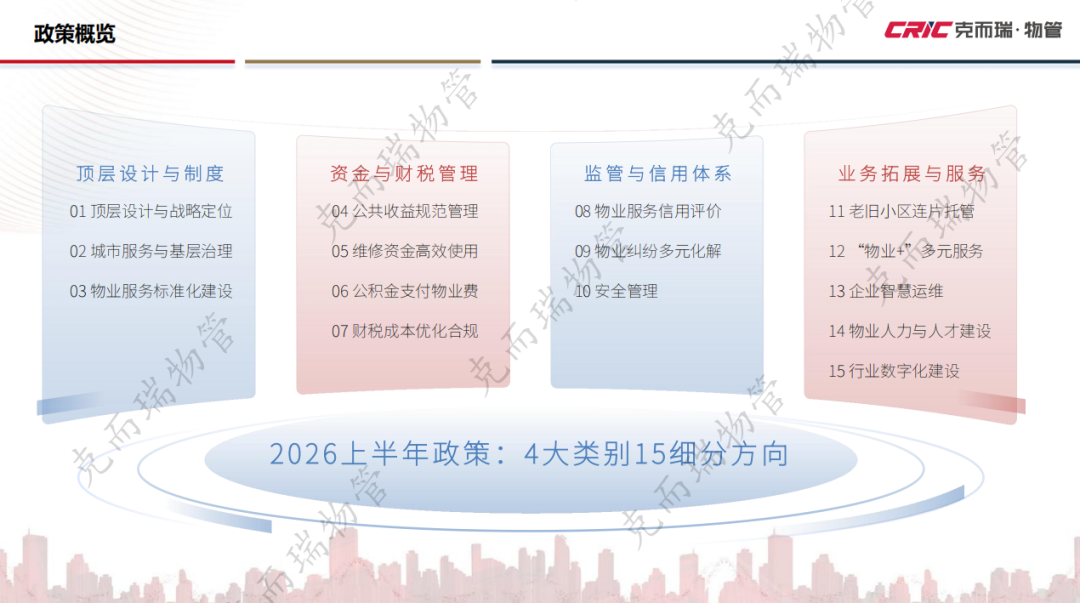
上半年国家及各省市出台物业相关政策覆盖顶层定位、基层治理、资金监管、信用安全、数字化转型等 15 细分方向,监管逻辑由 “事后整改” 转向 “全流程闭环管控”。
顶层设计升级,行业地位实现历史性跃升
“十五五” 规划首次纳入物业管理,将物业定义为住房制度核心环节、重点生活服务业,明确物业可延伸养老、托育等民生服务,奠定多元化发展顶层依据。
国家层面先后发布服务业提质行动方案、全国服务业大会指导意见,明确摒弃低价内卷,引导企业走品质化、品牌化路线。
《物业管理条例》启动修订工作,厘清物业、业主、开发商权责,大幅抬高行业合规门槛;应急体系规划将物业列为社区防灾防汛一线责任主体。
基层治理协同机制落地,物业变身治理合伙人
多地出台政策打通城管、社区、物业联动通道,破解物业 “有责无权” 痛点:
江苏推行 “社区吹哨、部门报到”,城管力量下沉小区,2027 年实现全域覆盖;
北京出台 “门前三包” 权责划分标准,厘清物业、商户、市政管理边界;
海南发布城乡环卫作业定额,为物业承接市政环卫外包提供定价标尺。
服务标准化全面铺开,破解 “质价不符” 长期痛点
全国各省市集中出台物业服务等级、成本定额、标准化合同范本,建立服务可量化标尺:黑龙江发布住宅物业服务成本参考定额,实现服务内容与资源消耗一一对应;湖北、武汉划分清晰物业服务等级;上海、北京、海南统一新版物业服务示范合同,从源头减少收费纠纷。
公共收益监管趋严,灰色空间全面压缩
全国形成专户存储、定期公示、强制审计、信用惩戒的统一监管框架,各地执行力度分层:

· 高严格模式:上海设立全市统一公共收益监管账户,禁止物业费成本二次分摊进公共收益;长沙常态化开展小区专项审计,清算历史违规资金;成都搭建智慧平台,公共收支事前预算、实时公示。
· 常规管控模式:广西、河南明确十大公共收益来源清单,资金银行与监管平台互通,季度公示不少于 30 日,违规行为纳入企业信用档案。
维修资金数字化改革,提升使用效率
住建部 6 月正式实施维修资金全国统一数据标准,建立 “一户一档” 数字底座,打通跨区域数据互通;地方同步创新机制:江苏、深圳推出维修更新贷,缓解大修资金缺口;杭州设立维修资金简易使用流程,无锡全面推行电子投票,解决业主表决难痛点。
公积金缴物业费从试点走向全国立法
《住房公积金管理条例》修订征求意见稿,将支付物业费纳入法定提取场景。各地差异化放开提取额度:杭州年提取上限 10000 元为全国最高,青岛推行零材料线上办理,柳州、廊坊等城市设置 2000-4000 元年度限额,持续缓解业主缴费压力,改善行业收缴率。
多重成本压力形成长期刚性约束
· 财税压力:增值税新规要求预收物业费当期全额缴税,税负前置大幅挤压企业现金流;
· 用工成本:人社出台超龄劳动者工伤保险强制政策,保安、保洁等基层岗位集体协商上调薪资,人力成本持续上涨。
信用、纠纷、安全构建完整监管闭环
· 信用分级挂钩市场准入:北京实行物业 ABCD 四级评价,C/D 级限制招投标;武汉设立五级信用体系,实施差异化抽查;湛江信用评价穿透至项目负责人,个人违规同步记录。
· 纠纷化解提速:商事调解条例、物业案件 “三优先” 司法政策落地,佛山上线 AI 纠纷处置系统,处理周期缩短 70% 以上。
· 安全责任法定化:电梯安全明确物业第一责任人,房屋安全管理条例进入立法计划;各地常态化通报消防履职不到位物业,防汛、极端天气应急能力纳入考核硬性指标。
增量赛道配套政策释放红利
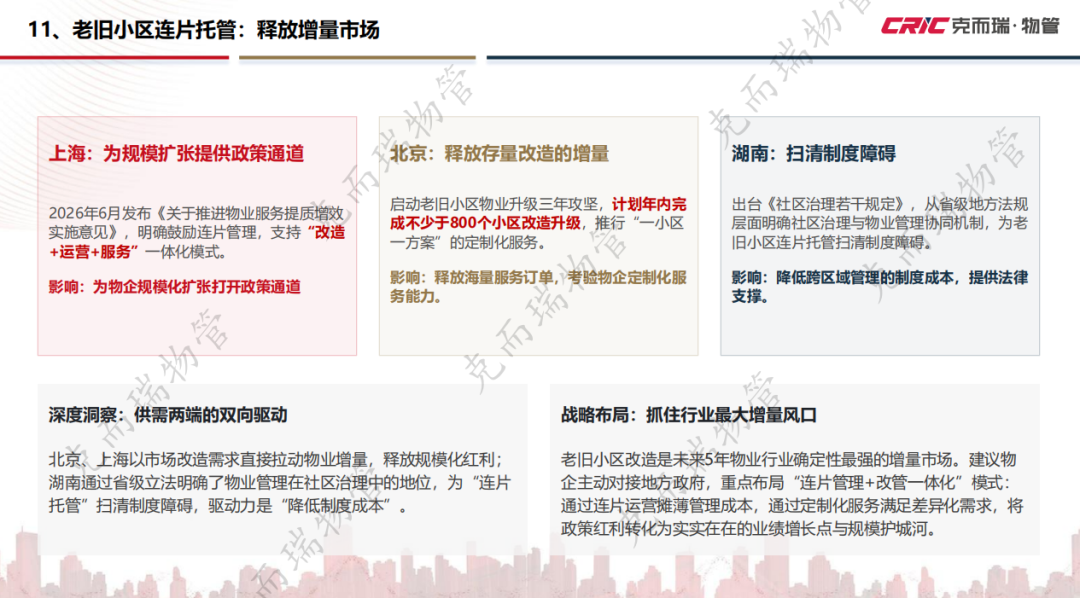
· 老旧小区连片托管:上海、北京、湖南鼓励 “改造 + 长期运营” 一体化连片管理,破解小型老旧小区亏损弃管难题;
· 物业 + 民生服务:全国推进长期护理保险制度,为社区居家养老提供支付保障,山东、海南试点物业托育、助餐一站式服务;
· 智慧物业加速落地:青岛开放 AI 清扫、智能巡检政企场景,上海推行房屋 “一物一码” 数字化管理,武汉聚焦消防、积水监测智能终端应用。
全域数字化监管平台建成
四川、河南、福建等多地上线物业投诉、监管线上小程序,业主一键反馈问题,监管端实时督办;住建部署年度城市体检,物业服务短板建档留存,整改不力将触发物业更换程序。
市场篇:
四大业态分化,存量与增量市场逻辑重构
住宅物业:老旧连片托管成为确定性增量
上半年全国十余城落地老旧小区连片管理模式,解决 “老小散” 小区无人愿管、收费过低困境:

· 上海团购物业模式:保利接管杨浦 12 个老旧小区,街道先行投入改造提升居住体验,物业费由 0.18 元上调至 0.6-0.8 元,业主同意率近 78%;复欣物业整合 3 个微型小区,通过集约化运营不降费提质。
· 杭州先体验后付费:绿城在拱墅、西湖整合数十个老旧小区,合并管理片区降低人力成本,物业费从 0.15 元提升至 0.56 元,年节约人力开支超百万。
· 多地特色方案:北京整建制接管、成都推行信托制、武汉采用 “政府补贴 + 物业费 + 增值收益”442 混合模式、厦门城中村 EPC 一体化托管。
商办 & 产业园:高端 IFM 一体化需求爆发
头部物企持续拿下互联网、新能源、制造企业总部全链条设施管理订单:特发服务签约 B 站全球总部,龙湖智创服务落地小鹏总部,金地同步服务中芯国际、小鹏双总部,招商积余深耕金融、电商写字楼并发布专属服务白皮书。产业园、高端办公楼凭借高毛利,成为头部企业重点争夺赛道。
城市服务:三元竞争格局形成,广东领跑市场
城市大管家、环卫一体化大额项目频出,市场参与者分为三类:
传统环卫龙头(玉禾田、侨银)占据 40% 大额项目,单体多为亿元级;
中建、中铁建等建筑央企以联合体投标,拿下 37 亿超大体量特许经营项目;
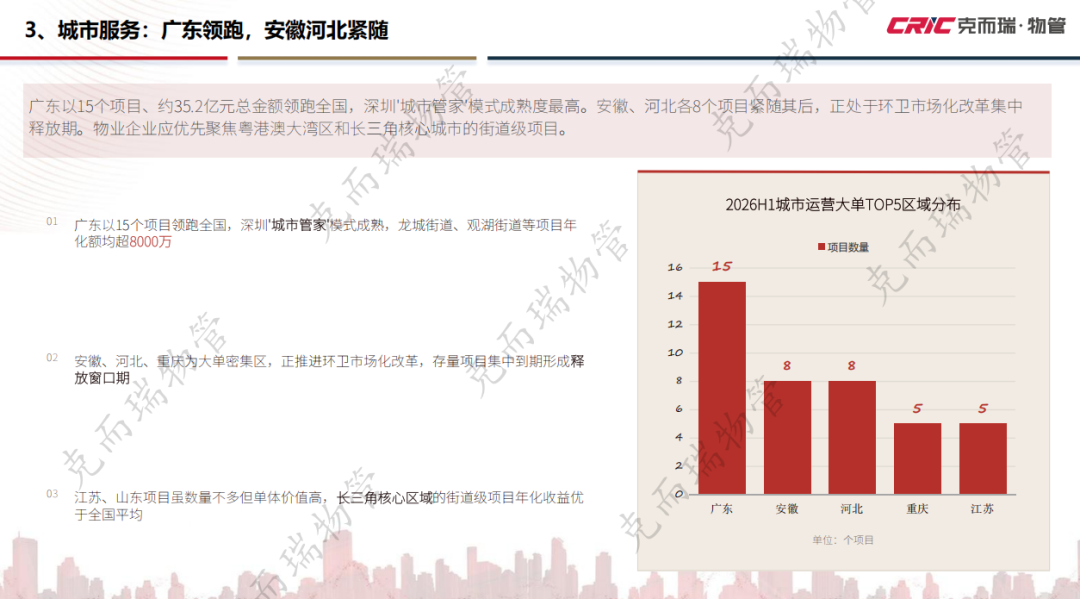
物业企业渗透率不足 10%,以街道、园区中小型项目为主,中海、万科、保利均有布局。区域层面广东以 15 个项目、总金额 35.2 亿元领跑全国,安徽、河北紧随其后。
公建物业(学校 / 医院 / 场馆)稳步扩容
高校、三甲医院、口岸政务后勤需求持续释放,能源精细化运维成为新增核心需求。
例如,明德物业单月斩获 10 所高校项目,新大正深耕华南医疗后勤,中海、国贸物业拿下香港、口岸政务标杆项目,《公共机构碳排放核算指南》实施后,节能运维成为公建投标硬性加分项。
资本市场:估值分化,收并购回归理性
· 上市动态:河北联投科技冲刺港交所;金科服务、瑞森生活服务完成退市,前者受母公司债务拖累,后者因公司治理问题强制摘牌。
· 并购交易:行业告别大规模扫盘,交易聚焦战略互补。新大正 9.17 亿元收购嘉信立恒,建发物业完成内部物业资源整合;恒大物业重整洽谈中止,出险房企物业资产处置难度加大。
企业篇:
八大战略动作,推动行业深度转型
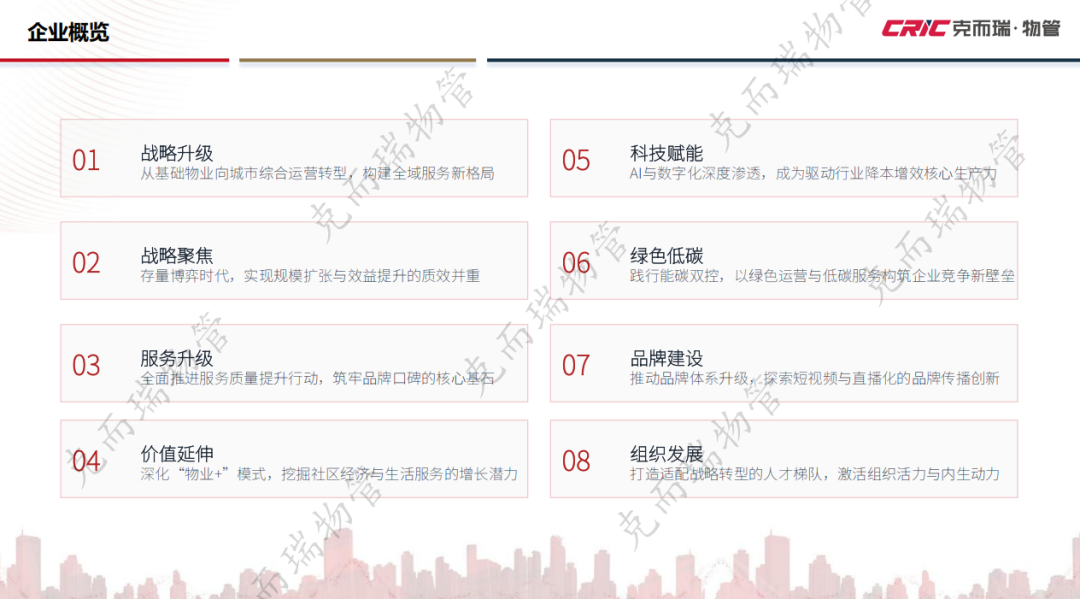
品牌更名,全面转向城市综合运营商
多家头部企业调整企业名称,重塑战略定位:中交地产更名中交发展、深铁物业更名深铁城服,保利物业定位 “城市全域综合治理首席运营商”,融通成立中融物业布局不动产运维,行业彻底摆脱地产配套标签。
主动剥离低效项目,聚焦优质资产
万科、保利、绿城、中海等头部统一建立项目健康评估体系,批量清退低收缴、高亏损小区:万科上半年终止 173 个低效合约,保利清退 50 余个回款薄弱项目,绿城从 200 余城收缩至 56 个核心城市,集中资源深耕高价值区域。

服务产品迭代,全生命周期体系落地
各大企业推出标准化社区服务 IP:保利落地儿童、长者、健身四大专属计划;新城悦围绕空置、装修、常住三类业主打造全周期管家;万科举办 528 居住节,发布 23 项公开服务承诺;东原仁知邀请业主参与服务共创,强化双向信任。
“物业 +” 增值业务多点开花
· 养老康养:绿城发布康乐养老产品线,保利打造 15 分钟银发社区,万科联动医院落地社区医疗;
· 社区零售:万科云朵商城、龙湖优选、世茂小到家搭建便民线上平台;
· 细分配套:保利布局社区维修门店,绿城推出少儿游泳 IP,招商积余打造宠物友好社区,盘活闲置空间开展洗车、场地租赁经营。
AI 与机器人成为核心生产力
上半年智能化从试点走向规模化落地:万物云上线灵石 AI 双管家系统;碧桂园量产保洁、安防机器人;招商积余、南都物业上线 AI 外呼、智能派单;保利联合(维权)海康打造 AIoT 智慧社区,人力替代、能耗优化成效显著。

绿色低碳构建差异化竞争壁垒
头部企业布局零碳园区、光伏储能、虚拟电厂业务:保利发布 AIEM 能源管理系统,综合节能率超 25%;万物云落地零碳产业园区,实现年减碳 2210 吨;中节能、金地依托绿色标准建立投标竞争优势。
高端服务 IP 与短视频品牌营销并行
融创服务、合景悠活、海尚海推出高端住宅专属服务体系;招商积余、湖北联投打造城市服务特色 IP;碧桂园服务、金地物业、龙湖智创生活布局短视频矩阵,通过一线员工纪实、物业费科普内容拉近与业主距离,重建行业信任。
人才体系全面升级,适配转型需求
越秀服务发布全周期 “育树成林” 人才计划,新城悦服务搭建项目管理四力模型;招商积余、永升服务联动职校开设定向管家班,校企定向输送复合型运维、客服人才,破解行业用工、专业人才短缺难题。
2026 下半年物业行业核心趋势预判
1.合规门槛持续抬升:《物业管理条例》修订落地,公共收益、维修资金、安全管理常态化审计,合规能力成为企业生存底线;
2.老旧连片托管持续放量:多地改造资金落地,“改造 + 长期运营” 模式快速复制,是全年最大增量市场;
3.物业 + 养老规模化落地:长期护理保险全面铺开,社区居家养老形成可复制盈利模型;
4.AI、绿色成为投标硬性门槛:商办、公建、城市服务招标优先考量智慧运维、节能减碳能力;
5.企业 “瘦身” 常态化:持续出清亏损老旧小区,资源向核心城市、高毛利非住宅业态集中;
6.资金监管数字化全覆盖:全国维修资金、小区公共收益线上监管平台逐步打通,资金透明不可逆;
7.资本市场持续分化:现金流稳定、深耕城市服务、细分赛道龙头估值修复,出险房企关联物业持续承压;
8.物业基层治理价值持续放大:红色物业、社区共建、防汛应急等场景进一步强化物业公共服务职能。
结语
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。