本文来自微信公众号:远川投资评论,作者:张婕妤,头图来自:视觉中国
7月20日,路透社报道了一个韩国大学生的故事。
24岁的李承浩在服兵役期间攒下了2000万韩元,然后他放了5倍杠杆投入股市,一度把账户资产做到了接近 3 亿韩元。然后几周之内,市场的剧烈波动就引发了券商的强制平仓,不仅全部利润清零,还蚀掉了自己的本金[1]。
他表示自己无法呼吸,但并不因此就离开市场,而是打算等重新积累足够的本金后,再加杠杆重来。对他而言,首尔一套公寓的平均价格约等于自己14年的工资,而5倍杠杆的效率,至少看起来可以把14年压缩得更短。
这个年轻人的账户,几乎浓缩了韩国股市从“成年以来最好的夏天”到“每30名韩国成年人中有1人收到追保通知”的转折。
2026年前半年,KOSPI一度上涨超过一倍,成为全球表现最好的主要股指。三星电子和 SK 海力士分享AI存储周期的巨额利润,也吸引韩国人把积蓄和贷款押进市场。为了把更多赌资留在国内,韩国各大资产管理公司还在5月下旬火速给FOMO中的韩国人上线了本土版的两倍做多三星、两倍做多SK海力士的个股杠杆ETF。存储芯片为何越来越贵?
然而,KOSPI 却在6月19日创下历史新高之后,进入了上蹿下跳的猴市。
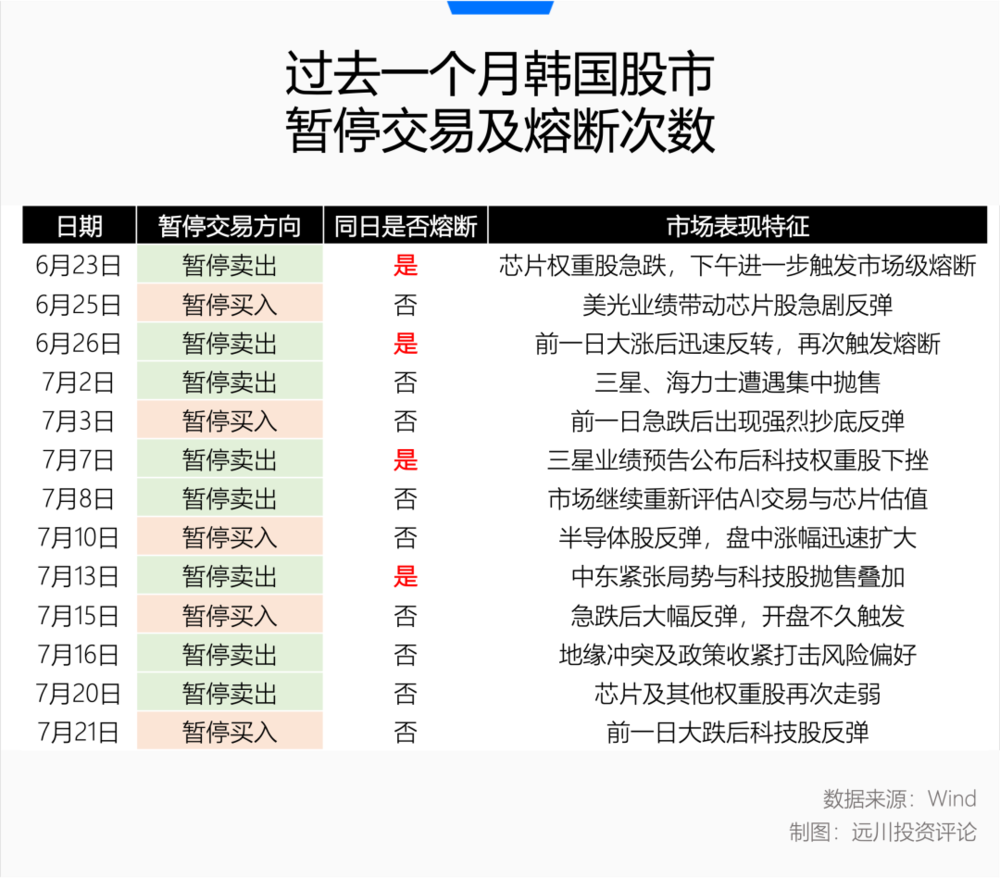
截至7月21日,过去短短22个交易日里, 韩国股市一共触发了13次盘中暂停交易和4次市场熔断,在强平与抄底之间数次折返后,KOSPI在一个月的时间里跌走了 25%,波动率升至亚洲金融危机以来罕见的水平。
高盛测算的数据显示,截至7月13日,韩国市场上超过120万个散户的杠杆信用账户已触发追加保证金通知,约32万至36万个账户已被券商强制平仓。
产业基本面尚未发生转向,有的股民却已经出走半个月,归来已经清零。杠杆似乎是理解一切的关键词——加杠杆时的狂热有多么烈火烹油,去杠杆时的恐慌就有多么雪上加霜。
7月16日,伴随着韩国央行对通胀的担忧将基准利率从2.5%加息至2.75%,同一日,监管部门紧急叫停新的单股杠杆ETF,并将散户参与这类产品的最低资金门槛从1000万韩元提高到了3000万韩元。
降温的组合拳之下,监管或许并不喜欢像90年代的日本那样直接刺破投机的狂热,但他们同样相信自己有责任决定什么样的繁荣值得继续。
一、拿什么把钱留住
在“AI去杠杆”成为7月以来市场的关键词之前,首先得先把杠杆加上去。
要说谨慎,没有哪国的金融监管会对杠杆不警惕。但5月底的韩国市场,有一个更迫切的现实矛盾——这一轮存储超级周期,两家韩国巨头创造了令特朗普都垂涎三尺的利润,如果自己没有本土杠杆产品,就拦不住韩国人去海外加杠杆。
美国和香港市场早已拥有各种单股杠杆ETF。韩国投资者可以轻轻松松地通过本土券商的手机软件,购买两倍做多特斯拉、英伟达的产品,也可以买入在香港上市的两倍三星或海力士。
对于韩国投资者而言,这只是交易地点、交易费用不同,在绝对的涨幅面前,这些都是小数点后面可以忽略不计的麻烦;但对韩国政府而言,却意味着资金、交易量和管理费向海外流出,同时增加韩元贬值压力。
4月28日,韩国仓促地修改了杠杆型产品的规则,此前韩国ETF必须至少投资十项资产,单项权重不得超过30%,无法发行只追踪一家公司的基金。新规则取消了这一障碍,允许本土市场发行蓝筹股单股ETF,最大风险敞口可以达到标的股票的两倍。
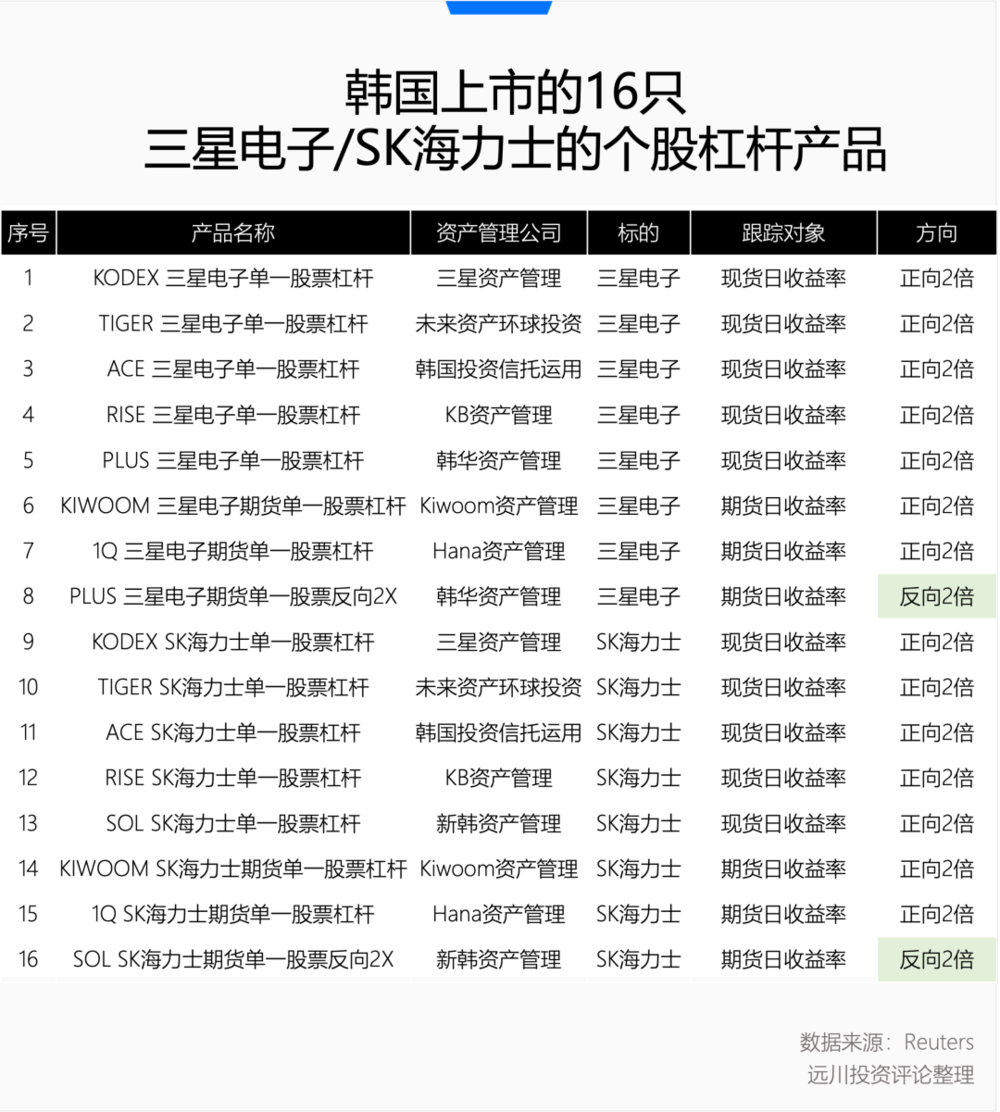
一个月后,韩国本土市场就上市了16只针对三星或海力士的两倍杠杆产品。
在警惕杠杆与担忧外汇的两害相权里,拧巴的韩国监管额外为这类杠杆产品设定了颇具经典东亚做题家风情的合格投资者认定门槛。
要购买单股杠杆ETF,账户里必须保有至少1000万韩元之外,投资者必须额外参加两小时强化课程,学习负向复利、溢折价和杠杆风险。
但做题怎么能拦得住天空之城的投资者呢?由于大批散户同时涌入韩国金融投资协会的网站参加培训,一度导致网站瘫痪,短短几天后,就有35万韩国股民完成了课程培训。
产品上市三天,16只基金累计成交额就达到28万亿韩元,是同期净资产的5.5倍;三周后,仅正向产品规模已超过14万亿韩元。
按照高盛的统计,6月22日韩国境内和境外追踪三星、海力士的杠杆ETF合计资产规模达到了530亿美元的峰值。
在同一天召开的发布会上,韩国金融监督院院长李灿镇亲口表示:“我们匆忙准备推出单只杠杆ETF,这是为了解决汇率飙升的问题,也是为了让那些专注于在香港上市的杠杆ETF的投资资金回流,但事后看来,似乎收效甚微,反而产生了副作用[2]。”
然而,直到7月16日,这批杠杆ETF的规模在不到一个月的时间里缩水近一半,回落到约280亿美元[3],杠杆体系开始自我清算的时候,韩国监管部门才正式关上了新产品的入口。
韩国流行过一个词,叫“晴天霹雳式贫困”,指的是房价和股价迅速上涨后,没有持有资产的人突然发现,自己的劳动收入虽然没有下降,与资产拥有者之间的距离却在一夜之间拉大。
当三星和海力士成为超级存储周期里东半球夜空中最亮的星,这种情绪再次出现。他们提供了一个几乎无可辩驳的产业故事,于是韩国市场发生的事情,并不是人们相信了一个虚假的产业故事,而是一个真实的浪潮让越来越多人相信自己不应该错过。
只是对一名在股价上涨两三倍后才赶到的人来说,迟到本身就会制造杠杆需求。
越晚相信的人,越需要借钱补偿已经错过的涨幅;越担心被时代抛下,就越希望用杠杆把财富自由压缩在一次短跑冲刺里。
二、责任又在华尔街?
所有杠杆行情都有同一个前提:只有接着奏乐才能接着舞,拥挤的宴会厅承受不起猛烈的撤退。
最先离开的,是外资。
随着存储行情上涨,三星和海力士两个股票的市值不仅占了KOSPI指数的半壁江山,也带动了它们在全球基金组合中的权重被动上升。许多外资配置盘并不需要强有力的逻辑来质疑AI产业的前景,只需要避免一个国家、一个行业和两个股票在组合里的集中度过高,就必须进行再平衡。
2026 年上半年,外资从韩国股票市场净流出约 708 亿美元,仅 6 月份就净流出约 126.3 亿美元;到7月中旬,累计撤资接近1100亿美元[4]。
从SK海力士在美国市场发行ADR的情况来看,外资撤离韩国市场,也确实不意味着全球资金已经放弃存储超级周期。
7月,SK海力士在纳斯达克发行ADR,265亿美元的募资额创下海外企业在美国本土市场的纪录,并获得七倍认购。全球资金仍愿意加码HBM的稀缺,只是越来越倾向于在美元体系、纽约时区和更大的流动性里,买入同一家公司的股票。
外资卖出的动机可能只是获利了结和组合管理,或是切换成美元来结算自己的投资,交易系统无法识别动机。无论基金经理心里是否继续看好HBM,落到韩国股市的盘口上都是冷冰冰的卖单。
去杠杆行情的可怕就在于,这条链条一旦启动,持续的下跌并不再需要新的坏消息,而是一种自我循环:外资卖出韩股→ KOSPI下跌→ 杠杆ETF被迫减仓→ 融资账户触发追保→ 券商强制平仓→ 韩股进一步下跌。
只要外资卖出速度超过新增杠杆资金的进入速度,抄底并不能终结去杠杆的阵痛,只会把强平线从一批账户传染到另一批账户。
这也解释了这轮下跌中的反常一幕。
7月7日,三星电子发布二季度业绩预告:营收约171万亿韩元,营业利润约89.4万亿韩元,相比去年同期,营收增长约129%,营业利润增长约19倍,且利润高于市场此前预期。
但三星股价在业绩预告发布当天仍然下跌6.9%。显然,一份再好的财报,并不能直接带来短期流动性,也无法代替融资账户补充保证金,更无法改变杠杆ETF必须被动减仓的原则。
在7月激烈上演的AI去杠杆行情里,市场的核心矛盾已经不是“AI是否继续发展”,而是“还有谁能够继续买”。基本面可以解释一家企业最终为什么能够兑现价值;交易结构决定它在兑现价值之前,可以先跌到什么程度。
基本面只能影响自愿交易。投资者可以因为利润增长决定买入,也可以因为估值便宜决定持有。但去杠杆则是被迫交易。券商、风控模型和ETF再平衡机制,不需要对产业作出判断。
在一个仓位极度拥挤、杠杆高度集中、增量资金开始退潮的市场里,基本面并不需要真的变坏,就可以暂时失去定价权。
三、尾声
韩国社会学家张庆燮用“压缩现代性”解释韩国的发展经验。
在他的定义中,韩国在极短时间内完成了工业化、城市化、民主化和全球化。原本在其他国家经过几代人逐步展开的制度与生活变化,被压缩进几十年;传统家庭责任、现代市场竞争和全球资本主义同时存在,并不断向个人施加压力。
从战后贫困到工业强国,从钢铁巨人到存储双雄,韩国企业用几十年走过了许多国家一百年的产业道路。甚至连SK海力士的企业发展史本身也都是一场剧烈的压缩,是在濒临破产的豪赌里搏出了HBM的良率与全球市占率。
到了资本市场,这种压缩又出现了一次。
一个原本需要几年验证的AI产业周期,被压缩成几个月的股价上涨;原本需要依靠职业、储蓄和代际积累完成的财富跃迁,被压缩成一个证券账户几个月几倍杠杆的短期交易里。
这轮行情最残暴最迷乱的部分是,韩国人并不是借钱购买了一批没有利润的垃圾公司。恰恰相反,他们下注的是韩国最赚钱、最重要,也最能代表AI时代国家竞争力的两家公司。
剩下的问题似乎只有一个——本金太少,来得太晚。
借钱当然可以缩短等待的时间,但也压缩了犯错的空间。没有杠杆的人可以买错以后继续等待;使用杠杆的人即使最终看对,也可能在答案兑现以前先被市场清理出去。
韩国最好的夏天,并不是因为AI产业进入寒冬而降温的。
三星仍在赚钱,海力士还想给HBM涨价,存储周期也没有因为这轮回调而结束。真正爆掉的,是一种关于时间的想象:只要方向正确,就可以多借一点钱,把未来的财富提前搬到今天。
好公司可以穿越周期,但它们从来不能替投资者承担一张坏的资产负债表。
参考资料:
[1] 'I Couldn't Breathe':South Korea's Frenzied Stock Trading Exposes Margin Loan Risks,Reuters
[2] 이찬진 "단일종목 레버리지 ETF, 막았어야 했는데…후회된다", KBThink
[3] Seoul AI ETF Howler Morphs Into Zombie Volatility, Reuters
[4] 外资半年撤走1373.6亿美元 韩台成亚洲股市重灾区,Yahoo Fortune Insight
[5] 压缩现代性下的韩国,张庆燮
本文来自微信公众号:远川投资评论,作者:张婕妤
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
End