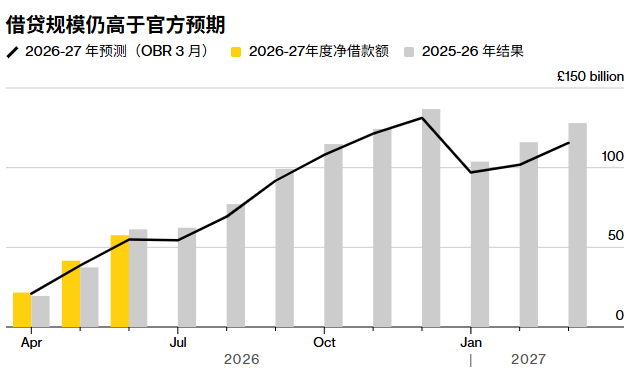
智通财经APP获悉,7月21日,英国国家统计局(ONS)公布的数据显示,2026/27财年前三个月(4月至6月),英国公共部门净借款达576亿英镑(约775亿美元),较英国预算责任办公室(OBR)3月的预测高出27亿英镑。尽管6月单月赤字同比大幅下降三分之一至160亿英镑,优于经济学家预期的178亿英镑,但一财季累计赤字仍超出官方预期,为新任财政大臣敲响了警钟。
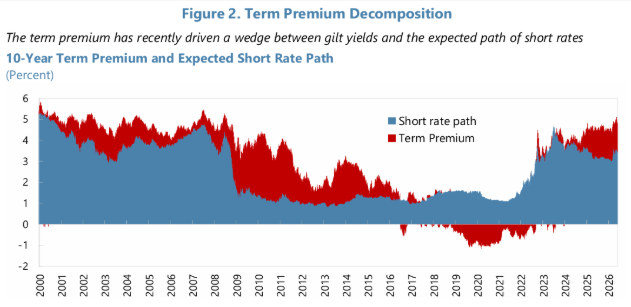
周一,英国政坛迎来十年内的第七位首相。7月20日,安迪·伯纳姆(Andy Burnham)正式接替基尔·斯塔默(Keir Starmer)入主唐宁街10号,随即宣布前国防大臣约翰·希利(John Healey)爆冷出任财政大臣。然而,伯纳姆上任首日关于“在财政规则内动用一切灵活性”的表态,立即触动了市场最敏感的神经——10年期英国国债收益率当日跳涨9个基点至5.04%,30年期收益率升至5.75%的两个月高位。次日,随着市场情绪略有平复,10年期国债收益率小幅回落1个基点至5.02%。
“灵活性”表态:市场紧张与伯纳姆的安抚
市场紧张情绪的导火索,是伯纳姆7月20日下午对记者的表态。当被问及是否可能通过增加借款来为更大规模基础设施投资提供资金时,伯纳姆表示:“我说过我们会遵守财政规则——我指的是现有财政规则——并且显然会利用其中的任何灵活性”。
他随即试图安抚市场:“这并不是要让英国经济承担风险。我过去担任任何职务时都从未这么做过……我始终采取非常审慎的做法”。他还承诺“将说明资金将如何筹措,并将在预算中清楚列明”。
但这些表态未能阻止债市的即时反应。10年期国债收益率当日上涨9个基点至5.04%,30年期收益率上涨9个基点至5.75%。英镑兑美元下跌0.27%至1.3416美元。瑞穗多资产策略师Evelyne Gomez-Liechti指出:“市场对任何涉及财政规则的具体表态都高度敏感”。2022年利兹·特拉斯无资金支持的减税预算案引发的债市崩盘阴影犹在,投资者对任何可能放松财政纪律的信号都保持高度警惕。
伯纳姆还暗示了可能提高最高收入者的所得税税率至50%,同时提高免税门槛——这些政策信号进一步加剧了市场对财政宽松的担忧。
希利的“烫手山芋”:从国防经费争取者到财政审批者
希利的任命本身即充满戏剧性。就在六周前,他因不满斯塔默政府拒绝承诺2035年前将国防开支提升至GDP的3%,愤而辞去国防大臣职务。如今,他从国防经费的“争取者”变成了“审批者”——这一身份的反转,使军费开支成为其财政政策中最受关注的变量。
希利就任后随即表态:“财政控制是任何财政大臣的首要职责,也是我的职责。财政信誉是经济稳定和国家安全的基础”。他同时承诺与伯纳姆“步调一致地工作,在遵守财政规则的同时预留缓冲空间以应对不确定性”。
然而,挑战是立体的。除国防开支压力外,希利还面临福利改革、能源账单减税、公用事业“控制权”扩大等多重支出诉求。WPI Strategy首席经济学家Martin Beck警告称:“政治压力将利用借款数据的任何改善来为新的承诺提供资金,而财政压力则是保留这些改善作为应对更高债务利息和未来经济冲击的缓冲”。
两个“幸运的突破”:为何市场尚未崩盘?
尽管债市紧张,但英国并未重演2022年利兹·特拉斯(Liz Truss)无资金支持减税引发的国债崩盘。分析认为,伯纳姆至少享有两个关键的“幸运的突破”。
第一,前财相里夫斯留下的财政遗产。 里夫斯任内严格遵守财政规则,今年英国国债销售额已大幅下降580亿英镑至约2,460亿英镑。荷兰国际集团(ING)的James Smith指出,这一规模应足以覆盖伯纳姆迄今暗示的大部分税收和支出调整。英国是目前“经济真正经历财政紧缩的罕见例子”——这是税收门槛持续冻结的结果。
第二,国际货币基金组织(IMF)的乐观信号。 IMF在7月发布的《世界经济展望》中,将英国2026年经济增长预测从0.8%上调至1.0%,使英国成为G7中增长第三快的经济体,仅次于美国(2.3%)和加拿大(1.1%)。IMF对英国2027年经济增长预测维持在1.3%不变。这一适度上调暗示伯纳姆接手的经济状况可能没有此前担心的那样糟糕。
此外,Resolution Foundation建议政府可通过扩大国家财富基金等公共金融机构的职能来增加借款——这些机构的额外借款不计入政府自设的债务规则,为伯纳姆提供了潜在的财政操作空间。
债务利息骤降成6月“减压阀”,但结构性压力未解
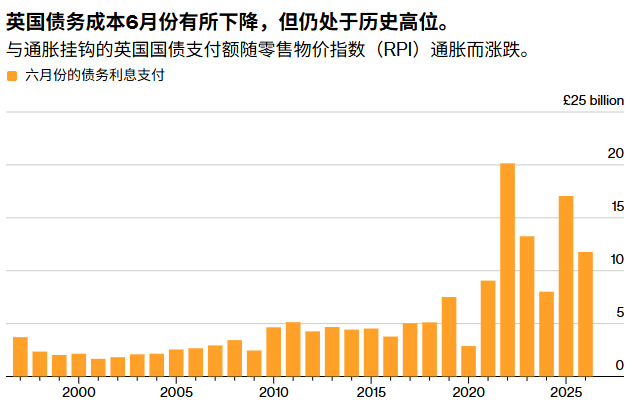
6月赤字大幅下降的主要推手是债务利息支出的显著回落。当月中央政府的债务利息支付为118亿英镑,同比下降31%(约53亿英镑),主要得益于通胀放缓降低了与零售价格指数挂钩的国债利息成本。不过,这仍是6月历史第四高的利息支出水平。
税收端同样传来积极信号。ONS指出,6月税收收入尤其是所得税和增值税出现强劲增长。这些改善被福利支出的急剧增加部分抵消。WPI Strategy首席经济学家Martin Beck评价道:“6月的借贷数据对新政府来说无疑是一剂强心针,但这不应被误认为是转折点。这只是在经历了艰难的财年开局后,为新任财政大臣提供了一些喘息之机。”
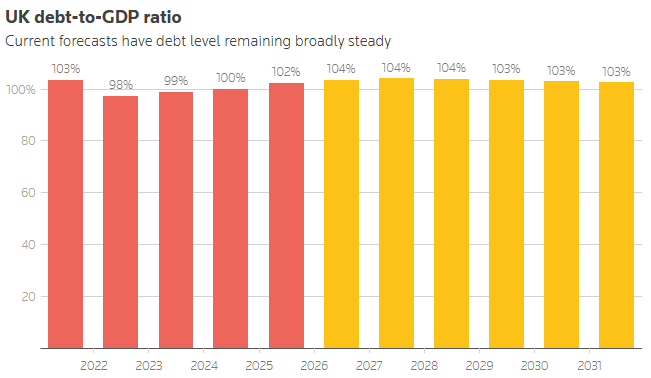
不过,累计数据揭示了更为严峻的现实。前三个月财政收入虽比OBR预测高出24亿英镑,但支出却超支了36亿英镑。希利接手的里夫斯(Rachel Reeves)设定的财政规则——在2029-30财年实现经常性预算平衡——目前仍未达标,4月至6月,公共部门经常账户赤字为420亿英镑,虽较去年同期下降近11%,但仍比OBR预测高出13亿英镑。本财年至今的总借款已达576亿英镑,较去年同期下降6%,但仍比OBR预测高出27亿英镑。公共部门净债务占GDP比重约100%,距3万亿英镑大关仅差约100亿英镑。
英国央行可能暂缓加息
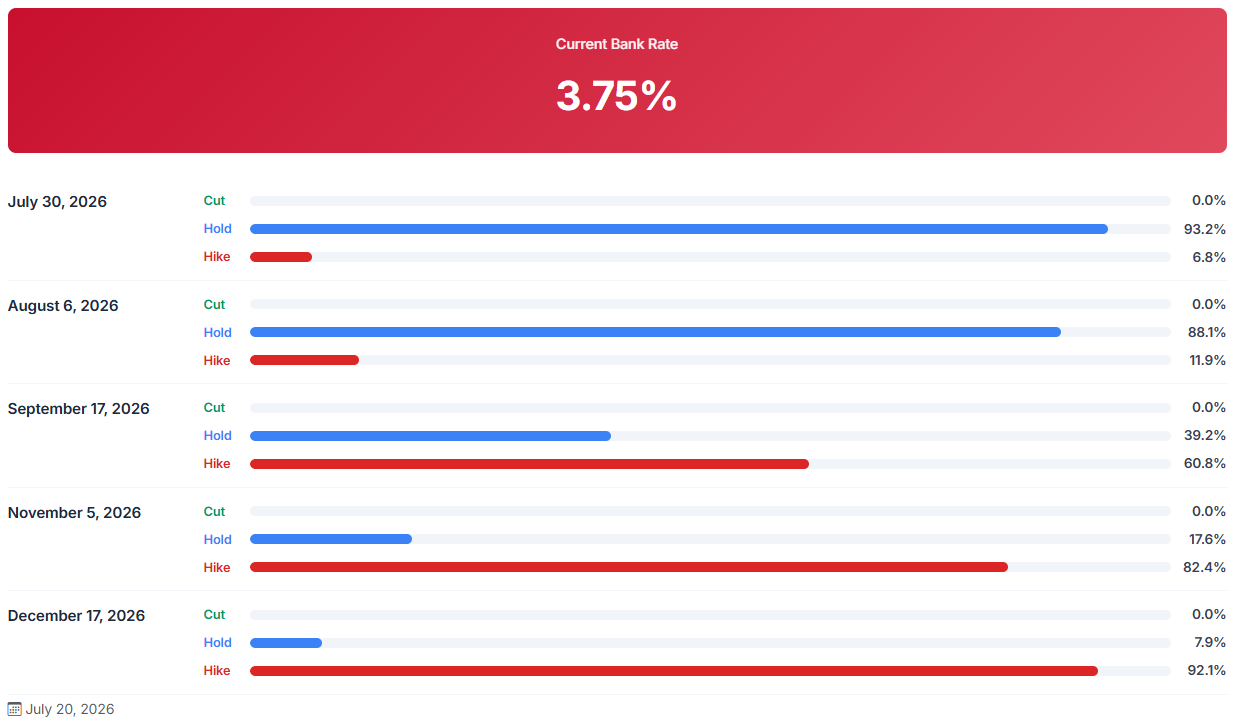
随着通胀压力有所缓解,包括9月能源价格上限下调,英国央行在7月30日议息会议上维持利率不变的可能性上升。此前公布的数据显示,英国5月通胀率出人意料地保持稳定,表明即使在美伊达成和平协议推动能源价格大跌之前,价格压力就已比担心的要小。消费者价格指数(CPI)同比上涨2.8%,涨幅与4月持平,低于经济学家预期的3%。
周二公布的数据显示,私营部门薪资增速降至2020年以来最低水平。英国国家统计局表示,截至5月的三个月,不包括奖金在内的薪资同比增速维持在3.4%。英国央行最为关注的私营部门薪资在截至5月的三个月同比增长2.9%,为2020年10月以来最低增速。
市场目前普遍预计,英国央行将在下周维持利率不变。目前交易员认为英国央行加息25个基点的概率仅为14%。不过,由于美国与伊朗之间紧张局势再次升级,投资者仍预计英国央行将在年底前采取一次加息行动。
政治风险:改革党的阴影与大选的倒计时
在市场关注的财政变量之外,政治风险同样不容忽视。伯纳姆上任之际,右翼政党英国改革党(Reform UK)虽然在民调中仍保持领先,但其优势正在收窄。
根据Opinium为《观察家》进行的最新民调,改革党支持率已回落至23%,仅领先工党1个百分点。Survation的民调更显示两党持平于24%。这是工党一年多来首次与改革党并列。改革党党魁法拉奇(Nigel Farage)正因一笔500万英镑未申报捐款接受议会调查,其支持率受到拖累。
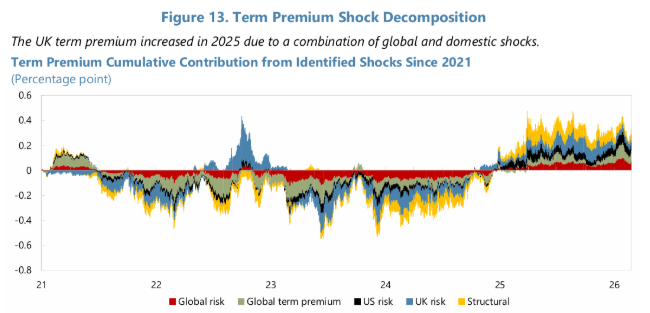
然而,改革党仍是不可忽视的变量。对大多数投资者而言,改革党政府将是一个难以预测的变数——许多人难以不将其与2022年特拉斯的灾难性预算进行比较。IMF在7月的报告中警告,2022年9月的英国国债市场动荡“似乎标志着冲击传导至国债收益率方式的根本性转变”,市场脆弱性持续加剧。
伯纳姆面临的时间压力同样紧迫。英国下次大选必须在三年内举行,分析人士指出,伯纳姆的大规模改革“几乎没有时间结出经济硕果”。若强行大幅削减福利支出,更可能引发工党党内倒戈。
结语
伯纳姆的首日,是一场精心编排的平衡术。他既要用“灵活性”的表态安抚党内左翼对财政扩张的期待,又要用“审慎做法”的承诺安抚债券市场对财政纪律的焦虑。希利的任命——一位因要求增加军费而辞职的前国防大臣出任财相——则是这场平衡术中最富戏剧性的一笔。
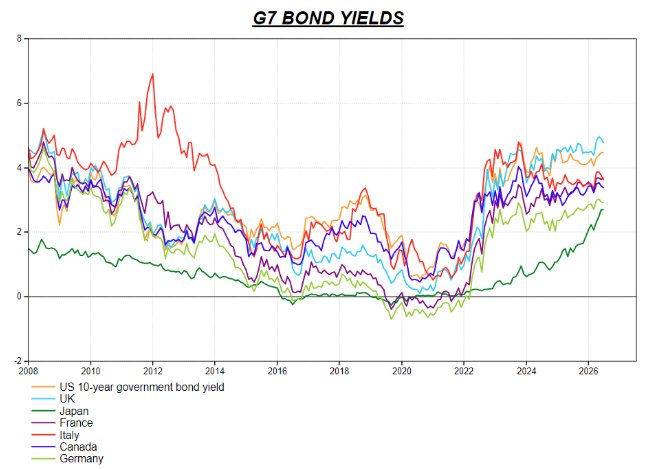
英国的借贷成本已是G7中最高的。10年期国债收益率在5%附近徘徊——这一水平在2026年春季之前自2008年以来从未被突破。公共债务占GDP的94.9%,为60年来最高。
然而,两个“幸运的突破”——里夫斯留下的财政空间和IMF上调的增长预期——为伯纳姆提供了短暂的喘息之机。真正的考验将在秋季预算案中到来:如何在不引发债市崩盘的前提下,兑现民生承诺、填补国防开支缺口、推进基础设施投资——同时还要应对三年内必须举行的大选政治压力。
正如ING的James Smith所言:“一份乏味的预算案是赢不了选举的”。但对伯纳姆而言,一份“不乏味”的预算案,同样可能输掉市场信心。这柄达摩克利斯之剑,将贯穿他整个首相任期。