凤凰网财经《IPO观察哨》
八年五闯IPO,菊乐股份的上市之路堪称“马拉松”。
创始人离世后,女婿完成权力交接,具有跨国企业背景的女婿高朝晖正式接掌帅印,主导公司战略与资本运作。
然而,这位新掌门人带领公司叩开北交所大门之际,递交给市场的却是一份充满矛盾的成绩单——账上躺着近10亿现金却要上市募资,常温产线满负荷运转但低温产能闲置近半,研发费用率常年不足0.3%却要募资升级研发中心。
带着“双低”硬伤过会的菊乐股份,究竟是区域乳企突围的样本,还是一场为了上市而上市的战略摇摆?
八年五闯 IPO,创始人离世后女婿正式接掌帅印
菊乐股份上市之路颇为坎坷,2017年首次冲刺深交所中小板主动撤回,2019年、2020年、2023年三度IPO折戟,直至2026年转战北交所才成功过会。上市关键阶段,企业完成核心管理层代际更替,深耕公司十余年的高朝晖正式接任董事长,全面执掌企业经营与上市进程。
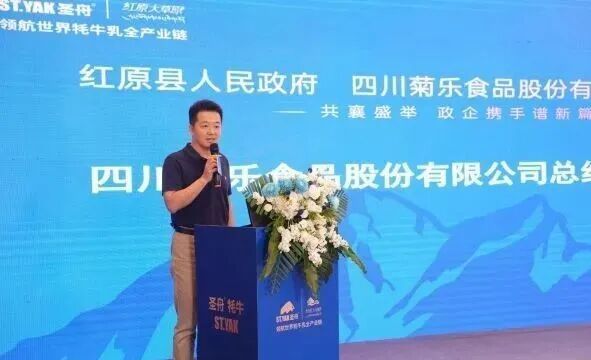
现任菊乐股份董事长、总经理高朝晖,1972年出生,美国国籍、持有中国永久居留权,硕士学历,拥有资深跨国企业技术管理与战略咨询背景。早年曾任职IBM、波士顿咨询等知名企业,具备成熟的企业运营与战略规划能力。2011年5月正式加入菊乐体系,历任董事、总经理、集团董事长等核心职务;2025年10月原创始人童恩文逝世后,正式接任股份公司董事长,全面统筹公司生产经营、渠道拓展、产能扩建及IPO整体工作,至今已在菊乐体系深耕15年。
高朝晖为公司实控人童竹的配偶,童竹为加拿大籍,拥有普华永道财会从业背景,不参与公司日常经营管理,仅通过直接及间接方式合计控制公司73.35%表决权,公司日常经营、战略扩张及资本运作均由高朝晖主导负责。
不过,由高朝晖团队主导的本次5.52亿元IPO募资方案,存在多处逻辑矛盾。
研发费率仅0.3%、低温产能闲置近半,菊乐股份带“双低”闯关北交所
八年五轮IPO申报期间,菊乐股份的募资规模与投向规划历经多次大幅调整,从早期小幅产能技改、中期激进的全产业链重资产布局,收缩至本次聚焦单一基地扩产,整体战略规划摇摆性较为显著。
基本面层面,公司近年业绩稳步增长,支撑其持续冲刺上市:2025年营收16.94亿元,同比增长3.2%;归母净利润2.91亿元,同比大增25.16%。2026年一季度延续高增态势,营收4.52亿元、同比增长17.12%,归母净利润8459万元、同比增长29.5%,盈利增速持续跑赢营收。
2017年首次IPO拟募资4.85亿元,核心投向产能技改、营销及研发升级项目;2019年、2020年两次申报将募资规模微调至5.59亿元,项目结构基本保持稳定。2023年第四次申报迎来最大幅度调整,募资规模大幅飙升至13.63亿元,较此前翻倍增长,新增奶牛养殖、省外大型生产基地等重资产项目,意图打通种养、生产、销售全产业链,推进全国化布局。
2026年转战北交所申报IPO后,公司大幅收缩募资规模至5.52亿元,较2023年激进方案近乎腰斩,并彻底砍掉上游奶牛养殖等重资产项目,募资投向全面回归终端乳品生产、品牌与渠道运营。
本次IPO具体募资投向为:2.78亿元用于温江乳品生产基地改扩建(占募资总额超50%)、1.79亿元用于营销网络升级、0.55亿元用于研发中心升级、0.38亿元用于信息化系统建设。
在募资规划反复变更、战略摇摆的背景下,公司在现有低温产能持续闲置的前提下逆势新增低温产能,成为本次IPO审核的核心争议点。
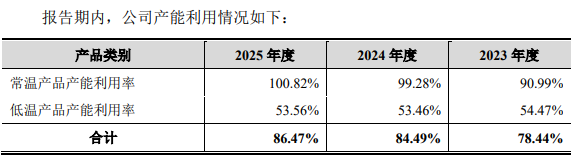
公开数据显示,2023年至2025年,公司低温产品产能利用率分别为54.47%、53.46%、53.56%,连续三年长期低于60%,现有低温产能持续低效闲置、未能充分释放。
在此背景下,公司仍募资新增低温产能,产能消化合理性备受质疑。与之形成鲜明对比的是,公司常温产品产能利用率常年维持90%以上,产能饱满、供需格局稳定。
针对监管问询,菊乐股份解释称,低温产能利用率偏低,主要受早期冷链体系不完善、省外市场拓展不及预期影响,未来将通过渠道下沉、新品迭代、消费扩容消化新增产能。
除低温扩产争议外,公司“手握充裕自有资金仍上市募资”的行为,进一步放大市场质疑。截至2025年末,菊乐股份货币资金及交易性金融资产合计近10亿元,资产负债率31.5%,财务结构极为稳健。2023年至2025年,公司经营活动现金流净额分别为3.22亿元、3.41亿元、3.56亿元,现金流持续充裕,三年累计现金分红9711万元,完全具备依靠自有资金开展产能扩建、项目升级的能力。
除此之外,本次0.55亿元研发中心升级募投项目,成为本次IPO的另一大争议点。财报数据显示,2023年至2025年,公司研发费用分别为474万元、515万元、509万元,研发费用率常年在0.3%左右,远低于乳企行业平均水平,在账面资金充裕、完全具备自主研发投入能力的前提下,公司长期并未加大研发开支,反倒依托上市募集资金推进研发升级项目,合理性备受市场质疑。