从宏观视角来看,本月韩国股市大崩盘,是全球资本市场历史上少有的“金融创新失控与顺周期拥挤度爆雷”案例。
花旗等投行已正式将韩国股市从长达一年的“超配”下调至“战术性中性”,并将资金转向估值更低、杠杆风险相对可控的其他市场。
这表明全球资金并非全盘放弃AI概念,而是开始剔除高杠杆、高集中度的尾部风险资产。
这种情况下,今日,暴跌之际,韩国财政部长出面表示,为单只股票杠杆型ETF在未充分审慎评估的情况下推出表示歉意。
并声称,韩国政府正在内部研究稳定国内股票市场的措施。
虽然半导体周期见顶预期、美股科技股回调是砸盘的外部诱因,但真正把一次正常的高位回调变成“连续触发熔断、指数较高点腰斩”深渊的,确实是这套在不恰当时间推出的高杠杆衍生工具。
至少要承担60%-70%的结构性责任。
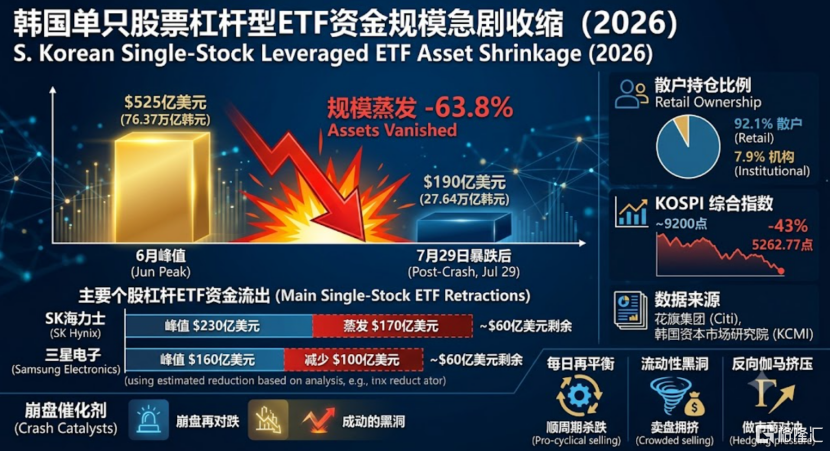
根据花旗和韩国资本市场研究院的数据:
2026年5-6月,外资利用散户通过2倍杠杆ETF疯狂接盘的热情,在韩股高位累计净卖出韩国股票超过56万亿韩元。
随着股价跌破关键支撑位,做市商为了保持动态Delta中性,必须在现货市场加速抛售标的股票,形成了极其恐怖的反向伽马挤压,直接挤干了市场的买盘流动性。
韩国金融投资协会数据显示,截至7月27日,韩国股市融资融券余额高达32.7万亿韩元(6月峰值曾达38.6万亿韩元)。
当标的股票单日跌幅超过8%-10%时,杠杆ETF净值直接腰斩,散户不仅面临ETF本身的爆仓,还触发了券商对普通融资账户的强制平仓。
这种“杠杆ETF抛售→现货股价暴跌→散户融资爆仓→触发交易所程序化卖单暂停与熔断→恢复交易后流动性进一步枯竭”的死循环,是导致韩股最近频繁熔断的最大推手。
后续,韩国政府可能会出现哪些救市措施?
重启股市稳定基金
韩国政府此前在2020年、2022年市场危机时设立过规模约10万亿韩元的股市稳定基金。
虽然面对数万亿的外资抛压,10万亿的体量显得杯水车薪,但在指数跌破关键心理关口时,政府指定由金控集团、券商及交易所出资的稳定基金入场托底,能够向市场传递强烈的止跌信号。
杠杆ETF的补丁政策
大幅抬高保证金门槛,将单只股票杠杆ETF的基本保证金从目前的1000万韩元提高至3000万韩元,且取消可替代担保,仅限现金保证金。
限制单笔交易上限为20份,将券商对ETF折溢价率的管理标准从3%收紧至2%。
暂停所有单只股票杠杆ETF的新产品上市申请,严禁任何形式的市场推广。
国会目前正在强烈呼吁参考香港市场的做法,将单股杠杆倍数从2倍强制下调至更低水平,甚至不排除取消单股杠杆ETF这一品类的可能性。
制度修复
现行的Sidecar机制(暂停程序化卖单5分钟)在流动性极为脆弱的市场中,反而成为了外资利用时间差进行无风险套利的工具。
韩国金融当局正在研究调整熔断后的恢复交易规则,并在市场异常剧烈波动期,对外资及机构的程序化抛售施加临时性限额。
流动性支持
为了防止“股市暴跌→外资撤资→韩元贬值→加剧抛售”的螺旋,韩国财政部已提出《下半年经济政策方向》,通过放宽对外国金融机构的韩元借款限制、提供经常项目激励等手段,补充市场上的韩元流动性。