(来源:谭谈研究)
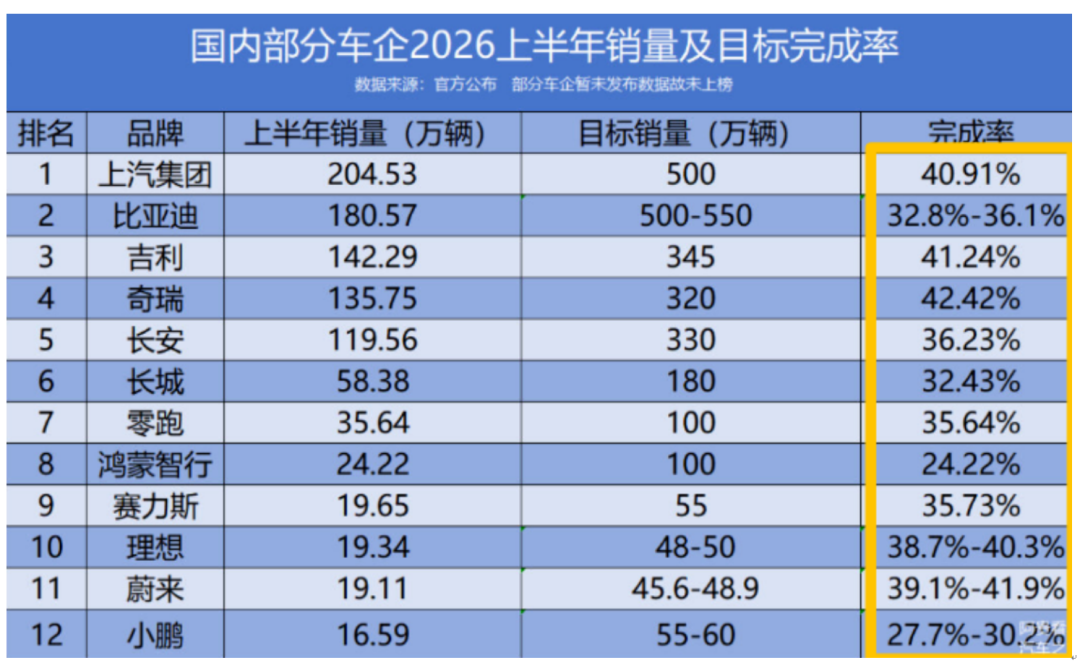
很多人说最近经济压力大,经济数据被消费拖累,核心就是房子和车卖不动了,其它旅游、餐饮、情绪消费这些,加起来也没有房子汽车消费高。车卖不动之后,上面就开始推出汽车下乡活动,解决产能过剩问题。
因此很多人开始联想,房子卖不动的话,上面有没有可能会降息,然后帮开发商去库存。
然后进一步联想,降息按理来说会带来通胀,然后房价是否可能就会上涨?
这个逻辑乍一看没问题,因为历史上任何一个国家,只要经济不好就会降息,然后就会超发货币造成通胀,经济就开始回稳,资产价格开始上涨。
但是大家有没有发现这一次,这个定律失效了。目前我国的利率一直在降,但是不仅通胀没起来,反而还在不断通缩,房价也是在一直下降。
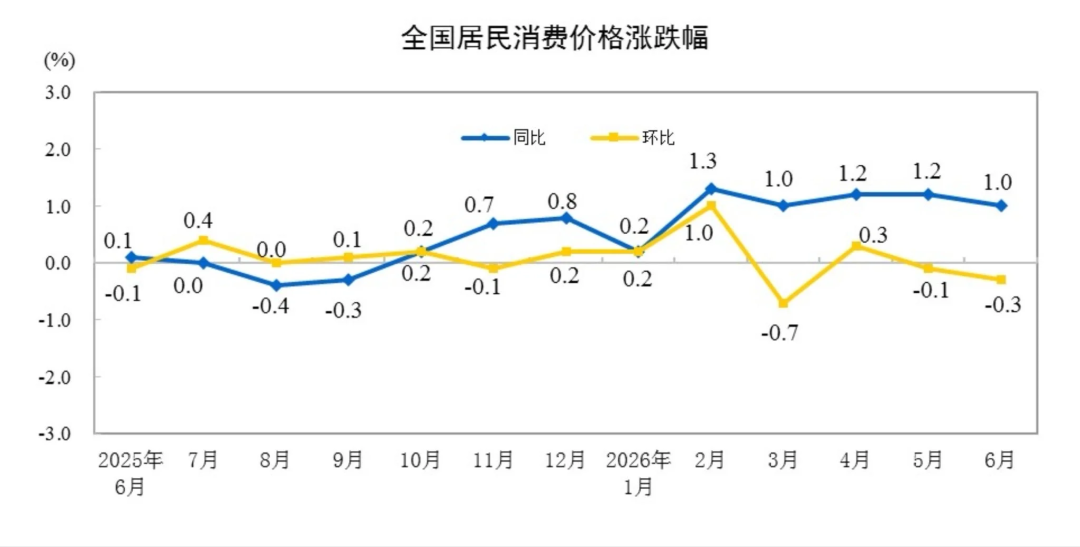
看看我们近期的CPI数据,又开始下滑了,最近两个月环比都是负数。
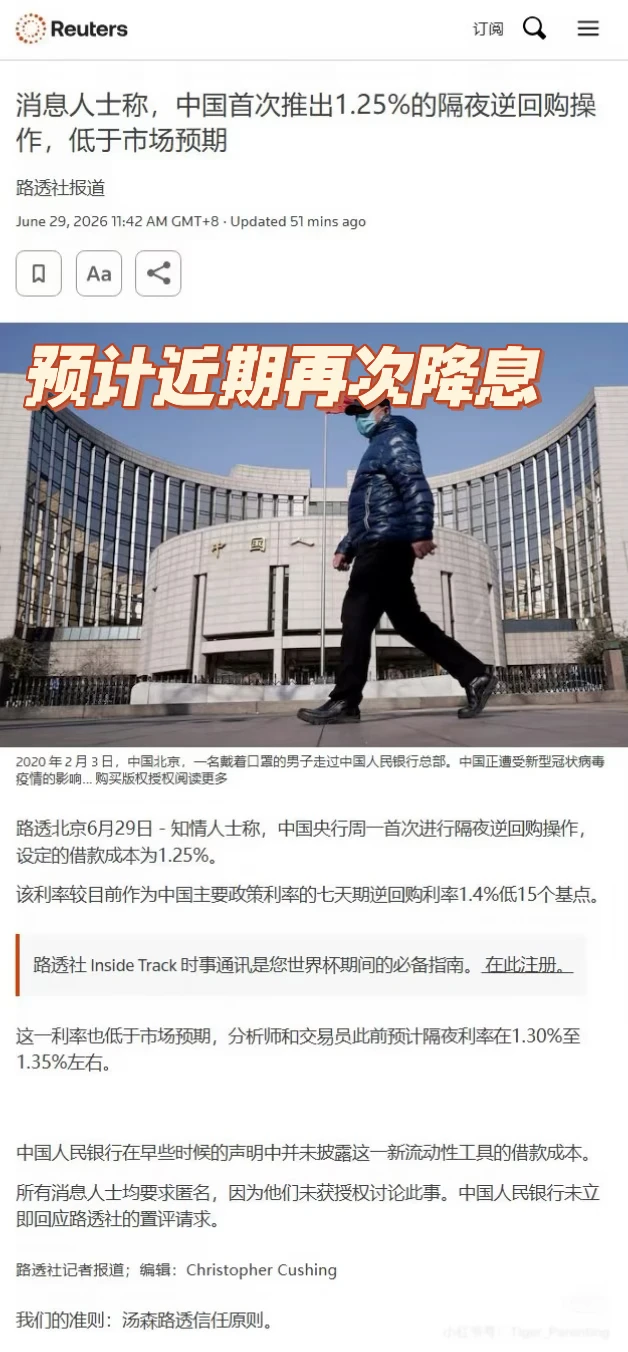
数据这么差,目前外网确实传出来有降息的打算。
但为什么近几年的降息,没有形成通货膨胀呢?
首先告诉大家,不要刻舟求剑,降息不一定能造成通货膨胀的。
要明白这一点,就要知道印钞和放水的底层逻辑。
政府是不能随便印钱的,央行要印钱,需要有凭证,一般是外贸赚来的外币或者国内有人借债,央行才能凭借外汇或者借债去印相同数量的人民币。
大家不要看现在外贸火热,顺差不断破纪录,但是我国的外汇储备一直是在减少的(因为外贸企业赚到美元后不愿意回来结汇),所以这块不仅不能印钱,钱还是减少的。
所以大家说的降息放水,现在只能靠债务增长才能实现。降息后借债成本降低,所以大家会更加倾向去借钱,然后央行再借此印人民币,市面上人民币多了,就会有通胀。
这件事在之前是行得通的,最著名的就是2008年金融危机后,我国为了刺激经济开启“4万亿”政策,本质就是政府举债搞基建,去修路、造高铁、修桥等等。
4万亿之后,市面上钱多了,自然就通胀了,房价也迎来了上涨周期。
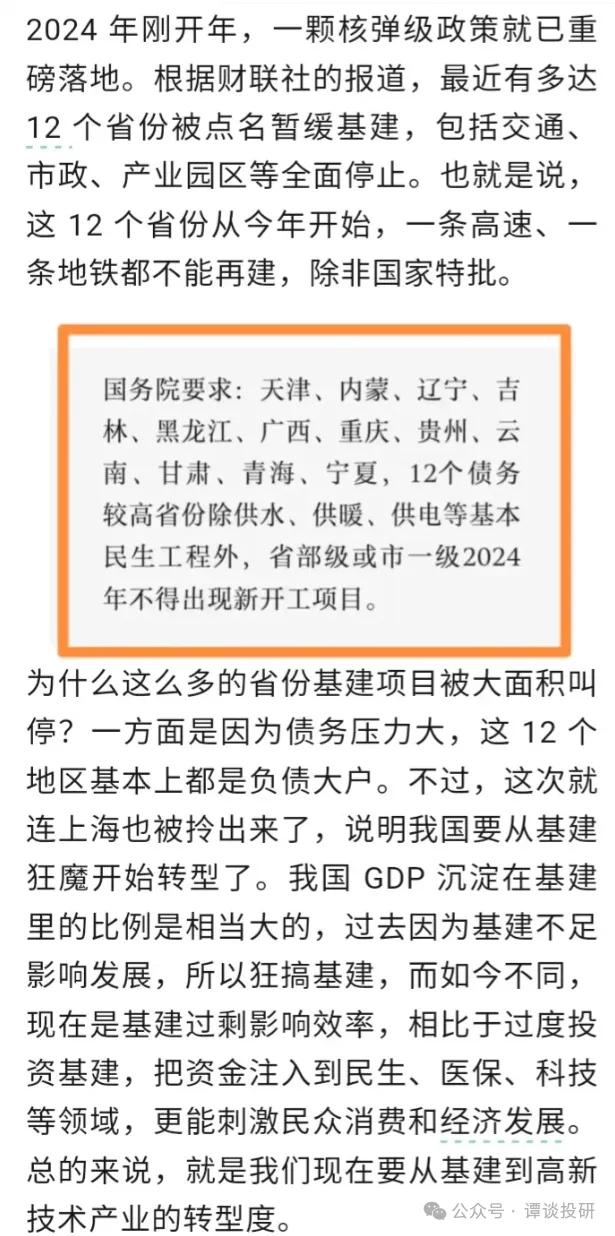
但是这一次,情况有所不同,最大的区别在于,可投的基建已经基本饱和,可投资项目也很少,没法借债,或者说借债的投资回报率太低了,不划算。
而且现在地方政府债务太高了,卖地收入又在下降,也被强制要求缩减支出,能不上的项目就不要上了。
大家明白了吧,降息之后,虽然借债成本降低了,但是由于实在是没有可以投资的项目,也就没人借债了。没人借债,也就印不了人民币。
这也是为什么,现在我们的利率越来越低,但还是没有通胀的原因。因为就算降低了利率,也没啥人借债,那钱就流通不起来。
一个聪明的投资者,应该在别人还债之前还债。
因为还债就意味着货币减少,也就是缩表(资产=负债+所有者权益,还债相当于负债和资产同时减少)。
缩表意味着通货紧缩,也就是目前我们所处的阶段。在缩表之前卖出资产持有现金,现金就会越来越值钱。比如同样一笔钱,我们现在买房、买车、买家电、买衣服、卖服务,都能买到比几年前更多的东西。
具体套用在楼市里面的话,就是不少人因为现在房价下跌,都选择持币观望,这样既可以躲过通缩时期的房价下跌,又可以收获货币越来越值钱的福利。
最后跟大家说一下,如果降息不能跟房价上涨划等号,那么应该看什么指标呢?
很多人会说看M2,但其实M2的钱不一定会流入股市,这个数据是不精确的。我们从历史数据来看,各个国家的M2永远在增长,但是房价可不一定。比如日本泡沫经济之后,M2依然在持续上升,而东京房价则在之后的14年内,持续下跌了70%。

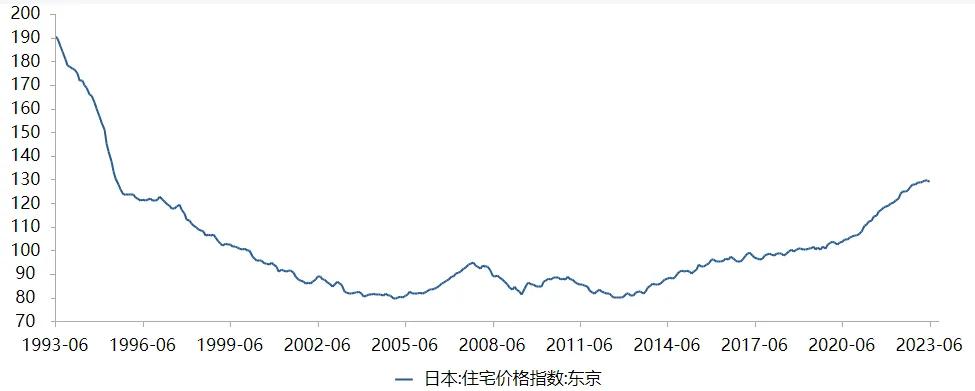
其实跟房价最相关的经济指标,大家应该看的是居民收入和举债(借房贷)的意愿。
居民收入,这个大家可以看外资行的报告,我之前也发过:瑞银:居民收入全面放缓。除此之外,大家所在的行业包括身边人的体感也可以借鉴。
举债意愿,大家就看居民新增贷款量。目前中国的老百姓举债还是主要为了买房,其他消费都是能省则省,更不要说借钱消费了,不存在的(现在消费贷都降到3%了,也没啥人借钱消费)。如果这个数据下滑,那么房价就危险了。
但不巧的是,这个数据确实在下滑,而且下滑得很严重。

包括我们看中国住户贷款的年新增额,也可以看到在2021年达到顶峰的时候,随机开始不断下滑,去年连2021年的零头都没有了。

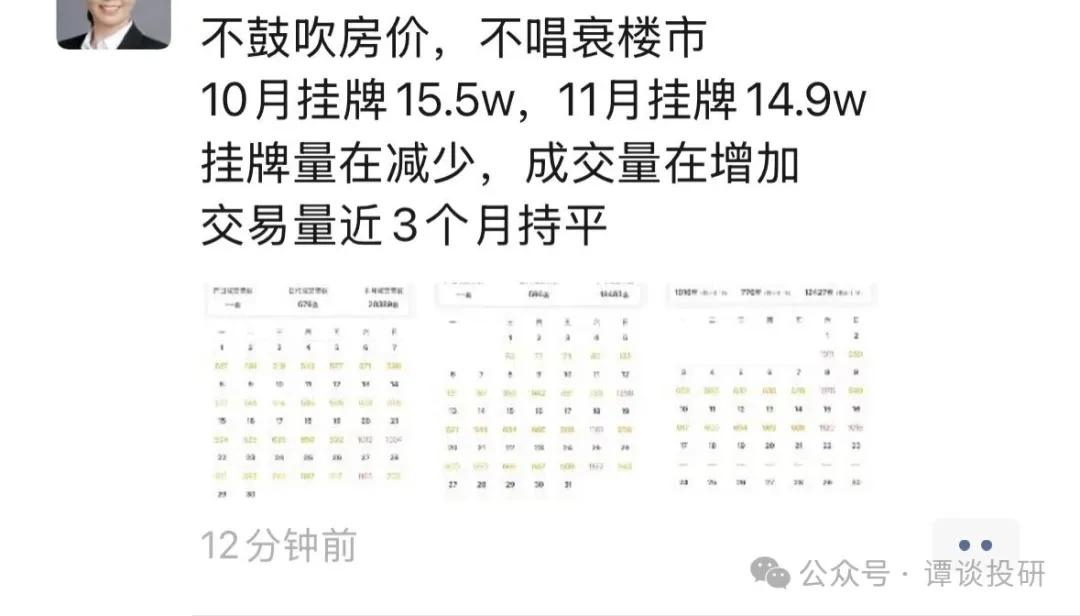
我看到经纪人发的,挂牌量下降成交量上涨,然后就得出结论:楼市还不错。但实际上底层的逻辑应该是,目前全国都是在以价换量,就连一线最近半年都开始补跌了。以价换量的结果,就是债务消失,也就是上图中新增贷款的减少。贷款减少,央行就被迫缩表,人民币减少,通缩进一步加剧。通缩加剧,经济进一步下行,对房价又是负面打击,形成循环。
居民贷款减少,对银行也是利空,因为房贷是银行最优质的贷款。并且房价下跌后,断供的人和法拍房增多,银行的资产也会缩水。
这或许可以从另外一个角度解释为何今年LPR迟迟没有下调,因为现在银行的日子着实是不好过。6月22号央行公布的最新LPR数据,当时市场里不少人还抱着降息的期待,不管是楼市刚需,还是做短线的股民,都在赌5年期LPR会往下调。但结果最终一年期、五年期利率全部原地维持,一分没降。
如果LPR不下降,大家买房热情就不够,进一步促成无人接盘的居民,形成循环。
房地产跟中国经济捆绑太深了,房价下跌形成了无数个“恶性循环”,我们的经济还需要一段时间去消化房产的负面影响。
最后回答大家一个问题,楼市到没到底怎么看?
一个看租售比,这是大的战略。
一个就是看居民新增贷款,这个是具体战术。
类似于一个看基本面(看逻辑有没有问题),一个看K线(看资本最近是否偏爱)。如果一个资产既没有逻辑,也没有情绪,那就应该即时割肉止损。
我最开始就是靠分析楼市起号的,对楼市的观点也一直在被市场验证。在知识星球里面,其实我回答楼市的问题是最多的,也帮很多家庭剩下不少钱。有一些时候,仅仅是避免随波逐流的一个选择,就能改变一个家庭的命运。