
采写/万天南
编辑/陈纪英
全球出行巨头Uber,用真金白银押注自动驾驶终局了。
Uber旗下全资子公司SMB Holding,一年内两轮追投Momenta——2025年9月参与C轮融资,2026年7月再度加码其IPO配售。
同时,Momenta宣布正式获得德国联邦机动车运输管理局(KBA)颁发许可,可在德国全境进行L4级自动驾驶测试,这也是中国企业首次在德国获得覆盖全国城市道路的L4测试资质。
受此消息影响,Momenta股价盘中大涨超10%。

2025年,Momenta与Uber就宣布达成战略合作,将Momenta Robotaxi接入Uber平台,同年双方宣布德国慕尼黑成为项目首发城市。此次获得许可牌照,有媒体推测是为Uber欧洲项目的进一步拓展进行筹备。
这说明,双方从业务伙伴,升级为“业务合作+资本持股”的紧密队友。
这绝非一次普通的财务投资。在自动驾驶告别纯技术验证、全面进入规模化商业落地、跨区域跨类别复用的关键拐点,Uber的连续加码,是全球出行巨头对产业终局、对世界模型驱动无人驾驶路线的一次终极押注。
01
Uber一年两投,从自研到结盟
Uber的两次出手,首先要放在它自身的战略进化中理解。Uber手握庞大的用户入口、实时订单网络、深厚的城市运营经验和覆盖全球的市场资源。
但一个核心问题始终横亘在它面前:如何低成本、高效率、规模化获取稳定可靠的自动驾驶运力?
为此,Uber早年重金搭建自动驾驶研发体系,累计投入数十亿美元,却始终难以落地规模化商业运营。2020年底,Uber出售了相关业务单元。
数十亿美元的尝试,扭转了Uber的战略方向——从自研到结盟。
出行平台的核心竞争力是场景调度、用户运营与生态整合,而非底层算法研发和车规工程打磨,所以,Uber不需要长周期、高风险的投入去重新发明轮子,它需要的是“谁能让Robotaxi在更多城市更快跑起来、成本更可控、部署更灵活、技术更领先”。
Momenta恰好击中了这些需求。
Momenta并非从零进入Robotaxi和Robovan,而是复用量产业务已经形成的数据、算法、模型和工程化能力。通过同一套世界模型基座平台,协同支持L2与L4,可以降低重复研发和区域适配成本,缩短项目落地周期。战略节奏松弛有度,用海量量产车跑通数据和商业规模化闭环,再用规模化无人业务开辟高价值场景。
对于Uber而言,这意味着不用承担天量研发成本,就能获得一个可跨城、可跨国、可持续进化的技术伙伴。
“产业合作+资本持股”之下,双方已经成为了紧密的“利益共同体”。Uber既是产业合作伙伴,也是持续加码的股东。

Uber对Momenta的投票,是头部出行玩家,基于行业深度洞察的产业级判断。Uber的专业权威背书,提升了Momenta的全球品牌公信力与合作可信度,其分量远超一般投资机构的站台。
02
从“概念”到“交付”
Uber敢下重注,根本底气源于Momenta实打实的量产成绩。
当下,无人驾驶行业正从“能不能跑”的安全与技术验证,转向“能不能以可控成本快速交付、稳定运营并跨区域复制”的商业化较量。纯L4公司在单个城市打磨多年仍难规模化,而只做L2量产的方案商又够不到无人驾驶的技术和商业天花板。
Momenta弥合了这种“割裂”。CIC灼识咨询数据显示,Momenta在中国第三方城市NOA市场的占有率高达65%,稳居行业第一,全球排名前10大车企中已有9家与其开展合作。在量产端累计交付已超100万台,覆盖超过100款量产车型,手握210多个定点车型。量产交付效率持续加速——10万台车辆的系统交付最快不到40天。
这也是Uber最看重的长期壁垒。

Momenta在量产上的交付先发性,源于其“一套基座,多线增长”的独特架构,通过同一套世界模型基座平台,协同支撑L2与L4的并行开发,大幅降低了重复研发成本和区域适配成本,缩短了从技术到落地的周期。
“量产养无人、无人反哺量产”——量产车每天在全球道路上真实运行,为世界模型提供源源不断的高质量数据;而无人驾驶在高复杂度场景下的技术突破,又反过来提升量产方案的能力上限。
多条增长曲线已经清晰展开。仅仅在本周内,Momenta就收获了多项新进展:Robotaxi领域,Momenta先后获得深圳及德国全境L4测试许可;Robovan业务已在苏州落地运营。据悉,公司获得的德国联邦机动车运输管理局的L4测试许可,不仅是全球最严交通监管部门的认可,更意味着它占据了通往整个欧洲大陆的桥头堡。
从苏州、上海、无锡、深圳,到德国慕尼黑、阿联酋阿布扎比,Momenta的全球化触角已延伸至亚洲、欧洲和中东地区,逐渐覆盖全球,“新增长曲线”正在高速兑现。
业务的高速扩展,也带动营收跨越式增长:2023年至2025年,Momenta营收从7.43亿元增长至24.13亿元,三年翻三倍,年均复合增长率超80%。
03
万亿增量空间:不拼单点拼生态
自动驾驶的万亿增量已经清晰可见,但红利不会雨露均沾,强者愈强是大势所趋。
CIC灼识咨询预测,到2030年,Robotaxi全球及中国市场规模将分别增长至约818亿美元和381亿美元,中国Robotaxi渗透率预计将达到11.9%,高于全球的5.7%;Robovan全球及中国市场规模将分别达到约850亿美元和535亿美元,市场渗透率将达6.9%和14.0%;Robotruck全球及中国市场规模将分别达到约330亿美元和165亿美元,市场渗透率将达0.6%和1.2%。
市场盘子在变大,行业玩家却在变少,加速向头部供应商集中。
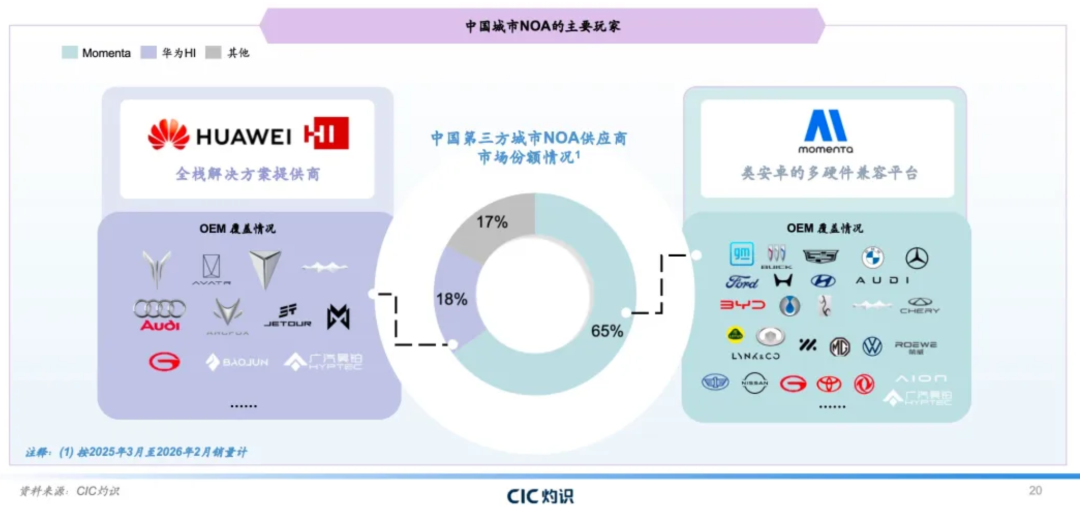
Momenta主打开放、可迁移、可复用的全球化平台模式,天然适配海外车企、出行巨头的多元合作需求——它们要的不是一个“黑盒”供应商,而是一个能够融入自身生态、支持全球部署的开放伙伴。Uber连续追投,本身就是对这一模式的认同。
如今,自动驾驶竞争已经进入全垒打阶段,上升到数据闭环、工程化能力、跨场景复用和全球化运营生态的综合比拼,市场需要的是全能学霸,而不是单点致胜的偏科生。
从技术沉淀的规律看,L2量产赛道里的领先者,在未来的L4量产周期中大概率会继续领先。城市NOA为L4级自动驾驶提供了最好的训练场,源源不断的真实场景锤炼模型泛化能力,持续沉淀车规级工程体系,同时也在培养用户心智和监管认可。因此,NOA是商业化的起点,而L4是产业的长期终局。
04
结语
短期来看,Uber一年内的两轮重注,是对Momenta技术实力、量产交付、商业落地和全球化能力的综合认可,显著提升资本市场和产业界对Momenta的认可度。
长期来看,自动驾驶的终局之战,是数据闭环效率、工程化交付、跨场景技术复用和全球化合规落地的综合竞赛。Momenta通过其打造的世界模型基座平台,跑通了“量产筑基、无人破局、技术复用、全球扩张”的路径,也解释了为何全球出行巨头愿意对其持续重仓,其发展空间,正在加速打开。