每隔一段时间,市场就会讲一遍"车企逃离宁德时代"的故事。
这套故事逻辑由来已久,早年锂矿价格暴涨,车价问题被有心者放大为电池成本高企的话题,各大车企为了降低成本和争取和上游的议价权,一边扶持二线电池厂商作为备选供应商,一边下场自研自建电池产线,试图分散供应链依赖、削弱宁德时代议价权,不少车型更换电芯的消息都会被解读成车企出走的佐证。
但讲了很多年,市场的客观事实却真实的反映着结论: 7月24日晚,宁德时代发布了2026年度的半年报,上半年营收2769亿,净利433亿。宁德时代的份额从30% 涨到了46.7%。几乎全球每两台新能源车就有一台用宁德时代。
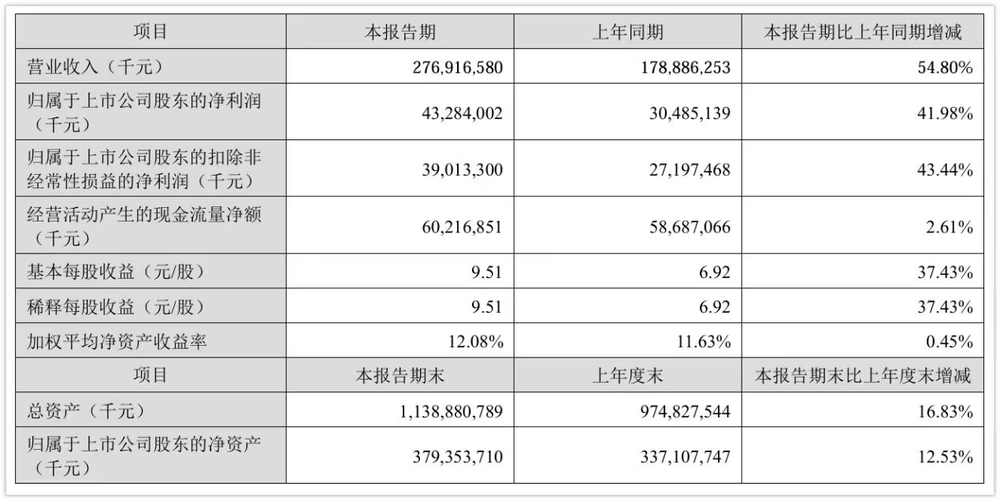
这个数字更可以看做是市场用真金白银的一场投票,消费者、车企、市场,三个各算各账的群体,投出了同一个结果。
但如果只看数据,你很难理解这其中的覆盖幅度之广。从5万级的吉利星愿,全系标配宁德时代电芯,上市不到两年累计销量突破80万辆;再到 20 万级的零跑 D19,电池品牌就是它的核心卖点之一,连续拿下 40 万内大型 SUV 销量冠军,再往上到百万级的奔驰 EQS,依然是宁德时代电池。从代步小车到豪华旗舰,价格差了十几倍,但消费者对安全、续航、快充的底层判断标准早已锚定在宁德时代。
但另一面,无论产业链的利润分布,还是产业话语权,又或是供应链韧性的话题,在产业端始终存在不同的观察和思考。龙头地位享受到该有的发展成果的同时,也永远难逃非议,而对于这家企业本身乃至行业未来该如何发展,行业更是各执一词。
当然,关于宁德时代的讨论,也从来没有停止。
信任的代价
在讨论具体的问题前,还是先看行业数据:根据国家消防救援局 2025 年数据统计,国内新能源汽车自燃率约为 0.0018%—— 万分之 0.18,相当于每卖出 5500 多台车才可能出现一起起火事故。
在要求一向更为严苛的新能源行业,你可能觉得这个数字很夸张,但实际上,这个数字仅为燃油车的八分之一。我们可以做一个假设,如果整个行业的电池故障率哪怕只提高一个千分点,背后就是成千上万起安全事故。到那个时候,新能源车还会像今天这样普及吗?答案恐怕是否定的。
作为能源大生态的分支,电池这一行有着极其残酷的规矩。一辆车电池自燃,消费者会用最朴素的方式做决策,电动车不安全,不买了。一次大规模事故,全行业信任归零。不是一家公司的股价跌,是所有人一起承担代价。
这就是电池行业的特殊性——安全不是某家企业的竞争壁垒,是整个行业的公共基础设施。维护成本高到令人窒息,收益却不归任何一家独享。
典型的囚徒困境。
问题是,谁来当那个吃力不讨好的守门人?
按理来说,按价格不同设置不同梯度的产品是工业制造的自然选择,但宁德时代不这么理解:让电池跑更远、充更快很重要,续航已经被各家堆到1000公里以上,再往上堆,消费者的感知是边际递减的——从600到800会兴奋,从1000到1200已经无感了。但安全没有上限,而过去十年的投入,宁德时代把电芯缺陷率已经做到了 PPB 级,也就是十亿分之一,比行业平均水平低了整整三个数量级。
身处新能源时代,就该有一块好电池,有人把这种底色叫"配‘德’感"。不是谐音梗,不是品牌故事。是字面意思,每一位新能源的消费者,天生就应该配得上安全、持久、快充兼得的电池,无论它的价格标签上写着什么数字。
消费者不需要成为专家,而自然会用最省力的方式解决问题,他们学会了读懂品牌。买车先问"什么电池",是消费者自发进化出来的生存本能。
好零件等于贵,这是默认规则、是行业共识、是消费者被训练了四代人的肌肉记忆。宁德时代在这里的选择是领先行业的:用一条覆盖高中低端的标准化产线、一套统一的品控体系,构建起一套品质驱动的新叙事,这套叙事帮助他们在起步的时候赢下了宝马以全球标准审视的严苛认可,也为行业如何向社会证明自身价值树下了标杆。
对消费者来说,宁德时代早已成为汽车的 "第二块商标",这也是在行业内卷的大背景下,宁德时代给出的差异化竞争策略:用规模、利润和持续投入,把 "好电池" 从少数高端车主的特权,变成了所有价位消费者的共同期待 —— 不管你买几万的代步车还是几百万的豪华车,心里都认宁德时代这块牌子,都希望自己的车能配上一块靠谱的好电池。
解决价格战,问题不在成本
消费端的问题聊完,我们来看看产业端。
车企选电池,从来不是采购部一家的事,是研发、工程、采购、财务四个部门各算各的账,最后凑出一个 "最优解"—— 可靠性不能出问题,性能要跟得上竞品,成本得压到董事会满意,最好还能当卖点拿去做营销。
近几年行业有个大趋势:越来越多车企开始引入二三线电池供应商,或者干脆下场自研电池,核心诉求就一个:降价。一开始的效果确实立竿见影:只看电芯采购成本,瞬间腾出了好几个点的利润空间,财务报表上的数字漂亮了,采购部完成了 KPI,CEO 在董事会上也有了交代。表面上看,皆大欢喜。
但汽车行业的账本,从来都不是这么算的。它是长周期的、全链条的,很多成本藏在水面之下。
电池是跟整车架构绑定最深的部件,不是说换就能换。电芯尺寸变了,电池包结构要重新设计;化学体系变了,热管理系统要重新匹配;供应商换了,BMS 通信协议要从零对接;甚至连碰撞安全的结构仿真,都要全部重新跑一遍。换一块电池,等于把整车的三电系统重新做一轮。工程部要多加三个月班,研发预算多花几千万,验证周期至少拉长半年——这些隐性成本,不会出现在采购部的报表上。
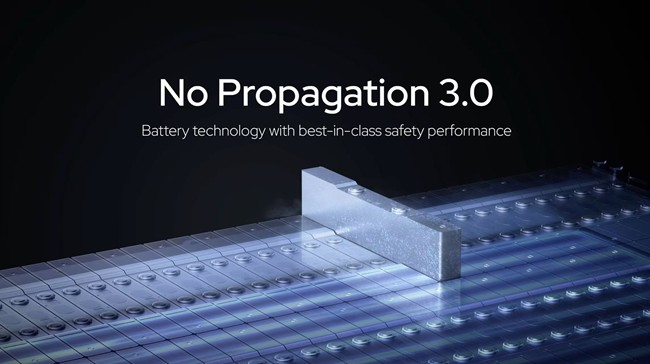
这还只是研发端的账。更要命的是规模验证的账:一款成熟的电池,要经过几十万台车、上亿公里的真实路测,才能把各种 corner case(极端场景)的问题都暴露出来、优化掉。换一家新供应商,等于把这个积累过程推倒重来。前期省的那点钱,后期一次热失控预警、一场大规模召回,就能全部赔进去。一款车型的声誉,可以从销量冠军一夜之间变成二手车贩子都不敢收的 "烫手山芋",烧了几个亿堆起来的品牌口碑,一块电池就能清零。
你折不进去。但市场会帮你折,这就叫局部最优,全局最差。
这解释了另一个事实,在行业共同沉浸在价格战卷生卷死的“痛苦叙事”的时候,宁德不跟。宁德的想法更远——如果作为头部企业跟着降,价格战打到临界点,砍掉的一定是看不见的安全冗余,全行业的安全底线就会被系统性击穿。一次事故,全行业回到原点。十年积累,一夜归零。
成为领跑者的代价,从来不是比别人更敢卷,而是比别人更能扛住不卷的诱惑。
不是说当第一,就必须苦哈哈地卷价格、熬成本、把利润榨干。恰恰相反,是因为有持续的利润,才能持续投入;因为持续投入,安全底线才守得住;因为安全底线守住了,消费者和车企才敢把信任押在你身上;因为有了这份信任,利润才又流回来。投入、安全、信任、利润,转起来的是一套良性循环的正向飞轮。
根据财报,上半年,宁德时代电池系统产量达498GWh,产能利用率攀升至94.86%,意味着公司今年上半年订单饱满,产线几乎全开。
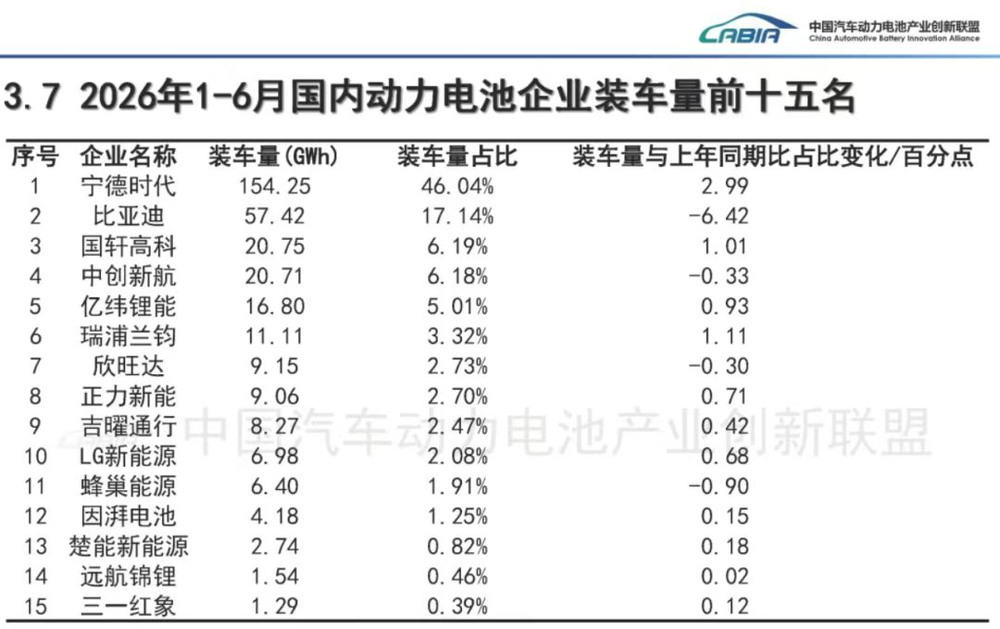
而根据SNE Research等公开数据,2026年1—5月,宁德时代动力电池使用量全球市占率达40.2%,同比提升2.2个百分点,稳居全球第一;国内市场份额则回升至47.72%,同比提升3.38个百分点,为近三年首次回升。经历了前两年的二、三线厂商追赶后,宁德时代凭借产能释放与技术迭代重新夺回了失地。
这就是"难以替代"最精确的定义。
让全球信任新能源,需要什么?
全球电动化走到今天,已经进入了一个微妙的瓶颈期。
欧洲补贴退坡后销量增速明显放缓,美国政策来回摇摆,东南亚、拉美等新兴市场的电价体系、充电设施还没准备好迎接电动车大规模上路。全球车企嘴上还在喊电动化,但手上的节奏都在调整,原定的激进目标一延再延。
换句话说,电动化要从政策驱动真正转向消费驱动,核心前提是:让全球消费者相信,电动车作为一种能源形式,是靠谱的、安全的、值得托付的。这个信任一旦建立起来,电动化才是不可逆的。
问题是,谁先来建立这个信任?
先看一组行业数据:2026 年 1-5 月,全球动力电池装机量 TOP10 中,中国企业占 7 席,合计拿下 72.6% 的市场份额;上游四大主材——正极、负极、电解液、隔膜,中国产能全球占比分别达到 68%、74%、63% 和 81%,磷酸铁锂正极材料更是几乎 100% 由中国生产。这意味着全球每卖出 10 块动力电池,7 块以上是中国造;每一块电池里的核心材料,大半都来自中国供应链。电动化时代的产业链重心,已经实实在在地转移到了中国。
但比产能转移更值得关注的,是认知的转移。十年前,全球车企谈中国供应链,第一反应是 "便宜";今天,谈中国电池,第一反应是 "靠谱"。这两个字的分量,在汽车行业重过千金。
这同样是宁德时代财报里的下一步,与94.86%的高利用率形成对照的,是宁德时代高达764GWh的在建产能,这一数字是现有525GWh产能的1.46倍。其中,匈牙利工厂于上半年启动量产,西班牙、印尼等项目同步推进,海外基地正在成为新的利润支柱。
实质上,宁德时代在境内毛利率为21.16%,维持在行业平均水平。但另一个关键亮点在于海外,境外毛利率达29.97%,同比提升0.95%;同时,有媒体报道,其匈牙利工厂初期40GWh产能已被预订一空。全球化产能的落地,同步提升了宁德时代境外业务的盈利质量。上半年,宁德时代境外营收871.29亿元,同比增长42.35%,占总营收的31.46%;境内营收1897.87亿元,同比增长61.28%。
“配‘德’感”正在从国内叙事变成全球通用逻辑。全球任何一个市场、任何一种消费能力的新能源车主,都配得上好电池。这就是新能源走向全球的最大公约数。
宁德时代不卖便宜货,但它从来也不是奢侈品。而当一个中国公司开始定义全球消费者心中的"好东西"长什么样的时候,你就知道,新能源变革的下一程,已经开始换引擎了。
行业观察