摘要
上周美元指数下跌1.69%,因美联储维持利率不变且市场解读偏鸽,美元利差优势有所收窄。非美货币普遍反弹但走势分化:日元受美日2011年来首次联合干预及升息预期推动,波动居前;欧元与英镑随美元下行被动走高,但欧洲高温危机拖累欧元;澳元受地缘风险降温提振。本周市场焦点集中于美国非农就业数据,非美货币则需关注日元干预进展与央行进程、欧洲多国PMI数据,以及相对平稳的澳元基本面。
1. 全球外汇焦点回顾与基本面摘要
上周回顾
美元指数下跌1.69%。美联储维持利率不变,市场主流将沃什讲话解读为偏鸽派,利率峰值预期下调导致美元利差优势有所收窄。但也有观点认为,,沃什强调2%通胀目标,暗示9月加息与缩表收紧的相关安排,当前市场的宽松预期面临一定调整压力。非美货币集体反弹,其中日元波动较为明显。主要原因为美日实施2011年后的首次联合购日元干预(规模约590亿美元),韩国同步采取措施支撑韩元,叠加日央行偏鹰派的按兵不动立场,使市场对9月加息的预期有所提升;欧元与英镑主要受益美元走弱带动,但欧洲极端高温导致的核电关停及莱茵河航运受阻对欧元构成压制,英国央行指引不够明确则使英镑处于震荡状态;澳元受益于美伊局势缓和带来的市场风险偏好回升,同时澳洲联储年内加息预期对其形成一定支撑。
本周展望
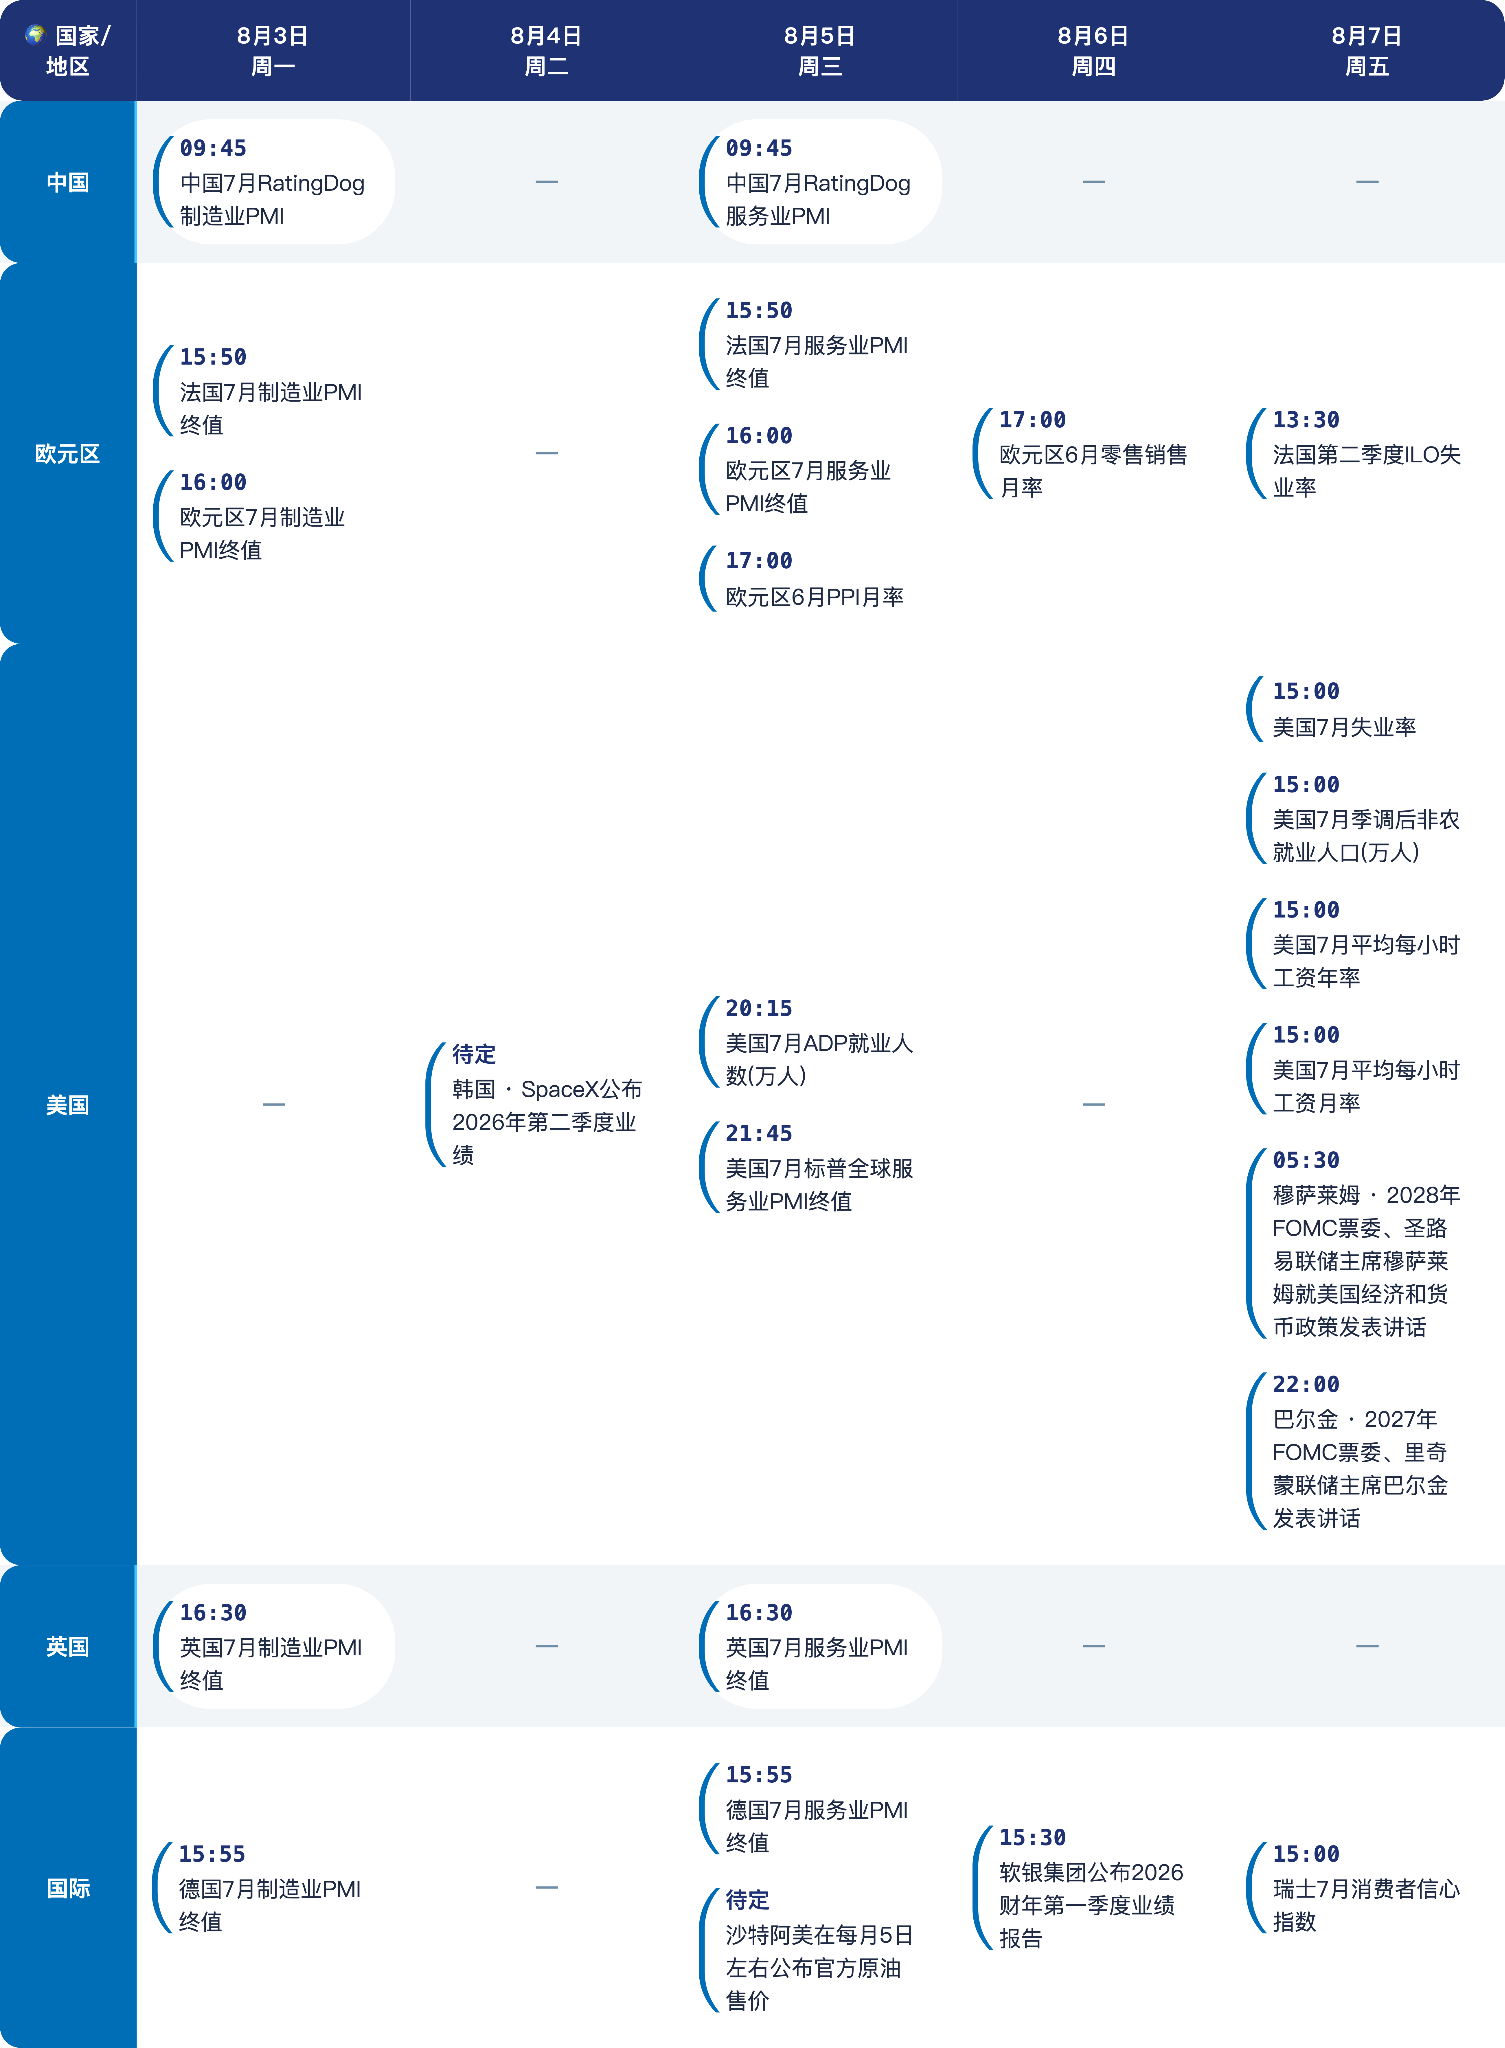
展望本周,市场焦点集中于美国非农就业数据。若数据表现强劲,可能引发市场对此前鸽派定价的修正,反之若数据偏弱,市场可能继续维持当前走势,需关注数据公布后对美元及市场利率预期带来的短期波动。
非美货币走势呈现分化,且多缺乏独立驱动因素:日元短期受美日联合干预及后续协同操作预期的支撑,中长期走向主要取决于日本央行9月加息落地节奏;欧元与英镑仍受到美元走势,欧洲电力与供应链问题持续对欧元构成拖累;澳元近期基本面数据相对平稳,预计将维持区间震荡走势。
2. 外汇期货与期权走势分析
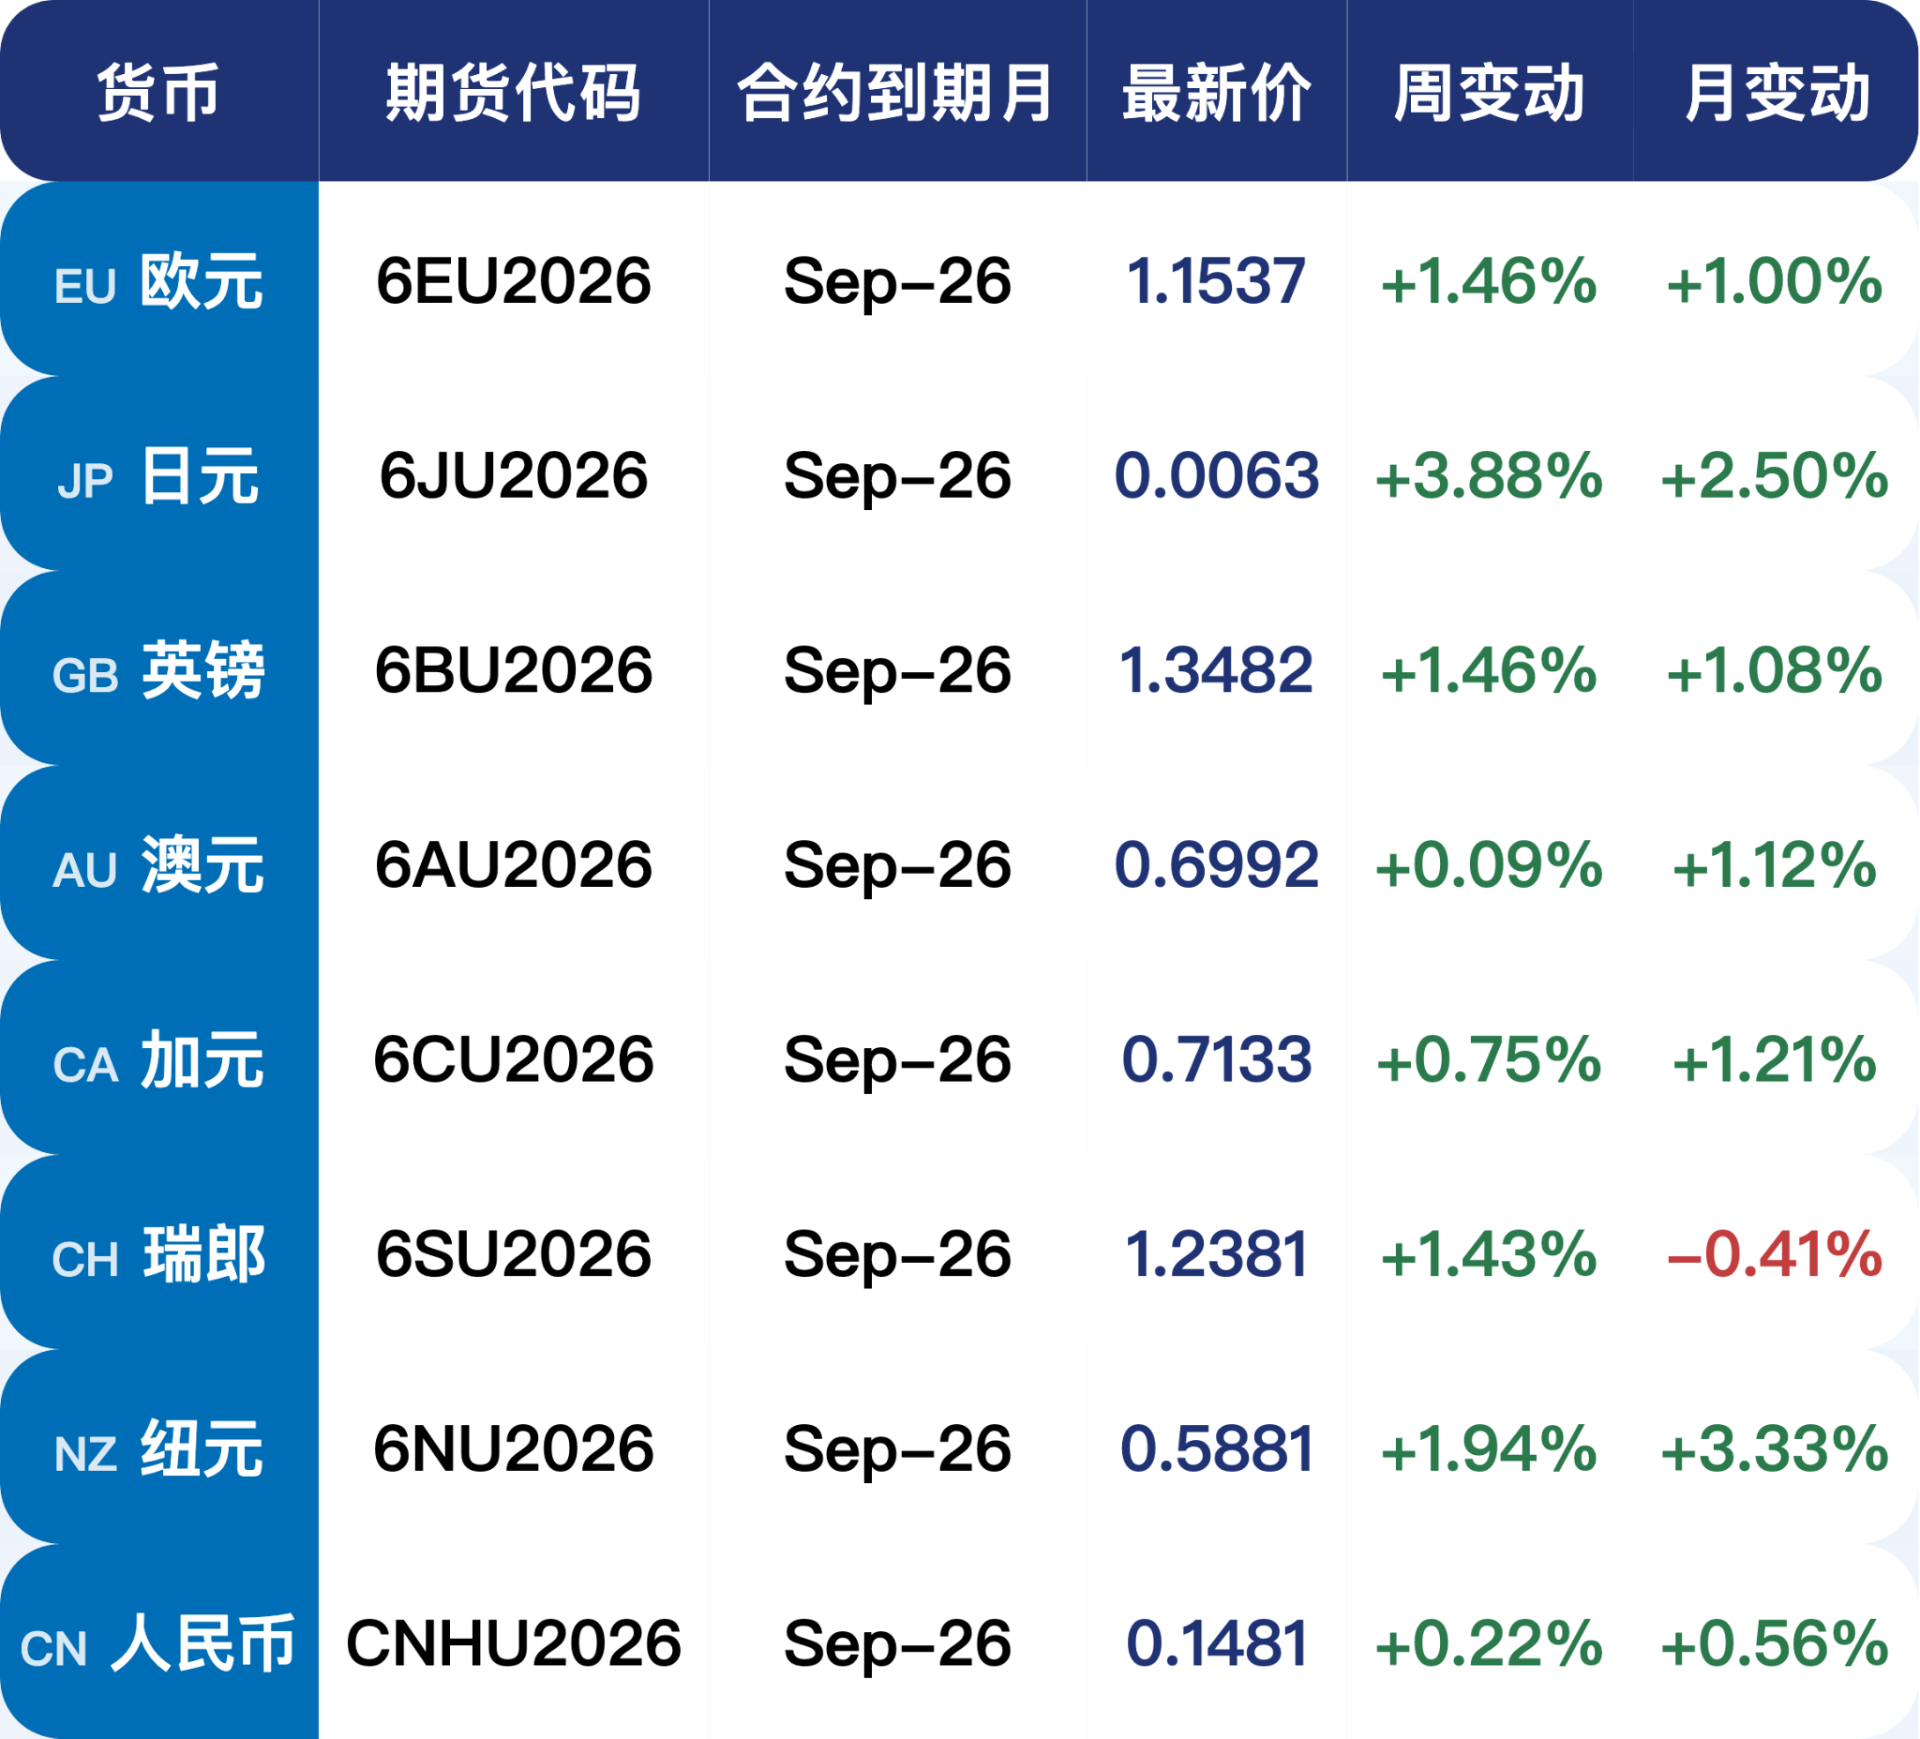
2.1、重要外汇期货合约走势(图)
2.2、期货市场头寸分析
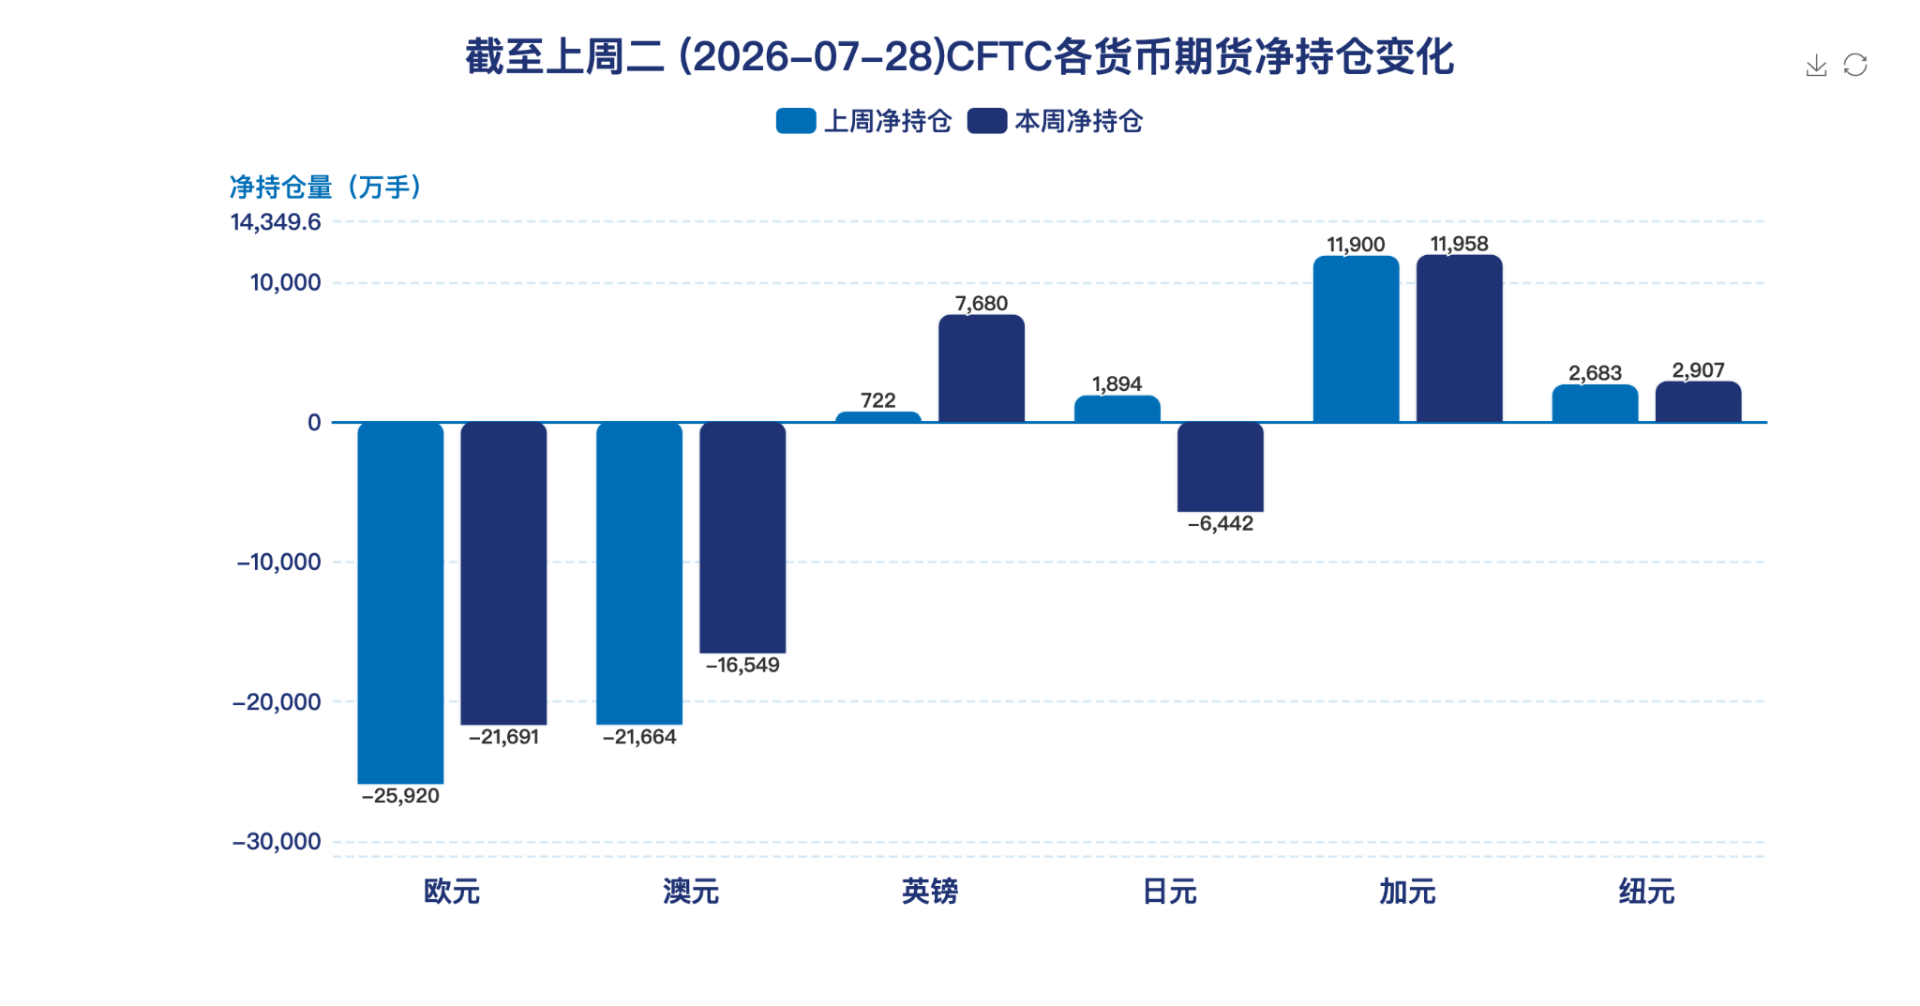
据美国商品期货委员会公布的2026-07-28期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净多头变化4229手,澳元净多头变化5115手,英镑净多头变化6958手,日元净空头变化8336手,加元净多头变化58手,纽元净多头变化224手,上周总持仓多空转换的货币有:日元。除此之外,单向总持仓变动超过20%的货币有:英镑。
2.3、重点货币对展望
美日联合干预日元影响分析
本次美日联合购日元干预总规模约590亿美元,是2011年以来后两国首次进行协同外汇操作。这一行动反映了日本稳定本币汇率与美国防范债市风险的相关诉求。相比于此前日本单边干预,美方提供资金配合,韩国亦同步实施外汇操作支撑韩元,形成了区域性的外汇政策协同。此前日元处于近年低位,推动了日本进口通胀压力;同时,市场对日本可能通过减持美债以充实外汇储备的担忧,推升了美债长端收益率。联合干预在一定程度上缓解了日元下行与美债收益率上升的联动压力,并降低了日元套息交易平仓引发的跨市场波动风险。受此影响,美元兑日元单周出现较大幅度下行,市场空头头寸集中调整。
短期来看,协同干预对单边做空日元的市场定价形成明显约束,汇价快速回调至157-158区间震荡。日本财务省表示将保持后续协同操作的可能性,美国财长贝森特亦唿吁日本央行推进行政加息进程;叠加日本央行维护偏鹰派的政策立场并上调通胀预期,市场对9月加息的预期有所升温,短期形成“干预政策与加息预期”的协同支撑。然而,外汇干预主要用于修正汇率过度波动,并不改变基本面趋势,市场仍在评估后续政策落实情况。
中长期来看,日元走势的核心驱动力仍在于日美利差的变化。美联储主席沃什表达了对通胀目标及缩表安排的关注,若美国通胀保持韧性,美联储政策收紧或将维持两国利差;而日本央行能否在年内推进加息,则是影响日元中长期走势的变量之一。此外,欧洲高温引供应链压力及中东地缘局势对风险偏好的扰动,也会间接分流资金流向。本次协同干预本质是管控无序波动,而非扭转长期汇率趋势,后续走势仍取决于日央行货币政策进程与美联储政策转等核心因素。
2.4、外汇对冲⻛险案例
(本部分引入系列案例,作为企业防范汇率风险、执行对冲操作的具体实践指南。)
跨国企业利用深度虚值期权实现套期保值:受美日联合干预影响,美元兑日元自高位快速回落,同时市场分歧加大。某中日贸易制造企业3个月后存在大额日元采购付款敞口。一方面干预带来对日元阶段性支撑,另一方面日美利差依旧存在,干预效果具备不确定性。企业担忧美元再度走强、购汇成本抬升,但又不希望用远期合约,彻底放弃日元进一步升值带来的成本红利。
经过分析,企业决定买入3个月期,行权价161的美元兑日元深度虚值看涨期权,覆盖全部应付货款风险敞口,仅支付极少量期权权利金。该策略构建风险底线:倘若后续干预效应消退、美元兑日元上行突破161,企业可行权,锁定最高购汇成本,对冲日元贬值风险;如果日元持续走强、汇价运行至行权价下方,企业可放弃行权,直接在现货市场以更优汇率兑换日元,保留汇价有利变动带来的收益,相比远期合约拥有更高操作弹性。
期权策略适配当前日元复杂基本面环境。对比无对冲方案,等于持续暴露在汇率剧烈波动风险之中;对于远期交易,远期交易则锁死汇率,无法捕捉日元升值红利。本次看涨期权套期保值以极小成本换取下行保护,契合当下多重因素扰动的震荡格局。
3. 后市重要观察指标