智通财经APP获悉,中指研究院发文称,根据调查数据,2026上半年,我国主要商业街和重点商圈(购物中心)商铺租金均延续小幅下跌态势。其中,由全国重点城市100条商业街商铺为样本标的构成的百大商业街(百街)商铺平均租金为23.87元/平方米/天,环比下跌0.76%;由100个典型购物中心商铺为样本标的构成的百大购物中心(百MALL)商铺平均租金为26.90元/平方米/天,环比下跌0.36%。
从涨跌数量来看,在样本商业街中,租金环比下跌的商业街占81.5%,租金环比上涨的商业街占18.5%;在样本商圈(购物中心)中,租金环比下跌的商圈占85.3%,租金环比上涨的商圈占13.7%,1.1%的商圈租金与上期持平。
整体来看,2026上半年,重点城市新增供应较上年同期小幅减少,其中新建项目多位于新兴商圈,城市核心商圈以存量改造项目为主。商铺租赁需求整体偏弱,项目招商压力增加,多数商业街、商圈商铺租金延续下跌态势。
1.百街商铺租金指数
(1)租金变动:2026上半年百街商铺平均租金为23.87元/平方米/天,环比下跌0.76%
图:2018-2026年全国重点城市主要商业街平均租金及环比变化
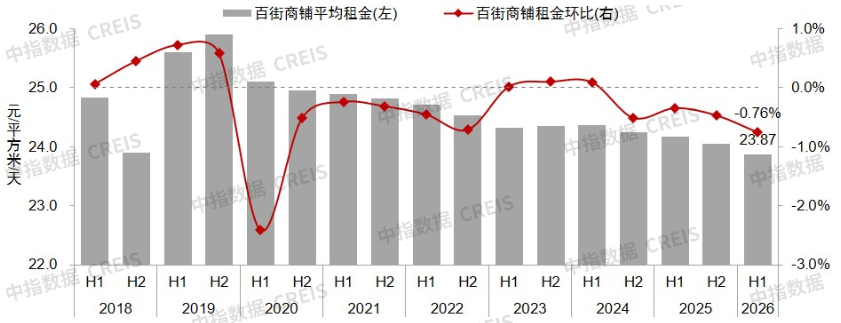
2026上半年,体验式消费、服务消费保持韧性,文旅消费升温、入境游活跃,带动少数位于城市核心地段、以文旅餐饮等体验业态为主的地标性商业街租金小幅上涨。同时,部分商业街区积极进行改造与提质升级,消费体验提升,为租金上涨提供一定支撑。但在商品零售增速放缓的背景下,多数商业街客流与商户承租能力走弱,租金下行。根据全国15个重点城市主要商业街商铺样本的调查数据,由重点城市100条商业街商铺为样本标的,构成百大商业街(百街)商铺租金指数。2026上半年,百街商铺平均租金为23.87元/平方米/天,环比下跌0.76%,跌幅较2025下半年扩大0.29个百分点。
(2)商业街表现:81.5%的样本商业街租金环比下跌,成都一品天下、海口中山路等跌幅相对较大
2026上半年,一线城市样本商业街中租金环比下跌的商业街占65.4%,租金环比上涨的商业街占34.6%;二线城市样本商业街中租金环比下跌的商业街占92.3%,租金环比上涨的商业街占7.7%。
图:2026上半年租金环比涨跌幅较大的商业街
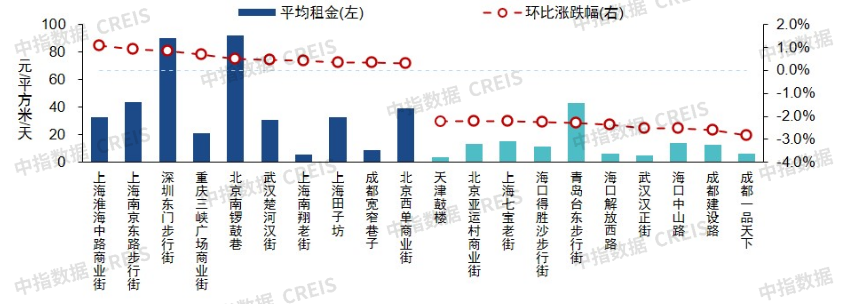
2026上半年,81.5%的样本商业街租金环比下跌。具体来看,成都一品天下、海口中山路等13条商业街租金跌幅在2.0%以上,上海四川北路、杭州河坊街、苏州石路步行街、海口骑楼老街等18条商业街租金跌幅在1.0%-2.0%之间,苏州斜塘老街、天津小白楼商业街、青岛李村商业街、成都春熙路等13条商业街租金跌幅在0.5%(含)-1.0%之间,天津五大道商业街、北京后海酒吧街等9条商业街租金跌幅在0.5%以内。18.5%的样本商业街租金环比上涨,其中上海淮海中路商业街涨幅最大,为1.07%;上海南京东路步行街、深圳东门步行街等4条商业街租金涨幅在0.5%-1.0%之间,武汉楚河汉街、成都宽窄巷子等7条商业街租金涨幅在0.5%以内。
2.百MALL商铺租金指数
(1)租金变动:2026上半年百MALL商铺平均租金为26.90元/平方米/天,环比下跌0.36%
图:2018-2026年全国重点城市主要商圈(购物中心)平均租金及变化
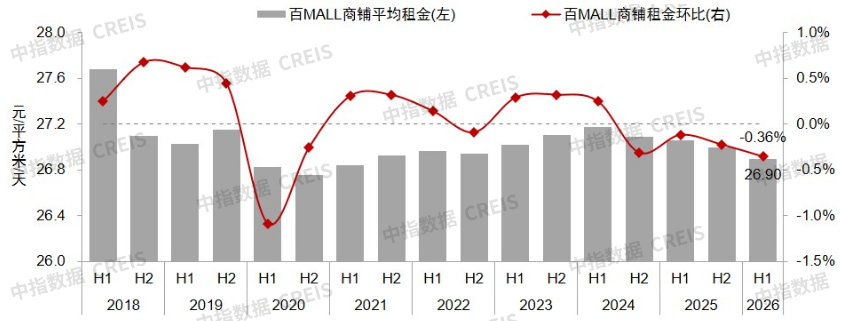
2026上半年,商品零售额增长放缓,仅少数位于核心地段的高能级商圈,依托标杆项目的品牌能级与客流吸引力,或受益于项目调改升级,租金小幅上涨;多数商圈则受供给过剩、项目老化与同质化竞争影响,客流下滑、商户承租能力减弱,租金延续下跌态势。根据全国15个重点城市典型购物中心商铺租赁样本的调查数据,由重点城市100个典型购物中心商铺为样本标的,构成百大购物中心(百MALL)商铺租金指数。2026上半年,百MALL商铺平均租金为26.90元/平方米/天,环比下跌0.36%,跌幅较2025下半年扩大0.14个百分点。
(2)商圈表现:85.3%的样本商圈租金环比下跌,天津梅江、海口解放西等商圈跌幅较大
2026上半年,一线城市中88.6%的商圈(购物中心)租金环比下跌,11.4%的商圈(购物中心)租金环比上涨;二线城市中82.4%的商圈(购物中心)租金环比下跌,15.7%的商圈(购物中心)租金环比上涨,2.0%的商圈(购物中心)租金与上期持平。
图:2026上半年租金环比涨跌幅较大的商圈
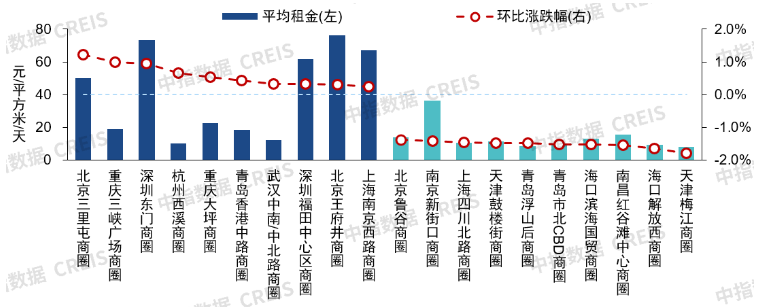
2026上半年,85.3%的样本商圈(购物中心)租金环比下跌。具体来看,天津梅江、海口解放西、南昌红谷滩中心、青岛市北CBD等19个商圈(购物中心)租金跌幅在1.0%以上,苏州观前街、深圳南山中心区、杭州吴山、青岛李村等25个商圈(购物中心)租金跌幅在0.5%-1.0%之间,上海真如、北京公主坟、成都盐市口、天津南市等37个商圈(购物中心)租金跌幅在0.5%以内。13.7%的样本商圈(购物中心)租金环比上涨。具体来看,北京三里屯、重庆三峡广场商圈租金涨幅在1.0%(含)以上,深圳东门、杭州西溪、重庆大坪3个商圈租金涨幅在0.5%-1.0%之间,青岛香港中路商圈、武汉中南/中北路商圈等8个商圈(购物中心)租金涨幅在0.5%以内。武汉王家湾商圈租金与上期持平。
3.供应趋势:增量建设持续放缓,新开业零售商业四成为存量改造项目,纯商办用地成交下滑
(1)零售商业项目存量:15城已开业项目*近2550个,总面积约2.2亿平方米
*本文所述存量与增量的统计口径均为商业建筑面积在3万平方米及以上的集中式商业。
图:截至2026年6月15个重点城市已开业零售商业项目建筑面积与数量
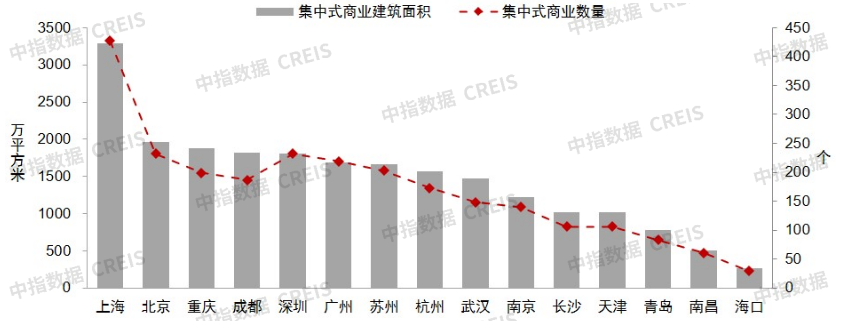
根据中指数据,截至2026年6月,商铺租金指数重点监测的15个城市3万平方米以上已开业零售商业项目总数近2550个,总建筑面积约2.2亿平方米。其中,上海已开业项目近430个,总建筑面积近3300万平方米,存量规模居15城之首;北京、重庆、成都、深圳、广州、苏州、杭州已开业项目总建筑面积在1500-2000万平方米之间,武汉、南京、长沙、天津在1000-1500万平方米之间,青岛、南昌、海口已开业项目总建筑面积在1000万平方米以内。
(2)新开业零售商业项目:2026上半年15城新开业项目体量同比降一成,四成为存量改造项目
2026上半年,15城零售商业项目新开业数量小幅增加,但开业面积有所减少,二线城市占比增加,存量改造成为新开业项目重要来源。根据中指数据,2026上半年商铺租金指数重点监测的15个城市新开业项目48个,较上年同期增加4个,开业面积约294万平方米,同比下降9%。其中19个项目为存量改造项目,占比40%,较2025年同期提升10个百分点。开业节奏方面,1月、4月为开业高峰,开业项目数量均在10个以上,与2025上半年开业高峰集中在5、6两月相比,2026上半年开业高峰提前。
图:2026上半年15个重点城市零售商业项目开业数量
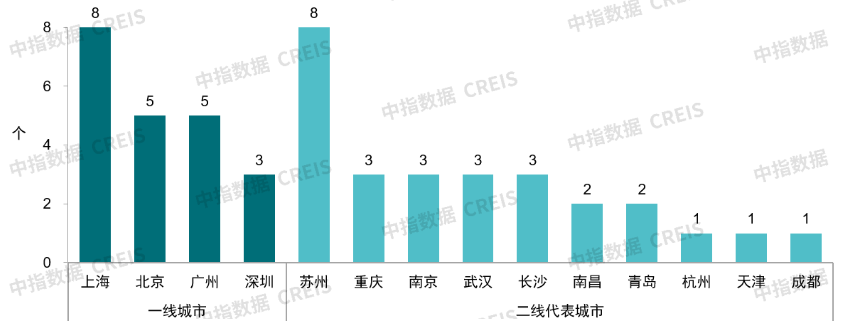
分城市等级来看,一线城市新开业零售商业项目21个,较上年同期减少4个,开业面积约150万平方米,同比下降30%。二线代表城市新开业零售商业项目数量27个,较上年同期增加8个,开业面积约144万平方米,同比增长35%。
分城市来看,2026上半年上海新开业零售商业项目体量最大,为80万平方米;苏州、广州、北京在30-45万平方米之间,重庆、南京、武汉、长沙、南昌、杭州在10-25万平方米之间,深圳、青岛、天津、成都新开业体量在10万平方米以内。海口未监测到3万方以上新开业零售商业项目。
(3)商办用地:近五年15城商办用地成交整体大幅下滑,未来零售商业增量开发或持续放缓
2022上半年起,重点城市(市本级)纯商办用地成交规模整体大幅下滑,预计未来新开发项目或持续减少。2026上半年,15个重点城市(市本级)纯商办用地成交规划建筑面积为540.4万平方米,同比下降34%,总量处近10年低位,仅为高点(2020上半年)的25%。其中,一线城市成交面积为156.9万平方米,同比微降1.7%;二线代表城市成交面积为383.5万平方米,同比下降41.2%。