(来源:储能产业网)
近日,全球市场调研机构 SNE Research发布2026上半年全球锂离子电池储能(ESS)出货量报告以及全球储能电芯厂商出货量排名。
报告显示,2026 年上半年全球储能锂离子电池出货量达 461.3GWh,同比大涨 71%;海外市场出货总量占全球比重首次过半,户用储能出货量同比翻倍。具体内容如下所示:

0
1
市场整体概况
2026 年上半年全球储能区域需求格局明显多元化。中国市场出货 202.5GWh,同比增长 49%,稳固全球第一大单一市场地位。
北美、欧洲及其他区域市场增速更快,同比涨幅 119%,市场份额升至 23.9%。北美、欧洲出货分别同比增长 83%、74%,对应市场占比 16.5%、15.8%。
海外区域市场需求猛增,各国储能行业集中爆发,使得中国储能全球份额由去年同期 50.5% 降至 43.9%。中东、澳大利亚等新兴市场大批大型储能项目落地,是海外出货增量的核心来源。

按应用场景划分:
电网侧储能依旧是最大赛道,出货 347.0GWh,占全球总出货 75.2%。
户用储能出货量从 20.9GWh 增至 47.7GWh,同比大涨 128%,为三大场景中增速最高赛道,细分市场占比由 7.7% 提升至 10.3%。
工商业储能出货 24.9GWh 增至 39.6GWh,同比增长 59%。伴随北美、欧洲相继出台贸易管控与本地供应链配套政策,厂商筛选标准不再仅以价格为核心,供应链稳定性、本地产能、合规资质的权重持续提升。
0
2
全球厂商竞争格局
头部储能电芯厂商上半年出货量全部实现增长,但增速差异取决于各企业海外布局与场景侧重。

宁德时代(CATL)出货 125.0GWh,名列第一。全球市占率由 25.6% 提升至 27.1%,国内稳定需求叠加海外大型电网储能项目中标量,支撑其规模持续扩张。
亿纬锂能(维权)(EVE)出货48GWh,海辰储能(Hithium)出货46.2GWh,两家企业出货量接近,以1.8GWh规模之差位于第二,第三位。
中创新航(CALB)、国轩高科(Gotion)出货量虽有上涨,但增速低于行业 71% 平均水平,市占率分别下滑 0.9、1.0 个百分点。
深耕海外市场的厂商增速大幅跑赢大盘:鹏辉能源(Great Power)同比增长 202%,LG 新能源(LGES)暴涨 357%,远景(AESC) 增长 111%。
总的来说,2026 年上半年,中国电芯厂商持续占据榜单头部席位,中腰部厂商出货规模差距持续收窄。
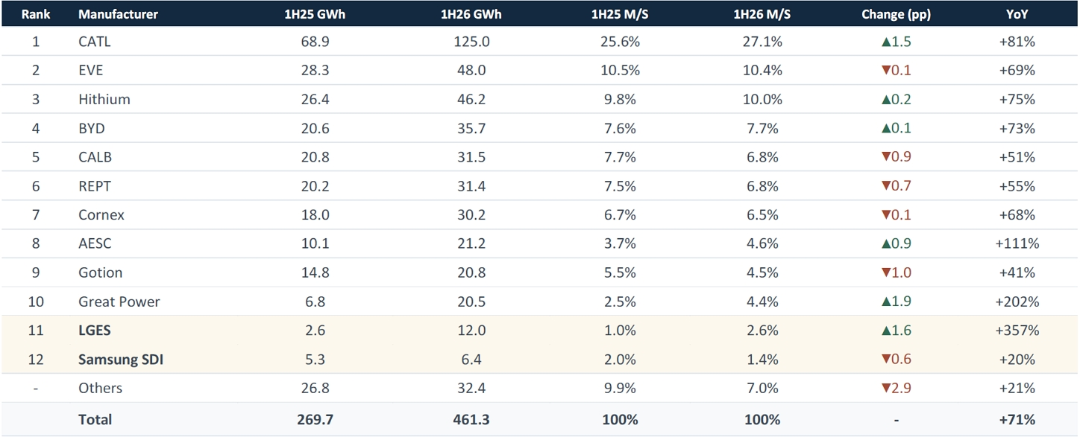
楚能新能源(Cornex)以 30.2GWh 出货量位列第七,与中创新航(31.5GWh)、瑞浦兰钧(REPT,31.4GWh)体量十分接近。第五至第七名竞争进入白热化阶段。
与此同时,行业头部集中度小幅提升:宁德时代、亿纬锂能、海辰储能前三企业合计市占率由 45.8% 升至 47.5%。其余厂商合计份额由 9.9% 压缩至 7.0%。
此外,SNE Research还公布了2026上半年储能应用场景端具体数据。
资料显示,2026电网侧储能出货同比增长 69%。 宁德时代以 30% 市占率领跑,其后依次为海辰储能(13%)、亿纬锂能(10%)、比亚迪(9%)、中创新航(8%),前五家企业合计占据赛道近 69% 市场份额。
楚能新能源、远景同样跻身核心供应商,市占率分别达 8%、6%。
电网储能仍是规模最大应用场景,占全球总出货 75.2%,较去年同期 76.2% 小幅回落,反映出户用、工商业储能增速更快。下半年大批大型储能项目集中开标落地,或将重塑电网侧厂商份额格局。

工商业储能出货同比增长 59%。 宁德时代稳居第一,市占率 35%;瑞浦兰钧以 14% 份额紧随其后,比亚迪 10%、国轩高科 6%、中创新航 6%。宁德时代与瑞浦兰钧两家合计占据近 49% 市场份额,牢牢把控国内工商业储能核心供给。
2026上半年户用储能同比大涨 128%,增速领跑全行业三大应用场景,市场集中度也最高。 瑞浦兰钧以 32% 市占率维持赛道龙头地位,亿纬锂能 25%、鹏辉能源 23% 位列二三名。
前三家企业合计包揽 80% 市场份额,行业集中程度显著高于电网侧、工商业储能。依托稳定客户渠道与交付能力,瑞浦兰钧在户用储能赛道竞争优势突出。
0
3
储能行业发展趋势
趋势 1:全球需求区域多元化,海外市场成增长主力
中国仍是单一最大储能市场,但全球份额本次略有下降,北美、欧洲、其他新兴区域合计出货规模首次超过国内。叠加欧美出台严苛贸易壁垒与本地产能落地要求,未来储能业主筛选供应商时,不再只考量采购价格,供应链稳定、本地化生产能力、各国政策合规能力成为核心考核指标。
趋势 2:应用场景均衡发展,电网侧依旧是大赛道
今年上半年行业需求结构从单一依赖电网侧,逐步向户用、工商业储能多元拓展。户用储能占比首次突破 10%,工商业储能同比增长 59%。但电网侧虽依旧是最大赛道,占比小幅回落 1 个百分点。
随着全球数据中心大规模建设、新能源装机持续扩容带动电网调频稳控需求,特定规格电芯、大型储能项目供货趋紧,目前已有不少项目方选择提前锁单保障供货。
趋势 3:头部优势加剧,中腰部竞争白热化
头部厂商份额持续集中,宁德时代市占率突破 27%,前三家龙头合计份额提升 1.7 个百分点。但第五名之后厂商出货差距仅 1GWh 左右,榜单排名极易受大型项目中标、季度交付量影响。下半年多轮大型储能项目招标落地,第五名之后的企业排名或将改变。
趋势 4:户用储能高增长、高集中属性凸显
户用储能是上半年增速最快、行业集中度最高的细分赛道,占比正式跨过 10% 关口。前三厂商包揽 80% 市场份额,对比电网侧前五厂商合计 69% 的集中度差距明显。瑞浦兰钧持续领跑户用储能赛道,欧洲家庭储能需求复苏、国内户储普及度提升,预计户用储能仍将是下半年核心增长赛道。