来源:图虫
一次改名,引发一场风波,还有基金公司与客户间,关于规则、契约、利益与信任的争议。
就发生在当下!
几天前,一只曾经点燃港股市场做多热情的杠杆ETF—南方东英SK海力士每日杠杆(2x)产品(07709.HK),正式改名。
从“两倍做多海力士”改成“最多两倍做多海力士”,虽然多了“最多”两个字,却可能意味着成千上万高位入场者的回本希望就此被改写。
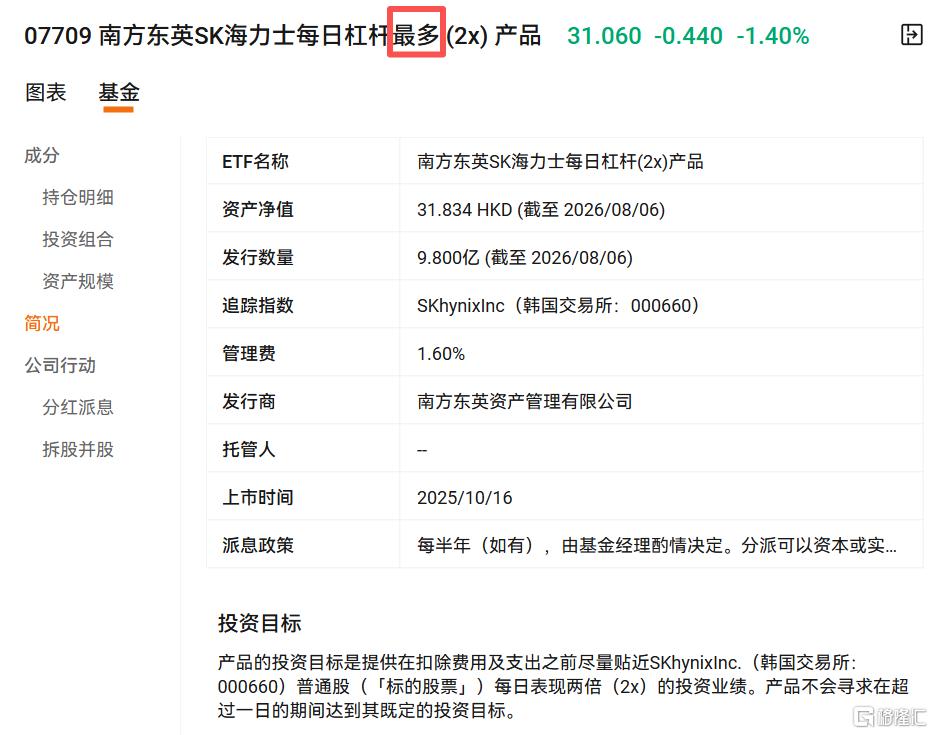
这背后,到底是规则调整的无奈,还是利益格局的考虑,抑或是一场关于“契约精神”的拷问?
01、杠杆血泪
要理解这场风波的烈度,首先要回顾“07709.HK”过去半年过车般的经历。
这只产品于2025年10月16日在港交所挂牌上市,发行价约7.8港元。
彼时,恰逢全球AI浪潮汹涌,底层标的SK海力士作为HBM芯片核心供应商,股价一飞冲天。
在正股大涨的带动下,这只两倍杠杆产品受到投资者的疯狂追捧:
上市仅12个交易日规模突破十亿,72个交易日突破百亿,163个交易日突破千亿大关。
到2026年6月25日,其市场价格从年初的17.5港元一路飙升至盘中最高193.65港元,短短数月暴涨超10倍,规模一度触及1321亿港元的历史峰值,超越盈富基金成为香港市场规模最大的ETF。
那个时候,它是市场追捧的“小甜甜”,一只产品扛起了整个半导体板块的做多情绪。
然而,杠杆从来都是一把双刃剑。
随着SK海力士正股,在6月下旬见顶回落,叠加韩股市场杠杆问题集中爆发、7月29日SH海力士二季度财报虽创历史纪录但不及预期的打击,正股股价很快便腰斩。
这只两倍做多ETF,也跟着出现断崖式下跌,在随后的34个交易日内,从193.65港元的高点,一路跌至25.1港元,累计跌幅高达87%,规模从1300多亿港元急剧缩水至约256亿港元。
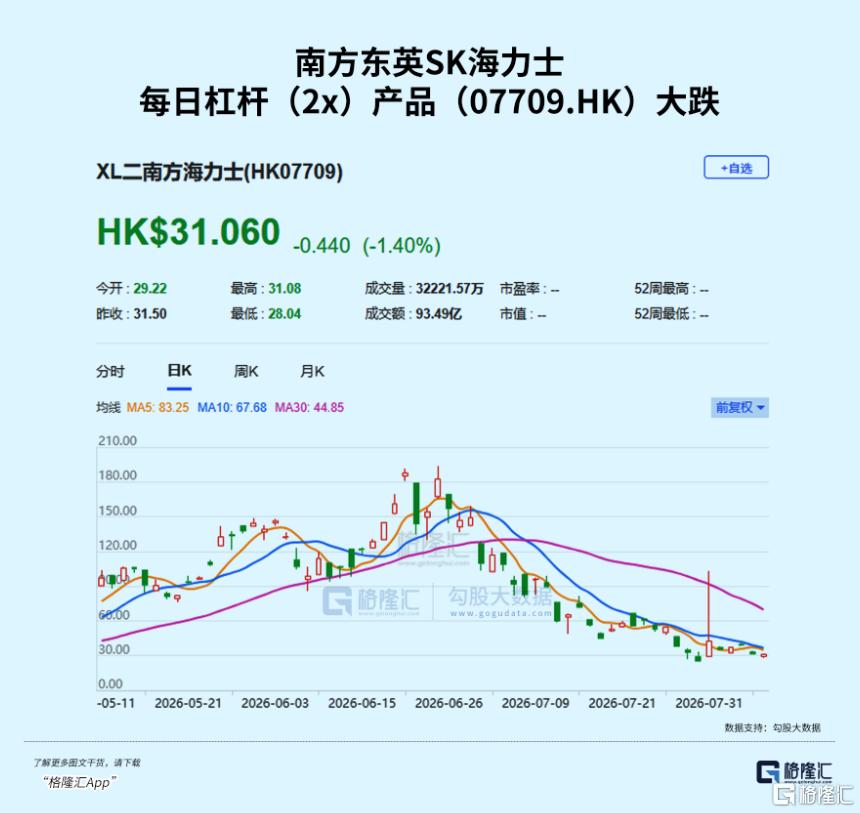
之后虽然有所反弹,但目前距离6月份高位,还很远。
02、为何要改名?
就在市场一片哀嚎之际,基金公司南方东英于7月27日发布公告,宣布自8月3日起,旗下挂钩SK海力士等热门个股的杠杆及反向产品将全面切换至“灵活杠杆结构”。
这一变动,旋即在投资者群体中引发了争议。
当中的核心矛盾在于:
涨的时候,杠杆是焊死的“两倍”;跌的时候,却变成了“最多两倍”,可以随时下调。
质疑者认为,这意味着基金公司为了“保命续命”,在事实上改写了游戏规则。
他们的逻辑是这样的:
高位买入的持有人本来还抱着一线希望,只要SK海力士正股基本面没问题,未来股价能涨回去,这个两倍杠杆产品就有机会跟着反弹回本;
特别是在韩股指数、SK海力士已经经历大幅回调,大摩等机构也指出,韩股的杠杆出清已到尾声,估值被压到低位,性价比重现的时候;
但如果杠杆在底部被调低,那么即使正股回到原点,这只产品也可能再也回不去了,相当于回本周期将被无限拉长,甚至永无可能。
从基金公司的角度看,这只产品由于带了2倍杠杆,因此跌幅要远高于正股,如果继续跌下来的话,有可能引发强制清盘的风险。
之前就发生过类似的警报:
今年1月30日,白银暴跌36%,追踪白银两倍做多的杠杆ETF—AGQ,单日暴跌63%。AGQ净值一度逼近清算红线,差点原地清盘。
虽然最终惊险过关,但年内回报率已跌至-56.2%,高位买入的投资者,资产几乎“蒸发”。
这次事件也让整个杠杆ETF行业冷汗直流,因此,不排除基金公司藉着香港证监会新规,去规避对应的风险,即投资者所质疑的“自保”。
03、南方东英的回应
面对市场汹涌的质疑声浪,南方东英迅速作出澄清。
7月30日晚间,南方东英向市场作出三点说明:
第一,灵活杠杆结构的设计初衷是为了应对极端市况,例如产品规模大幅上涨后出现容量限制或运营成本急速上升,导致维持原有目标杠杆已不可行。
第二,自该产品上市以来,从未触及上述极端情况。在当前市况下,产品整体运作平稳,基金经理目前无需调整杠杆倍数,将继续维持两倍(2x)杠杆。
第三,自灵活杠杆结构生效后,将于每个交易日开市前发布目标杠杆倍数公告,投资者可每日查询。
8月5日,南方东英首席投资官在后续直播中进一步解释:
“大家肯定希望产品具备一致性,理解是两倍就一直是两倍,无需每天查证。我们每天都在公司官网及港交所公布追踪倍数,大家会看到投资比例大概维持在200%、201%左右。这并非对产品投资方向的重大调整,而是因应监管指引所作的补充修订公告。”
事实上,8月6日、8月7日,该产品公布的目标杠杆倍数确实均维持在2倍。
然而,质疑声并没有停止。
因为目前无需调整,不等于永远不会调整,只要规则上保留了“最多”这个口子,当市场下一次剧烈波动时,基金公司就有权随时降杠杆。
虽然大跌时,降杠杆可以减少亏损,但反弹时如不及时提升,同样会影响回本。
而回本,正是千万个之前高位接盘的投资者们,苦苦等待的东西。
如果既要躲过下跌,又要反弹时快速回本,那就要求操盘的基金经理能力超群,能够精准预判、踩中每天的行情,并且频繁调整杠杆倍数。
这,太难了!
另外,在这场风波中,还引爆了一个更深层的问题:
无论基金净值如何暴涨暴跌,管理人的管理费照单全收。
据测算,该基金管理费为每年1.60%,上市以来累计收取的管理费高达约3.56亿港元。
从上市之初日均1万多港元的管理费,到规模巅峰时期单日近400万港元的进账。
杠杆产品这种收费结构,说严重点,是基民盈亏、管理人稳赚的结构,会让管理人天然地偏向于做大规模。
因此,涨的时候,基金公司自然倾向于把杠杆焊死在最高位,以吸引更多资金买入,从而获得更多管理费;跌的时候,基金公司又会把降杠杆降到最低,以维持规模、保住管理费来源。
在这两种场景下,管理人的利益与持有人的利益,是否已经出现冲突?投资者的保护有在哪里呢?
04、合规和合理的冲突
从程序上看,这次变动有特殊背景。
7月24日,香港证监会发布监管新规,新规要求,容量受市场流动性、掉期敞口约束的个股杠杆产品,可在2倍上限内每日下调目标杠杆倍数,极端情况下最低可降至1.1倍,产品名称也需要相应变更为“最多两倍做多”,以提示投资者杠杆倍数可能不再是固定的2倍。
因此,南方东英是在监管新规下操作,是合规的。
但合规,就一定合理吗?
涨的时候,“两倍”是承诺,是吸引资金的招牌;跌的时候,“两倍”变成了“最多两倍”,随时可以缩水。
同一只产品,同一批持有人,涨跌之间待遇判若两人。
这种操作没有违反法律的字面规定,却触及了金融市场,乃至整个商业社会最核心、也是最敏感的一点—契约精神。
基金公司在香港改变投资目标、业绩基准等核心要素,属于对基金契约的重大变更,按理说管理人是不能单方面说了算的,正规流程需要向香港证监会申报、召开持有人大会、特别决议通过、提前30天通知等步骤。
这一次变动虽然源于监管新规,但产品合同的核心条款是否已被实质修改?投资者是否需要被更充分地告知和征询?如果投资者因此遭受损失,又能否通过法律法规保护自己的合法权益?
这些问题,至今仍悬而未决。
截至8月7日收盘,该产品报31.06港元,距6月高点跌幅仍高达84%。
社交平台上,有投资者绝望地表示:“坚持一个月两倍做多,亏了50个点,这辈子都回不来本了。”
对他们而言,最残酷的或许不是亏损本身,杠杆投资本来就是风险自担,而是规则在他们最脆弱的时候被单方面调整了。
如果杠杆不及时调整回去,哪怕未来SK海力士正股反弹回原点,这只曾经“两倍”的产品,也未必能跟着回去了。
而这场风波留下的,不仅是一个产品的改名故事,更是对整个基金行业收费模式、契约精神和投资者保护机制的一次深刻拷问。