7月29日,美联储将联邦基金利率目标区间维持在3.5%至3.75%。从政策利率看,这次会议按兵不动;但是从资产价格看,金融条件已经进一步收紧。
此次决议以9票赞成、3票反对通过,三位反对者均主张立即加息25个基点。会后,10年期美债收益率上升约8个基点,30年期收益率上升约12个基点,收益率曲线明显陡峭,美元指数走弱。
这些价格变化给出了本文的核心判断。相较于6月,市场主要定价沃什的鹰派利率路径,而7月的市场开始定价其低干预框架的制度成本,美联储没有提高政策利率,长期融资成本和风险溢价却替它完成了部分紧缩。
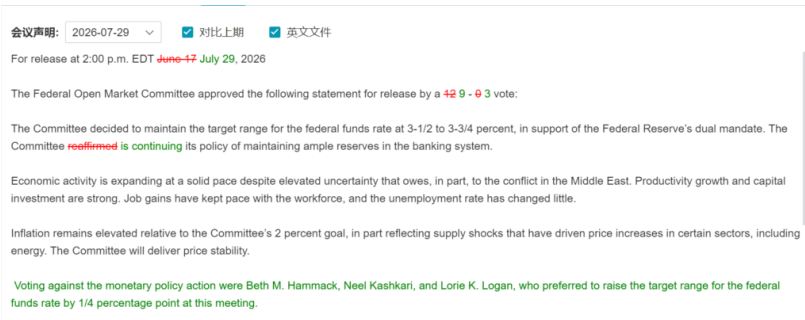
注:对比上期,只增加了投票的具体情况
市场提前交易风险
在此前的美联储112年来最富的主席,要改规矩了!中,笔者提出过一个判断:受财政扩张和准备金约束影响,沃什很难迅速缩小美联储资产负债表,他更容易率先改变美联储说话的方式和做决策的逻辑。
6月第一次主持FOMC会议后,这个变化已经出现。在最富有的美联储主席,给市场来了一个下马威?!中,笔者使用4T框架分析了他的首次会议。当时最明显的变化集中在Transparency,也就是透明度:声明大幅缩短,前瞻指引减少,沃什不再向市场提供一条清晰的利率路线图。
7月会议进一步证明,减少透明度是贯穿的表达风格。沃什开始要求市场自行判断经济数据和政策路径。市场趣称“鸽派的Warsh、鹰派的市场”。至于预期的预防式加息,判断只验证了一半:加息尚未发生,但它已经从市场猜测变成三位票委的正式主张。
6月会议以12票全票通过。会后短端美债收益率上升,美元走强,黄金与美股下跌。市场主要在交易未来可能加息,资产价格围绕政策利率预期重新调整。而7月的重心转向长端。30年期收益率升幅超过10年期,收益率曲线明显陡峭;美元在美债收益率上升时反而走弱,黄金则上涨。这说明投资者索要的补偿已经不只来自加息预期,还包括长期通胀、财政供给和政策公信力。
两次会议之间的差别,构成理解沃什政策框架的入口。政策利率没有变化,市场交易的风险从“下一次加不加息”,延伸到“美联储减少干预后,谁来稳定长期金融条件”。答案更多是市场重新定价,而重新定价通常伴随着更大的波动。
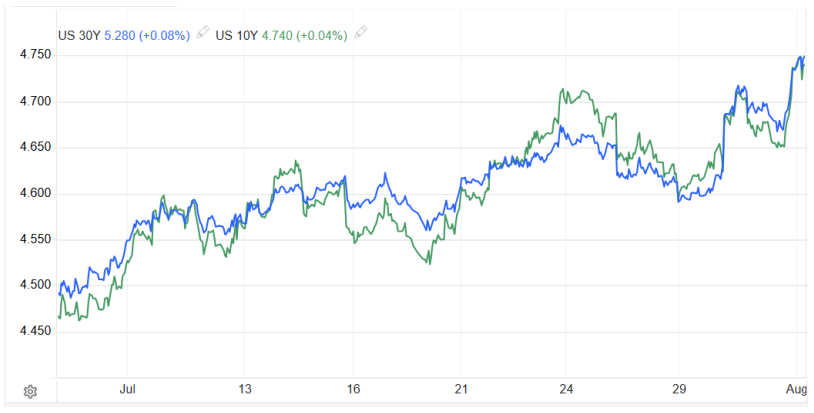
注:2026年7月以来10年期与30年期美债收益率
沃什的低干预实验
沃什在7月新闻发布会上表示,美联储正在减少前瞻指引,政策声明只呈现已经发生的事实,并尽量避免对未来作出预测。他还使用了一个很生动的表达:市场参与者需要“看球,而不是看裁判”( play the ball, not the referee)。
过去十多年,美联储通过点阵图、经济预测、官员讲话和新闻发布会,帮助投资者估算未来利率。即使当前利率较高,只要未来降息路径足够清晰,长期利率和风险资产仍可能保持稳定。沃什希望削弱这种依赖,让市场根据通胀、就业、财政和金融条件自行判断。
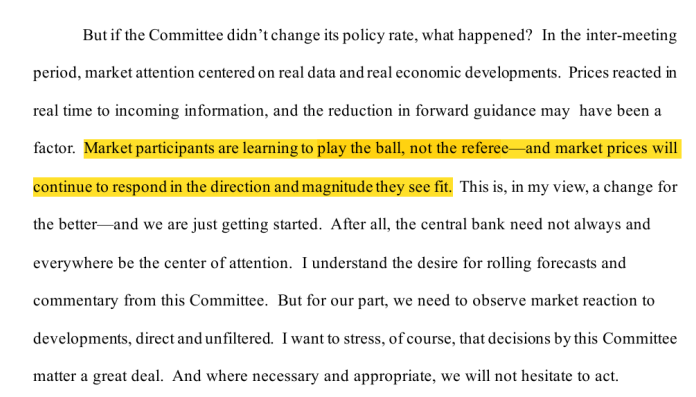
注:译文为“市场参与者应当学会聚焦基本面本身,而非紧盯美联储;市场价格会按照市场自身判断的方向与波动幅度自行做出反应”
减少前瞻指引后,部分金融条件调节功能被交给了市场。通胀高于目标时,即使美联储没有加息,投资者仍可能抛售长期国债,推高企业债券、按揭贷款和其他长期融资成本。需求由此受到抑制,美联储同样能够获得一定的紧缩效果。这种方式的制度成本也随之出现:金融条件不再主要依靠政策利率平稳调整,而会更多通过期限溢价、风险偏好和资产价格波动完成。市场可能反应不足,也可能突然收紧过度。7月会后的长端利率上升,正是这套低干预逻辑第一次比较完整的市场反馈。
沟通方式的变化已经落地,下一步自然会指向更深一层的问题:如果美联储同时减少资产负债表干预,短期资金市场能否继续保持稳定。这就涉及准备金框架。
准备金框架的未来
理解这一问题,需要区分三个层面。政策立场决定联邦基金利率目标区间;沟通方式决定美联储是否帮助市场预测未来利率;操作框架决定美联储用多少准备金、怎样的资产负债表和哪些工具,把实际货币市场利率控制在目标区间内。
7月会议没有调整政策利率,却明显改变了沟通方式。准备金操作框架则仍在评估。美联储并未宣布从充裕准备金转向稀缺准备金,7月政策声明依然明确表示将维持银行体系准备金充裕。2025年12月结束缩表后,美联储还启动了短期国债购买,以满足银行体系的准备金需求。截至目前,美联储总资产约为6.7万亿美元,准备金及存款规模约为3万亿美元。
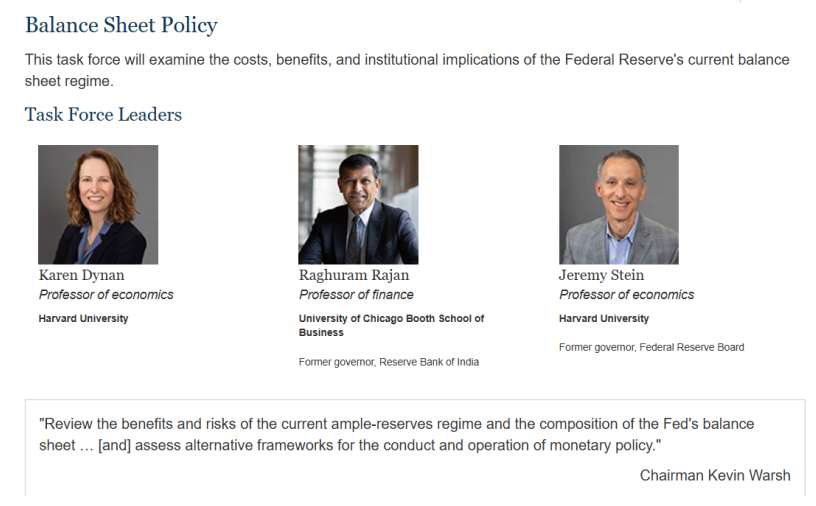
美联储已经成立资产负债表政策工作组,评估现行充裕准备金制度及其他可能的操作框架。真正需要关注的是:如果沃什未来希望缩小资产负债表,同时减少央行的日常市场干预,金融体系需要承担什么成本。
有研究人员将这个问题概括为“资产负债表三难”:更小的央行资产负债表、更低的短期利率波动和更少的央行市场干预,三者很难同时实现。准备金充裕时,供给量的小幅变化通常不会显著影响联邦基金利率;准备金逐渐接近稀缺区间后,财政部账户变化、国债集中交割、纳税高峰和季末考核都可能放大隔夜融资利率波动。
2019年9月美国回购市场的利率急升,就是准备金缓冲不足的一次压力测试。美联储最终通过回购操作和重新扩表稳定市场。这个历史细节说明,如果未来同时追求更小的资产负债表和更少的市场干预,联邦基金利率及回购利率会对准备金变化更加敏感,货币市场波动率将成为制度成本。
资产定价开始承受低干预的代价
这里总结为2点。
一是长债与高估值股票的门槛提高。
低干预首先影响长久期美债。如果通胀保持黏性,而美联储又不愿提供明确的政策路径,投资者会要求更高的收益率来持有长期国债。收益率曲线陡峭化未必代表增长预期改善,也可能来自期限溢价和政策风险溢价上升。短端利率仍主要由政策利率和近期加息预期决定;长端则同时承受财政供给、通胀不确定性和政策公信力的影响。未来一段时间,长短端的定价逻辑可能继续分化。
高估值股票面临的是同一套折现率约束。科技成长股和AI产业链不仅依赖估值扩张,也需要持续的大规模资本开支。长期融资成本上升后,市场会提高对利润兑现速度、自由现金流和资产负债表质量的要求。现金流稳定、杠杆较低、具有定价能力的资产,相对更能承受利率波动。
二是黄金与美元可能继续背离。
实际利率上升通常对黄金形成压力,但市场对通胀和央行政策公信力的担忧,又会增加黄金的配置需求。如果长端利率上升主要由实际增长推动,黄金承压的概率更高;如果上升主要来自期限溢价和政策可信度下降,黄金仍可能保持韧性。
美元同样需要区分驱动因素。短端加息预期增强时,美元通常受益;当长端收益率上升来自财政和政策风险溢价时,美元未必同步走强。7月会后美元走弱、黄金上涨,这更像是在提示市场开始把利率上升理解为一种风险补偿,而非单纯的增长与加息交易。
待观察的两条线
第一条线决定美联储会不会主动加息。杰克逊霍尔年会和9月FOMC是否继续减少前瞻指引,将决定7月的变化是一次会议策略,还是新的沟通框架。与此同时,如果工资、核心通胀或就业继续超过预期,支持预防式加息的票委可能增加。这一判断的失效条件也很清楚:如果通胀和就业明显降温,或者美联储重新提供清晰的利率路径,长端风险溢价可能回落,市场替美联储收紧的压力也会减轻。
第二条线决定低干预的制度成本会不会扩散。长端需要区分名义收益率、实际收益率和期限溢价;短端需要跟踪联邦基金有效利率与准备金利率之差、SOFR和回购利率波动、常备回购工具使用量、银行准备金余额以及美国财政部一般账户变化。如果短期融资指标保持稳定,说明充裕准备金框架仍能正常运行。只有当这些指标开始对纳税、国债结算和季末因素持续高度敏感时,准备金缓冲才可能接近需要警惕的区间。
结尾
市场最容易犯的错误,是把政策利率没动,理解成金融条件没有变化。7月会后,政策利率停在原地,长端融资成本、期限溢价和风险资产估值已经开始移动。
过去两次会议,沃什做了两件事:第一次拿走市场熟悉的路线图,第二次让市场承担自行定价的结果。如果准备金框架随后开始调整,波动还可能从长端债券进一步传递到短端资金市场。
沃什提醒市场别再盯着裁判。我们也应该明白:裁判退到场边之后,风险并没有退场。