本文来自微信公众号: 思想钢印 ,作者:思想钢印,原文标题:《AI盛世下的暗雷,藏着下一个“次级债”危机》,题图来自:视觉中国
债务危机的特点
AI产业目前仍然靠大规模基建驱动,其资金主要来源于债务,而当年的互联网泡沫期间,资金来源主要是股权融资,这是AI与互联网在融资结构上的显著差异。
2000年的互联网泡沫破裂,引发了股市危机,如果未来AI有泡沫破裂的危机,那首先应该发生在债券市场,但不要因此以为跟股市无关,2008年的金融危机就是次级债券危机引发的。
两种危机的差异在于爆发的速度。
2000年互联网泡沫破裂,是杀估值,是一个线性的过程,每天都有巨额成交,你可以在任何时候选择卖出,一轮熊市可能持续好几年。但股权是耐心资本,套牢后可以继续持有,等待企业走出困境。
相比之下,债务具有负凸性。企业经营再好,它只能赚取固定的利息收益;但在经营恶化时,却要承受没有下限的巨额亏损。所以,债务的条款都有一刀切的硬性规定,要么是0,要么是1,没有中间值,它要么能够顺利再融资,看上去什么事情也没有发生,要么会立刻陷入资产被查封的境地,债券价格在短短几天归零。
举一个简单的例子,剩余履约义务(RPO)这个会计数字,如果你是股票投资者,会当成未来的收入,给予一定的估值,但换成一位债权投资者,他一定会看一看,这个订单未来是谁来履约、如何被履约?
AI基建产业链目前的资金债务链大概的模式是:
前沿AI实验室比如OpenAI会与微软签一份合同,承诺在未来几年内,支付数百亿美元,用来购买算力。但OpenAI目前的现金又不足以支付,所以只能是融资订单,类似的是航空公司的飞机租赁融资;
五大云厂商、数据中心、算力租赁公司会将这项合同作为抵押,向私募机构进行借贷,筹集资金去完成数据中心土建和算力设施购买。
所以去掉关于AI的各种光环,AI基建就是由一笔笔信贷杠杆构成,金融机构为云厂商的一栋栋装满芯片的建筑垫付资本,数据中心就是抵押品,AI实验室按合同支付的款项就是债务偿还额。这种结构能够正常运转的前提是,作为订单源头AI实验室能够持续为这些付款提供资金。
但对于一家没有盈利的公司来说,收入(ARR)小于支出(订单),这意味着它只能依靠不断融资来维持。
如果你是一位债券研究员,发现对方是一家每年亏损数百亿美元、只能靠不断再融资来维持付款的公司,这些“剩余履约义务”本质上是一种次级承诺,却被用来为巨额的、尚未折旧的资本支出提供合理性。
你自然会联想到引发2008年金融危机的次级债危机。
成立几年OpenAI已经承诺支付规模空前的算力费用,总债务规模高达数千亿美元,这在整个企业历史上都是前所未有的。而五大平台总计约2.1万亿美元的合同积压订单中,大约有一半是由OpenAI和Anthropic承诺支付的,债务集中程度也是空前的。
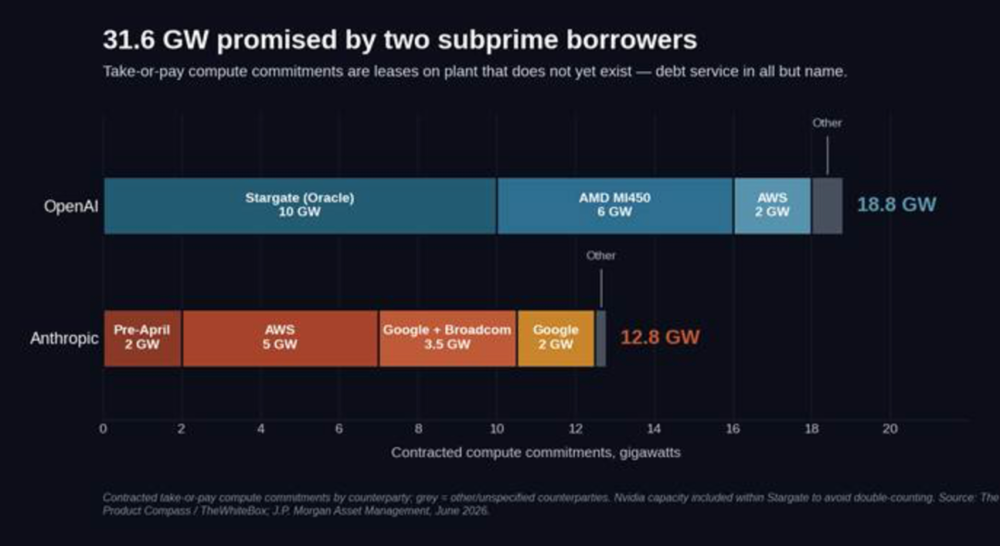
与这些债务相对应的,却是一种无法预测何时实现盈利的运营业务,尽管它的收入是真实的,规模很大,且增长迅速,但他们唯一的胜算是未来能够持续找到coding这样爆发式增长的赛道,这是一场把科技巨头都拉下水的世纪豪赌。
所以这场潜在危机的真正原因在于,AI作为一个技术革命,其筹资层面,却是非常传统的由信贷驱动的房地产金融。
是的,AI基建本质上就是房地产。
AI产业的房地产内核
技术革命和房地产周期,本来应该一个在天上,一个在地下。
技术革命由创新和普及率驱动,风险巨大,失败率高,可一旦成功利益也巨大,最合适以风险投资为主的股权融资。
房地产周期则是机械性的,价值由土地空间确定,利润是固定的,可以用商业租赁合同或预售提前锁定收入,且投资时间长,投资金额巨大,因而最适合债权融资。
但仔细审视AI基础设施建设,你会发现它的每一个特征都是房地产开发的翻版:
在获批的土地上建设数据中心,由于投入巨大,从一开始就要举债为这栋建筑筹措一期资金,相当于开发贷款。
然后,与大型客户签订照付不议(Take-or-pay)的合同,再把这份合同抵押出去,获得更多的资金,相当于地产项目的后期贷款。
所谓“照付不议”合同,比如某AI公司承诺未来5年,每年购买1亿美元算力。即使模型训练没那么多、用户增长低于预期,钱也必须支付。这是因为数据中心投资巨大,建设方需要确定未来现金流是多少。这跟写字楼、大型Mall在申请银行贷款之前要锁定大客户一样。
这还没有结束,云厂商在购买安装GPU机架后,还会将其抵押出去,再获得一笔GPU融资,以支持运营,这就相当于商业地产的运营贷款。
但AI基建融资价值还没有榨完,云厂商和数据中心的最后一步是发行“资产支持票据”(ABS),把未来现金流打包卖给保险公司、养老金、基金等稳健投资者,有点类似地产REITs。
而ABS打包资产正是次级贷逾期风险从房地产蔓延到整个金融系统的罪魁祸首。
这其实是全球所有重资产的普遍玩法,通过层层抵押,未来现金流打包,用杠杆资金完成整个建设过程,跟你是不是科技公司,是不是技术革命,没有关系。
但放在AI这种前端科技上,就有问题了。
房地产和科技都会有泡沫,可两种泡沫产生的原因完全不同。
科技泡沫的本质是新技术的发展过于超前,或者没有大规模的实际需求,导致这些高科技的价值一落千丈;
房地产泡沫是周期错位,它的投资高峰期通常是经济繁荣期,投融资额对应的未来现金流都是繁荣期的线性外推,加上建设周期较长,很可能项目真正使用时,市场已经转为供给过剩,项目产生的现金流不足以偿还融资,因而发生危机。
这两种风险也完全不同:
科技投资的主要风险是产品失败,前期研发成本高,但后期壁垒也高;
而房地产投资的风险在资产负债表上,是杠杆风险,土地的价值依赖于位置,只有波动,不可能灭失,且折旧慢,前提是杠杆不破,能等到下一个周期。
所以,“AI+基建”更加危险,把科技投资的技术本身的风险,叠加了房地产的杠杆风险,它的数据中心是专用资金,无法转换成其他用途,抵押的GPU集群技术更新快,可能2年就价值大跌,AI经营收入打包成的ABS资产更建立在一个理论的收入之上。
而且,资本开支的“军备竞赛”下,目前的融资节奏也在向房地产泡沫发展,基于现在ARR的增速,假设每年AI算力需求增长50%,融资也要按这个现金流的假设。
这就类似前几年的土拍市场,周边二手房10万每平,开发商就敢拍12万的楼板价,因为大家相信房价永远上涨,建好后二手房就会达到12万。
云厂商正在把自己变成一家从事计算业务的房地产公司,至少在金融结构上越来越像房地产开发,而不是传统互联网企业。
当然,目前这个危险的融资游戏能持续玩下去,主要还是因为五大云厂商是全球市值最高的公司之一,都有自己的主营业务提供巨额现金流,投资者并不相信这些科技巨头会发生债务危机。
但大家可以想一想,为什么万科会长期成为A股优质蓝筹股的代表?因为房地产的主要风险来源于债务,甚至是表外债务,它们不但较少通过股权融资,而且通过高分红把利润持续补偿给股东(本质是对高债务的少额补偿),所以它们的风险是非线性的,只要债务长期不爆雷,就是长期优质蓝筹股,一旦债务爆雷,就立刻一文不值。
我们要知道,债务积累是一个线性上升的数学过程,实力强只代表危机爆发前的时间更长,而技术革命是一个非线性的过程,可能突然加速,也可能突然停滞。想要用后者解决前者的问题,就好像认为龟兔赛跑,随时可能睡一觉的兔子必然获胜一样。
债券投资者是全世界最悲观的人,从不会等到兔子睡着了才着急,在增长的二阶导下降时,就会有所警觉。
为什么二阶导更重要
一般认为,2008年的次级债危机是由于贷款审批不严,房价下跌导致借款人陷入资不抵债的困境,随后发生违约,最终基于这些贷款发行的ABS证券彻底爆雷。
实际上,违约率上升时,房价仍然处于上升阶段,只是上升的速度没有那么快了,这就是增速为正,但二阶导(增速环比)下降。
这跟房地产次级债的玩法有关,借款人在头三年内享受一个极低的“诱饵”利率,保证他们的收入足以偿还房贷;到三年后,如果房价上涨,房屋升值,借款人就可以借此再融资,获得一个新的低诱饵利率,一切重新开始。在2003年发放的次级混合型可调利率抵押贷款中,有将近五分之四都在2006年底前被再融资替换掉了。
但这个游戏有一个前提,房价必须永远上涨,让这笔贷款永远不会走到利率重置的那一步,否则就还不起了。
到了2006年,房价依然上涨,只是增速没有前两年那么高了,这也意味着某些区域房价已不再上涨,有些家庭无法重置贷款,也还不起新的利率,次级贷款的逾期率正是此时掉头向上。
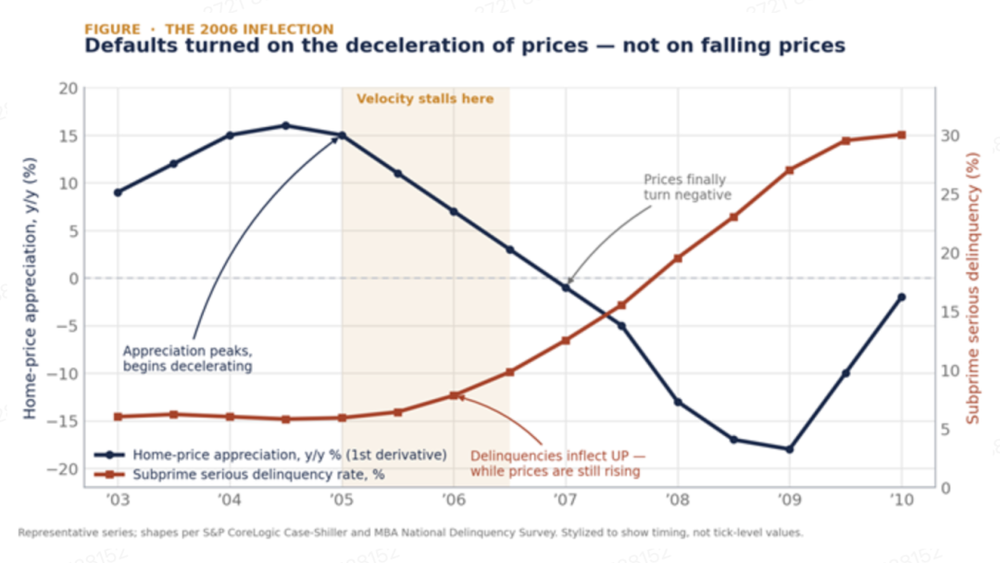
从二阶导数开始下滑,到一阶导数跌破零点,这中间存在一个“借来的时间窗口”。在这个窗口期内,一切看起来都很美好,收入处于历史最高水平,增长依然是正数,但实际上,危机已经不可避免地将在未来的某个时间发生了。
这里可以引入明斯基的债务框架,明斯基认为“稳定本身会孕育不稳定”,当经济长期繁荣时,市场往往会对未来形成过度乐观预期,融资结构逐渐由稳健转向高杠杆、更依赖再融资的模式,最终触发“明斯基时刻”。
根据企业偿债能力,明斯基将融资模式划分为三类:
第一类是企业经营现金流足以覆盖债务本金和利息;
第二类是现金流只能支付利息,无法偿还本金,企业必须持续通过借新还旧维持债务滚动;
第三类是庞氏融资,即经营现金流不足以覆盖利息支出。
需求增长的二阶导数开始下滑,对应一类企业开始变成二类企业,一阶导数跌破零点,意味着完全变成二类企业,且很难依赖自身的努力回到一类企业。
回到五大云厂商的二季报,可以分为三类:
谷歌和亚马逊的自由现金流已经转负,即AI资本开支增速已阶段性超过主营业务的现金流增长速度,本季刚刚进入第二类;
微软和Meta仍属于第一类,但如果不控制资本开支,很快会进入第二类;
甲骨文早就是第二类企业,其还本付息率(债务本息现值/经营现金流)仅为48%,更接近重资产的地产公司而不是高科技公司。
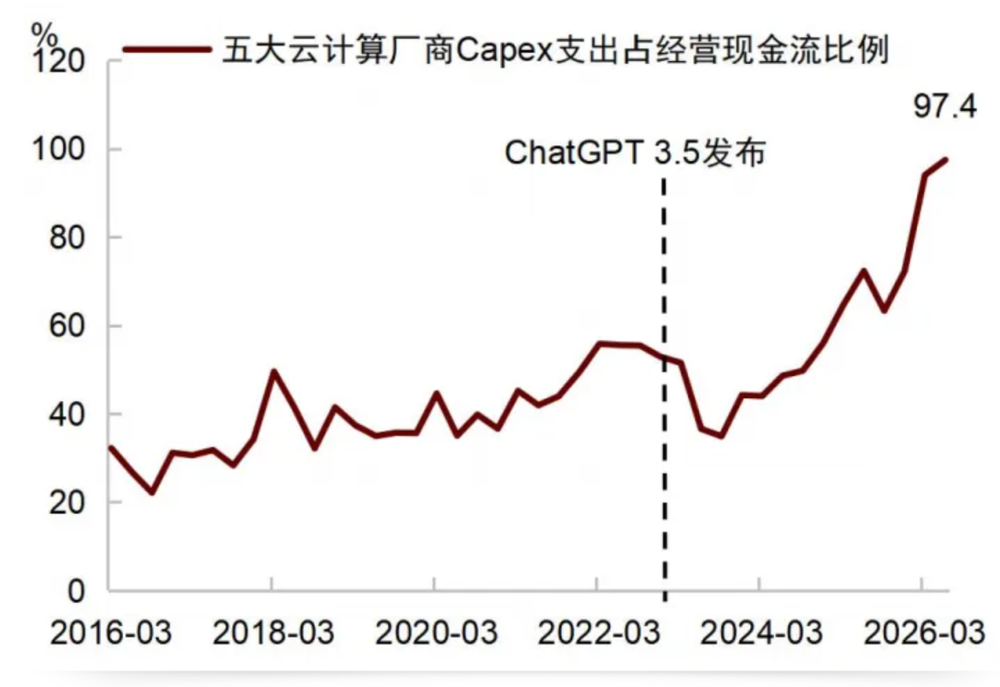
结论非常明显:当资本支出超过经营现金流的100%时,再加速扩张就意味着每个季度都要以更快的速度借入更多资金,在未来一年里,超大规模云服务商的债务发行量必须急剧攀升,整个AI基础设施建设将完全依赖债券市场来提供边际资金。
事情可能比上面的数字还要糟糕,AI基建还有一个很像房地产的地方,很多负债以“影子贷款”的形式,被藏到了表外。
影子贷款
国际清算银行的报告指出,大型云厂商利用“影子贷款”为AI数据中心融资的规模正在迅速增加。
“影子借贷”通常以私募信贷的形式发生,比如大型云厂商先与多家财团设立特殊目的实体(SPV)或合资企业,收购或筹建数据中心资产,仅持有少数股权。大型云厂商承诺签订长期经营租赁协议或算力购买协议,并提供信用担保,债务由租赁现金流偿还。
这跟房地产公司的表外项目融资的风险非常类似,如果未来数据中心建成后,AI算力需求不足以覆盖长期租赁成本,担保的隐性负债将浮出水面,形成新的负债。
根据部分机构测算,这部分隐性债务规模约为1.65万亿美元。虽然这些云厂商强调,目前云服务积压订单仍然充足,如果这些订单能够按计划兑现,基本能够覆盖相关租赁产生的负债。但前面已经分析过“未履约订单”是怎么回事了。
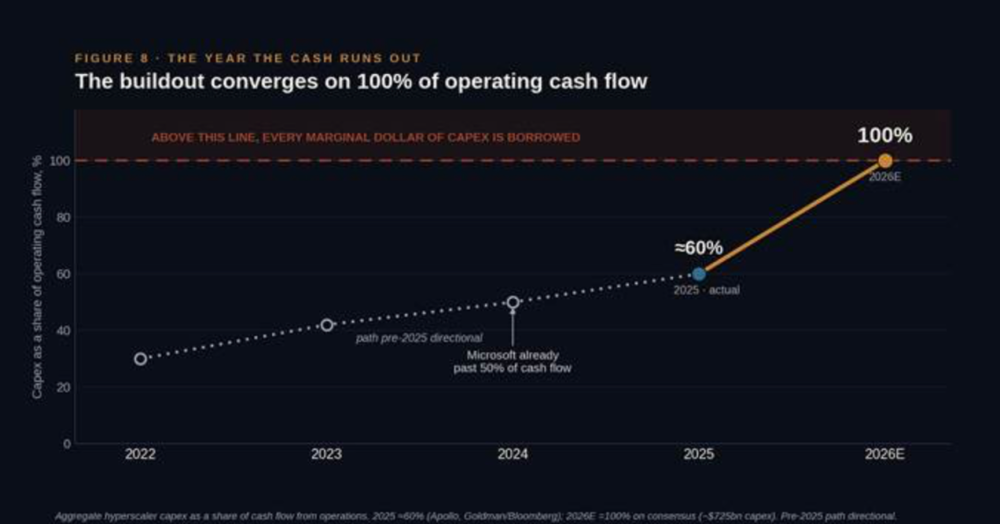
总结一下,从今年开始,随着AI资本开支持续扩张,五大云厂商融资结构正在发生变化,融资模式由内部融资转向外部融资,出现了科技公司到房地产公司的蜕变,同时具有“房地产的资本密集属性”和“半导体的快速折旧属性”,只是估值还是科技股的。谁在为AI基建加杠杆?
明斯基时刻没有到来,但明斯基意义上的“融资迁移”已经开始,而大部分的问题都在源头的那两家AI实验室上。到底何时能出现下一个爆发式需求,我相信一定会有,但关键是时间。
最后还是要回到开头的观点,不要把股票风险和债券风险混为一谈:
股权投资考虑的是:AI有没有技术价值,未来能产生多少收入利润”;
债权人考虑的是:AI巨额固定资产投资,未来产生的现金流能不能覆盖资本成本。
AI的长期风险是需求不足,但中短期累积的风险是资本开支速度超过了真实现金流的产生速度。
本内容来源于网络,观点仅代表作者本人,不代表虎嗅立场。如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
End