来源:华泰期货
作者: 封帆
重要数据
铝
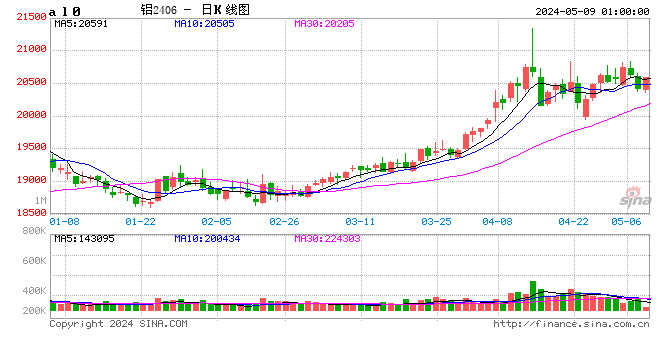
截至2026-08-08,伦铝收盘于2622.0美元/吨,沪铝主力收盘于24040元/吨,华东现货升贴水-30元/吨,中原地区现货升贴水-140元/吨,佛山地区现货升贴水85元/吨。 LME铝现货升贴水(0-3)3.2美元/吨。
供应:截至2026-08-08,电解铝建成产能4577.2万吨,周度环比+2.0万吨,运行产能4548.1万吨,周度环比+0.0万吨,行业开工率98.03%。
需求:根据钢联数据统计,铝棒周度产量34.80万吨,周度环比变化+0.13万吨,铝板带箔周度产量39.03万吨,周度环比变化-0.02万吨。根据上海有色数据统计,铝线缆龙头企业开工率62.00%,周度环比变化+0.00%,铝板带龙头企业开工率69.00%,周度环比变化+0.00%,铝箔龙头企业开工率70.10%,周度环比变化-0.50%,铝型材开工率51.60%,周度环比变化-0.40%。
库存:截至2026-08-07,SMM统计国内电解铝锭社会库存93.3万吨,周度变化-2.0万吨,铝棒库存12.4万吨,周度变化+0.4万吨。截止2026-08-08,LME铝库存256400吨,上期所仓单库存307008吨。
利润:截至2026-08-08,电解铝行业加权生产成本在16151元/吨元/吨左右,即时生产利润7829元/吨。
氧化铝
截至2026-08-08,氧化铝主力合约价格收盘于2699元/吨。现货市场方面,山西地区现货价格2730元/吨,河南地区现货价格2740元/吨,山东地区现货价格2710元/吨,贵州地区现货价格2765元/吨,广西地区现货价格2625元/吨,进口氧化铝价格FOB346美元/吨。
供应:截至2026-08-08,根据阿拉丁数据统计,氧化铝全国建成产能12072万吨,运行产能9675万吨,周度环比变化+70万吨,开工率79.32%。
成本:截至2026-08-08,几内亚铝土矿网站报价71.0美元/干吨,海运费36.0美元/吨。国产北方铝土矿价格指数620元/吨,南方铝土矿价格指数575元/吨。海运费价格再次上调,此外8月份长单定价可能环比上涨。
库存:截止2026-08-08,全国氧化铝总库存量644.1万吨,周度环比变化+4.3万吨。电解铝厂原料库存391.6万吨,周度环比变化+2.4万吨·。站台和港口库存161.1万吨,周度环比变化-0.9万吨,港口库存68.4万吨,周度环比变化-0.2万吨,氧化铝厂内成品库存23.0万吨,周度环比+0.0万吨,仓单库存265785吨。
利润:截止2026-08-08,按进口矿72.0美元/吨计算,边际高成本企业生产完全成本2984元/吨,生产盈利-254元/吨,使用国产矿生产完全成本2754元/吨,生产利润-24元/吨。氧化铝进口盈亏-288元/吨。
铝合金
截至2026-08-08,期货主力合约价格收盘于23550元/吨,江西保太报价23400元/吨,民用生铝采购价格18100元/吨。
库存:铝合金社会库存1.5万吨万吨,周度环比变化+0.0万吨,厂内库存7.5万吨,周度环比变化-0.1万吨。
成本:ADC12理论总成本23708元/吨,理论利润-108元/吨。
策略分析
铝:美国非农数据落地,明显不及预期带来的宏观利多因素已反应,后期铝价或面临基本面的考验。7月份出口数据环比回落同比继续增长,符合我们前期预期。8月国内正值消费淡季,宏观微观数据均为展现出内需好转的迹象。此外现货升水开始回落,短期去库速度将受到考验,后期将考验金九银十传统旺季的消费成色,弱内需维持偏弱状态,高铝价向下传到将会再次面临困难,当前铝棒、铝杆加工费持续回落。后期对库存持续去库的判断不改,但库存绝对值依旧处于高位,这将会限制铝价的上涨空间。不过可以关注铝合金和铝的套利交易,随着内外比值的修复,废铝供应紧张的局面以及不排除后期铝合金进口窗口打开的可能,铝合金将面临更大压力。
氧化铝:随着印尼氧化铝出口的放开,海外氧化铝现货市场价格开始松动回落。基本面氧化铝上午利好因素出现,供给端虽环比难继续增加,但依旧保持过剩状态,氧化铝缺乏上涨积极性。成本端支撑依旧有力,海运费上涨至35-37美元/吨,当前铝土矿到岸价格70美元/吨左右,但8月份长单定价有上涨可能,几内亚在雨季叠加原油的大幅度波动下发运量依旧偏低。此外国产矿方面,在汛期以及环保督察的影响下,供给依旧偏少,且汛期可能对尾矿造成影响从而影响氧化铝生产。当前国内现货市场价格继续迫近边际生产最高现金成本,进一步下跌空间有限。氧化铝短期依旧维持区间震荡走势判断,可波动操作或配合期权。
风险
1、海外矿石发生超预期扰动。2、宏观政策超预期扰动。
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。