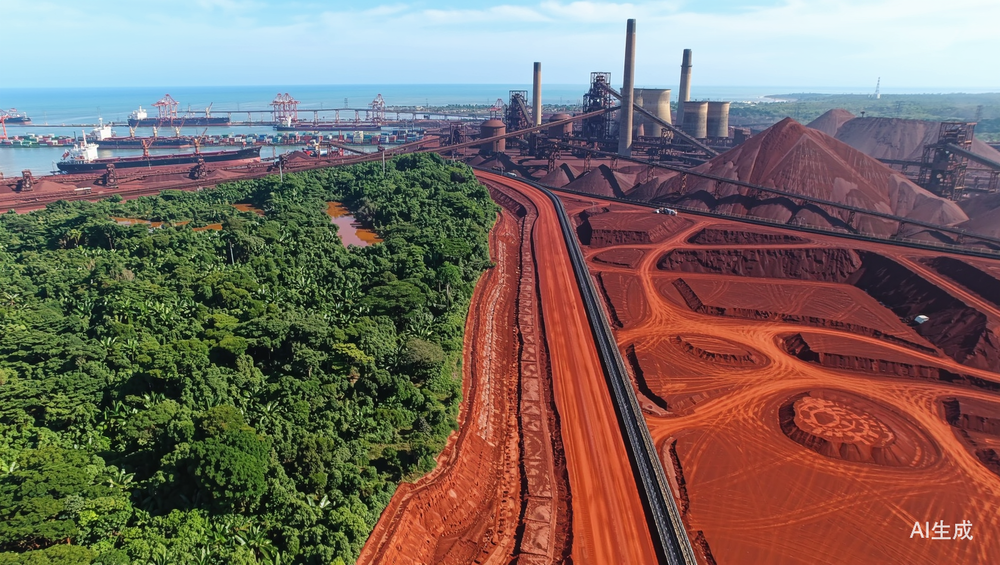
本文来自微信公众号: 地球知识局 ,作者:地球知识局
7月29日,印度国营钢铁公司SAIL和印尼Krakatau Steel传出新消息:双方计划投资最高3.5亿美元,在印尼建设一座年产50万吨的不锈钢板坯厂,三到四年后投产,产品主要运回印度加工。
月初莫迪访问印尼时,两国刚签了关键矿产合作文件。现在项目紧跟着落地,意思很明显:过去十几年,印尼镍产业这张桌子上,中国坐得最稳;现在印尼开始给印度、美国这些新玩家搬椅子。
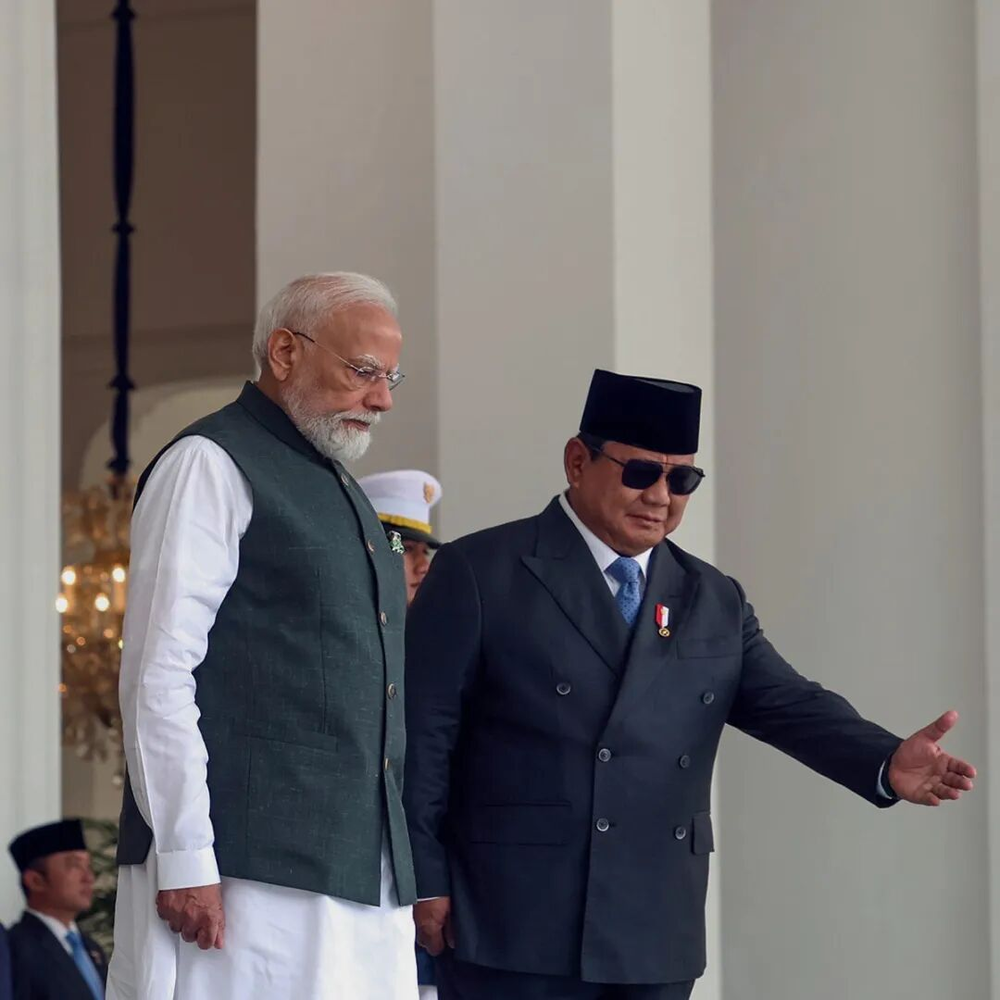
莫迪与印尼总统普拉博沃
(图:aninews.in)▼
2020年,印尼镍矿产量还占全球31.5%。到2025年,产量已达260万吨,占全球约66.7%。可印尼虽然握着全球三分之二的矿,当地约四分之三的冶炼产能却掌握在中国资本手里。
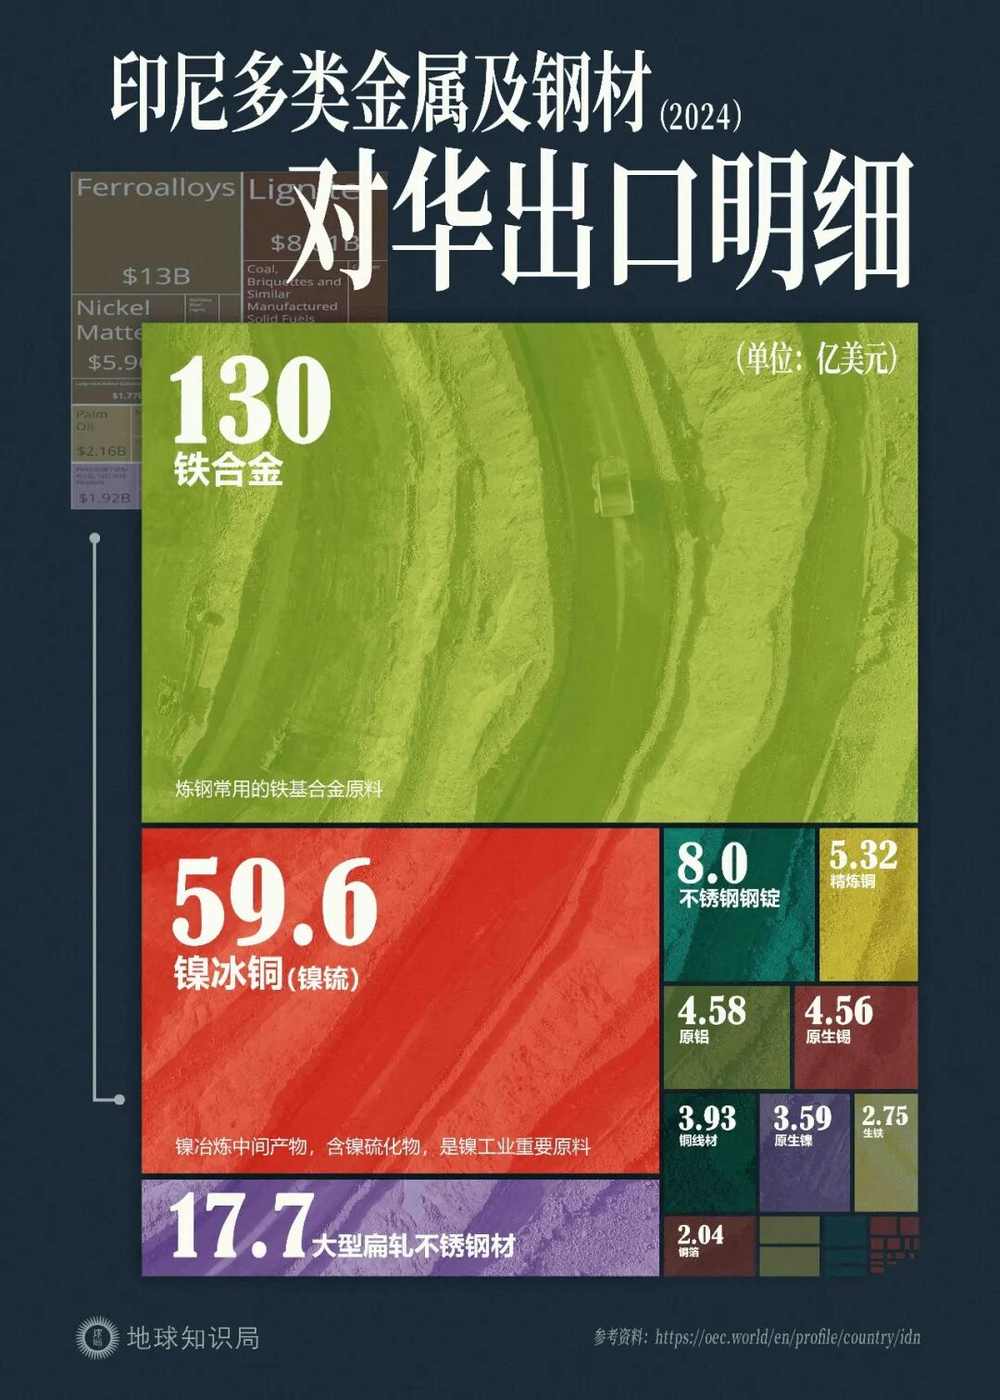
矿在印尼,但中国企业修码头、建电厂、盖冶炼厂,产品再进入中国的不锈钢、电池和新能源汽车产业。仅2026年前五个月,中国就接收了印尼接近98%的镍铁出口。
印尼有“铁”饭碗,真香▼
这门生意做了十几年,双方各取所需。中国缺资源,印尼有矿,却缺资本、技术、基础设施和足够大的下游市场。
如今厂房建好、炉子点着,印尼开始觉得:这笔账还能不能再算一遍?
2026年,印尼压缩镍矿开采配额,又调整定价、权利金和税费。中国企业公开表达不满,美国、印度也往里挤。Ni这把镰刀,举起来了。
热带红土怎么变成大生意
我前前后后去过不少次印尼。雅加达很割裂:CBD高楼体面,商场里挤满年轻人;拐过几条街,又是贫民区。和我以前在拉美看到的景象很像,一种发展中国家大城市特有的折叠感。
真正改变印尼产业地位的,在几千公里外的苏拉威西、哈马黑拉和奥比岛。
▼
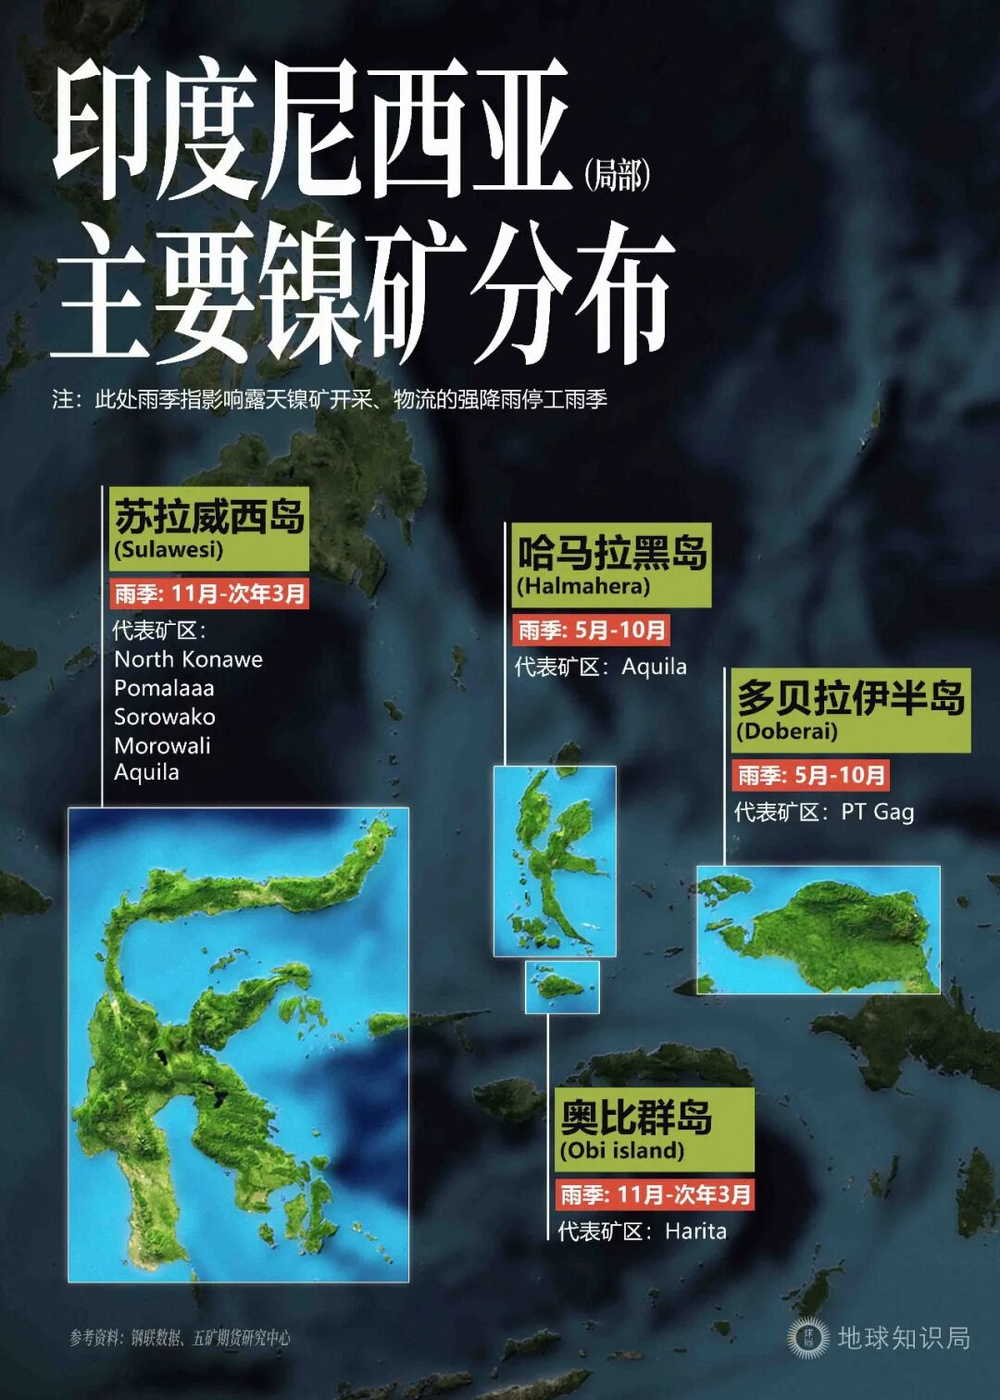
印尼早年靠石油,后来老油田减产,煤炭、天然气、棕榈油和矿产陆续顶上来,这几年终于轮到镍。
印尼的镍主要是红土型镍矿。含镍岩石在热带高温多雨的环境里反复风化,易溶成分被雨水带走,铁和镍慢慢富集在地表附近,形成厚厚的红褐色风化壳。说白了,就是热带雨水花了几百万年,把一座山泡成了镍矿。
这种矿靠近地表,适合露天开采。挖掘机剥开表土,下面就是大片红色山坡。难点在后面:怎么低成本、稳定地把红泥里的镍炼出来。
我自己在哥伦比亚做过砂金矿,对这件事感受很深。很多人听说发现了矿,第一反应是发财了。真到了矿区才知道,确认地下有东西,可能只完成了项目的百分之一。
矿不会自己变成账户里的钱。后面还有道路、电力、燃油、设备、备件、工人、运输、雨季、现金流和销售渠道。任何一环出问题,一个地质条件不错的矿,都能变成稳定烧钱的机器。
印尼过去缺的,正是一套把海量低品位红土变成工业品的体系。
中国企业来了以后,一部分红土矿通过火法做成镍铁,再生产不锈钢;随着HPAL工艺成熟,过去利用价值较低的低品位矿,也能加工成动力电池需要的镍钴中间产品。
印尼某工业园采用HPAL工艺处理低品位镍矿
(图:news.mongabay.com)▼
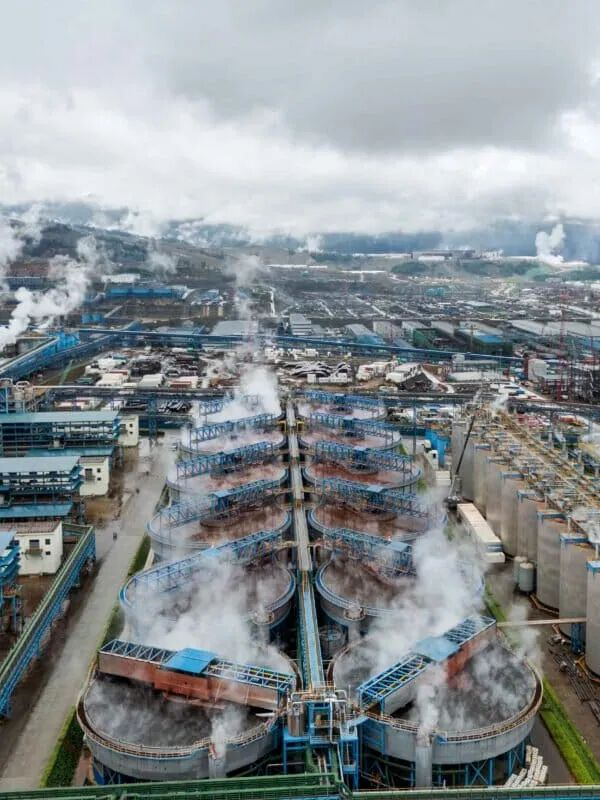
很多矿区原本是偏远雨林,附近没有港口,也没有稳定电力。中国企业只能把码头、电厂、冶炼厂、硫酸厂、道路和生活区一起建起来。新闻里写的是“投资一个镍项目”,落地时更像在雨林里搭了一座小型工业城。
印尼政府很早就看明白,只卖红土最吃亏。2014年开始限制镍原矿出口,2020年彻底禁止直接出口。想拿矿可以,加工必须留在印尼。
这招很管用。印尼出口的东西,从红土变成镍铁、不锈钢、镍锍和镍钴中间产品。中国企业靠矿山、港口、电厂、冶炼一体化,把成本压下来。印尼的全球镍矿占比则从2020年的31.5%,冲到2025年的66.7%。
全球镍市场也迅速过剩。澳大利亚、新喀里多尼亚一批高成本项目被逼到减产、停产,甚至挂牌找买家。
这套镍产业是印尼和中国企业一起做大的。等生意做起来,印尼开始琢磨:地是我的,矿也是我的,是不是该再多拿一点?
厂房建好了,房东开始涨租
十几年前,印尼怕没人来投资。现在码头修了、电厂建了、冶炼炉点着了,问题变成:产业在印尼,到底有多少事由印尼说了算?
中国企业认为,前期风险、资金、技术、设备、工程师都由自己承担,产品还要靠自己的运营和市场消化,赚钱后拿利润很正常。
印尼算的是另一本账。矿和土地来自印尼,污染、安全和环境代价也留在当地;利润更厚、技术更强、销售能力更强的环节,却主要掌握在外国公司手里。
2026年,印尼大幅压缩镍矿配额。年初提出把年度许可量从2025年的3.79亿湿吨,压到2.5亿至2.6亿吨;后来实际批准量约为2.6亿至2.7亿湿吨。
可印尼国内冶炼厂一年的矿石需求约为3.4亿至3.5亿湿吨,账面缺口达到7000万至9000万吨。
矿可以少挖,炉子不能停。2025年,印尼已经进口1584万吨镍矿,绝大部分来自菲律宾。2026年前五个月,进口量又达到602万吨,同比增长116.8%。
菲律宾产量高,但深加工能力非常弱▼
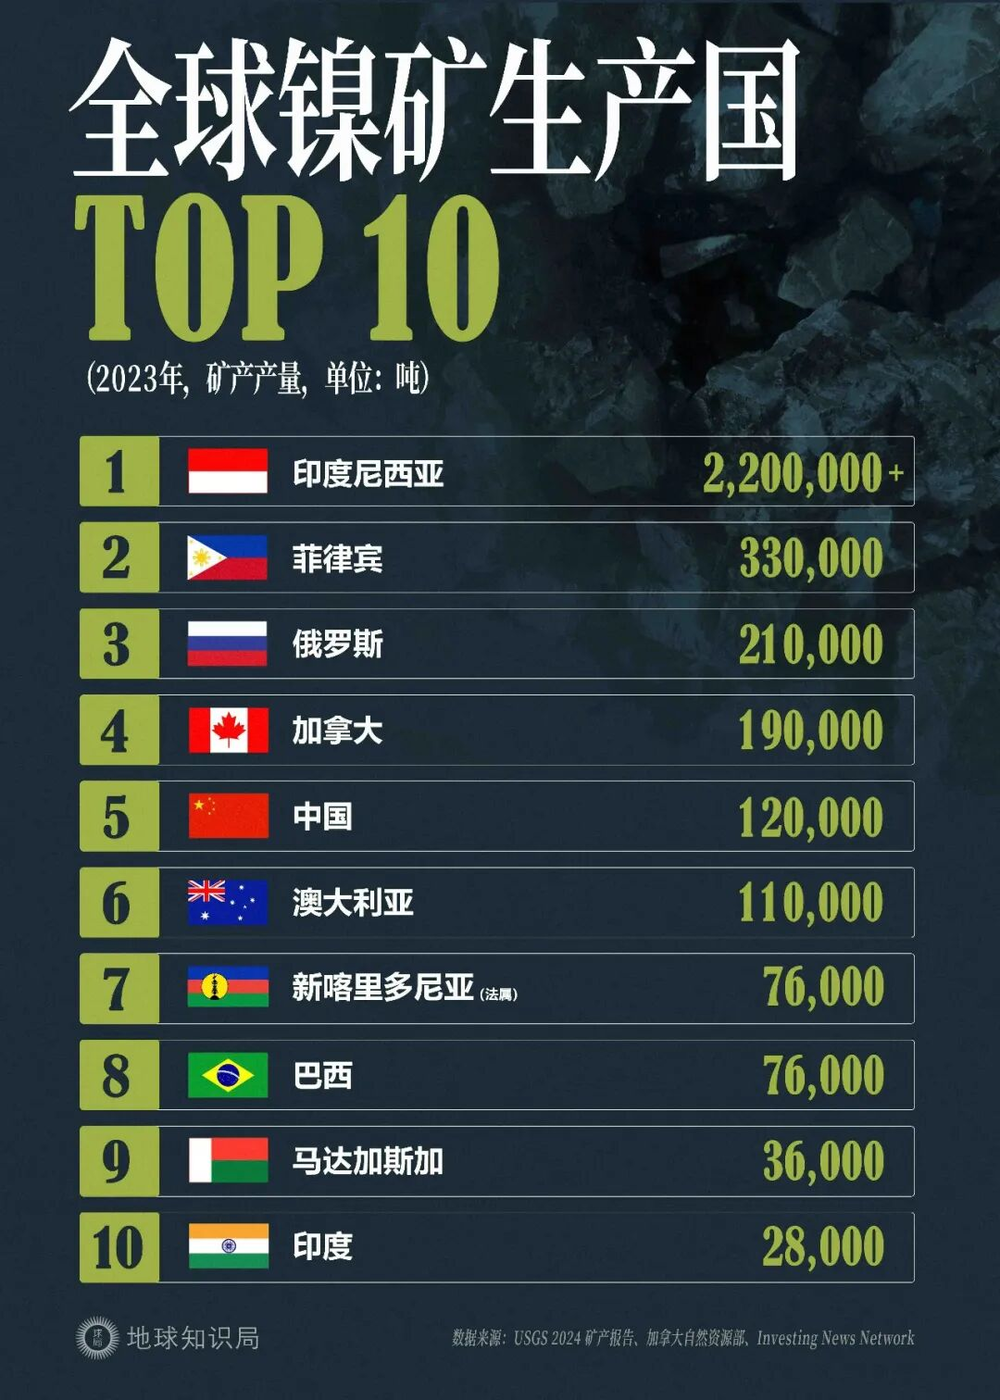
全球最大的镍生产国,反过来进口镍矿。听着荒谬,其实很好理解:企业去哪里补矿,是企业自己的成本;政府只要控制本国供应,本地矿价就更容易涨。
紧缩已经传到生产端。2026年,印尼RKEF冶炼厂产能利用率从去年的84%降到76%。与此同时,矿石定价、权利金、林地审批和许可证监管都在收紧。
5月,印尼中国商会公开警告,部分大型矿山配额最多被削减70%,新定价和税费正在推高成本。青山、华友等企业都参与了这次交涉。
6月,中方又给出一组更重的数字:相关政策可能影响约500亿美元的现有和计划投资,带来每年230亿美元的镍产品出口损失,并威胁40万个岗位。印尼未必认这笔账,但双方已经从私下抱怨,走到公开掰手腕。
印尼某工业园区,镍产业工人进厂
(图:news.mongabay.com)▼
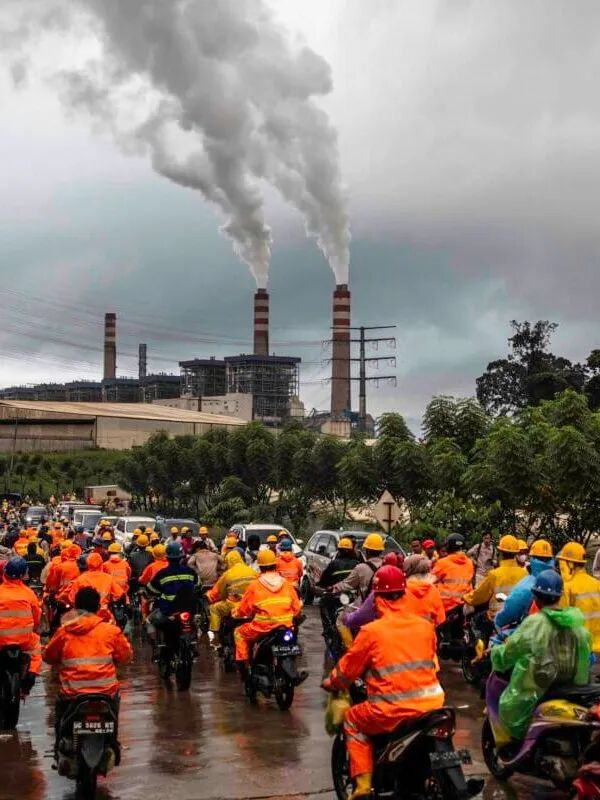
这件事用房东涨租来理解,很合适。租客接手的是毛坯房,自己装了厨房、冷库、烟道和空调,好不容易把饭店做起来。续租时,房东发现晚上天天满座,难免觉得当初房租收低了。
租客当然不高兴。可厨房已经焊在这里,冷库也搬不走。
印尼找买家,中国找卖家
印尼敢重新谈价,也因为桌边来了更多人。
美国的意图最明显。2026年2月,美印签署贸易协议,其中专门写入关键矿产条款,要求印尼便利美国企业参与矿产勘探、开采、加工和下游生产,还要求限制外资控制的加工设施“过度生产”,让产量和印尼矿业配额相匹配。
美国担心镍、钴等关键矿产继续集中在中国相关供应链里。
印度也来了。7月初莫迪访问印尼,SAIL与Krakatau Steel签署合作备忘录。到7月29日,项目方案已经细化到最高3.5亿美元、年产50万吨、三到四年投产。
网上有人说,印尼割完中国,要找印度接盘。这话还早。
一座年产50万吨的板坯厂,和中国企业十几年搭起来的矿山、码头、电厂、冶炼、工程团队及下游市场,不是一个量级。尤其做过矿以后就知道,一座厂真正值钱的东西,很多看不见。
矿石成分变了,参数怎么调;酸耗怎么降;设备坏了,备件从哪来;雨季运输断了,库存怎么排;产品做出来,谁愿意长期收货。这些经验不会因为换了股东,就自动转移。
中国企业也在给自己留后路。青山研究在马达加斯加建设新工业园,力勤则考察坦桑尼亚Kabanga和新喀里多尼亚Koniambo项目。
这些地方短期内替代不了印尼,基础设施、成本和政治风险都更麻烦。但中国企业显然不想只剩印尼一个选择。
印尼在找中国之外的资本和买家,中国企业也在找印尼之外的镍。双方没到分手的地步,只是都觉得,把鸡蛋全放在对方这个篮子里,不踏实。
镍毕竟不是石油
镍常被称为“新能源时代的石油”,这话有点抬举它了。
石油烧掉就没了,明天还得继续买。飞机、轮船和化工工业短期内离不开它,产油国少放一点货,全世界都能感觉到。
镍可以回收,下游也能改配方、少用甚至不用。动力电池尤其如此,技术路线变得比矿山快多了。
前些年三元锂电池往高镍方向走,印尼手里的牌很好。近几年磷酸铁锂又起来了。LFP不需要镍和钴,能量密度通常低一些,但更便宜、更安全、寿命也长。
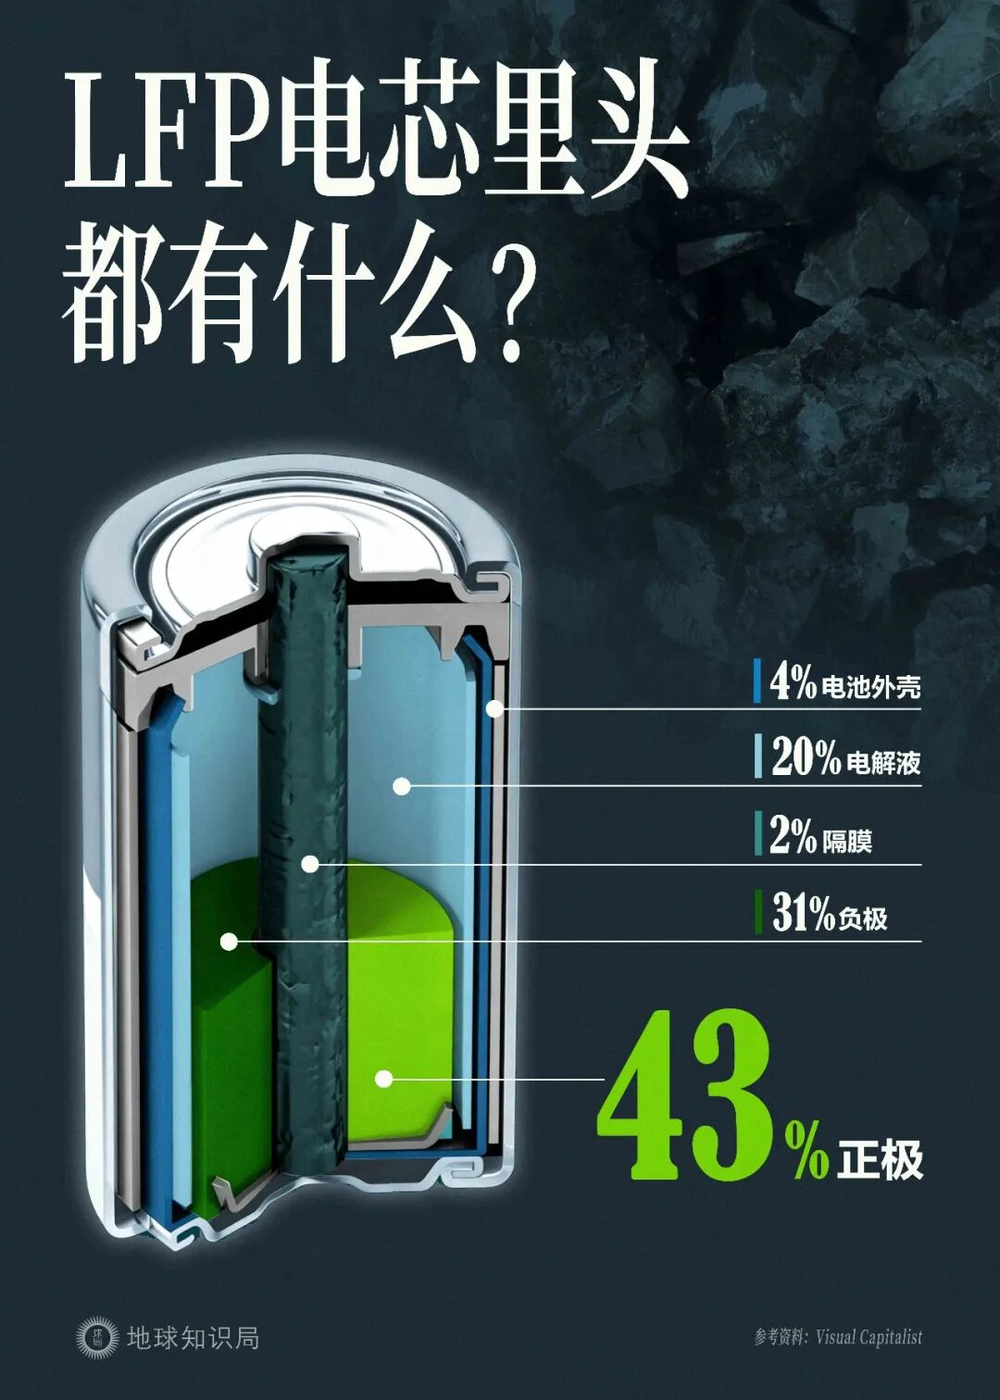
2025年,LFP已经占全球电动车电池装机量55%以上,在固定式储能新增部署中约占90%。平均电池包价格约为每千瓦时81美元,NMC则约为128美元,前者便宜接近37%。
不锈钢仍要大量消耗镍,高镍三元在部分长续航车型里也会长期存在。但印尼很难把镍玩成石油那种近乎无解的战略武器。价格涨一点,下游可以接受;涨得太狠,大家就会认真研究少用镍、回收镍,或者直接换路线。
印尼真正要解决的,不只多收一点税。
过去十几年,它已经留下中国企业建设的工业园、港口、电厂、冶炼能力和大量产业工人。下一步要留下的,是工程师、设备供应、工艺经验和销售渠道。
少挖几千万吨矿,改一份配额文件就行。一座HPAL厂怎么降酸耗,设备坏了谁来修,产品做出来谁肯收,却没这么简单。
所以印尼这把Ni镰刀,确实割得动中国企业,而且已经开始割了。
多拿一点矿租不难。真正把中国企业现在承担的资本、技术、工程、运营和市场角色接过来,才是难题。
几年以后再回头看这轮镍繁荣,印尼得到的究竟是一笔更高的房租,还是一座离开原租客也能自己运转的工厂,这才值得看。
印尼人口持续增长,吃饭问题要怎么解决?
参考资料:
[1]U.S.GEOLOGICAL SURVEY.Mineral Commodity Summaries 2026[R].Reston,VA:U.S.Geological Survey,2026.DOI:10.3133/mcs2026.
[2]C4ADS.Refining Power:The Reach of the Chinese Nickel Industry in Indonesia[EB/OL].Washington,D.C.:C4ADS,2025-02-04[2026-07-28].
[3]MARSH E E,ANDERSON E D,GRAY F.Nickel-Cobalt Laterites—A Deposit Model[R].Reston,VA:U.S.Geological Survey,2013.Scientific Investigations Report 2010-5070-H.DOI:10.3133/sir20105070H.
[4]INTERNATIONAL ENERGY AGENCY.Prohibition of the Export of Nickel Ore[EB/OL].Paris:International Energy Agency,2024-03-19[2026-07-28].
[5]REUTERS.Chinese investors behind Indonesia’s nickel boom scout alternatives as policy changes bite[N/OL].Reuters,2026-06-05[2026-07-28].
[6]HOME A.Nickel market plays Indonesia’s numbers game[N/OL].Reuters,2026-01-23[2026-07-28].
[7]REUTERS.Chinese firms warn Indonesia’s nickel quotas,tax hikes threaten investment[N/OL].Reuters,2026-05-13[2026-07-28].
[8]GOVERNMENT OF THE UNITED STATES OF AMERICA,GOVERNMENT OF THE REPUBLIC OF INDONESIA.Agreement Between the United States of America and the Republic of Indonesia on Reciprocal Trade[EB/OL].2026[2026-07-28].
[9]WIDIANTO S,DAYAL S.Indonesia,India sign agriculture,critical minerals and missile deals[N/OL].Reuters,2026-07-07[2026-07-28].
[10]INTERNATIONAL ENERGY AGENCY.Global EV Outlook 2026[R].Paris:International Energy Agency,2026.
*本文内容为作者提供,不代表地球知识局立场
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
End
想涨知识 关注虎嗅视频号!